ACHIEVE TOGETHER - Steuerliche Chancen und Risiken beim US-Investment nach der US-Steuerreform Matthias Amberg - IHK Schwerin "Wirtschaftstag USA" ...
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
ACHIEVE
TOGETHER

   Steuerliche Chancen und Risiken beim US-Investment nach
   der US-Steuerreform
   Matthias Amberg – IHK Schwerin „Wirtschaftstag USA“
   10. Mai 2019
© Rödl & Partner
RÖDL & PARTNER USA – UNSERE STÄRKEN

Unsere Mitarbeiter verfügen über ausgezeichnete             Gegründet 1976 in Atlanta, Georgia
fachliche und interkulturelle Fähigkeiten in der Beratung
von deutschen Familienunternehmen in den USA.               Zusammenschluss mit Rödl & Partner in 2001,
                                                            firmierend als “Rödl Langford de Kock“

Mehr als 240 fachliche Mitarbeiter sind an 7 Standorten
in den USA tätig.

Davon sind mehr als 85 fachliche Mitarbeiter in den USA
als CPA und in Deutschland als Wirtschaftsprüfer bzw.
Steuerberater zugelassen.

Eine Vielzahl unserer fachlichen Mitarbeiter bringen
langjährige berufliche Erfahrungen als ehemalige
Partner bzw. Manager einer Big 4 Accounting Firm mit.

Unsere Mitarbeiter sprechen mehr als 27
Fremdsprachen.                                                                                            2
© Rödl & Partner
RÖDL & PARTNER USA – UNSERE DIENSTLEISTUNGEN
                                 BUCHHALTUNG UND
                                                                                                                                   TRANSACTION
WIRTSCHAFTSPRÜFUNG               BUSINESS PROCESS                STEUERDEKLARATION                 STEUERBERATUNG
                                                                                                                                   SERVICES
                                 OUTSOURCING
– Prüfung von Jahres- und        – Erstellung von monatlichen    – US-Ertragsteuer-deklaration     – US-nationale und              – Financial due diligence
  Konzernabschlüssen nach          Abschlüssen und/oder            auf Bundes- und                   internationale                – M&A tax due diligence
  US-GAAP, HGB und IFRS            Reporting Packages              Bundesstaatenebene für            Steuerstrukturberatung und
                                                                   Gesellschaften und natürliche     Restrukturierungs-beratung    – Model review
– Prüfung von                    – Unterstützung bei der Lohn-
  Altersversorgungsplänen          und Gehaltsabrechnung           Personen bzw. ausländische      – Betriebsstätten- und Nexus-   – Pre-deal evaluation
                                                                   Investoren
  (Employee Benefit Plans)       – Unterstützung und Beratung                                        Analysen                      – Post-transaction integration
– Erstellung von                   während der Start-Up Phase    – US-Verrechnungs-                – Vertretung im US-               services
                                                                   preisanalyse und –
  Jahresabschlüssen              – Monatliche                                                        Betriebsprüfungs-verfahren    – Sell side assistance
                                                                   dokumentation
– Prüferische Durchsicht           Kontenabstimmung und                                            – Beratung bei Einkommen-       – Vendor due diligence
  (Review)                         Abschlussbuchungen            – Unterstützung bei                 Umsatz- und Vermögensteuer
                                                                   Selbstanzeigen (Voluntary                                       – Transaction structuring
– Ausgewählte                    – Verwendung von cloud-                                             der Bundesstaaten
                                                                   Disclosure) auf Bundes- und                                     – Human Resources due
  Prüfungshandlungen (Agreed-      basierten Softwarelösungen      Bundesstaatenebene              – Umfassende Einkommen- und
                                                                                                                                     diligence
  upon procedures)               – Übernahme von Debitoren-                                          Erbschaft-steuerplanung für
                                                                 – US-Erbschaft- bzw.                vermögende Privat-personen
– Group Reporting Packages         und Kreditorenbuchhaltung       Schenkungsteuer-deklaration
  und Überleitungen von HBI                                                                          und Family Offices
                                 – Buchhaltung in der von der      für natürliche Personen und
  auf HBII                         Muttergesellschaft              Stiftungen                      – Beratung bei
– Unterstützung bei der            verwendeten ERP-Software                                          Direktinvestitionen in US-
  Internen Revision                (SAP, DATEV, etc.)                                                Immobilienvermögen, Private
                                                                                                     Placements und Club Deals
– Beratung zur Verbesserung
  des internen Kontrollsystems                                                                     – Beratung bei
                                                                                                     Mitarbeiterentsendung
                                                                                                   – Unterstützung bei der
                                                                                                     Standortwahl

                                                                                                                                                                    3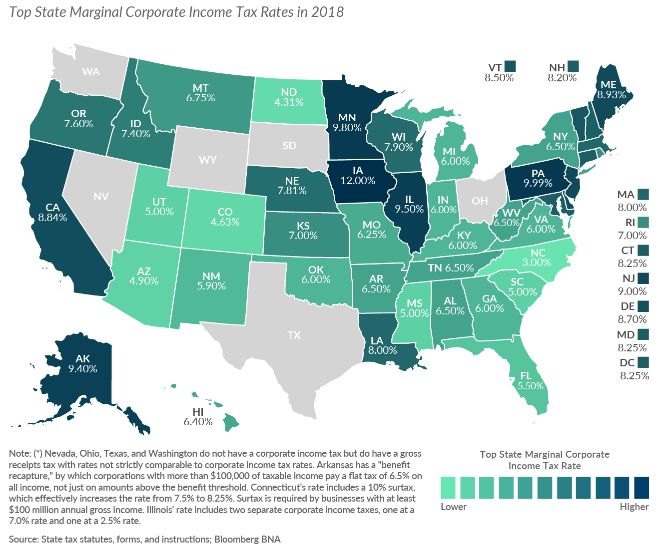
AGENDA
1   Überblick US-Steuersystem

2   Die US-Steuerreform unter Präsident Donald Trump

3   Geschäftstätigkeit ohne US-Tochtergesellschaft –
    Das Betriebsstättenrisiko

4   Geschäftstätigkeit mit US-Tochtergesellschaft –
    Die steueroptimale Rechtsform

5   Verrechnungspreisproblematik
© Rödl & Partner
1. ÜBERBLICK ÜBER DAS US-STEUERSYSTEM
ERTRAGSABHÄNGIG ERTRAGSUNABHÄNGIG
Einkommensteuer (Federal individual income tax)
Körperschaftsteuer (Federal corporate income tax)
Steuern des Bundes Nachlass- u. Schenkungsteuer (Federal estate & gift tax)
Sozialversicherungsabgaben – Renten-,
(federal taxes) Konsumsteuern – z.B. auf Tabak, Kraftstoffe (Federal excise taxes)
Alterskranken- u. Arbeitslosenversicherung
(Federal social security taxes
Umsatzabhängige Steuern (z.B. commercial activity tax,
franchise tax, business and occupation tax)
Gewerbekapitalsteuern (z.B. state corporate license, net worth,
Einkommensteuer (State individual income tax) business privilege taxes)
Steuern der Bundesstaaten Körperschaftsteuer (State corporate income or Erbschaft- u. Schenkungsteuer (State estate, inheritance or
franchise tax) death tax & gift tax)
(state taxes) SozialversicSherungsabgaben – hier nur Arbeitslosen- Konsumsteuern – z.B. auf Tabak, Kraftstoffe (State excise taxes)
u. Unfallversicherung (State social security taxes)
Umsatz- u. Verbrauchsteuern (Sales & use tax)
Grundsteuer (State property tax)
Grunderwerbsteuer (State real estate transfer tax)
Steuern der Städte und
Umsatz- u. Verbrauchsteuer (Local sales & use tax)
Kommunen (Cities and Einkommensteuer (Local individual income tax)
Grundsteuer (Local property tax)
municipalities) und Körperschaftsteuer (Local corporate income tax)
Grunderwerbsteuer (Local real estate transfer tax)
Landkreise (Counties)
5© Rödl & Partner
1. ÜBERBLICK US-STEUERSYSTEM
US-BUNDESSTAATEN – KÖRPERSCHAFTSTEUERSÄTZE 2018
6© Rödl & Partner
2. DIE US-STEUERREFORM UNTER PRÄSIDENT DONALD TRUMP
LÄNDERVERGLEICH STEUERSÄTZE FÜR KAPITALGESELLSCHAFTEN
7© Rödl & Partner
2. DIE US-STEUERREFORM UNTER PRÄSIDENT DONALD TRUMP
ÄNDERUNG VON STEUERSÄTZEN
Aktuelle Steuersätze bzw. Betriebsausgabenabzug
Steuersubjekte (Stand 01.01.2019)
KAPTIALGESELLSCHAFTEN
Bund (Federal Tax):
KSt (Corporate Income Tax) 21% (vorher 35%)
Bundesstaat (State Tax):
z.B. Georgia – KSt (Corporate Income Tax) 5.75%
PERSONENGESELLSCHAFTEN
Besteuerung auf Ebene der Gesellschafterebene „Flow-through“, s. natürliche Person
Vorauszahlung für ausländische Gesellschafter auf Gesellschaftsebene zum Einkommensteuerhöchstsatz Anrechnung bei natürliche Personen
NATÜRLICHE PERSONEN
Bund (Federal Tax):
Einkommensteuer (Individual Income Tax) 10% - 37% (vorher 39,6%)
GILT ABER NUR BIS EINSCHLIEßLICH 2025!
Private Veräußerungsgewinne/Dividenden 15% / 20%
Zusatzsteuer auf passive Einkünfte (Net Investment Income Tax) 3,8%
Nachlass- u. Schenkungsteuer (Estate & Gift Tax)
18% - 40%
Bundesstaat (State Tax):
z.B. Georgia – ESt (State Individual Income Tax) 1% - 6% 8© Rödl & Partner
2. DIE US-STEUERREFORM UNTER PRÄSIDENT DONALD TRUMP
WESENTLICHE ÄNDERUNGEN DURCH DIE US-STEUERREFORM
Zinsschranke
– Abzugsfähige Zinsen dürfen 30% eines gesondert zu ermittelnden Jahresergebnisses nicht überschreiten (früher 50%)
– Das zu ermittelnde Ergebnis ähnelt dem EBITDA
– Unbegrenzter Vortrag der nicht abzugsfähigen Zinsen
Nutzung von Verlusten und Aufhebung der Mindestbesteuerung für Kapitalgesellschaften („AMT“)
– Aufhebung AMT für Kapitalgesellschaften
– Verlustrücktrag (bislang zwei Jahre) gilt nicht mehr (Ausnahmen gelten nur für bestimmte Agrarbetriebe und
Versicherungsunternehmen)
– Unbegrenzter Verlustvortrag in Höhe von 80% des zu versteuernden Einkommens vor Nutzung des Verlustvortrags
Sofortiger Abzug als Betriebsausgabe für qualifizierte Wirtschaftsgüter
– Anschaffung nach dem 27. September 2017 und vor dem 1. Januar 2023
– 2018 bis 2022: 100% (unbeschränkt bis $ 1Mio, ab $2.5 Mio phase out $ by $ -> keine Sonderabschreibung mehr ab
Anschaffungskosten
von $3.5Mio)
– 2023 bis 2026: Prozentsatz sinkt jährlich um 20%
9© Rödl & Partner
3. BETRIEBSSTÄTTENRISIKO – BEISPIELE
GESCHÄFTSTÄTIGKEIT IN DEN USA OHNE US-TOCHTERGESELLSCHAFT
FALL 1: FALL 2: FALL 3:
EXPORT MIT/OHNE DISTRIBUTOR KONSIGNATIONSLAGER MONTAGE
GmbH GmbH GmbH
MONTAGE
DURCH
PERSONAL
DISTRIBUTOR WARENLAGER INDEPENDENT WARENLAGER DER GMBH
SALES AGENT
KUNDE KUNDE KUNDE
Distributor wird Eigentümer der GmbH bleibt Eigentümer der Ware bis Entsendung von Personal der
Ware zur Übergabe an den Kunden GmbH an den Ort des Kunden
Kauf und Verkauf auf eigene Kauf und Verkauf auf Rechnung der
Rechnung GmbH
10© Rödl & Partner
3. VORSORGLICHE ABGABE VON US-STEUERERKLÄRUNGEN
(„PROTECTIVE TAX RETURN“)
– Abgabe von jährlichen US-Ertragsteuererklärungen
– Bei Unsicherheit darüber, ob der Tatbestand der Betriebsstätte i.S.d. Art. 5 DBA D/USA erfüllt ist (Federal
Tax) – zusammen mit Formular 8833 („Treaty-based Return Position") zur Geltendmachung der
Abkommensvergünstigung
– Bei Unsicherheit darüber, ob der Tatbestand des Nexus erfüllt ist (State Tax)
– Zur Sicherung des Erhalts des Betriebsausgabenabzugs
– Zur Sicherung des Anlaufens der Festsetzungsverjährung
– Zur Vermeidung von Bußgeldern
11© Rödl & Partner
4 US-TOCHTERGESELLSCHAFT - RECHTSFORMEN
SYNOPSE: HAFTUNG, STEUERPFLICHT
US-RECHTSFORMEN
HAFTUNG UNBESCHRÄNKT HAFTUNG BESCHRÄNKT
Keine
General Limited Limited
Betriebsstätte Betriebsstätte Einzelunter- Corporation
Partnership Partnership Liability Company
z. B. unabh. z. B. Büro nehmen (Inc.)
(GP) (LP) (LLC)
Vertriebspartner
Keine US-
Steuerpflicht US-Steuerpflicht
12© Rödl & Partner
4 STEUERLICHE EINORDNUNG VON GESELLSCHAFTEN
EINORDNUNG AUSGEWÄHLTER UNTERNEHMENSRECHTSFORMEN
RECHTSFORMEN US-STEUERLICHE BEHANDLUNG DT. STEUERLICHE BEHANDLUNG
Corporation Kapitalgesellschaft Kapitalgesellschaft
Limited Partnership Kapitalgesellschaft oder Personengesellschaft Personengesellschaft
Limited Liabilities Company Kapitalgesellschaft oder Personengesellschaft Kapitalgesellschaft oder Personengesellschaft
General Partnership Kapitalgesellschaft oder Personengesellschaft Personengesellschaft
Aktiengesellschaft Kapitalgesellschaft Kapitalgesellschaft
GmbH Kapitalgesellschaft oder Personengesellschaft Kapitalgesellschaft
GmbH & Co. KG Kapitalgesellschaft oder Personengesellschaft Personengesellschaft
KG, oHG Kapitalgesellschaft oder Personengesellschaft Personengesellschaft 13© Rödl & Partner
4 STEUERBELASTUNGSÜBERSICHT USA/DEUTSCHLAND 2019
GEWINNDURCHSCHÜTTUNG BIS ZUR EBENE DER NATÜRLICHEN PERSONEN
1 2 3 4 5 6 7
US-NACHLAß- U. GGF.
SCHENKUNGSTEUER
BEACHTEN!!
GmbH & GmbH & GmbH & GmbH &
GmbH GmbH GmbH
Co. KG Co. KG Co. KG
GmbH
Co. KG
LLC Corp. LP Corp. LP LP
GmbH LP
Gesamte Ertragsteuerbelastung USA/D
A: 63.4% 47.7% 46.9% 46.3% 40.8% (33.8% BEI MAX QBI) 36.8% 25.7 OR 29.4%
B: 48.8% 26.8% 25.7% 46.3% 40.8% (33.8% BEI MAX QBI) 36.8% 25.7 OR 29.4%
C: 25.7% 25.7% 25.7% 25.7% 40.8% (33.8% BEI MAX QBI) 25.7% 25.7 OR 29.4%
BRANCHEN: PRODUKTION, HANDEL, VERTRIEB, DIENSTLEISTUNG, MEDIEN
A = GEWINNDURCHSCHÜTTUNG BIS ZU DEN NATÜRLICHEN PERSONEN
US-Bundes-, Georgia- und deutsche Ertragsteuern; Solidaritätszuschlag, keine Kirchensteuer
B = GEWINNAUSSCHÜTTUNG BIS ZUR DEUTSCHEN GESELLSCHAFT
Spitzensteuersätze C = KEINE GEWINNAUSSCHÜTTUNG
Keine Base-Erosion and Anti Abuse Tax, deutsches Aussensteuergesetz nicht angewendet
keine Fremdfinanzierung; dt. Progressionsvorbehalt unberücksichtigt
keine Verletzung der LOB-Regeln des DBA D/USA; Beteiligung der Muttergesellschaft an US-Tochtergesellschaft > 80%
Beteiligungen der natürlichen Personen werden im steuerlichen Betriebsvermögen gehalten (Teileinkünfteverfahren statt Abgeltungssteuer)
Kommunale Steuern (z.B. New York City Steuer) nicht berücksichtigt
Abzugsfähigkeit der Bundesstaatensteuer bei der eigenen Bemessungsgrundlage nicht berücksichtigt
Net Investment Income Tax nicht anwendbar auf beschränkt steuerpflichtige Personen
Organschaftsstrukuren bedürfen einer besonderen Analyse
* Falls die LP Dividenden aus Beteiligungen bezieht, kann die Quellensteuer u.U. 15% betragen 14© Rödl & Partner
4 WAHL DER STEUERLICH OPTIMALEN US-UNTERNEHMENSRECHTSFORM
HYBRIDE GMBH & CO. KG BETEILIGT AN LP (VON 5/6 NACH 7)
7
100% 100%
KG für US-steuerliche Zwecke als intransparent behandelt
0% GmbH & (CTB Election)
GmbH GmbH
Co. KG
100%
LIMITED PARTNER 99,5%
US-Nachlasssteuervermeidung mittels hybrider GmbH &
Co. KG. Hybride Gestaltung der KG nur notwendig, falls
US-Nachlasssteuer > deutsche Erbschaftsteuer
GENERAL PARTNER 0,5%
(wegen Anrechenbarkeit)
Corp. LP
Keine US-Einkommensteuererklärungspflicht der
Kommanditisten der KG
15© Rödl & Partner
5 VERRECHNUNGSPREISPROBLEMATIK
„EIN GEWINNVERTEILUNGSPROBLEM”
Deutsche
Muttergesellschaft
Lieferung oder Leistung
Deutsche Steuerhoheit
US-amerikanische Steuerhoheit
Vergütung
US-amerikanische
Tochtergesellschaft
16© Rödl & Partner
ANSPRECHPARTNER
MATTHIAS AMBERG
Steuerberater
Certified Public Accountant
Partner
Rödl & Partner Chicago
Rödl Langford de Kock LLP
55 West Monroe Street, Suite 2900
Chicago, IL 60603, USA
T +1 86312 857 1961
Matthias.Amberg@roedlUSA.com
www.roedl.com/us
17© Rödl & Partner
HINWEISE ZU DIESER PRÄSENTATION
Die Ausführungen in der Präsentation stellen keine erschöpfende, rechtsverbindliche Behandlung der relevanten
Fragestellungen dar. Hierzu ist eine umfassende Beratung auf Basis des konkreten Einzelfalls zwingend
erforderlich. Die Ausführungen begründen keine Beratung, keine andere Form rechtsverbindlicher Auskünfte
oder ein rechtsverbindliches Angebot von Rödl & Partner.
Die Ausführungen geben die Interpretation von Rödl & Partner der relevanten steuergesetzlichen
Bestimmungen, die hierzu ergangene Rechtsprechung sowie die hierzu ergangenen Verlautbarungen der
Finanzverwaltung wieder.
Die vorliegenden Ausführungen beruhen auf dem Rechtsstand zum Zeitpunkt des Datums der Präsentation. Im
Zeitablauf können Änderungen bei Steuergesetzen, Verwaltungsanweisungen, Auffassungen der
Finanzverwaltung, der Interpretation dieser Rechtsquellen, der Auslegung des Abkommensrechts sowie der
Rechtsprechung eintreten. Derartige Änderungen können die Gültigkeit der Aussagen dieser Präsentation
beeinflussen. Rödl & Partner ist nicht verpflichtet, auf Änderungen in der rechtlichen Beurteilung von Themen
hinzuweisen, die in dieser Präsentation behandelt wurden.
Rödl & Partner übernimmt keine Gewährleistung oder Garantie für Richtigkeit oder Vollständigkeit der Inhalte
dieser Präsentation. Soweit gesetzlich zulässig, übernimmt Rödl & Partner keine Haftung für ein Tun oder
Unterlassen, das sich allein auf Informationen aus dieser Präsentation gestützt hat. Dies gilt auch dann, wenn
diese Information ungenau oder unrichtig gewesen sein sollten.
18Sie können auch lesen


