Digital Commerce: Worauf es beim Bezahlen ankommt - Höhere Conversion durch schnelle und sichere Bezahlprozesse - Mastercard ...
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Digital Commerce: Worauf
es beim Bezahlen ankommt
Höhere Conversion durch schnelle und sichere Bezahlprozesse

                                                              Januar 2019
|2
Das Smartphone hat das sicher in Echtzeit funktioniert –
Nutzerverhalten im Internet am besten mit einem Klick. So
verändert. Mobiles Einkaufen überrascht es auch nicht, dass
und mobiles Bezahlen werden die Schnelligkeit für 59 Prozent
auch in Deutschland immer der Befragten in Deutschland
beliebter. Wie eine reprä- das mit Abstand wichtigste
sentative Studie im Auftrag Kriterium für den Einkauf mit
von Mastercard zeigt, nutzen einem mobilen Endgerät ist.
bereits 84 Prozent der Deut- Weitere wichtige Gründe,
schen ihre mobilen Geräte die für mobiles Einkaufen
zum Einkaufen. Und auch die sprechen, sind laut Master-
Verwendung mobiler Apps zum card-Studie 1-Klick-Käufe (33
Einkaufen nimmt zu. So gaben Prozent) und einfachere Navi-
drei Viertel der deutschen Mo- gation (26 Prozent).
bileinkäufer an, in den letzten
zwölf Monaten Shopping-Apps Um ihren Kunden beim digitalen
genutzt zu haben. Darauf Einkauf eine ebenso sichere
muss sich der Handel künftig wie komfortable Kartenzah-
einstellen und dafür sorgen, lung zu ermöglichen, sollten
»84 % der Deutschen dass der Bezahlprozess auch
auf dem Smartphone oder Ta-
Händler die neuen Verfahren
der starken Authentifizierung
nutzen ihre mobilen blet schnell, sicher und bequem nutzen, die ab September 2019
funktioniert, um Kaufabbrüche für den Handel verpflichtend
Geräte zum Einkaufen. zu vermeiden. werden (PSD2-Richtlinie).
Denn im Wettbewerb wird es
Und auch die Verwen- Denn vor allem beim Bezahl- künftig noch wichtiger werden,
dung mobiler Apps zum vorgang müssen Händler auf- seinen Kunden ein möglichst
«
passen, den Kunden nicht zu bequemes Authentifizierungs-
Einkaufen nimmt zu. verlieren. Laut einer Studie verfahren anzubieten. Jeder
des Forschungsinstituts ibi zusätzliche Klick im Bezahl-
Research liegt die Abbruch- prozess kann Konsumenten
quote beim Checkout durch- vom Abschluss der Transaktion
schnittlich bei 39 Prozent und abhalten. Daher sollte unnöti-
ist damit der sensibelste ger Frust für Verbraucher und
Abschnitt beim Online-Kauf. Händler vermieden werden,
Daher lohnt es sich für Shop indem frühzeitig mit dem
Betreiber ganz besonders, Payment Service Provider
beim Checkout- und Bezahl- Kontakt aufgenommen und
Prozess die Abläufe zu opti- mit der Umstellung begonnen
mieren. wird.
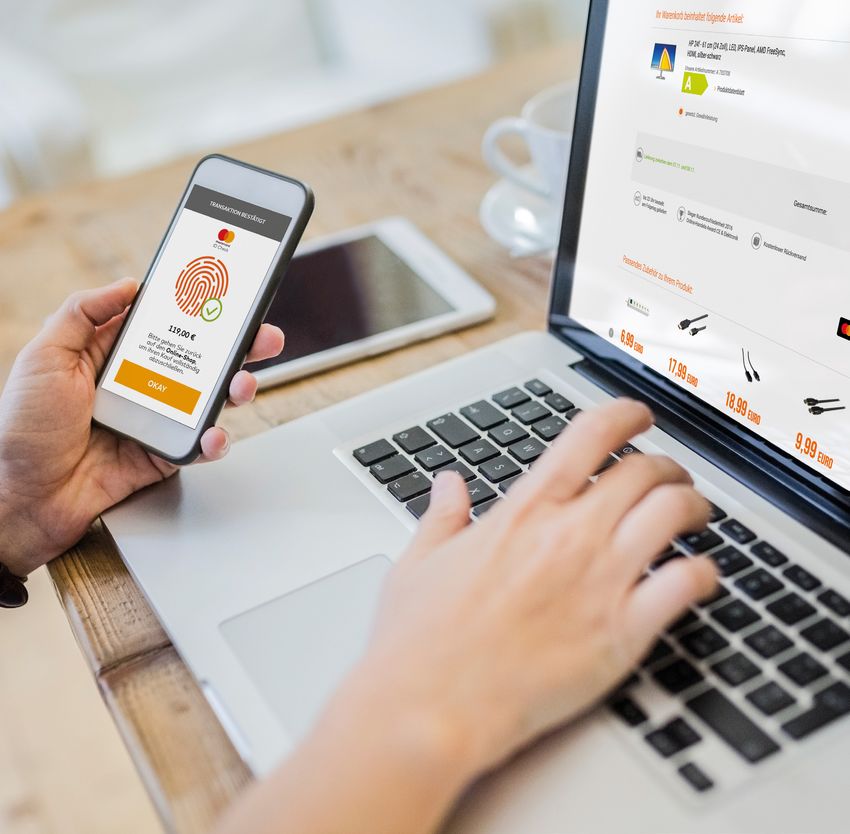
Schnelligkeit und einfache Mastercard setzt bei seinen
Navigation Hauptgründe Lösungen auf innovative bio-
für Einkauf über mobile metrische Authentifizierungs-
Geräte verfahren, die den Bezahl-
vorgang noch einfacher und
Die Nutzer erwarten heute sicherer machen und gleichzeitig
zu Recht, dass beim digitalen die Anforderungen des Gesetz-
Einkauf alles reibungslos und gebers erfüllen.|3
Deutsche sehen beim mobilen
Shopping zahlreiche Vorteile
Schnelligkeit (59 %)
1-Klick-Käufe (33 %)
Einfachere Navigation (26 %)
Durch Einbindung des neuen bevorzugt die große Mehrheit
Sicherheitsprotokolls EMV der Verbraucher – ganze
3DS, auch 3-D Secure 2.0 93 Prozent der Befragten –
genannt, das Mastercard Biometrie-Lösungen gegenüber
gemeinsam mit der Branchen- passwortbasierten Systemen.
»93 % der Verbrau- vereinigung EMVCo überar-
beitet hat, und Mastercard
Finanzinstitute berichten
zudem, dass der biometrische
cher bevorzugen Biomet- Identity Check können Händler Authentifizierungsprozess
noch schneller und genauer den Kunden in seiner Kaufent-
rie-Lösungen gegenüber überprüfen, ob der Käufer auch scheidung zusätzlich bestärkt.
tatsächlich der Karteninhaber Aufgrund des deutlich verbes-
passwortbasierten ist. Alle Banken und Spar serten Nutzererlebnisses kön-
Systemen. « kassen, die eine Mastercard
herausgeben, müssen ab April
nen die Abbruchraten bis zu
70 Prozent niedriger sein als bei
2019 entsprechende Lösungen anderen Methoden, wie zum
anbieten. Beispiel dem Einmal-Passwort,
das einem per SMS zugeschickt
Biometrische Verfahren wird.
machen Bezahlvorgang
einfach und sicher Biometrische Verfahren ma-
chen es dem Konsumenten
»Durch ein verbessertes Biometrische Technologien
passen optimal zu den Erwar-
einfacher, sich zu identifizieren,
da er sich weder ein Passwort
Nutzererlebnis können tungen der Verbraucher an merken, noch umständlich ein-
sichere Zahlungsmethoden, die geben muss. Außerdem verfü-
die Abbruchraten bis zu mit ihrem digitalen Lebensstil gen die meisten Verbraucher
70 % niedriger sein.« einhergehen. Bei der biome-
trischen Authentifizierung
bereits über ein geeignetes
Smartphone mit Fingerab-
werden biologische Merkmale druck-Sensor oder Gesichts-
wie Fingerabdruck, Stimme, erkennung. Damit bleibt das
Gesichts- oder Iriserkennung mobile Einkaufen schnell und
zur Benutzeridentifikation ver- bequem und entspricht gleich-
wendet. Bereits jetzt werden zeitig den neuen gesetzlichen
biometrische Verfahren bei der Anforderungen der PSD2-
Zwei-Faktor-Authentifizierung Richtlinie an die sichere, starke
immer häufiger eingesetzt. Kundenauthentifizierung.
Laut einer Studie der
Universität Oxford in Zusam
menarbeit mit Mastercard|4
Starke Kunden 2 Wissen (z. B. PIN) oder Es wird eingesetzt, um den
authentifizierung wird ab Ausfall von Zahlungen durch
September 2019 Pflicht 3 Inhärenz wie etwa biome- Kartenmissbrauch zu reduzie-
für den Handel trische Eigenschaften, ren. Zudem wird Online-Händ-
beispielsweise der Fingerab- lern, die 3-D Secure einsetzen,
Die neuen technischen Regu druck oder die Gesichts- der Zahlungseingang garantiert.
lierungsstandards der Euro erkennung.
päischen Bankenaufsicht treten Dieses Verfahren wurde nun
am 14. September 2019 in Konkret muss also ein phy- optimiert. Es entspricht jetzt
Kraft. Sie sollen die Sicherheit sischer Gegenstand wie das den neuen regulatorischen
von Online-Transaktionen und Smartphone mit einem Anforderungen der EU, die im
Kundenkontenzugängen erhö- Einmal-Passwort oder dem September 2019 in Kraft tre-
hen. Bis auf vom Gesetzgeber Fingerabdruck kombiniert ten werden, und ist gleichzeitig
definierte Ausnahmen müssen werden, bevor die Zahlung er- für den Verbraucher einfacher
dann alle Zahlungstransaktio- folgen kann. zu handhaben. Das überarbei-
nen mit einer Zwei-Faktor- tete Verfahren 3-D Secure 2.0
Authentifizierung abgesichert Aus 3-D Secure wird ist sowohl für den Einsatz im
werden, auch beim digitalen 3-D Secure 2.0 Web als auch in Apps geeignet.
Einkauf. Für Händler ist es wichtig, sich
Für Kartenzahlungen im auf diese Anforderungen einzu-
Der Kartenherausgeber muss Internet gibt es als Variante stellen, denn weltweit nehmen
daher zum Schutz vor Miss- der starken Kundenauthen- die mobilen Zahlungen rasant
brauch sicherstellen, dass zwei tifizierung seit vielen Jahren zu. Daher sollte alles darange-
von drei Merkmalen erfüllt sind: das sogenannte 3-D Secure- setzt werden, den Bezahlpro-
Verfahren, das von Mastercard zess und die damit verbundene
1 Besitz, zum Beispiel von unter dem Namen „Secure- Kundenerfahrung zu optimieren.
Karte oder Handy Code“ auf dem Markt ist.|5
Deutlich höhere zu aktivieren bei denen auf die Smartphone für Online-Shop-
Konversionsrate bei starke Kundenauthentifizie- ping nutzen. Mit dem Verfah-
Kartenzahlung mit rung verzichtet wird, um nicht ren wird im digitalen Einkauf
3-D Secure 2.0 unnötig Umsätze zu verlieren. nicht nur Zeit gespart, es
In diesen Fällen müssen Händ- verbessert auch die Sicherheit
Mit dem neuen 3-D Secure
ler allerdings das Haftungsri- und sorgt für ein komfortables
2.0-Verfahren lassen sich
siko übernehmen, wenn dieser Einkaufserlebnis mit deutlich
Betrugsversuche und anschlie-
Kauf als betrügerisch einge- geringeren Abbruchraten beim
ßende Rückbuchungen mini-
stuft wird. Online-Einkauf.
mieren, ohne auf Sicherheit zu
verzichten. Gleichzeitig ermög-
Mastercard Händler sollten sich früh-
licht 3-D Secure 2.0 Händlern
Identity Check zeitig auf neue Anforde-
höhere Autorisierungsraten
rungen einstellen
und reduziert fälschlicherweise
Mastercard hat Mindeststan-
abgelehnte Zahlungen. Zudem
dards für die Identifikation der Inhaber einer Mastercard
verschiebt sich die Betrugshaf-
Kunden definiert und bietet werden in Deutschland be-
tung auf den Kartenherausgeber.
Händlern und Kartenher- reits ab April mit dem neuen
ausgebern mit „Mastercard Sicherheitsprotokoll bezahlen
Mit 3-D Secure 2.0 können Identity Check“ eine einfache können, das alle Kartenher-
Händler und Banken deutlich Möglichkeit, den neuen EMV ausgeber bis dahin anbieten
mehr sicherheitsrelevante 3DS-Standard zu unterstützen müssen. Daher sollten sich
Daten zur Authentifizierung und erweiterte Sicherheits Online-Händler frühzeitig mit
austauschen und so bessere lösungen zu nutzen, um poten- ihrem Payment Service Pro-
Risikoentscheidungen tref- zielle Risiken zu minimieren. vider und ihrem Acquirer in
fen, was zu deutlich höheren Die neue Authentifizierungs Verbindung setzen, um ihre
Genehmigungsquoten bei technologie bietet neben Bezahlschnittstellen auf den
Online-Händlern führt. Der Fingerabdruck auch Gesichts-, neuesten technischen Stand zu
Kartenherausgeber hat zwar Stimm- und Iriserkennung. Sie bringen. In der Regel lässt sich
das letzte Wort, ob ein Betrag funktioniert reibungslos auf das Mastercard Identity Check
akzeptiert oder abgelehnt den unterschiedlichsten Gerä- Verfahren schnell und einfach
wird, aber der Händler kann ten und ermöglicht eine unter- in den eigenen Shop integrie-
die Entscheidung positiv be- brechungsfreie Ein-Klick-Be- ren. Wichtig ist, dass sich alle
einflussen. Mit dem neuen zahlung, da die Identifikation Beteiligten frühzeitig mit der
Sicherheitsprotokoll haben nebenbei funktioniert. Kunden starken Kundenauthentifizie-
Verkäufer die Möglichkeit, ei- können so schnell und einfach rung auseinandersetzen.
gene Ausnahmeregelungen mit ihre Identität verifizieren,
individuellen Risikoindikatoren während sie beispielsweise ihr|6
GÜLTIG BIS
Max Mustermann
1. April 2019 14. September 2019
Alle Banken und Sparkassen Umstellung Online-Zahlungen ohne
müssen den EMV 3DS-Standard der Bezahlschnittstellen EMV 3DS sind gesetzlich
und mindestens eine biometrische und Testphase. nicht mehr erlaubt und
Authentifizierungslösung müssen von den Banken
anbieten. abgelehnt werden.
Zwar wurden von der Euro Sicherheitsprotokoll EMV 3DS
päischen Bankenaufsichtsbe- zu sammeln.
hörde (EBA) Ausnahmen wie
White Listing oder regelmäßi- Auch Kunden sollten frühzeitig
ge Zahlungen gleicher Beträge informiert und bestmöglich
definiert, aber diese müssen
ebenfalls implementiert und
auf die neuen Verfahren vor-
bereitet werden. Sie müssen »Ab September 2019
regulatorisch überprüfbar im die entsprechenden Apps ihrer müssen „Card not pre-
laufenden Betrieb funktionieren. Kartenherausgeber installieren
oder aktualisieren und sich mit sent“-Zahlungen ohne
Ab September 2019 wird es den biometrischen Verfahren
ernst: Dann müssen inner- vertraut machen. Keinesfalls 3-D Secure 2.0-
europäische „Card not pre- sollten die Authentifizierungs- Absicherung von Karten-
sent“-Zahlungen, die nicht systeme erst am Stichtag im
unter einer der Ausnahme- September umgestellt werden, herausgebern abgelehnt
regelungen laufen, ohne 3-D
Secure 2.0-Absicherung von
Kartenherausgebern abge-
da sonst die Gefahr droht,
dass unnötig viele Karten
zahlungen abgebrochen und
werden. «
lehnt werden, um nicht gegen dadurch alle Beteiligten frust-
regulatorische Vorgaben des riert werden. Noch ist ausrei-
Gesetzgebers zu verstoßen. Bis chend Zeit für eine reibungs-
dahin sollte die Zeit unbedingt lose Umstellung der Systeme
genutzt werden, um Erfah- und die Implementierung der
rungen mit den neuen biome- Hintergrundverarbeitung.
trischen Verfahren und dem Diese sollte genutzt werden!Sie können auch lesen


