6 Wirtschaftliche Folgen eines Euro-Austritts der südeuro-päischen Mitgliedsstaaten
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Wirtschaftliche Folgen eines
Policy Brief # 2012/06
Euro-Austritts der südeuro-
päischen Mitgliedsstaaten
Ein Staatsbankrott in Griechenland inklusive eines Austritts
Griechenlands aus dem Euro wäre für sich genommen für
die Weltwirtschaft ökonomisch verkraftbar. Es ist jedoch
nicht auszuschließen, dass die Kapitalmärkte dann auch Por-
tugal, Spanien und Italien das Vertrauen entziehen und es
dort ebenfalls zu Staatsbankrotten kommt. Die Weltwirt-
schaft würde dadurch in eine tiefe Rezession fallen. Bis 2020
würden die 42 wichtigsten Volkswirtschaften Wachstums-
einbußen in Höhe von insgesamt 17,2 Billionen Euro erlei-
den. Die internationale Staatengemeinschaft sollte daher ei-
nen Staatsbankrott und Euroaustritt Griechenlands verhin-
dern, um die damit verbundenen möglichen Dominoeffekte
zu vermeiden.
Dr. Thieß Petersen
Programm
„Nachhaltig .
Wirtschaften“
Telefon:
Fokus Erläuterung der Szenarien:
+49 5241 81-81218 Grexit: Staatsbankrott und Euro-
E-Mail:
thiess.petersen@ austritt von Griechenland
bertelsmann- GP-Exit: Staatsbankrott und Euro-
stiftung.de
austritt von Griechenland und
Dr. Michael Portugal
Böhmer GPS-Exit: Staatsbankrott und Eu-
Prognos AG
roaustritt von Griechenland, Por-
Telefon: tugal und Spanien
+49 89 954 1586-
701 GPSI-Exit: Staatsbankrott und Eu-
E-Mail: roaustritt von Griechenland, Por-
michael.böhmer@ tugal, Spanien und Italien
prognos.com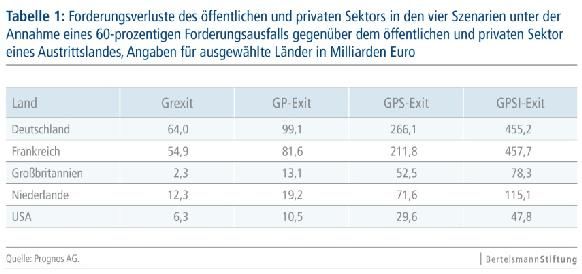
Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06

                                                         Seit Beginn der Euro-Krise im Herbst          schaft ergeben könnten, werden im Fol-
                                                         2009 hat sich die Diskussion um den mög-      genden näher untersucht.
                                                         lichen Austritt einzelner Mitgliedstaaten
                                                         aus dem Euro zugespitzt. Im Juli 2012 ver-
                                                         trat beispielsweise Bundeswirtschaftsmi-
                                                                                                       1. Konzeption der Aus-
                                                         nister Philipp Rösler die Ansicht, dass ein   stiegsszenarien
                                                         Austritt Griechenlands aus dem Euro
                                                         längst seinen Schrecken verloren hätte.
                                                         Ähnlich äußerte sich der CSU-General-         Zur Abschätzung der ökonomischen Kon-
                                                         sekretär Alexander Dobrindt Ende August       sequenzen eines Euro-Austritts der vier
                                                         2012 als er verkündete, dass er Griechen-     Länder, die momentan die größten haus-
                                                         land im Jahr 2013 außerhalb der Euro-         haltspolitischen Probleme aufweisen,
                                                         Zone sehe. Die Anfang September 2012          werden vier Szenarien entwickelt. Im ers-
                                                         getroffene Entscheidung der Europäischen      ten Szenario verlässt nur Griechenland die
                                                         Zentralbank (EZB), in unbegrenztem Um-        Euro-Zone (Grexit-Szenario). Im zweiten
                                                         fang Staatsanleihen der europäischen Kri-     Szenario treten Griechenland und Portugal
                                                         senstaaten aufzukaufen, hat die Situation     aus dem Euro aus (GP-Exit-Szenario). Im
                                                         der hochverschuldeten Euro-Mitglieder         dritten Szenario verlässt zusätzlich noch
                                                         vorerst entschärft. Dennoch ist deren         Spanien den Euro (GPS-Exit-Szenario) und
                                                         Haushaltslage nach wie vor extrem ange-       abschließend werden die Konsequenzen
                                                         spannt. Anfang Oktober 2012 wies der          abgeschätzt, die sich ergeben würden,
                                                         griechische Regierungschef Antonis Sa-        wenn Griechenland, Italien, Portugal und
                                                         maras nachdrücklich darauf hin, dass die      Spanien gemeinsam die Euro-Zone verlas-
                                                         öffentlichen Kassen seines Landes ohne        sen (GPSI-Exit-Szenario). Dieser sequenti-
                                                         weitere Hilfszahlungen aus dem Ausland        elle Ablauf der Austrittsvarianten wurde
                                                         Ende November 2012 leer sein würden.          gewählt, weil er dem aktuellen Stand der
                                                                                                       Diskussion um mögliche Austrittskandida-
                                                         Grundsätzlich ist festzuhalten, dass ein      ten entspricht.
                                                         Ausschluss eines Landes aus der Euro-
                                                         Zone rechtlich derzeit nicht möglich ist.     Die realwirtschaftlichen Konsequenzen,
                                                         Denkbar wäre aber, dass die internationa-     die mit diesen Szenarien verbunden sind,
                                                         len Hilfszahlungen ausbleiben, weil die       werden mit Hilfe des makroökonomischen
                                                         Geberstaaten die Konsolidierungsfort-         Weltmodells VIEW der Prognos AG abge-
                                                         schritte in den südeuropäischen Krisen-       schätzt (siehe Textbox). Zur Berechnung
                                                         ländern für unzureichend halten. Ohne die     der realwirtschaftlichen Konsequenzen
                                                         Finanzhilfen des Europäischen Rettungs-       wird simuliert, wie sich die Wirtschafts-
                                                         schirms bzw. des Internationalen Wäh-         leistung – also das reale Bruttoinlands-
                                                         rungsfonds würden diese Staaten keine         produkt (BIP) – in den 42 Ländern des
                                                         weiteren Gelder mehr erhalten, sodass es      VIEW-Modells bis zum Jahr 2020 entwi-
                                                         zu einem Staatsbankrott käme. Damit der       ckeln würde, wenn die vier Szenarien im
                                                         betreffende Staat dennoch Gehälter, Pen-      Jahr 2013 Realität werden sollten. Die aus
                                                         sionen und andere vertraglich festgelegte     den Szenarien resultierenden Berechnun-
                                                         Leistungen bezahlen kann, müsste er eine      gen zur Höhe des realen BIP werden mit
                                                         eigene Währung einführen, also aus dem        der wirtschaftlichen Entwicklung des
                                                         Euro austreten. Die möglichen realwirt-       „Weltreports 2012“ verglichen, der von
                                                         schaftlichen Folgen, die sich aus dem Eu-     einem Fortbestand der Euro-Zone ausgeht
                                                         ro-Austritt und Staatsbankrott eines oder     (Basisszenario). Die dort durchgeführten
          02                                             mehrerer Krisenländer für die Weltwirt-       Prognosen zur weltwirtschaftlichen Ent-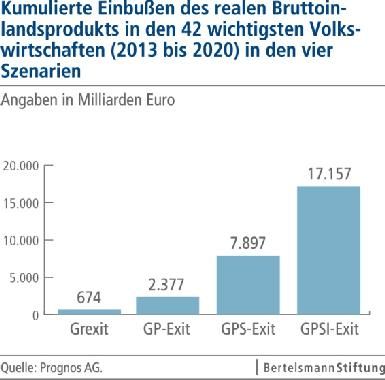
Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
wicklung wurden ebenfalls mit dem              rungsmaßnahmen ergreifen, also entwe-
VIEW-Modell erstellt. Der im Sommer            der seine Ausgaben reduzieren oder die
2012 erstellte „Weltreport 2012“ prognos-      Steuern und Abgaben erhöhen. Beides
tiziert angesichts der weltweit erforderli-    führt dazu, dass die Nachfrage nach Gü-
chen Konsolidierungen der öffentlichen         tern und Dienstleistungen zurückgeht,
Haushalte bis 2016/2017 eine deutliche         was dann auch eine Verringerung der
Dämpfung des weltweiten Wirtschafts-           Produktion und Beschäftigung zur Folge
wachstums. In den vier Szenarien kommt         hat. Die Budgetwirkungen eines Schul-
es zu weiteren Wachstumseinbußen.              denschnitts werden in den Simulationsbe-
                                               rechnungen für sämtliche Industrieländer
Die vier Simulationsrechnungen basieren        des VIEW-Modells berücksichtigt, indem
auf folgenden Annahmen: Es wird ange-          die umfangreichen Forderungen bzw. Haf-
nommen, dass zunächst die Finanzhilfen         tungen für Kredite (EFSM-, EFSF- und
für Griechenland eingestellt werden, so-       IWF-Hilfen, Aufkäufe von Staatsanleihen
dass es dort zu einem Staatsbankrott           durch die EZB, Target-Kredite) der einzel-
kommt, in dessen Folge
                               Das VIEW-Modell: Bei diesem Modell handelt es sich um
auch eine eigene griechi-
                               ein umfassendes makroökonomisches Modell, das 42
sche Währung eingeführt
                               Länder und damit mehr als 90 Prozent der Weltwirtschaft
wird. Der Staatsbankrott
                               abdeckt. Es behandelt neben der Entstehung und Ver-
führt zu einem massiven
                               wendung der produzierten Güter und Dienstleistungen
Schuldenschnitt.
                               auch den Arbeitsmarkt und die öffentlichen Finanzen
Realistischerweise kann
                               und verbindet dabei alle beteiligten Länder über Exporte,
heute niemand vorhersa-
                               Importe, Wechselkurse etc. miteinander. Das Modell wird
gen, wie groß dieser aus-
                               zur Berechnung von Prognosen und Szenarien eingesetzt.
fallen würde. Wir gehen
in den Simulationsrechnungen von einem          nen Industrieländer entsprechend abge-
60-prozentigen Schuldenschnitt aus. Die         schrieben werden. Bei den Schwellenlän-
somit verbleibenden 40 Prozent der For-         dern ist eine Berücksichtigung der Bud-
derungen bleiben in Euro denominiert.           getwirkungen der Forderungsverluste
Dieser Schuldenschnitt betrifft sowohl öf-      aufgrund der unzureichenden Datenlage
fentliche als auch private Gläubiger, die       nicht möglich.
60 Prozent ihrer Forderungen gegenüber
Griechenland      abschreiben     müssen.       Die privaten Gläubiger des griechischen
Exemplarisch sind die Forderungsverluste        Staates und des griechischen Privatsek-
des öffentlichen und privaten Sektors für       tors müssen ebenfalls 60 Prozent ihrer
ausgewählte Länder in Tabelle 1 darge-          Forderungen abschreiben. In den vorlie-
stellt.                                         genden Berechnungen geht dieser Verlust
                                                annahmegemäß direkt als negativer Ver-
Für die öffentlichen Haushalte bedeuten         mögenseffekt in die Einkommen der pri-
die Forderungsverluste Abschreibungen           vaten Haushalte des betreffenden Jahres
in entsprechender Höhe. Abschreibungen          ein. In der Folge werden deren Konsum-
stellen buchhalterische Kosten dar, sodass      ausgaben und Wohnungsbauinvestitionen
die staatlichen Budgetdefizite der Länder,      gedämpft.
die direkt oder indirekt für Griechenland
haften, größer werden. Damit steigen in         Auch für Griechenland selbst haben der
diesen Ländern die Staatsschulden und           Staatsbankrott und die Wiedereinführung
der zu leistende Schuldendienst. Der Staat      einer eigenen Währung erhebliche wirt-
muss daher an anderer Stelle Konsolidie-        schaftliche Konsequenzen: Die neue grie-            03
Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
chische Währung wird gegenüber allen flochten sind, breiten sich Nachfragerück-
anderen Währungen abgewertet. So wie gänge eines Landes schnell auf dessen
schon bei der Höhe des Schuldenschnitts Handelspartner aus. Daraus resultiert
herrscht auch bezüglich des konkreten dann im Ergebnis ein weltweiter Rück-
Ausmaßes der Abwertung große gang der wirtschaftlichen Aktivitäten.
Unsicherheit. In den Be-
rechnungen des VIEW-
Modells wird von einer
50-prozentigen Abwer-
tung der neuen griechi-
schen Währung ausge-
gangen. Diese Abwer-
tung hat zur Folge, dass
der in der griechischen
Währung ausgedrückte
Staatsschuldenstand
steigt, da die Altschulden Griechenlands
in Euro denominiert sind. Die effektive Die übrigen drei Szenarien werden analog
Reduktion der Staatsverschuldung beträgt simuliert, d. h. es werden für alle betroffe-
deshalb nur 20 Prozent. nen Länder ein 60-prozentiger Schulden-
schnitt und eine 50-prozentige Abwertung
Als Folge der Staatspleite verlieren die der neu eingeführten Währung ange-
Kapitalmärkte jegliches Vertrauen in die nommen.
zukünftige Bonität des griechischen Staa-
tes. Der griechische Staat kann daher nur 2. Konsequenzen der Aus-
das ausgeben, was er durch Steuern und
Abgaben einnimmt. Der geplante staatli- stiegsszenarien
che Budgetsaldo liegt daher bis 2020 bei
null. Die Staatspleite und die Währungs-
umstellung führen schließlich noch zu ei- Die nachfolgend präsentierten Simulati-
ner massiven Verunsicherung der griechi- onsberechnungen des VIEW-Modells ver-
schen Konsumenten und nationaler sowie anschaulichen die Auswirkungen der vier
internationaler Investoren, was negative Szenarien für die 42 Länder dieses Mo-
Konsequenzen für den privaten Konsum dells. Die Resultate werden wie bei allen
und die privaten Investitionen hat. In An- Simulationsrechnungen von den zugrunde
lehnung an historische Beispiele (z. B. Ar- gelegten Annahmen beeinflusst, in diesem
gentinien 2001) werden in den Simulati- Fall vor allem von den konkreten Werten
zur Höhe der Schuldenschnitte und der
onsrechnungen für beide Nachfragekom-
Abwertungen. Die hier getroffenen An-
ponenten eine zehnprozentige Verringe-
nahmen sind unserer Meinung nach die
rung im Jahr 2013 und eine fünfprozenti-
derzeit beste Annäherung an mögliche
ge Reduktion im Jahr 2014 angenommen.
Entwicklungen.
Alle bisher skizzierten negativen Impulse
für die Nachfrage nach Gütern und Dienst-
leistungen beschränken sich nicht nur auf
das jeweils betreffende Land. Da die ein-
zelnen Volkswirtschaften über Exporte
und Importe intensiv miteinander ver-
04Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
Ausgehend von den
getroffenen Annah-
men lassen sich die
Konsequenzen der
vier Szenarien für
die weltwirtschaftli-
che Entwicklung im
Zeitraum von 2013
bis 2020 berechnen.
Um die Wachstums-
effekte jedes einzel-
nen Szenarios abzu-
bilden, werden die
jährlichen Einbußen
des BIP gegenüber
der Entwicklung des
„Weltreports 2012“
berechnet und an-
schließend über die
Jahre 2013 bis 2020
addiert. Die so be-
rechneten kumulier-
ten Wachstumsein-
bußen sind für alle
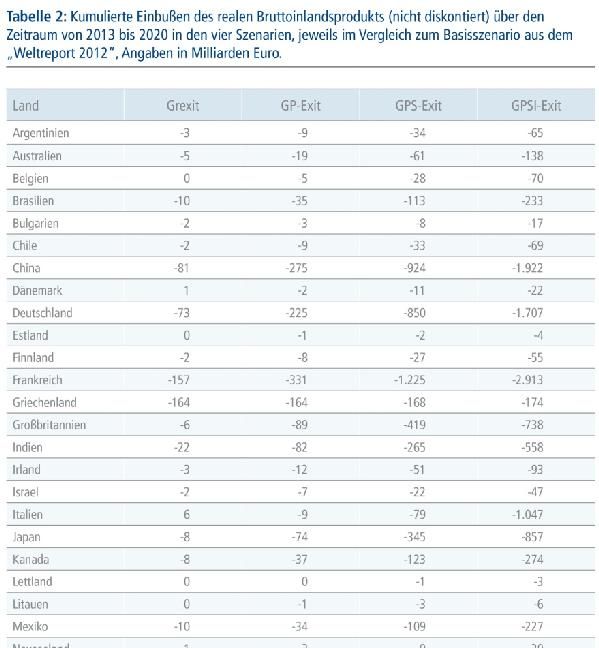
vier Szenarien in Ta-
belle 2 dargestellt.
Grexit-Szenario: Ein
Staatsbankrott und
Euro-Austritt Grie-
chenlands ist für sich
genommen sowohl
für Europa und als
auch für die Welt-
wirtschaft nur mit
geringen Wachs-
tumseffekten ver-
bunden. Die gesam-
ten BIP-Verluste der
Jahre 2013 bis 2020
in den 42 VIEW-
Ländern, die mehr
als 90 Prozent der
weltweiten Wirt-
schaftsleitung aus-
machen, würden sich
auf 674 Milliarden
05Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
Euro aufsummieren. Griechenland selbst tumsverluste auf fast 55 Prozent des BIP
trägt davon mit 164 Milliarden Euro den des Jahres 2013 auf. Für Griechenland er-
größten Anteil. In Deutschland liegen die höht sich der Wert nur noch sehr gering-
kumulierten Wachstumsverluste bei ledig- fügig im Vergleich zum Grexit-Szenario
lich 73 Milliarden Euro. Um die Bedeu- und verbleibt bei gut 94 Prozent.
tung der BIP-Einbußen für die einzelnen
Länder besser vergleichen zu können, GPS-Exit-Szenario: Bei einem gemeinsa-
werden die kumulierten Wachstumsver- men Austritt von Griechenland, Portugal
luste in Relation zum BIP des Jahres 2013 und Spanien ergeben sich weltweit spür-
gesetzt. In Griechenland betragen die ku- bare Wachstumseinbußen. In Frankreich
mulierten BIP-Verluste 94 Prozent der addieren sich die Wachstumsverluste bis
Wirtschaftsleistung des Jahres 2013, in 2020 auf über 1,2 Billionen Euro auf und
Deutschland und den USA hingegen nur in Deutschland auf über 850 Milliarden
2,9 bzw. 0,9 Prozent. Verhältnismäßig Euro. Für die vier BRIC-Staaten ergeben
stark betroffen wären Frankreich, Portugal sich kumulierte Wachstumseinbußen in
und Bulgarien, deren kumulierte BIP- Höhe von 1,4 Billionen Euro und für die
Verluste sich auf jeweils etwa 8 Prozent USA in Höhe von mehr als 1,2 Billionen
belaufen würden. Euro. Der gesamte wirtschaftliche Scha-
den der 42 VIEW-Länder liegt bei knapp
GP-Exit-Szenario: Die Auswirkungen ei- 7,9 Billionen Euro. Auch in Relation zum
nes Austritts von Griechenland und Por- BIP des Jahres 2013 steigen die kumulier-
tugal auf die weltwirtschaftliche Entwick- ten Wachstumsverluste nun stark an. Be-
lung wären spürbarer, aber immer noch sonders betroffen sind dabei Portugal
relativ gering. In diesem Szenario addie- (wegen den engen Handelsbeziehungen
ren sich die kumulierten Wachstumsver- mit Spanien) und Frankreich (unter ande-
luste der 42 VIEW-Länder zu fast 2,4 Billi- rem wegen des starken Engagements der
onen Euro auf. In Portugal selbst fielen französischen Banken in Spanien). Portu-
BIP-Einbußen in Höhe von 84 Milliarden gal weist in diesem Szenario einen BIP-
Euro an. Auch in Deutschland würde die- Verlust in Höhe von 104 Prozent in Rela-
ses Szenario mit einem kumulierten BIP- tion zum BIP des Jahres 2013 auf, gefolgt
Verlust von 225 Milliarden Euro spürbare von Griechenland (96 Prozent), Spanien
wirtschaftliche Schäden hervorrufen. Für selbst (81 Prozent) und Frankreich (65
die USA ergeben sich mit Wachstumsein- Prozent). In Deutschland liegt der ent-
bußen in Höhe von 365 Milliarden Euro sprechende Wert bei 34 Prozent, in den
absolut betrachtet sogar größere Verluste USA bei gut 11 Prozent, und in China bei
als in den europäischen Volkswirtschaf- 24 Prozent.
ten. Hohe absolute Verluste müssten zu-
dem Frankreich mit 331 Milliarden Euro
und China mit 275 Milliarden Euro hin-
nehmen. Diese Größen relativieren sich
jedoch beim Blick auf die Wachstumsver-
lust in Relation zum BIP des Jahres 2013:
In den USA und in Deutschland belaufen
sich die kumulierten BIP-Einbußen auf 3,3
bzw. 9,1 Prozent des BIP des Jahres 2013.
In Frankreich (17,6 Prozent) ist der ent-
sprechende Wert spürbar höher. In Portu-
06 gal hingegen addieren sich die Wachs-Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
GPSI-Exit-Szenario: Der gemeinsame ben, ist jedoch nicht absehbar. Denkbar ist
Austritt aller vier Krisenländer würde einerseits, dass dieser Schritt den übrigen
schließlich eine weltweite Rezession her- südeuropäischen Krisenstaaten nachhaltig
vorrufen und für die 42 VIEW-Länder bis signalisiert, dass sie ohne massive eigene
2020 einen Wachstumsverlust in Höhe Anstrengungen nicht mehr davon ausge-
von fast 17,2 Billionen Euro nach sich zie- hen können, die erhofften Finanzhilfen zu
hen. Absolut betrachtet wären die Verlus- erhalten. Dies könnte den Widerstand ge-
te in Frankreich (2,9 Billionen Euro), den gen harte, aber notwendige Reformen ver-
USA (2,8 Billionen Euro), China (1,9 Billi- ringern und so zur Lösung der Euro-Krise
onen Euro) und Deutschland mit rund 1,7 beitragen. Es ist aber anderseits nicht
Billionen Euro am größten. Frankreich auszuschließen, dass ein griechischer
würde unter anderem wegen der hohen Staatsbankrott zu Kapitalmarktreaktionen
Kreditvergabe der heimischen Banken be- und Spekulationen führt, die Portugal,
sonders stark unter dem zusätzlichen ita- Spanien und schließlich auch Italien in
lienischen Staatsbankrott und Euro- einen Staatsbankrott führen. Dies würde
Austritt leiden: Die aufsummierten die Weltwirtschaft in eine tiefe Rezession
Wachstumsverluste erreichen einen Wert stürzen, die auch vor außereuropäischen
von 154 Prozent der Wirtschaftsleistung Volkswirtschaften keinen Halt machen
des Jahres 2013. In Italien selbst liegt der würde. Neben den rein ökonomischen
kumulierte BIP-Verlust mit rund 75 Pro- Konsequenzen ist dann auch mit erhebli-
zent des BIP des Jahres 2013 etwas über chen sozialen Spannungen und politi-
dem entsprechenden Wert Deutschlands schen Instabilitäten zu rechnen – vor al-
(69 Prozent). Für die USA ergibt sich ein lem in den Ländern, die aus dem Euro
Wert von knapp 25 Prozent und für China ausscheiden, aber auch in anderen
von rund 49 Prozent. Volkswirtschaften. Die Gefahr von Domi-
no-Effekten durch einen Austritt Griechen-
Ein derart starker Einbruch des realen BIP lands mit den Folgen einer länger andau-
führt zwangsläufig zu einem Anstieg der ernden weltweiten Rezession ist also ge-
Arbeitslosigkeit. Im GPSI-Exit-Szenario ist geben. Will sich die internationale Staa-
beispielsweise Deutschlands Erwerbslo- tengemeinschaft - auch außerhalb Europas
senquote in den Jahren 2015 und 2016 - dieser Gefahr nicht aussetzen, sollte sie
rund 2,5 bzw. 2,2 Prozentpunkte höher als ihre Anstrengungen zur Stabilisierung der
im Basisszenario. In den restlichen Jahren Währungsunion konsequent beibehalten.
des hier betrachteten Zeitraums liegt die
deutsche Erwerbslosenquote 0,5 bis 1,7
Prozentpunkte über den Werten des Ba-
sisszenarios.
3. Wirtschaftspolitische
Konsequenzen
Ein Staatsbankrott in Griechenland inklu-
sive eines Austritts Griechenlands aus
dem Euro wäre für sich genommen für die
Weltwirtschaft ökonomisch verkraftbar.
Welche Folgewirkungen sich daraus erge- 07Policy Brief 2012/04: Die Vermessung der SMW
Zukunft Soziale Marktwirtschaft Policy Brief # 2012/06
Der „Index moderner sozialer Marktwirtschaften“ (MSMW-
Index) definiert und misst die Eigenschaften der modernen
sozialen Marktwirtschaft im internationalen Vergleich. Im
Gegensatz zu anderen Indizes, die die Wirtschaftsleistung
messen, setzt der MSMW-Index bei den Institutionen und
Konstruktionsmerkmalen moderner Marktwirtschaften an.
Unter anderem könnte der Index die Europäische Union da-
hingehend anleiten, dass sie die „wettbewerbsfähige soziale
Marktwirtschaft“ erreicht, die sie im Vertrag von Lissabon als
ihre gewünschte Wirtschaftsordnung bezeichnet.
Policy Brief 2012/05: Maastricht 2.0
Die gegenwärtigen Verschuldungsregeln der Europäischen
Union behandeln alle Länder gleich. Der hier skizzierte Alter-
nativvorschlag der Bertelsmann Stiftung und Prognos AG
berücksichtigt länderspezifische Gegebenheiten, ohne dabei
willkürlich zu sein. Diese Regel ist wachstumsfreundlicher als
die europäische Schuldenbremse. Bis 2030 addieren sich die
realen Wachstumsgewinne gegenüber der europäischen
Schuldenbremse auf mehr als 450 Mrd. Euro. Deutschland
profitiert am stärksten von der neuen Regelung wegen des
höheren Wirtschaftswachstums in den Partnerländern.
V.i.S.d.P Demnächst erscheint:
Bertelsmann Stiftung
Carl-Bertelsmann-Straße 256 • Laura Naegele, Claire Dhéret und Eric
D-33311 Gütersloh Thode, „Bessere Beschäftigungschancen
www.bertelsmann-stiftung.de
für ältere Arbeitskräfte“
Dr. Thieß Petersen
Telefon: +49 5241 81-81218
thiess.petersen@bertelsmann-stiftung.de
Eric Thode
Telefon: +49 5241 81-81581
eric.thode@bertelsmann-stiftung.de
08 ISSN-Nummer: 2191-2459Sie können auch lesen


