US-Handelspolitik / US-Section 232
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
31.05.2018

US-Handelspolitik / US-Section 232

                                             1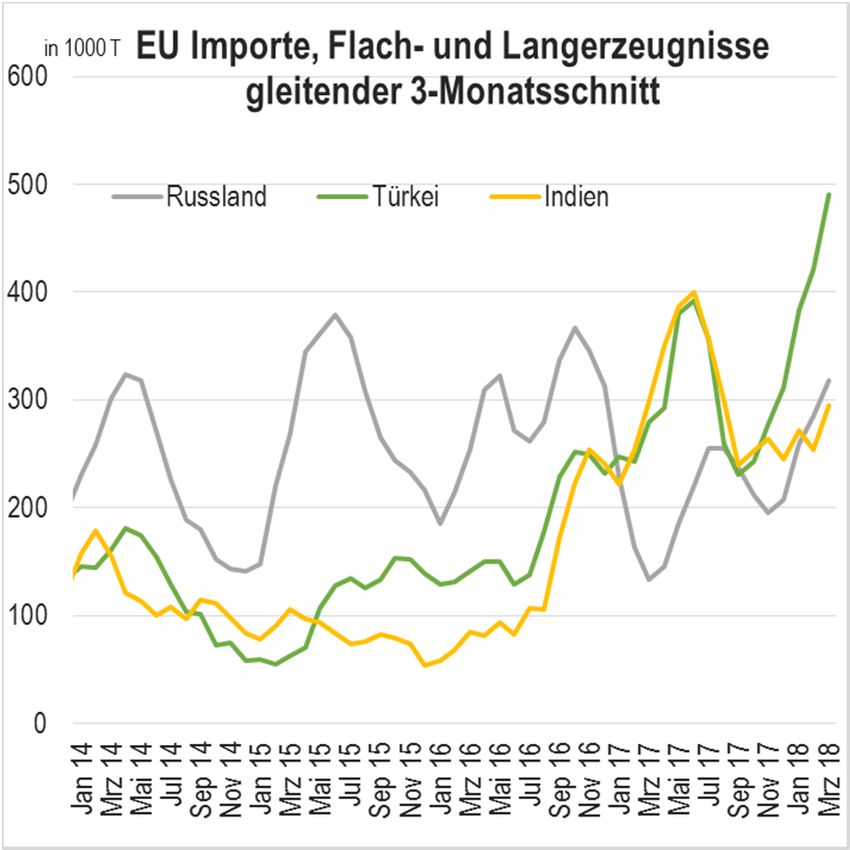
31.05.2018

Sachstand

 › Am 23. März 2018 wurde von den USA ein pauschaler Zoll in Höhe von
   25% auf Stahlimporte auf der Grundlage von US-Section 232 (Bedrohung
   der nationalen Sicherheit) verhängt.
 › Am 30. April 2018 wurde eine weitere Zollbefreiung bis zum 1. Juni 2018
   für die EU, Kanada und Mexiko verkündet. Mit Mexiko und Kanada
   verhandeln die USA im Rahmen der NAFTA-Gespräche weiter.
 › Argentinien, Australien, Brasilien und Südkorea haben innerhalb der
   Nachverhandlungsfrist erfolgreich über dauerhafte Ausnahmeregelungen
   verhandelt. Dabei wurde einer Kontingentierung der Stahlexporte in die USA
   zugestimmt.
 › Die EU-Kommission hat öffentlich geäußert, dass sie nicht bereit sei, sich auf
   eine freiwillige Begrenzung der Exporte in Richtung USA einzulassen. Dies
   werde nicht konform mit dem WTO-Recht sein.
 › Am 26. März 2018 hat die Europäische Kommission die Eröffnung eines
   Safeguard-Verfahrens zum Schutz der EU-Stahlindustrie bekannt gegeben.

                                                                          Seite 2

                                                                                            2
31.05.2018

Bedeutung der Stahlexporte Deutschlands und der EU in
die USA (Steel Mill Products*)

    Deutschland: Drittland-Ausfuhr                                   EU-28 Ausfuhr Gesamt
      Gesamt 2017 Anteile in %                                         2017 Anteile in %

                                           Europa ohne EU/GUS
             18%
                                           USA                        29%                       28%
                                30%
       5%                                  Asien o. N. u. M. Osten

      5%           6,2 Mio. t              Afrika                              30,6 Mio. t
                                           GUS                       4%
            20%                                                           9%                     16%
                            22%            Übrige
                                                                                 14%
                                                                                           Quelle: Amtl. Außenhandelsstatistik

Die USA sind für die Stahlindustrie in Deutschland der wichtigste Markt außerhalb der EU. Rund 1,3 Mio.
Tonnen Stahl fließen in das Land. Das entspricht 4 % der Gesamtexporte Deutschlands bzw. 22 % der
deutschen Exporte in Nicht-EU-Länder (Drittlandexporte).
                                                                      *Walzstahl, Stahlrohre und geschmiedetes Material

                                                                                                                     Seite 3

                                                                                                                                         3
31.05.2018

Der EU-Stahlhandel verläuft seit vielen Jahren
störungsfrei!

  Steel mill products:                                                             In Kraft befindliche AD-Maßnahmen der
  Exporte 2017                                                                     USA im Stahlbereich am 31.12.2017: 125
                            0,4 Mio. t                                                                                  Deutschland: 3

                                                                                                  Rest:
                                                                                                   122

                                                                                   ›    Der Anteil der in Kraft befindlichen
                             5,0Mio. t                                                  Antidumpingzölle gegen Deutschland an
                                                                                        den gesamten AD-Maßnahmen der USA
                                                                                        im Stahlbereich liegt bei nur ca. 2 %
                               Quelle. amtl. Außenhandelsstatistik, International Trade Administration: Global Steel Trade Monitor; WV Stahl

  ›   Es bestehen keine Importzölle auf Walzstahllieferungen.
  ›   Deutsche Unternehmen waren bislang nur selten das Ziel von US-Antidumpingmaßnahmen.
  ›   Der deutsche Exportüberschuss der Stahlindustrie basiert somit allein auf Wettbewerbsstärke und
      qualitativen Vorteilen deutscher Stahlprodukte.

                                                                                                  Seite 4

                                                                                                                                                       4
31.05.2018

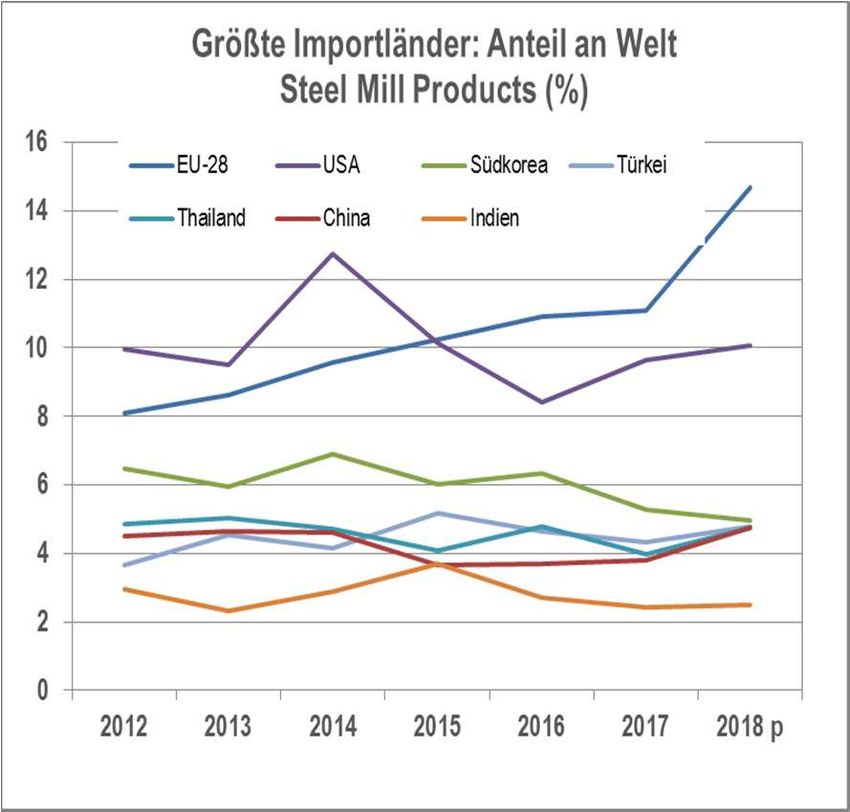
Aktuelle Importtendenzen: EU als größter Importmarkt
hatte zuletzt die höchsten Zuwächse

               TOP-10 Stahl-Importländer
       (2017, in Millionen Tonnen Steel Mill-Products)
  40
         35

                 19
                        16      14    14
                                           12   11
                                                     9
                                                         7

Quelle: Amtl. Außenhandelsstatistik

 › Die EU steht im Fokus der drohenden Umleitungseffekte.

                                                             Seite 5

                                                                               5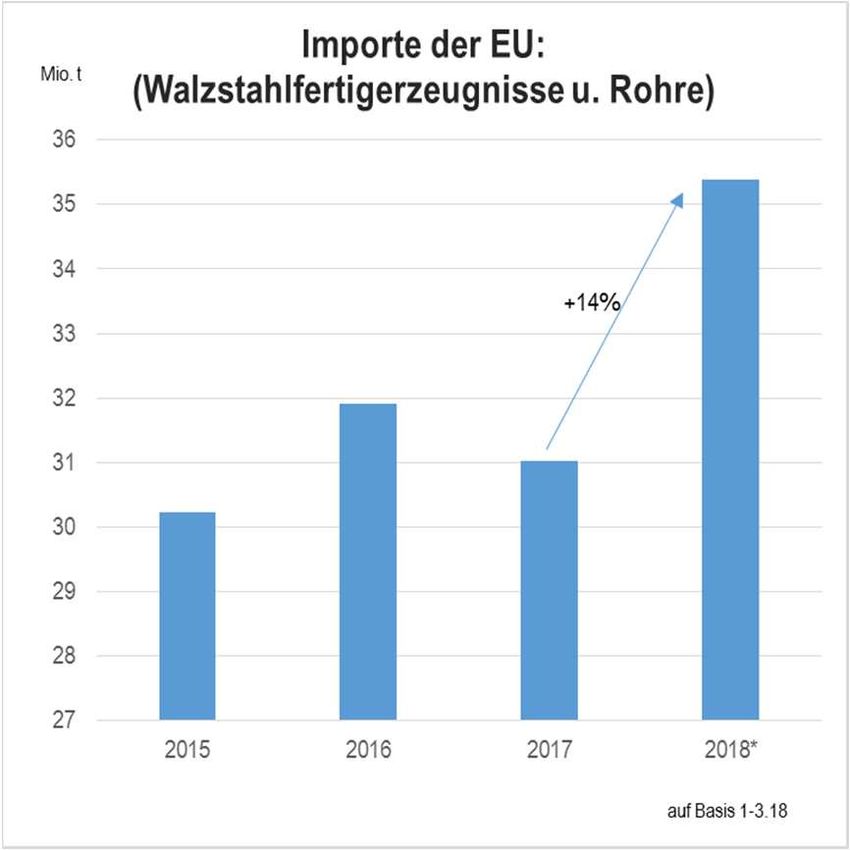
31.05.2018

    Vorläufige Zolldaten belegen erste Umleitungseffekte

Quelle: Amtlich Außenhandelsstatistik, Vorläufige Importüberwachung der Europäischen Kommission für Lang- und Flacherzeugnisse

•    Es zeigen sich bereits deutliche Importsteigerungen am äußeren Rand.
•    Länder, die nicht von den US-Maßnahmen ausgenommen wurden, zeigen kräftige Liefersteigerungen in
     den EU-Raum.
                                                                                                                                 Seite 6

                                                                                                                                                   6
31.05.2018

Größte Stahl-Importeure in den US-Markt
                                                   Größte Importeure in die USA 2017
                                                 Steel Mill Products (Mio. t) (Gesamt: 35,3)
         Kanada                                                                    5,9

                EU                                                           5,0

        Brasilien                                                      4,7
                         ca. 1 Mio. t
       Südkorea          weiterhin betroffen                     3,4

          Mexiko                                                3,3

       Russland                                           2,9                            Von US Zöllen Section 232 erfasst
           Türkei                                   2,0

           Japan                                  1,7                                    13,6 Mio.t

          Taiwan                           1,2                                                        39%

            China                      0,9                                                                    61%
           Indien                    0,8                                                                             21,7 Mio. t
         Vietnam                   0,7
                                                                                             ausgenommen    nicht ausgenommen
  Quelle: amtl. Außenhandelsstatistik

  Sollte es zu einer Verhandlungslösung nach südkoreanischem Muster für die temporär befreiten Länder
  kommen, wären 50 % der US-Importe von Maßnahmen betroffen. Es drohen Umleitungseffekte in diesem
  Fall von bis zu 20 Mio. Tonnen.
                                                                                                                     Seite 7

                                                                                                                                           7
31.05.2018

Umleitungseffekte in die EU sind wahrscheinlich
US-Importeure bereits auf                       Ähnliche Abnehmerstrukturen
dem EU-Markt etabliert                          in beiden Ländern                              Verwundbarer EU-Stahlmarkt
          Bedeutende Stahlimporteure            USA: Anteil der Sektoren am Stahlbedarf 2017   Europäische Union
                ... der EU      2017*             Elektr.
                                                               übrige
                                                                2%                              ungeschützter offener
              (Mio. t Steel Mill Products)         Aus-
        7,7                                                                        Bau          Wirtschaftsraum
                                                 rüstung
                       4,9                          3%                             41%          keine Handelsrestriktionen
                                        4,1     Haus-                                           kein Importzoll auf Stahlprodukte
                                                halts-           Metallware
                                                waren                n
                                                  4%                11%             Auto
                                                                        Maschi-     25%
   Russland Türkei                     Indien                            nen
  *) ohne EU-Binnenhandel                                                14%
                                                Quelle: AISI

              ... der USA 2017*                  EU: Anteil der Sektoren am Stahlbedarf 2017
           (Mio. t Steel Mill Products)         übrige
                                                 3%                               Bau
        2,9                                     Haus-                             40%
                       2,0                      halts-
                                        0,8     waren
                                                 4%             Metall-
                                                                waren
                                                                 16% Maschi-        Auto
   Russland Türkei                     Indien                                       21%
                                                                          nen
  *) ohne Importe aus Mexiko und Kanada
                                                                          16%
 Quelle: Amtl. Außenhandelsstatistik             Quelle: Eurofer und eigene Berechnungen

  Ein erheblicher Teil der umgeleiteten Mengen wird in den EU-Raum fließen. Damit droht ein Importanstieg von
  mehreren Millionen Tonnen.
                                                                                                                        Seite 8

                                                                                                                                            8
31.05.2018

Wirtschaftliches Umfeld: EU-Stahlkonjunktur ist trotz
leichter Erholung noch immer fragil
                     Marktversorgung EU-28                                  EU-28: Auslastung der Rohstahlkapazitäten
                           (in Millionen Tonnen)                                       (in % der effektiven Vollauslastung)
200                                                                    100%
       186
180                                                                    90%       87%
                                   -14%                                                                  -7%                                81%
160                                                                    80%
                                                                 160
140                                                                    70%

120                                                                    60%
        08     09     10      11   12     13   14     15   16     17            08      09   10     11    12         13   14     15   16     17
 Quelle: Eurofer                                                       Quelle: Worldsteel (Rohstahlproduktion), OECD (Kapazität)

             EU-Stahlimporte aus Dritten Ländern                                                  EU-Stahlexporte
                    (Mio. Tonnen, Steel Mill Products)                                  (Mio. Tonnen, Steel Mill Products)
45                                                                     40
                                               40,1             40,4             36,5          36,5
40
                                   36,8                                35                                     33,1
35                                                                             -22%
                       31,0                                +59%                                                                            30,6
                                                                       30
30        27,5
                                                                                                                          29,5
25                                                                     25
          2013          2014           2015        2016     2017                2013         2014             2015        2016         2017
 Quelle: Amtl. Außenhandelsstatistik                                    Quelle: Amtl. Außenhandelsstatistik

  Die EU-Stahlimportkrise ist noch nicht überwunden. Eine erneute Eskalation wäre eine ernste Bedrohung
  für die Stahlindustrie in Deutschland und der EU.
                                                                                                                                       Seite 9

                                                                                                                                                          9
31.05.2018
Safeguards zur Vermeidung von Handelsumlenkungen
Safeguard-Verfahren
Abschottung durch Die EU Kommission muss beweisen, dass der Importanstieg
(1) beträchtlich ist,
Section 232 (2) eine bedeutende Schädigung für die EU-Industrie verursacht
wurde oder die Gefahr einer bedeutenden Schädigung droht,
(3) auf unvorhergesehene Entwicklungen zurückzuführen ist,
(4) Safeguards im EU-Interesse sind.
› gelten für alle Importe eines Produkts, unabhängig von der
Herkunft
› sind deshalb nicht diskriminierend
› führen nicht zu Retorsionsmaßnahmen
› einziges Instrument, das Handelsumlenkungen vermeiden kann
und WTO-konform ist
Ziel der Safeguard-Maßnahme:
› Eingrenzung von Verwerfungen aus US-Maßnahmen im EU-Markt
› keine Abschottung des EU Stahlmarktes
› Einführung von nichtdiskriminierenden Länderkontingenten
› Zölle würden somit nur dann greifen, wenn diese Importmengen
überschritten werden (tariff quota)
Quelle: WV Stahl
Die Stahlindustrie begrüßt, dass die Europäische Kommission am 26. März 2018 ein Safeguard-Verfahren eröffnet
hat.
Seite 10
1031.05.2018
Bestehende Handelsschutzmaßnahmen der EU
bieten keinen Schutz vor Umlenkungseffekten
Größte Stahlimporteure in die USA Bestehende Antidumping
- Steel mill products 2017 (Mio t) - /Antisubventions-Maßnahmen
der EU (Anzahl: 24)
Vietnam;
Indien;0,7
China; 0,8 Rest; 2,8
Kanada; Rest ; China;
0,9 11
Quelle: EU Kommission und Außenhandelsstatistik
5,9 8
Taiwan;
1,2 EU; 5
Japan;
1,7
Türkei;
2
Russ- Indien;
land; 2,9
Brasilien 2
; 4,7 Russ-
Mexiko; Süd-
3,3 korea; land ;
3,4 3
Gegen die Lieferländer, von denen Handelsumlenkungen zu erwarten sind, bestehen in der EU fast keine
Handelsschutzmaßnahmen.
So richtet sich ein Großteil der bestehenden EU-Handelsschutzmaßnahmen gegen China. Chinesische
Stahlimporte spielen in den USA fast nur eine untergeordnete Rolle.
Seite 11
1131.05.2018
Reaktionen auf die US-Sec. 232 Strafzölle im
Stahlbereich - Beispiele
USA:
(28.3.2018) Section 232
(nationale Sicherheit)
Zollsatz v. 25 % auf Stahlprodukte
EU:
Einleitung eines
Kanada: Safeguardverfahrens (26.3.2018)
Russland:
Geplante Verschärfung des WTO-Beschwerde
WTO-Beschwerde
nationalen Handelsschutzes zum
Schutz vor steigenden Importen durch
Handelsumleitungen
China:
WTO-Beschwerde
Costa Rica: Vergeltungsmaßnahmen: Zölle auf 128 US-
Einleitung eines Safeguard- Produkte im Wert von 3 Mrd USD (zwischen
Indien:
Verfahrens Stabstahl, Profile (2018/03) 15% auf Nahtlosrohre und 25 % auf Aluschrott)
WTO-
Türkei: Beschwerde
Einleitung eines
Safeguardverfahrens (27.4.2018)
auf Flachstahl, Walzdraht, Stabstahl,
Profile, Schienen Rohre, Rostfrei Flach
* Quelle: WTO, Pressemitteilungen, WV Stahl
Seite 12
1231.05.2018
Strukturkrise beim Stahl bleibt bestehen – laut OECD
belaufen sich die Überkapazitäten auf fast 600 Mio. t
Welt: Angebot und Produktion Zunahme der Rohstahlkapazität nach Regionen
(Millionen Tonnen) (2010-2017, in Millionen Tonnen)
2 600
2 400 248
48
2 200
47 China
47 Rest Asien
2 000 +576 Mio. t Indien
6 Mittl. Osten
1 800 6 GUS
+460 Mio. t Türkei
1 600 6 Afrika
-4 Japan
Rohstahlkapazität, nominal EU 28
1 400 -25
Rohstahlerzeugung
1 200
2010 2011 2012 2013 2014 2015 2016 2017 -50 0 50 100 150 200 250 300 350 400
Quelle: OECD (März. 2018)
Quelle: OECD, März 2018 (Kapazitäten) und worldsteel (Produktion)
Auf China entfallen rund 60 % des weltweiten Kapazitätsaufbaus zwischen 2010 und 2017.
Seite 13
1331.05.2018
Global Forum on Steel Excess Capacity: Neue multi-
laterale Kooperationsarchitektur für die globale Stahl-
industrie
OECD-Länder (G20-Mitglieder) Interessierte OECD-Länder (Nicht-G20-Mitglieder)
Rohstahlproduktion 2016 (Mio. Tonnen) Rohstahlproduktion 2016 (Mio. Tonnen)
China 808,4
Spanien 13,6
Europäische Union 162,1
Japan 104,8 Polen 9,0
Indien 95,6 Belgien 7,7
USA 78,5
Russland 70,8 Österreich 7,4
Südkorea 68,6 Niederlande 6,9
Deutschland 42,1
Türkei 33,2 Slowakei 4,8
Brasilien 31,3 Schweden 4,6
Italien 23,4 Anteil Welt: 93%
Finnland 4,1
Mexiko 18,8
Frankreich 14,4 Luxemburg 2,2
Kanada 12,6 Anteil Welt: 4%
Schweiz 1,5
UK 7,6
Südafrika 6,1 Ungarn 1,3
Saudi Arabien 5,5 Griechenl… 1,2
Australien 5,3
Indonesien 5,0 Norwegen 0,6
Argentinien 4,1 Quelle: Worldsteel
Die gemeinsamen Anstrengungen zum Abbau globaler Überkapazitäten im Rahmen des Globalen Forums
der G20 müssen fortgesetzt bzw. intensiviert werden.
Seite 14
1431.05.2018
Handlungsempfehlungen des Global Forum on
Steel Excess Capacity
Sicherstellung Beseitigung von Herstellung eines Level-
marktwirtschaftlicher Subventionen und allen Playing-Fields für alle
Rahmenbedingungen sonstigen staatlichen Marktteilnehmer im
Unterstützungsmaßnahmen Stahlbereich
Abfederung sozialer Effekte Staatliche Schließungsziele Fusionen sollen im Einklang
bei Restrukturierungen im müssen begleitet werden von mit marktwirtschaftlichen
Stahlbereich marktwirtschaftlichen Prinzipien stehen
Reformen
Abkehr von Schaffung von Transparenz, Überwachung und
Exportfinanzierungen, die zu vor allem über politische Anpassung der
Überkapazitäten im Anpassungs- und Maßnahmen durch das
Stahlbereich beitragen Stützungsmaßnahmen Globale Stahlforum
Quelle: GFSEC, Fortschrittsbericht v. 30.11.2017
Seite 15
1531.05.2018
Schlussfolgerungen
› EU-Kommission und Bundesregierung müssen sich weiter dafür einsetzen, die EU
dauerhaft von den US-Maßnahmen zu befreien.
› Die Stahlindustrie in Deutschland spricht sich gegen eine „freiwillige“
Selbstbeschränkung der EU-Lieferungen in die USA aus, so wie es andere
Länder akzeptiert haben. Sie stützt damit den Kurs der EU bzw. der
Bundesregierung.
› Gleichzeitig muss die EU konsequent ihre Stahlindustrie vor den zu erwartenden
Handelsumlenkungen schützen. Erste Importeffekte sind bereits deutlich zu
spüren. Unabhängig wie die Verhandlungen mit den USA ausgehen, bleibt der EU-
Markt durch die partielle Abschottung des US-Marktes weiterhin substantielle
Risiken ausgesetzt.
› Die Stahlindustrie begrüßt, dass am 26. März 2018 die Europäische Kommission
ein Schutzklauselverfahren (Safeguard) eröffnet hat, das nahezu alle von den
US-Maßnahmen betroffenen Produktgruppen abdeckt. Ein solches Instrument
basiert auf den Regeln der WTO, ist nicht-diskriminierend und unterscheidet sich
daher deutlich von den WTO-widrigen Strafzöllen der USA.
› Die gemeinsamen Anstrengungen mit den USA zum Abbau der globalen
Überkapazitäten im Rahmen des Globalen Stahlforums der G20, müssen
fortzusetzt bzw. intensiviert werden.
Seite 16
1631.05.2018
US-Handelspolitik / US-Section 232
Disclaimer:
Es wird keine Gewähr für die Richtigkeit der Angaben
übernommen. Die Präsentation darf nur zu
rechtmäßigen Zwecken verwendet werden. Die
Verwendung der Präsentation erfolgt in eigener
Verantwortung des Verwenders.
17Sie können auch lesen


