Der HEV Region Thun heisst Sie herzlich willkommen zum Herbstanlass 2018 - Thema: Älter werden mit Ihrem Eigenheim - HEV Thun
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Der HEV Region Thun heisst Sie herzlich
  willkommen zum Herbstanlass 2018.

                  Thema:

      Älter werden mit Ihrem Eigenheim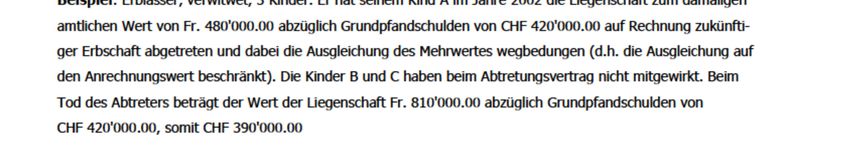
Teil 1 - Finanzierung
        Als Referent begrüssen wir
              Martin Zysset
Niederlassungsleiter VZ Vermögenszentrum
                 Bälliz 48
                3600 Thun
Inhalt
1. Das VZ VermögensZentrum

2. Planung der Pensionierung generell

3. Rente vs. Kapital im Kontext mit einem Grundstück

4. Hypotheken im Alter: Worauf muss ich achten?
Was macht das VZ VermögensZentrum
                         Pensionierungs-
                           beratungen

  Bewirtschaftung
                                                   Nachlass-
 von Wertschriften-
                                                   planungen
      depots

                                           Liegenschafts-
        Steuern sparen
                                           finanzierungen
25 Jahre Expertise in Pensionierungsfragen
• Gegründet 1993 als unabhängiger Finanzdienstleister

• Führend in der Schweiz als Berater für Pensionierungsfragen

• Jährlich planen über 6000 Kunden ihre Pensionierung
  und die Zeit danach mit dem VZ VermögensZentrum

• Erfolg dank Unabhängigkeit und fundierter Fachkenntnis

• Seit mehreren Jahren vom Wirtschaftsmagazin «Bilanz» prämiert.
  2018 gekürt zum «langjähriger Qualitätsleader»
Inhalt
1. Das VZ VermögensZentrum

2. Planung der Pensionierung generell

3. Rente vs. Kapital im Kontext mit einem Grundstück

4. Hypotheken im Alter: Worauf muss ich achten?
Typische Fragen bei der Pensionierung
AHV

• Wie hoch ist meine Rente?
• Was passiert bei einer Frühpensionierung?
• Wie wirken sich Beitragslücken aus?

Pensionskasse

• Soll ich die Rente oder das Kapital beziehen?
• Wann lohnt sich ein Einkauf?
• Wie wirken sich Zins- und Umwandlungssätze auf meine Rente aus?
Typische Fragen bei der Pensionierung
Steuern

• Wie verändert sich die Steuersituation nach Pensionierung?
• Wie kann ich Steuern sparen?
• Wie hoch sind die Steuern beim Bezug von Vorsorgegeldern?

Liegenschaft / Hypotheken

• Soll ich meine Hypothek amortisieren?
• Welche Hypothekarstrategie ist jetzt sinnvoll?
• Rechnet sich ein Renditeobjekt?
Steuersituation vor und nach Pensionierung
Einkünfte             Vorher   Nachher Abzüge              Vorher   Nachher

Einkommen Mann          86       -     Berufsauslagen        10       -
Einkommen Frau          34       -     Versich.prämien        5       7
AHV-Renten              -       42     Säule 3a-Beiträge     14       -
PK-Renten               -       48     Schuldzinsen          12      12
Eigenmietwert           20      20     Zweiverdiener          2       -
Wertschriftenertrag      4       4     Allgemeiner Abzug     10      10

Total                  144     114     Steuerbares Eink.     91      85
Auszahlung von Vorsorgekapitalien
Bezug               Jahr       Alter     Vorsorgegefäss   Kapital   Steuer

Einmalig            2020       64        Diverse          800’000   75’300

Gestaffelt          2018       62        Säule 3a Frau     50’000    1’700
                    2019       63        PK Frau          300’000   21’000
                    2020       64        PK Mann          400’000   30’900
                    2021       65        Säule 3a Mann     50’000    1’700

                                                          800’000   55’300

Steuereinsparung mit Staffelung über verschiedene Jahre             20’000
Inhalt 1. Das VZ VermögensZentrum 2. Planung der Pensionierung generell 3. Rente vs. Kapital im Kontext mit einem Grundstück 4. Hypotheken im Alter: Worauf muss ich achten?
Rente vs. Kapital: Kriterien im Vergleich
Kriterien        Rentenbezug               Kapitalbezug
Sicherheit       Hohe Sicherheit           Sicherheit abhängig von
                                           Strategie
Flexibilität     Keine Flexibilität        Hohe Flexibilität
Einkommenshöhe   6.8% Umwandlungssatz      3-6% Ertrag/Entnahme je
                                           nach Einkommenskonzept
Steuern
• Auszahlung     Keine Auszahlung          Einmalige Besteuerung
• Einkommen      Rente zu 100% steuerbar   Einkom. zu 0-100% steuerbar
Hinterbliebene
• Ehepartner     60% der Altersrente       Bis 100% des Einkommens
• Kinder         Keine Ansprüche           Gemäss Erbrecht/Testament
Finanzierungsregeln bei Hypotheken
1’000‘000 350‘000 Tragbarkeit
Hypothekarzinsen (5%) 32’500 CHF
Unterhalts-/Nebenkosten (1%) 10’000 CHF
650‘000
Eigenkapital Wohnkosten 42’500 CHF
Erforderliches Einkommen 127’500 CHF
(Wohnkosten max. 1/3 des Einkommens)
Finanzierbarkeit
Mindestens 20% Eigenkapital; nach Erwerbs-
Wert Immobilie Hypothek aufgabe darf Hypothek max. 2/3 betragen.Berechnung der Tragbarkeit
Aktuell nach Pensionierung
Berechnung der Kosten
Zinsen 0,6 Mio. CHF x 5,0% 30’000 30’000
Nebenkosten und Unterhalt: 1,5 Mio CHF x 1,0% 15’000 15’000
Total Wohnkosten 45’000 45’000
Einkommen
Erwerbseinkommen 150’000 -
Renteneinkommen - 90’000
Total Einkommen 150’000 90’000
Verhältnis Wohnkosten zum Einkommen, max. 33% 30% 50%Lösungsvariante 1, Optimierung Kennzahlen
Klassisch Optimiert
Berechnung der Kosten Hypothek um
Zinsen 0,6 Mio. CHF x 5,0% 30’000 - 200’000 CHF
Zinsen 0,4 Mio. CHF x 5,0% - 20’000 reduzieren
Nebenkosten und Unterhalt: 1,5 Mio CHF x 1,0% 15’000 15’000
Total kalkulatorische Wohnkosten 45’000 35’000
~100’000 CHF
weniger
Einkommen
Kapitalbezug
Renteneinkommen 90’000 90’000
Höhere PK-Rente 6’000 Zusätzlicher
Kinder werden Solidarschuldner 20’000 Schuldner
Total kalkulatorisches Einkommen 90’000 116’000 akzeptiert
Verhältnis Wohnkosten zum Einkommen, max. 33% 50% 30%Lösungsvariante 2, Kapitalverzehr
Klassisch Kapitalverzehr
Berechnung der Kosten
Zinsen 0,6 Mio. CHF x 5,0% 30’000 30’000
Nebenkosten und Unterhalt: 1,5 Mio CHF x 1,0% 15’000 15’000
Total kalkulatorische Wohnkosten 45’000 45’000
Einkommen
Renteneinkommen 90’000 90’000
Wertschriftenerträge (z.B. 900’000 x 2,0%) 18’000 -
Vermögensertrag und Kapitalverzehr
(z.B. 900’000 auf 25 Jahre, Ø 2,0% Rendite) 46’000
Total kalkulatorisches Einkommen 108’000 136’000
Verhältnis Wohnkosten zum Einkommen, max. 33% 42% 33%Inhalt 1. Das VZ VermögensZentrum 2. Planung der Pensionierung generell 3. Rente vs. Kapital im Kontext mit einem Grundstück 4. Hypotheken im Alter: Worauf muss ich achten?
Möglichkeiten mit bestehendem Eigenheim
Verkaufen     + Zukünftig weniger Aufwand, tiefere Wohnkosten
              + Flüssige Mittel werden frei / evtl. kann Gewinn realisiert werden
              - Eigenheim bleibt nicht in der Familie

Vermieten     + Eigenheim bleibt in der Familie
              + Mieterträge als Einnahmequelle
              - Aufwand für die Vermietung und den Unterhalt der Liegenschaft
              - Es werden keine flüssigen Mittel frei
              - Erschwerte Hypothekenvergabe für Renditeobjekte

Verschenken   + Eigenheim bleibt in der Familie
              + Wohnrecht o. Nutzniessung möglich (Verbleib in Liegenschaft)
              - Keine flüssigen Mittel werden frei/ keine Mieteinnahmen
              - Keine Verfügungsgewalt über die Liegenschaft (Vermögensteil)
Mögliche Wohnformen in der Zukunft
Kauf anderes + Autonomer Eigentümer bleiben
Objekt + Individuelle Gestaltung oder Aus- und Umbau möglich
- Eigentümer bleiben und dadurch weniger Flexibilität
- Keine flüssigen Mittel zur Einkommenssicherstellung
- Schwierige Übergangsfinanzierung
Miete + Hohe Flexibilität
+ Flüssige Mittel zur Einkommenssicherstellung
- Abhängigkeit vom Vermieter
- Individuelle Gestaltung o. Aus- und Umbau evtl. nicht möglich
Nutzniessung / + Verbleib in der bisherigen Liegenschaft möglich
Wohnrecht + Verschiedene Ausgestaltungsmöglichkeiten
(bei Schenkung) - Berührungspunkte und Abhängigkeiten vom Eigentümer
- «Innerfamiliäre Verstrickungen» und kein GeldflussEnde des 1. Teils - Finanzierung
Ich danke Ihnen für Ihre Aufmerksamkeit.
Martin Zysset
Niederlassungsleiter VZ Vermögenszentrum
Bälliz 48
3600 ThunTeil 2 - Rechtlicher Bereich
Als Referentin begrüssen wir:
Barbara Berger Rawyler
Notarin
Die Kanzlei, Bahnhofstrasse 6, 3600 ThunZeit
Urteilsfähigkeit Urteilsunfähigkeit
Informationen
einholen
Krankheit /
Tod
Vorkehrungen
Unfall
treffen:
LebenThemen 1. Vollmachten 2. Vorsorgeauftrag 3. Patientenverfügung 4. Anordnungen für den Todesfall 5. Begünstigung des überlebenden Ehegatten (Ehevertrag, Testament / Erbvertrag) 6. Schenkung an Nachkommen
Zeit
Urteilsfähigkeit                 Urteilsunfähigkeit

     Vollmachten

Informationen
einholen
                   Krankheit /

                                                      Tod
Vorkehrungen
                   Unfall

treffen:

                Leben
1. Vollmachten Können in einfacher Schriftform erteilt werden; bei Banken Formular Sind sofort wirksam Sind dort anwendbar, wo sich eine urteilsfähige Person vertreten lassen will. Vollmachten verlieren grundsätzlich nach Wegfall der Urteilsfähigkeit des Vollmachtgebers ihre Wirkung (insbesondere bei Banken und Versicherungen) Geeignet für Alltagsgeschäfte im Übergang von Urteilsfähigkeit zu Urteilsunfähigkeit Falls Urteilsfähigkeit nicht mehr gegeben, ist – insbesondere für Liegenschafts- geschäfte – eine Beistandschaft nötig, bzw. neu ein Vorsorgeauftrag möglich.
Zeit
Urteilsfähigkeit                 Urteilsunfähigkeit

     Vollmachten

Informationen                    Vorsorgeauftrag
einholen
                   Krankheit /

                                                      Tod
Vorkehrungen
                   Unfall

treffen:

                Leben
2. Vorsorgeauftrag
2.1. Ausgangslage und Selbstbestimmung
Seit dem Jahr 2013 besteht die Möglichkeit, die Vorsorge im Fall der eigenen
Urteilsunfähigkeit zu regeln. Wichtige Eckpunkte dieser Möglichkeit sind dabei
Selbstbestimmung für Alter, Unfall- oder Krankheitsfolgen
Bestimmung der Person (ev. Ersatzperson[en]), der Tätigkeitsfelder und Erteilung
von Weisungen
Aufschiebende Bedingung: Eintritt der Urteilsunfähigkeit
Grundlagen in Art. 360 – 369 ZGB
Art. 374 ZGB: Gesetzliches Vertretungsrecht des Ehegatten / eingetragenen
Partners – ohne Vorliegen eines Vorsorgeauftrags - für Handlungen zur Deckung
des Unterhaltsbedarfs, für die ordentliche Verwaltung des Einkommens /
Vermögens und Befugnis, Post zu öffnen. Darüber hinaus Zustimmung KESB nötig.2. Vorsorgeauftrag
2.2. Voraussetzungen
Damit ein Vorsorgeauftrag gültig erstellt werden kann, sind die folgenden
Voraussetzungen zu beachten
Volljährigkeit
Erreichen des 18. Lebensjahres
Urteilsfähigkeit
Fähigkeit, die Folgen des eigenen Handelns und damit der Auswirkungen der
Errichtung eines Vorsorgeauftrages zu erkennen und gemäss dieser Einsicht zu
handeln
Falls eine dieser Voraussetzungen fehlt, kann eine Person keinen Vorsorgeauftrag
errichten.2. Vorsorgeauftrag
2.3. Errichtung
Vorsorgeaufträge können nur nach den folgenden zwei Arten gültig errichtet werden:
Eigenhändig geschriebenes Dokument
Text von Hand schreiben, datieren und unterzeichnen
Notarielle Urkunde
Notar formuliert den Inhalt des Vorsorgeauftrags gemäss dem Wunsch der
Auftraggeberin. Diese muss das Dokument in Anwesenheit des Notars lesen,
anschliessend werden zwei Zeugen beigezogen. Gegenüber diesen muss die
Auftraggeberin bestätigen, das Dokument enthalte ihren Vorsorgeauftrag und
dieser sei von ihr in Anwesenheit des Notars gelesen worden.2. Vorsorgeauftrag
2.3. Errichtung
Möglichkeit einer Meldung der Existenz und des Hinterlegungsorts beim
Zivilstandsamt oder beim Schweiz. Testamentenregister
Die Hinterlegung des Dokuments bei einer Behörde ist aber nicht möglich.
Im Anwendungsfall
KESB prüft
- Eintritt der Urteilsunfähigkeit
- Gültigkeit der Errichtung
- Eignung der vorsorgebeauftragten Person
und stellt Ernennungsurkunde aus. Danach keine Mitwirkung der KESB mehr
(weder Rechnungsablage noch Zustimmung zu Rechtsgeschäften)2. Vorsorgeauftrag
2.4. Inhalt
2.4.1. Personensorge
Sicherstellung des sozialen, psychischen und physischen Wohls der Auftraggeberin
Wohn- bzw. Pflegesituation, betreuende Institution
Tagesstruktur, Beschäftigung
Medizinische Behandlung (Schnittstelle zur Patientenverfügung)
Öffnen und erledigen der Briefpost und der elektronischen Post, Betreuung der
sozialen Medien (Facebook, Instagram usw.)2. Vorsorgeauftrag
2.4. Inhalt
2.4.2. Vermögenssorge
Verwaltung des gesamten Vermögens und Einkommens
Erledigung des Zahlungsverkehrs und sämtlicher Bankgeschäfte
Sicherstellung eines «Taschengeldes» der Auftraggeberin
Regelung aller Immobiliengeschäfte (Unterhalt, Renovationen, Vermietungen,
hypothekarische Belastungen, Verkauf), auch Erhöhung Hypothek oder Verkauf
ohne Zustimmung der KESB, soweit im Vorsorgeauftrag entsprechend enthalten.2. Vorsorgeauftrag
2.4. Inhalt
2.4.3. Vertretung im Rechtsverkehr
Vertretung gegenüber Behörden, Vertragspartnern und Privaten
Abschluss und Kündigung von Verträgen aller Art (z.B. Versicherungen)
Ausfüllen der Steuererklärung, Einsprachen
Regelung der Sozialversicherungen (Anträge auf Ergänzungsleistungen,
Fürsorgeleistungen, Rückgriffe bei Verwandtenunterstützung)2. Vorsorgeauftrag
2.4. Inhalt
2.4.4. Weisungen
Vorsorgeauftrag kann umfassend sein oder auf einzelne Bereiche begrenzt werden
Auftraggeberin kann im Vorsorgeauftrag konkrete Weisungen erteilen (z.B. bei
welcher Bank die Vermögenswerte zu verwalten seien)2. Vorsorgeauftrag
2.4. Inhalt
2.4.5. Beauftragte Person(en)
Als Beauftragter kann eine Person allein, oder mehrere Personen gemeinsam (je
einzeln oder kollektiv) eingesetzt werden.
Einsetzen von verschiedenen Beauftragten für die beiden Gebiete Personensorge
und Vermögenssorge (Achtung: Abgrenzung und Koordinationsaufwand).
Einsetzen eines Ersatzbeauftragten, für den Fall, dass der Beauftragte das Amt
nicht annehmen kann oder will, ist möglich.2. Vorsorgeauftrag
2.4. Inhalt
2.4.6. Entschädigung
Vorsorgeauftrag kann Regelung über die Höhe der Entschädigung und der Spesen
des Beauftragten enthalten
Fehlt die Festlegung der Entschädigung, legt die KESB eine «angemessene
Entschädigung» fest
Im Kanton Bern ist Grundlage die Verordnung über die Entschädigung und den
Spesenersatz für die Führung einer Beistandschaft (ESBV); deren Inhalt wird
für die beauftragte Person sinngemäss angewendet (siehe Merkblatt)
Entschädigung geht zu Lasten der Auftraggeberin2. Vorsorgeauftrag
2.5. Umsetzung
Sobald die Situation der Urteilsunfähigkeit eintritt, werden die im Vorsorgeauftrag
vorgesehenen Massnahmen umgesetzt:
Meldung an KESB, dass Auftraggeberin urteilsunfähig ist
KESB fragt Zivilstandsregister nach Registrierung Vorsorgeauftrag ab
KESB prüft Urteilsunfähigkeit der Auftraggeberin, Gültigkeit Vorsorgeauftrag,
Eignung beauftragte Person und stellt Ernennungsurkunde aus
Beauftragte Person beginnt Tätigkeit (im Sinne eines Auftrags), muss diese selber
ausführen, kann aber Hilfspersonen beiziehen oder Dritte beauftragen (z.B. Makler
für Hausverkauf)
Übertragung Vorsorgeauftrag auf eine andere Person ist unzulässig2. Vorsorgeauftrag
2.6. Beendigung
Der Vorsorgeauftrag endet in den folgenden Fällen:
Wiedererlangung der Urteilsfähigkeit durch die Auftraggeberin
Kündigung der beauftragten Person an die KESB (nach Gesetz auf 2 Monate, aus
wichtigen Gründen auch fristlos)
Entzug des Vorsorgeauftrags durch die KESB
Tod der Auftraggeberin
Tod oder Handlungsunfähigkeit der beauftragten PersonZeit
Urteilsfähigkeit Urteilsunfähigkeit
Vollmachten
Informationen Vorsorgeauftrag
einholen
Krankheit /
Tod
Patientenverfügung
Vorkehrungen
Unfall
treffen:
Leben3. Patientenverfügung
Zeit
Urteilsfähigkeit                 Urteilsunfähigkeit

     Vollmachten
                                                            Anordnungen für
Informationen                    Vorsorgeauftrag            den Todesfall
einholen
                   Krankheit /

                                                      Tod
                                 Patientenverfügung
Vorkehrungen
                   Unfall

treffen:

                Leben
4. Anordnungen für den Todesfall Modalitäten der Bestattung Bestattungsart Rituale Separat vom Testament aufbewahren
Zeit
Urteilsfähigkeit                 Urteilsunfähigkeit

     Vollmachten
                                                            Anordnungen für
Informationen                    Vorsorgeauftrag            den Todesfall
einholen
                   Krankheit /
                                                            Ehevertrag

                                                      Tod
                                 Patientenverfügung
Vorkehrungen                                                Testament / Erbvertrag
                   Unfall

treffen:

                Leben
5. Begünstigung des Ehegatten Ausgangslage: Ehemann hat Liegenschaft geerbt, Ehefrau hat für den Umbau der Liegenschaft CHF 150’000 von ihren Eltern als Vorempfang erhalten. Mit einem Kapitalbezug aus der PK des Ehemanns wurde die Hypothek um CHF 150’000 amortisiert. Die Ehegatten haben zwei Kinder. Die Ehegatten stehen unter dem ordentlichen Güterstand der Errungenschaftsbeteiligung und wollen, dass der überlebende Ehegatte beim Tod des erstversterbenden Ehegatten im Haus bleiben kann.
Errungenschaftsbeteiligung

Ehemann                                              Ehefrau

                                                      Vorempfang
                  Kapitalbezug PK                     CHF 150’000
                  CHF 150’000
                                                      Erbschaft
                                                      CHF 50’000

Eigengut          Errungenschaft    Errungenschaft     Eigengut
Errungenschaftsbeteiligung
Ehemann Ehefrau
Vorempfang
Kapitalbezug PK CHF 150’000
CHF 150’000
Erbschaft
CHF 50’000
1/2 1/2 1/2 1/2
Eigengut Errungenschaft Errungenschaft EigengutGüterrechtliche Auseinandersetzung
Ehemann Nachlass Ehefrau
Vorempfang
Kapitalbezug PK CHF 150’000
Kapitalbezug PK
CHF 150’000
CHF 1150’000 Erbschaft
CHF 50’000
1/2 1/2
1/2 1/2 1/2
1/2
Güterrechtlicher Anspruch Ehemann Nachlassvermögen EhefrauErbrechtliche Ansprüche
Ehemann Nachlass Ehefrau
Vorempfang
CHF 150’000
Kapitalbezug PK
Kapitalbezug PK CHF 1150’000 Erbschaft
CHF 150’000
CHF 50’000
1/2 1/2
1/2 1/2 1/2 1/2
Nachlassvermögen Ehefrau fällt an:
Ehemann 1/2 (Gesetz)
Güterrechtlicher Anspruch Ehemann Kinder 1/2 (Gesetz)Güterrechtliche Begünstigung (Ehevertrag)
nur gegenüber gemeinsamen Nachkommen
Ehemann Ehefrau
Vorempfang
Kapitalbezug PK CHF 150’000
CHF 150’000
Erbschaft
CHF 50’000
1/2 1/2 1/2 1/2
Eigengut Errungenschaft Errungenschaft EigengutGüterrechtliche Begünstigung (Ehevertrag)
Ehemann Nachlass Ehefrau
Vorempfang
Kapitalbezug PK CHF 150’000
CHF 150’000
Erbschaft
CHF 50’000
1/2 1/2 1/2 1/2
Nachlassvermögen Ehefrau fällt an:
Ehemann 1/2 (Gesetz)
Güterrechtlicher Anspruch Ehemann Kinder 1/2 (Gesetz)Erbrechtliche Begünstigung (Testament, Erbvertrag)
Ehemann Nachlass Ehefrau
Vorempfang
Kapitalbezug PK CHF 150’000
CHF 150’000
Erbschaft
CHF 50’000
1/2 1/2 1/2 1/2
Kinder auf Pflichtteil:
Ehemann 5/8
Kinder 3/8 (Pflichtteil)
Nutzniessung nach Art. 473 ZGB:
Güterrechtlicher Anspruch Ehemann Ehemann NN 1/4 und NN
Kinder 1/1 3/4Nutzniessung nach Art. 473 ZGB
Unter Ehegatten; nur gegenüber gemeinsamen Kindern möglich
Variante 1
Nutzniessung nach Art. 473 ZGB
Kinder werden Eigentümer des ganzen Nachlassvermögens
Überlebender Ehegatte hat am ganzen Nachlassvermögen die
NutzniessungVariante 2
Nutzniessung nach Art. 473 ZGB und Nachkommen auf Pflichtteil
setzen
Nachkommen werden Eigentümer von 3/4 des
Nachlassvermögens
überlebender Ehegatte wird Eigentümer von 1/4 des
Nachlassvermögens und hat am 3/4 Anteil der Nachkommen die
NutzniessungZeit
Urteilsfähigkeit Urteilsunfähigkeit
Vollmachten
Anordnungen für
Informationen Vorsorgeauftrag den Todesfall
einholen
Krankheit /
Ehevertrag
Tod
Patientenverfügung
Vorkehrungen Testament / Erbvertrag
Unfall
treffen:
Schenkungsvertrag
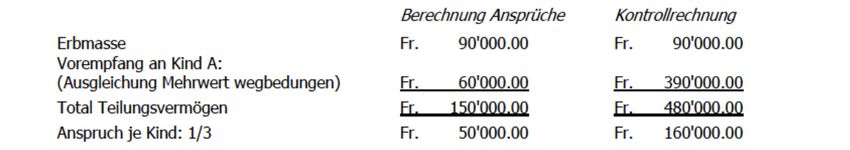
Leben6. Schenkung an Nachkommen Die Ehegatten sind Gesamteigentümer einer Liegenschaft (Einfamilienhaus), die sie selber bewohnen. Im Hinblick auf das Alter wollen sie die Liegenschaft an ihre Kinder verschenken. Amtlicher Wert CHF 480’000 Hypothek CHF 420’000
6. Schenkung an Nachkommen
         6.1. Gleichbehandlung der Nachkommen
Alle Nachkommen sind grundsätzlich gleich zu behandeln
Schenkung an alle Nachkommen gemeinsam
Schenkung an nur einen Nachkommen. Festlegen eines Anrechnungswerts,
Mitunterzeichnung des Vertrags durch alle Nachkommen.
6. Schenkung an Nachkommen
6.2. Vorbehalt Nutzniessung / Wohnrecht
Schenker können sich eine Nutzniessung oder ein Wohnrecht vorbehalten.
Nutzniessung
Umfang: selber bewohnen oder vermieten
Steuern: alle zu Lasten der Nutzniesser
Kosten: Versicherungen, Hypotheken, Unterhalt, Erneuerungen
Wohnrecht
Umfang: selber bewohnen
Steuern: Eigenmietwert zu Lasten Wohnrechtsberechtigter
Kosten: entgeltlich / unentgeltlich
Ev. zeitliche Begrenzung im Hinblick auf Altersheimeintritt / ELEnde des 2. Teils – Rechtlicher Bereich
Ich danke Ihnen für Ihre Aufmerksamkeit.
Barbara Berger Rawyler
Notarin
Die Kanzlei, Bahnhofstrasse 6, 3600 ThunTeil 3 - Sozialversicherungen
Als Referent begrüssen wir:
Marcel Schenk
Geschäftsleiter Pro Senectute Kanton BernInhaltsverzeichnis 1. Pro Senectute – Kurzvorstellung 2. Eigenheim – Sozialversicherungen 3. Alters- und Pflegeheim im Kanton Bern 4. Die Ergänzungsleistungen 5. EL-Reform – Stand heute 6. Hinweise
Pro Senectute - Kurzvorstellung
  • Non-Profit-Organisation
  • 10 Regional- und Beratungsstellen im ganzen Kanton Bern.
    Unentgeltliche Beratung durch Sozialarbeitende für ältere
    Menschen und ihre Angehörigen - für alle Lebensfragen und
    Sozialversicherungsfragen
  • Finanzielle Unterstützung für ältere Menschen
  • Sport- und Bewegungsangebote
  • Bildungsangebote
  • Serviceleistungen / Hilfen zu Hause
Pro Senectute – Kontaktadresse Region Thun Pro Senectute Regionalstelle Thun Malerweg 2 Postfach 152 3602 Thun Tel. 033 226 60 60 oberland@be.prosenectute.ch www.be.prosenectute.ch
Sozialversicherungen und Eigenheim
Auf welche Sozialversicherungen hat das Eigenheim Einfluss?

Alters- und Hinterlassenen-Versicherung (AHV) ?

Hilflosenentschädigung (HE) ?

Ergänzungsleistungen (EL) ?
Alters- und Pflegeheime

 350 Alters- und Pflegeheime
 • Unterschiedliche Angebote

 Für Berechnung der EL entscheidend
 • Heime auf der Spital- und Pflegeheimliste
 • EL anerkannte Heime
 • EL nicht anerkannte Heime
Alters- und Pflegeheime

               www.wohnen60plus.ch
Finanzierung Alters- und Pflegeheime
Alters- und Pflegeheimkosten
• Hotellerie
• Tagespauschale nach Pflege- und Betreuungsaufwand
• Beitrag Infrastruktur
Finanzierung
• Beitrag Krankenkasse
• Finanzierung durch Einkommen und Vermögen der
Bewohnenden
• ErgänzungsleistungenDie Ergänzungsleistungen - Ergänzungsleistungen seit 1965 - Sicherung des Existenzbedarfes zu AHV und IV - Gesetzlicher Anspruch - Ein Recht auf Ergänzungsleistungen
Anspruchsvoraussetzungen

 • Schweizer Bürgerinnen und Bürger
 • Ausländerinnen und Ausländer unter bestimmten
   Voraussetzungen
 • AHV- oder IV-Rentner
 • Bezüger HE der IV ab 18. Altersjahr
 • Bezüger IV-Taggelder
 • Geschiedene oder getrennte Ehegatten mit Zusatzrente
Berechnung der Ergänzungsleistungen
 EL soll Existenzbedarf decken!

 • Bedarfsrechnung
 • Individuelle finanzielle Verhältnisse sind massgebend
 • Anerkannte Ausgaben, die anrechenbare Einnahmen
   übersteigen
 • Jährliche EL – Auszahlung monatlich
 • Vergütung von Krankheits- und Behinderungskosten
Einbezug des Vermögens (1)

 •   CHF 37’500 bei Alleinstehenden
 •   CHF 60’000 bei Ehepaaren
 •   CHF 15’000 pro Kind
 •   CHF 112’000 bei selbstbewohnten Liegenschaften
 •   CHF 300’000 bei selbstbewohnten Liegenschaften unter
                 bestimmten Voraussetzungen
Einbezug des Vermögens (2) Vermögensanteil, der als Einkommen angerechnet wird (Vermögensverzehr) • 1/15 bei IV-Rentnern • 1/10 bei Altersrentnern • 1/5 bei Altersrentnern, die sich dauernd im Heim aufhalten • 1/10 bei Altersrentnern, 1 Pers. Heim – 1 Pers. zu Hause
Berechnungsbeispiel (1)
 Ehepaar mit Eigenheim
 Ausgaben
 Lebensbedarf Ehepaar gemäss EL                  CHF 28’935
 Krankenkassenprämie Kant. Durchschnittsprämie   CHF 8’640

 Eigenmietwert             CHF 13’560
 Nebenkosten               CHF 1’680
                           CHF 15’360
                           Anrechenbar max.      CHF 15’000
 Gebäudeunterhalt (20%)                          CHF 3’072
 Hypothekarzinsen (1%)                           CHF 4’200
 Total Ausgaben                                  CHF 59’847
Berechnungsbeispiel (2) Einnahmen / Vermögensanteil / Vermögensverzehr Liquides Vermögen CHF 150’000 Eigenheim Amtlicher Wert Liegenschaft CHF 480’000 Total Bruttovermögen CHF 630’000 ./. Hypothek CHF 420’000 ./. Freibetrag Liegenschaft CHF 112’000 ./. Freibetrag CHF 60’000 Anrechenbares Vermögen CHF 38’000 Vermögensverzehr 1/10 CHF 3’800 Vermögensertrag (brutto) CHF 150
Berechnungsbeispiel (3)
 Einnahmen
 Vermögensverzehr 1/10                                 CHF      3’800
 Vermögensertrag (brutto)                              CHF        150
 AHV-Rente                                             CHF     24’000
 Pension                                               CHF     12’000
 Eigenmietwert                                         CHF     13’560
 Total Einnahmen                                       CHF     53’510

 EL-Berechnung
 Einnahmen                  CHF 53’510
 Ausgaben                   CHF 59’847
 Ausgabenüberschuss         CHF 6’337 : 12 = EL im Monat CHF     528.00
Verzicht auf Einkünfte und Vermögenswerte
 • Ohne rechtliche Verpflichtung

 • Ohne adäquate Gegenleistung

 • z.B. bei Schenkungen und Erbvorempfängen
Berechnung Verzichtsvermögens
 • Vermögen: Grundstück / Wert des Grundstückes zum Zeitpunkt
   der Schenkung
 • Gegenleistung? – Wohnrecht/Nutzniessung
 • Das Verzichtsvermögen wird zum übrigen vorhandenen
   Vermögen hinzugerechnet und bei der EL-Berechnung gemäss
   Ansätzen zum Einkommen hinzugerechnet (Vermögensverzehr)
 • Aus Verzichtsvermögen wird 0.1% als Einkommen in die EL-
   Berechnung einberechnet
Schenkung mit Nutzniessung (1)
 Berechnung Kapitalwert

 Ermittlung des Kapitalisierungsfaktors
 1’000 : Jahresrente gemäss Tabelle
 (Umrechnungstabellen der Eidg. Steuerverwaltung zur Umrechnung von Kapitalleistungen in
 lebenslängliche Renten)
 Alter der begünstigten Person bei Schenkung
 Jahresrente gemäss Tabelle         46.67
 Kapitalisierungsfaktor 1000 : 46.67 = 21.43
Schenkung mit Nutzniessung (2)
 Berechnung Kapitalwert

 Eigenmietwert                           CHF    13’560
 Bruttojahreswert                        CHF    13’560
 ./. Hypothekarzins                      CHF     4’200
 ./. Gebäudeunterhaltskostenpauschale    CHF     3’072
 20% der Einnahmen Liegenschaft gemäss
 Steuerrecht (20 % von 13’560.00)
 Nettojahreswert                         CHF     6’288
 Kapitalwert (12’440 x 21.43)            CHF   134’751
Schenkung mit Nutzniessung (3)
 Höhe des Vermögensverzichtes

 Höhe der Leistung
 Amtlicher Wert bei Abtretung 2010     CHF   480’000.00
 + Differenz zum Repartitionswert 2010 CHF         0.00
 Anrechenbarer Liegenschaftswert
 Verkehrswert                          CHF   480’000.00
Schenkung mit Nutzniessung (4)
 Höhe der Gegenleistung

 Nutzniessung (Kapitalwert)     CHF   134’751
 Schuldenübernahme (Hypothek)   CHF   420’000
 Total Gegenleistung            CHF   554’751
Schenkung mit Nutzniessung (5)
 Höhe des Vermögensverzichtes

 Wert der Leistung                  CHF   480’000
 ./. Wert der Gegenleistung         CHF   554’751
 Verzichtsvermögen                  CHF         0
 ./. Amortisation
 seit Schenkungsvertrag z.B. 2010
 Verminderung 5 x CHF 10’000        CHF    50’000
 Verzichtsvermögen (Stand 2016)     CHF         0
Stand EL-Reform (Stand 30. Mai 2018)
 • Vermögensverzehr Liegenschaft (Heim / zu Hause)
   1 Person zu Hause – ¼ 1 Person im Heim - ¾
 • Vermögensschwelle
   Alleinstehende CHF 100’000 / Ehepaare CHF 200’000
 • Liegenschaften sind Bestandteil des Reinvermögens
 • Verzichtsvermögen gilt auch als Reinvermögen
 • Höhe Mietzinsabzug
 • Vermögensfreigrenzen 25’000 / 40’000
 • Vermögensverzehr im Alter 1/15
Stand EL-Reform (Stand 30. Mai 2018)
 • Vermögensverbrauch letzte Jahre belegen (CHF 10’000.00)
 • Freigrenze selbstbewohnte Liegenschaft 112’500
 • Rückerstattung von Ergänzungsleistungen aus dem Nachlass
   wenn über CHF 50’000. Bei Ehepaaren aus Nachlass des
   Zweitverstorbenen
 • Übergangsbestimmungen während drei Jahren für heutige EL-
   Bezügerinnen und -Bezüger
Hinweise (1)
Achtung
Der Vermögensabzug von CHF 300’000 bei selbstbewohnten
Liegenschaften fällt weg, wenn die Liegenschaft abgetreten wird.
Also keine Abtretung kurz vor Altersheim-Eintritt.

Kein unentgeltlicher, freiwilliger Verzicht auf Nutzniessung
oder Wohnrecht, wenn vorzeitiges Ende (d.h. Beendigung vor
Tod) von Nutzniessung bzw. Wohnrecht nicht bereits im
Schenkungsvertrag festgelegt.

Keine weitere Amortisation der Hypothek durch Abtreter nach er-
folgter Schenkung. Ist zusätzlicher freiwilliger Vermögensverzicht.
Hinweise (2)
• Abtretung der Liegenschaft
  mit Nutzniessung und/oder Wohnrecht, auch aus Sicht der
  laufenden EL-Reform sehr sinnvoll! (Je früher je besser – aus
  Sicht der Ergänzungsleistung und des Vermögensschutzes)

• Verwandtenunterstützung ?!?
  (grosszügige Handhabung der Kantone)
Ende des 3. Teils - Sozialversicherungen
         Ich danke Ihnen für Ihre Aufmerksamkeit.

                       Marcel Schenk
         Geschäftsleiter Pro Senectute Kanton Bern
Sie können auch lesen


