Medienkonsum der Zukunft - Kursbuch - ANGA Verband Deutscher ...
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Kursbuch
Medienkonsum der Zukunft
Ergebnispräsentation
Prof. Dr. Klaus Goldhammer, Jan Schlüter
Goldmedia GmbH Strategy Consulting
Goldmedia GmbH Strategy Consulting | info@Goldmedia.de | www.Goldmedia.com | Oranienburger Str. 27 | 10117 Berlin-Mitte | Tel: 004930-246 266-0

  Bildquelle: Oleksiy Mark – Fotolia
Inhaltsverzeichnis

       1 Executive Summary                                             4

       2 Methodik                                                       7

       3 Geräteausstattung und Empfang in deutschen Haushalten          9

       4 Trend 1: Individualisierung und Personalisierung              13

       5 Trend 2: Over-the-Top: Video per Internet                     19

       6 Trend 3: Mobile- und Multi-Screen-Nutzung                     23

       7 Trend 4: Second-Screen-Nutzung                                27

       8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten   30

       9 Fazit                                                         33

Vertraulich/Confidential, © Goldmedia                                       2
Inhaltsverzeichnis

       1 Executive Summary                                             4

       2 Methodik                                                       7

       3 Geräteausstattung und Empfang in deutschen Haushalten          9

       4 Trend 1: Individualisierung und Personalisierung              13

       5 Trend 2: Over-the-Top: Video per Internet                     19

       6 Trend 3: Mobile- und Multi-Screen-Nutzung                     23

       7 Trend 4: Second-Screen-Nutzung                                27

       8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten   30

       9 Fazit                                                         33

Vertraulich/Confidential, © Goldmedia                                       3
Medienkonsum der Zukunft
Executive Summary
Trend geht zu Fernsehern mit großen Bilddiagonalen Lineares Fernsehen via Internet droht langfristig
Anzahl der Haushalte mit Smart TVs und Connected Fernsehempfang via Kabel oder Satellit zu ersetzen
Geräte und Devices wird in Zukunft stark ansteigen Durch neue Technologien ist hohe Leistungs-
Empfang Zunehmende Verbreitung mobiler internetfähiger fähigkeit der Kabelnetze für die Zukunft gesichert
Endgeräte
Individualisierung und Personalisierung verlangen auf allen Endgeräten verfügbar
nach neuer Orientierung und neuen Services Second Screen-Siegeszug führt zum Verlust der
Nutzer werden plattformunabhängig, zugleich TV-Alleinstellung
etablieren sich neue Plattformen Steigende Nachfrage nach Premiuminhalten –
Trends Multi-Screen und TV Everywhere – Bewegtbild wird Deutschland mag es scharf und smart!
Kabelnetzbetreiber haben mit sinkenden Umsätzen Konsequenter Ausbau der Netze notwendig
im klassischen Fernsehgeschäft zu kämpfen Kunden drohen zu Online-Angeboten
Angesichts steigender Nachfrage bieten abzuwandern und der herkömmliche Kabel-
Netzbetreiber bereits neue Produkte in Bereichen anschluss an Attraktivität zu verlieren
Auswirkungen Video-on-Demand, TV Everywhere und Multi- Neue Player und Kundeninteressen ermöglichen
Screen auch für Netzbetreiber neue Geschäftsmodelle
Durch die Plattformregulierung im RStV haben Urheberrechtsgesetz für Verbreitungswege im IP-
Kabelnetzbetreiber im Vergleich zu Online-Diensten Standard und die TV-Verbreitung über drahtlose
regulatorische Einschränkungen hinzunehmen Frequenzen (TV Everywhere)
Mangel an zentraler Lizensierung für NetPVRs „Must-offer“-Verpflichtung für Premiuminhalte und
Hindernisse Es fehlt eindeutige Formulierung im Bereitstellung von Metadaten erforderlich
Es wurden fünf Trends identifiziert, die den Medienkonsum der Zukunft prägen werden. Dieser wird
insbesondere durch die Individualisierung der Rezipienten beeinflusst. Von deren Bedürfnis nach zeit- und
ortsunabhängigem Konsum profitieren in erster Linie Online-Angebote. Um die Attraktivität des Kabel-
Fazit anschlusses zu erhalten, bieten Services wie TV Everyhwere Abhilfe. Dazu gilt es vom Gesetzgeber die ent-
sprechenden Rahmenbedingungen zu schaffen und für gleiche Bedingungen aller Wettbewerber zu sorgen.
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 4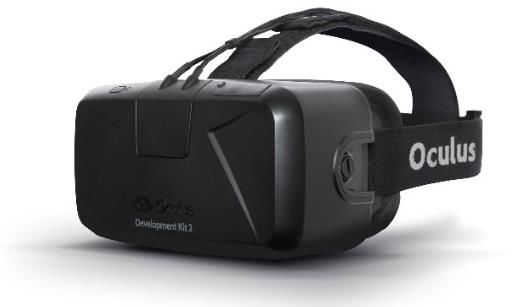
Fünf übergreifende Nutzungs-Trends wurden identifiziert,
die den Medienkonsum zukünftig prägen werden
Zusammenfassung der fünf Trends „Medienkonsum der Zukunft“
                                        1
                                            Individualisierung und
                                               Personalisierung
                                             verlangen nach neuer
                                                  Orientierung
                                              und neuen Services

5                                                                                           2
                                                                          Nutzer werden
     Steigende Nachfrage
                                                                     plattformunabhängiger,
    nach Premiuminhalten:
                                                                     zugleich etablieren sich
     Deutschland mag es
                                                                         zahlreiche neue
            scharf!
                                                                           Plattformen

                  4                                                                  3
                           Second-Screen-                   TV-Everywhere & Multi-
                              Siegeszug                       Screen: Bewegtbild
                        führt zum Verlust der                    wird auf allen
                          TV-Alleinstellung                  Endgeräten verfügbar

Quelle: Goldmedia Analyse

Vertraulich/Confidential, © Goldmedia                                                           5
Inhaltsverzeichnis

       1 Executive Summary                                             4

       2 Methodik                                                      7

       3 Geräteausstattung und Empfang in deutschen Haushalten          9

       4 Trend 1: Individualisierung und Personalisierung              13

       5 Trend 2: Over-the-Top: Video per Internet                     19

       6 Trend 3: Mobile- und Multi-Screen-Nutzung                     23

       7 Trend 4: Second-Screen-Nutzung                                27

       8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten   30

       9 Fazit                                                         33

Vertraulich/Confidential, © Goldmedia                                       6
Umfangreiche Befragung und Tracking von Primär- und
Sekundärquellen generiert Trends des Medienkonsums
Goldmedia-Methodik für das ANGA-Kursbuch „Medienkonsum der Zukunft“
Online-Befragung von Sekundärquellen:
Goldmedia-interne
1.119 Personen Trendstudien, Analysen,
Quellen und Forecasts
ab 18 Jahren, 5/2015 div. Online-Suchpfade
Identifizierung & Einschätzung von Trends auf Nutzerseite und
zu aktuellen Themen aus Netzbetreiberperspektive:
EPG-Regulierung Auffindbarkeit von Inhalten
„Must-offer“ für Premiuminhalte Signalschutz und Programmintegrität
Auswirkungen auf Kabelnetzbetreiber und Hindernisse
Recherche
+ Hindernisse
Auswahl
Analyse Auswirkungen auf Netzbetreiber
-
Ausblick - +
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 7Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 8Neue TV-Technologien stoßen auf großes Interesse:
Jeder Zweite möchte einen 4k-Fernseher
Zukünftig gewünschte Fernsehtechnologien in Deutschland, 5/2015, in Prozent
4K 3D 45%
31% 30%
Steuerung via
Smartphone/Tablet
28% 23%
28%
Sprachsteuerung Virtual Reality Gestensteuerung
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Antworten: „Nutze ich noch nicht, würde ich aber in Zukunft gerne nutzen“
Bildquelle Fernseher: Unternehmens-Website Samsung.com, Bildquelle Virtual Reality-Brille: giga.de nach Oculus Rift
Vertraulich/Confidential, © Goldmedia 9Breitband-Angebote ausreichend: Bandbreiten der
Kabelnetzbetreiber übersteigen die aktuelle Nachfrage
Nutzung Bandbreiten unter Kabelkunden in Angebotene Downloadgeschwindigkeiten
Deutschland 5/2015, in Prozent der Netzbetreiber, 05/2015
>100 Mbit/s
Tele Columbus* 400 Mbit/s
16% Unitymedia 200 Mbit/s
Vodafone/Kabel
Bis 50 Mbit/s
Deutschland 200 Mbit/s
26%
50 bis 100 Mbit/s 58%
Primacom* 150 Mbit/s
Wilhelm.tel 100 Mbit/s
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 201 Personen, die einen Internetanschluss via Kabel besitzen, Unternehmensangaben, maximale
Downloadgeschwindigkeiten; *Tele Columbus hat im Juli 2015 Primacom übernommen
Vertraulich/Confidential, © Goldmedia 10DOCSIS 3.1 sichert langfristig Leistungsstärke der
Kabelnetze; DVB-C2 verlangt nach mehr Bandbreite
Ausblick: Leistungsfähigkeit der Kabelnetze
über versch. DOCSIS-Standards in Mbit/s Perspektive DVB-C2
900
DOCSIS 3.1
Ab 2017
800
flächendeckend
700
Standard zur Übertragung digitaler
600 Fernsehsender
Mbit/s im Download
500
DVB-C2 zur Übertragung auch von Ultra
DOCSIS 3.0 HD-Programmen
400
Mindestens 30 Prozent mehr Bandbreite
300 im Kabelnetz erforderlich: Dies führt dazu,
dass neue, effizientere Video-Kompressi-
200 onsverfahren eingesetzt werden müssen
Flächendeckende Einführung mit der
100 Ausstrahlung von UHDTV verbunden
DOCSIS 2.0
Nutzer benötigen dafür neue kompatible
0
Set-Top-Boxen
2002 2006 2013
Quelle: Kabel Deutschland, Cable Europe, Unternehmensangaben
Vertraulich/Confidential, © Goldmedia 11Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 12Deutlicher Trend zu digitalen Informationsquellen – Jüngere
werden Nutzung von EPGs und Apps weiter steigern
Relative Nutzungstendenzen: Informationsquellen, um auf Bewegtbildinhalte
aufmerksam zu werden, in Deutschland, 5/2015, in Prozent
Elektronische Programmführer im Fernseher 7%
Internet-Fernsehzeitung 4% Neue
App auf Smartphone oder Tablet digitale
4%
Quellen
Empfehlungen von Services, bei den ich öfter etwas anschaue 2%
Sonstiges 0,4%
Social Media 0,3%
Freunde, Kollegen und/oder Bekannte -5%
Zapping -5%
Fernsehzeitung -8% „Klassische
Quellen“
Videotext -10%
Tageszeitung/Beilage zur Tageszeitung -11%
-15% -10% -5% 0% 5% 10%
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Relative Nutzungstendenz = Antworten „Ist mehr geworden“ minus Antworten „Ist weniger geworden“
Vertraulich/Confidential, © Goldmedia 13Auch Kanalbelegung wird hinterfragt: 50% der
Nutzer befürworten eigenständige Kanalbelegung
Meinungen der Nutzer zur Kanalbelegung in Deutschland, 5/2015, in Prozent
Ich finde es richtig, wenn ich die Kanalbelegung
selbst bestimmen kann. 50%
Ich finde es richtig, dass ARD und ZDF automatisch
stets auf Platz 1 und 2 der Senderlisten platziert
sind.
34%
Ich finde es richtig, wenn der Kabelnetzbetreiber,
die Kanalbelegung automatisch aktualisiert. 9%
Ich finde es richtig, wenn auf Platz 1 und 2
automatisch die von mir meistgenutzten Sender
platziert sind.
9%
Ich finde es richtig, wenn die vorderen Plätze in
der Senderliste aus den Sendern bestehen, die
auch per DVB-T übertragen werden.
5%
Ich finde es richtig, wenn die Kanalbelegung von
der Medienregulierung bestimmt wird. 3%
0% 20% 40% 60%
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Mehrfachnennungen möglich, Frage: Wie beurteilen Sie die Reihenfolge der Kanalbelegung?
Vertraulich/Confidential, © Goldmedia 14Diskussion über Platzierung in Ergebnislisten:
Ausgeglichenes Meinungsbild unter den Nutzern
Meinungen zur Platzierung von Inhalten in Ergebnislisten für TV-Inhalte, 5/2015, in Prozent
Ich finde es richtig,
wenn TV-Sender als
Erstes auf der
Programmübersicht
Die Platzierung erscheinen und andere
einzelner Inhalte Dienste (wie z.B. VoD
in den Listen ist oder Internet-Inhalte)
mir gleichgültig.; erst danach aufgelistet
41% werden.; 30%
Ich finde es richtig, wenn
die von mir meistgenutzten
Inhalte automatisch auf den
vorderen Plätzen gelistet
sind.; 29%
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Frage: Kabelnetzbetreiber bieten Ihren Kunden gelistete Übersichten zu Fernsehen, Video-on-Demand
und anderen Inhalte an. Wie beurteilen Sie die Platzierungen in diesen Listen?
Vertraulich/Confidential, © Goldmedia 15Aufnahme von Fernsehinhalten: Festplattenrecorder
beliebtestes Aufnahmegerät, NetPVRs zukunftsträchtig
Nutzungstendenz von Technologien zur Aufnahme von Fernsehinhalten 5/2015, in Prozent
Nie Weniger geworden Gleichbleibend Mehr geworden
Festplattenrecorder (PVR) 57% 9% 20% 14%
Videorecorder (VHS oder DVD) 60% 23% 16% 2%
An Fernseher angeschlossene
69% 7% 15% 9%
Festplatte/USB-Stick
Online-Videorecorder (Net PVR) 83% 5% 9% 3%
0% 20% 40% 60% 80% 100%
65 Prozent nutzen (mind.) eine Technologie, um TV-Inhalte aufzuzeichnen
Trotz geringer Nutzung ist der Online-Videorecorder die Technologie der Zukunft, da
er die sinnvolle Weiterentwicklung des bereits beliebten Festplattenrecorders ist
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119
Vertraulich/Confidential, © Goldmedia 16Individualisierung und Personalisierung verlangen
nach neuer Orientierung und neuen Services
Auswirkungen des individualisierten und personalisierten
Medienkonsums auf Kabelnetzbetreiber in Deutschland 2015
Recommendation Engines Kabelnetzbetreiber steigern die Nutzer-
freundlichkeit ihrer Plattformen
Inhalteanbieter müssen ausreichend
Metadaten zur Verfügung stellen, um
Auffindbarkeit sicherzustellen
Online-Videorecorder Rechtliche Unsicherheiten
Mangel an zentralisierter Rechtevergabe
für zeitversetzte Verbreitungswege von
Fernsehinhalten in Deutschland
Benchmark Schweiz:
Festplattenrecorder und Online-
Videorecorder werden dort von den
Rechteverwertern gleich behandelt
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 17Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 18Online-Dienste unterminieren Fernsehreichweite;
Mediatheken & YouTube sind beliebteste Plattformen
Nutzungstendenz von klassischem TV und ausgew. Online-Diensten in Dt. 5/2015, in %
100%
14%
90%
Keinen
34% Account/Nutze ich
80% 13% 38%
49% nicht
5% Nutze ich inzwischen
70%
70%
hauptsächlich
4% 75%
60% 5% 80%
83% 85% 85% 86% Ist mehr geworden
In Prozent
50% 24% 3%
18%
46%
15%
Ist gleich geblieben
40%
30% 2%
5% 2% Ist weniger geworden
25% 27% 19%
3% 2%
20% 2%
12% 3% 2% 2%
15% 11% 2% 2%
7% 2% 3% 2%
Nutze ich kaum noch
10% 5% 7% 7%
6% 5% 5% 7% 6% 6%
4% 3% 2%
8% 7% 5% 7% 6% 2% 2%
4% 4% 3% 2% 2% 2%
0%
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Frage: Wie hat sich Ihre Nutzung folgender Angebote in den letzten Jahren verändert?
Vertraulich/Confidential, © Goldmedia 19VoD-Trend setzt sich fort: Angebote der Netzbetreiber
behaupten sich gegen namenhafte Konkurrenz
Nutzungstendenz von ausgewählten Video-on-Demand-Angeboten
in Deutschland 2015, in Prozent
Nutze ich kaum noch Ist weniger geworden Ist gleich geblieben
Ist mehr geworden Nutze ich inzwischen hauptsächlich
30%
25,5%
25%
4%
20%
19,0% 18,4%
17,5% 17,5%
2%
in Prozent
9% 2%
2% 15,5% 14,9%
3% 3% 14,4% 13,9% 13,7%
15% 4% 3%
2% 1% 13,2%
1% 1% 1%
2% 1%
4% 3% 2% 2% 2% 2%
10% 9%
8% 7% 8% 7% 6% 6%
6% 7% 6% 6%
5% 2% 3%
3% 2% 2% 1% 2% 2%
2% 2% 2%
3% 3% 3% 2% 2% 3% 2% 3% 3% 2% 2%
0%
Amazon Google Play maxdome iTunes Netflix Kabel Unitymedia Watchever Snap by Sky Sony Videoload
Instant Deutschland Videothek Entertainment
Video/Prime Select Video Network
Instant Video
Anzahl der VoD-Nutzer in Dt. nimmt zu: 40 Prozent der Befragten (+5% Feb. 2015)
Kabelnetzbetreiber profitieren von bestehenden Kunden- und Vertriebsstrukturen
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119,
Bei den abgefragten VoD-Diensten handelt es sich ausschließlich um kostenpflichtige, separat buchbare, digitale Film- und Serienangebote auf Abruf.
Vertraulich/Confidential, © Goldmedia 20Online-Dienste nutzen Netzbetreiber-Infrastrukturen.
Diese sind aber ggü. Online regulatorisch benachteiligt
Auswirkungen der zunehmenden Beliebtheit von Online-Angeboten
auf Kabelnetzbetreiber in Deutschland
Breitbandbedarf der Kunden steigt, Netzbetreiber
investieren laufend
(Globale) Online-Anbieter sind oft weniger starken
Kabelnetzbetreiber Vorgaben unterworfen, weil bestimmte Regelungen
schon tatbestandlich diese Dienste nicht erfassen
vs. (Plattformregulierung) oder weil Regelungen
international nicht gleichermaßen gegen alle
Wettbewerber durchsetzbar sind
international agierende Neue Erlösquellen sind infolge Regulierungs-
Unternehmen diskussionen um Netzneutralität noch offen
Globale Online-Anbieter profitieren von
Skaleneffekten beim Rechteeinkauf bzw. bei
Produktinvestitionen
Eine Deregulierung zur Schaffung gleicher Wettbewerbsbedingungen (Level-Playing-Field) erscheint
daher sinnvoll. Dies setzt voraus, dass für vergleichbare Inhalte bzw. Dienste in Deutschland auch
gleiche Regeln gelten, unabhängig von der zugrunde liegenden Technologie oder dem Standort des
Anbieters.
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 21Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 22Mehr als jeder Zweite schaut bereits Bewegtbildinhalte
über mobile Endgeräte, vornehmlich zu Hause
Nutzung mobiler Endgeräte zum Abruf von Fernsehen/Videos in Dt. 5/2015, in Prozent
Zu Hause Unterwegs
50%
45%
40%
39%
35%
30%
in Prozent
25%
20%
20% 18%
16%
15% 13% 13%
10%
5%
0%
Fernsehen/Videos via Smartphone Fernsehen/Videos via Tablet Fernsehen/Videos via Laptop
Rund 56 Prozent der Befragten (ohne Mehrfachnennungen) schauen unabhängig
von Gerät und Situation Fernsehen und/oder Videos auf mobilen Endgeräten
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Mehrfachnennungen möglich, Frage: Schauen Sie sich auch Fernsehen/Videos auf mobilen Geräten an?
Vertraulich/Confidential, © Goldmedia 23TV Everywhere wird bereits von einem Fünftel der
Befragten nachgefragt; Multi-Screen liegt im Trend
Interesse an TV Everywhere (Multi-Screen-Nutzung) in Deutschland 5/2015, in Prozent
Die Möglichkeit, eine laufende TV- Die Möglichkeit, eine laufende TV-
Sendung ohne Unterbrechung Sendung ohne Unterbrechung auf
unterwegs auf verschiedenen verschiedenen Geräten zu
Geräten anschauen zu können. Hause anschauen zu können.
14% 20%
Multi-Screen out of Home Multi-Screen at Home
Kabelkunden können durch TV Everywhere lineares TV-Programm auf mobile Geräte übertragen
Vodafone/KD (TV App), Unitymedia (Horizon Go) und NetCologne (Home TV) bieten TV
Everywhere-Lösungen, bislang ist nur Unitymedia auch außerhalb des Heimnetzes nutzbar
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Mehrfachnennungen möglich, Frage: Welche modernen/neuen TV-Funktionen interessieren Sie?
Vertraulich/Confidential, © Goldmedia 24TV Everywhere-Lösungen steigern die Attraktivität des
Kabels und bieten Urhebern neue Erlösquellen
Auswirkungen der Mobile- und Multi-Screen-Nutzung auf Kabelnetzbetreiber-Angebote
Ausbau der mobilen Internetzugänge
erforderlich
Kabelnetzbetreiber intensivieren bereits
in den Hotspot-Ausbau
Hotspot Sog. Homespots als WLAN-Community-
Netz für bestehende Kunden
Technische Anforderungen für die
Kabelnetzbetreiber unproblematisch
TV Everywhere Mangel an zentraler Anlaufstelle für die
Lizenzierungen internetbasierter
Nutzungsformen
Mit TV Everywhere behaupten sich Netzbetreiber gegenüber Online-Plattformen.
Von einer rechtlichen Klärung der Situation unter Berücksichtigung der Belange von
Kabelnetzbetreibern würden letztlich auch die Urheber der Inhalte profitieren.
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 25Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 26Second-Screen-Nutzung ist Mainstream, Fernsehen
verliert seine Alleinstellung
Second-Screen-Nutzung und -Aktivitäten während der TV-Nutzung in Dt. 5/2015, in Prozent
70%
Second-Screen-
60%
Nutzung 51%
KEINE Second- 50%
Screen-Nutzung 40%
38%
in Prozent
29% 28%
30%
20%
18% 16%
35% 10%
10% 6% 4%
0%
65%
Second Screen-Nutzung geht zu Lasten der Aufmerksamkeit für das Fernsehprogramm
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Mehrfachnennungen möglich, Frage: Wofür nutzen Sie beim Fernsehen oder neben dem Ansehen von
Videos zeitgleich ein zweites Gerät (Laptop, Smartphone, Tablet)?
Vertraulich/Confidential, © Goldmedia 27Second-Screen-Siegeszug bietet die Möglichkeit zur
Kundenansprache während des Fernsehens
Auswirkungen der Second-Screen-Nutzung auf Kabelnetzbetreiber
Internetsignal der Fernsehsignal der
Netzbetreiber Netzbetreiber
Receiver Abruf von
Inhalte suchen
programmieren Programminfos
Mithilfe von Second-Screen-Apps können Netzbetreiber ihre Kunden im eigenen
Angebot halten und sie während des TV-Konsums ansprechen
Quelle: Goldmedia Analyse, Bildquelle: Kabel Deutschland (TV Manager, TV Control App, TV App)
Vertraulich/Confidential, © Goldmedia 28Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 30
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 29Große Nachfrage nach Premiuminhalten – Inhalte sind
weiter elementar für Attraktivität der Netze
Interesse an Premiuminhalten und Zusatzangeboten in Deutschland 5/2015, in Prozent
Free TV-Sender Wird durch neue
in (Ultra-)HD 46% TV-Geräte gefördert
Pay TV hat sich in
Pay TV-Sender 16% Deutschland etabliert
Prognose: Anstieg von
Smart Home 10% Smart Home-HH auf mind.
1 Mio. im Jahr 2020*
Spiele ohne Konsole auf Keine weitere Relevanz für
dem Fernseher/Smart TV 7% Kabelnetzbetreiber
Premiuminhalte
interessieren mich nicht. 45%
0% 10% 20% 30% 40% 50%
Quelle: Goldmedia 5/2015, Onlinebefragung mit n = 1.119, Mehrfachnennungen möglich, *Fokusgruppe Connected Home des Nationalen IT-Gipfels
Vertraulich/Confidential, © Goldmedia 30Hindernisse bei Premiuminhalten erscheinen lösbar,
Zusatzangebote sind für Kabelnetzbetreiber attraktiv
Auswirkungen der Nachfrage nach Premiuminhalten und
Zusatzangeboten auf Kabelnetzbetreiber in Deutschland 2015
Exklusivvereinbarungen gefährden diskrimi-
Pay TV nierungsfreien Zugang zu Pay-Inhalten
Must-offer-Verpflichtung: Übertragung von
Premiuminhalten muss Netzbetreibern zu
gleichen Bedingungen gestattet werden, wie
bei anderen Übertragungswegen
Zusätzliche Entgelte für die Entschlüsse-
lung der HD-Programme
4K Unklarheit im Urheberrecht, ob Sender
tatsächlich separate Zustimmung zur Ent-
und Neuverschlüsselung erteilen müssen
Gute Voraussetzungen, sich als Dienst-
leister am Markt zu positionieren, vor allem
Smart Home wg. bestehender Kundenbeziehungen
Sinnvolle Kooperationen mit Hardware-
und Diensteanbietern notwendig
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 31Inhaltsverzeichnis
1 Executive Summary 4
2 Methodik 7
3 Geräteausstattung und Empfang in deutschen Haushalten 9
4 Trend 1: Individualisierung und Personalisierung 13
5 Trend 2: Over-the-Top: Video per Internet 19
6 Trend 3: Mobile- und Multi-Screen-Nutzung 23
7 Trend 4: Second-Screen-Nutzung 27
8 Trend 5: Nachfrage nach Premiuminhalten und Zusatzangeboten 31
9 Fazit 33
Vertraulich/Confidential, © Goldmedia 32Fünf übergreifende Nutzungs-Trends wurden identifiziert,
die den Medienkonsum zukünftig prägen werden
Zusammenfassung der Trends „Medienkonsum der Zukunft“
1 Individualisierung und
Personalisierung verlangen
nach neuer Orientierung und
neuen Services
EPGs, Recommendation Engines und
Suchmaschinen erleichtern Einstieg
und Navigation durch Medieninhalte
5 Nutzer werden 2
Steigende Nachfrage nach
plattformunabhängiger,
Premiuminhalten:
zugleich etablieren sich
Deutschland mag es scharf!
zahlreiche neue Plattformen
Hochauflösende TV-Programme stark Over-the-top-Dienste unterminieren
nachgefragt, Augmented Reality und Nutzung und Reichweite des
3D revolutionieren Fernseherlebnis klassischen Fernsehens
4 3
Second-Screen-Siegeszug TV-Everywhere & Multi-Screen:
führt zum Verlust der Bewegtbild wird auf allen
TV-Alleinstellung Endgeräten verfügbar
TV Everywhere-Lösungen übertragen
Mit der Parallelnutzung von Internet
lineare Programme auf mobile
und Fernsehen verliert das klassische
Endgeräte und erhalten Attraktivität
Fernsehen seine Alleinstellung
des Kabelanschlusses
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 33Clusterung der Trends: OTT größte Bedrohung – NetPVRs und
TV Everywhere können Attraktivität des Kabels erhalten
Einordnung und Übersicht der Medienkonsum-Trends 2015
Geringer Handlungsbedarf Mittlerer Handlungsbedarf Hoher Handlungsbedarf
1 EPGs
+
2 Recommendation Engines
Intensität der Hindernisse
4
3 Online-Videorecorder (NetPVR)
3
4 OTT-Konkurrenz
5 Video-on-Demand
8 6 TV Everywhere/Apps zur
Fernseh-/Videonutzung
7 Second Screen-Nutzung
8 Free-TV-Sender in (Ultra-)HD
2 6
9 Pay-TV-Sender
5 10 Smart Home
12 10 9
11 Kinderschutz
1
- 11 7 12 Spiele
- Erlöspotential für Kabelnetzbetreiber +
Individualisierung Video-Streaming Mobile/Multi-Screen Second Screen-Nutzung Premium-/Zusatzangebote
Quelle: Goldmedia Analyse
Vertraulich/Confidential, © Goldmedia 34Ihre Karte = Diese Präsentation Goldmedia GmbH Strategy Consulting | info@Goldmedia.de | www.Goldmedia.com | Oranienburger Str. 27 | 10117 Berlin-Mitte | Tel: 004930-246 266-0 Bildquelle: Oleksiy Mark – Fotolia
Sie können auch lesen


