Marktinformation - Germany Travel
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
www.germany.travel

Marktinformation
                               2017
Incoming-Tourismus Deutschland 2014

Italien

Arabische Golfstaaten Australien Belgien
Bosnien und Herzegowina Brasilien
Bulgarien China Dänemark Estland
Finnland Frankreich Indien Irland
Israel Italien Japan Kanada Kroatien
Lettland Litauen Malaysia Montenegro
Niederlande Norwegen Österreich Polen
Portugal Rumänien Russland Schweden
Schweiz Serbien Singapur Slowakei
Slowenien Spanien Südkorea Taiwan
Thailand Tschechien Türkei Ukraine
Ungarn USA Vereinigtes Königreich
Marktinformation Italien 2017
Inhalt
1. Landesprofil3
1.1 Land und Leute 3
1.2 Politik4
1.3 Wirtschaft4
1.4 Besonderheiten5
2. Auslandsreisen7
2.1 Reisevolumen und -zweck 7
2.2 Auslandsreiseintensität8
2.3 Herkunftsregionen/Quellmärkte8
2.4 Auslandsreiseziele8
2.5 Aufenthaltsdauer9
2.6 Reiseausgaben9
2.7 Prognose für das Auslandsreisevolumen 9
3. Deutschlandreisen9
3.1 Reisevolumen und seine Entwicklung 9
3.2 Reisezweck12
3.3 Zielgebiete13
3.4 Urlaubsreisen nach Deutschland 14
3.5 Geschäftsreisen nach Deutschland 16
3.6 Reisebüro-/Veranstalterstruktur16
3.7 Besonderheiten18
4. Image, Marktbewertung und Potenzial 19
4.1 Image von Deutschland 19
4.2 Zufriedenheit20
4.3 Prognose21
5. DZT-Auslandsvertretung22
5.1 Sitz22
5.2 Mitarbeiter22
5.3 DZT-Zentrale22
Quellenverzeichnis (alphabetisch) 23
Stand November 2016
2 www.germany.travel1. Landesprofil
1.1 Land und Leute
■■ 301.340 km² Landesfläche
■■ 61,2 Mio. Einwohner, 203,1 Einwohner/km²
■■ Bevölkerungszusammensetzung/Ethnien: Italiener; kleine Gruppen von deutsch-, französisch- und slowenisch-
stämmigen Italienern im Norden und albanisch- und griechischstämmigen Italienern im Süden; 3,9 Mio. Ausländer
(Rumänen, Albaner, Marokkaner, Serben, Chinesen, Ukrainer etc.)
■■ Sprachen: Italienisch (Amtssprache); Friaulisch, Ladinisch, Deutsch (Trient/Südtirol), Slowenisch (Triest und
mgebung), Okzitanisch, Französisch (Aostatal), Frankoprovenzalisch, Albanisch, Griechisch, Sardisch, K
U atalanisch
und Kroatisch (offiziell anerkannte Minderheitensprachen)
■■ Größte Städte: Hauptstadt Rom (2,86 Mio. Einwohner), Mailand (1,3 Mio. EW), Neapel (989.000. EW),
Turin (902.000 EW), Palermo (679.000 EW), Genua (597.000 EW), Bologna (384.000 EW), Florenz (377.000 EW),
Bari (322.000 EW), Catania (316.000 EW)
■■ 68 % der Italiener leben in Städten.
■■ Religionen: keine Staatsreligion, 80 % römisch-katholischen Glaubens, 16 % konfessionslos, 4 % andere Religionen
(Muslime, Protestanten, Juden, Zeugen Jehovas)
Alterstruktur:
Italien Deutschland
0 bis 14 Jahre 13,7 % 12,9 %
15 bis 64 Jahre 65,1 % 65,7 %
65 Jahre und älter 21,2 % 21,5 %
Ø Alter 44,8 46,5
Bevölkerungsprognose:
Entgegen dem europäischen Trend wird die Bevölkerungszahl Italiens bis 2020 vorerst noch leicht ansteigen, langfristig
betrachtet wird sie jedoch unter das Niveau von 2010 fallen (etwa im Jahr 2025). Auf längere Sicht zeigt sich also auch
in Italien der europäische Trend, dass die Bevölkerungszahl sinkt.
Jahr, Bevölkerung in 1.000
2010 2015 2020 2025
60.098 60.604 60.408 60.018
Quelle: UN Population Division 2011
3Marktinformation Italien 2017
1.2 Politik
■■ Staatsform: parlamentarische Republik mit Zweikammersystem
■■ Staatsoberhaupt: Sergio Mattarella (seit Februar 2015)
■■ Regierungschef: Matteo Renzi (seit Februar 2014)
■■ Politische Aufteilung: Zentralstaat mit 20 Regionen (davon 5 mit besonderem Regionalstatus)
1.3 Wirtschaft
Quelle: CIA – The World Factbook; Germany Trade & Invest (gtai) – Wirtschaftsdaten kompakt, November 2016
2017* Italien
BIP € 1.681,1 Mrd.
BIP/Kopf € 27.400
Wachstumsrate BIP 1,0 %
Inflation 1,4 %
Arbeitslosenrate 11,3 %
*Schätzungen
■■ Anteil der Wirtschaftssektoren am BIP: Dienstleistung 73,9 %, Industrie 23,9 %, Landwirtschaft 2,2 %
■■ Enormes wirtschaftliches Gefälle zwischen Nord- und Süditalien
■■ Konzentration der Industrie auf Norditalien: Metallverarbeitung, Textilindustrie, Nahrungsmittelindustrie,
Papier-, Leder- und Baustoffindustrie
■■ Wichtigste Import- und Exporthandelspartner Italiens sind Deutschland, Frankreich, Spanien, Großbritannien, USA,
China (Import), Russland (Import), Schweiz (Export)
■■ Währung: Euro
4 www.germany.travelThe Global Competitiveness Index (GCI)
Quelle: The Global Competitiveness Report (GCI), 2016-2017
Der GCI vergleicht die Wettbewerbsfähigkeit von 138 Ländern anhand von 12 wirtschaftlichen Merkmalen
(s. Diagramm). Aufgrund der Werte werden die Länder in folgende 5 Gruppen unterteilt:
1 Factor-driven Institutionen
1–2 Transition Innovation 7,0 Infrastruktur
2 Efficiency-driven 6,0
2–3 Transition 5,0 Gesamtwirtschaftliche
3 Innovation-driven Business-Expertise 4,0 Stabilität
3,0
2,0
1,0
Absatzmarkt- Gesundheits- u.
größe Grundschulwesen
Technologische Hochschulwesen
Bereitschaft u. Ausbildung
Italien Finanzmarkt- Effizienz des Konsum-
Innovation-driven expertise gütermarkts
economies Arbeitsmarkt-
effizienz
Italien belegt den 44. Platz innerhalb des GCI und gehört somit zur Gruppe der am höchsten entwickelten Länder der
Kategorie „Innovation-driven“ wie z. B. auch Australien, Deutschland, Frankreich, die Niederlande, Japan und Spanien.
Ergebnisse Italiens im Vergleich zum Durchschnittswert der Gruppe „Innovation-driven“:
■■ Wirtschaft mit großem Absatzmarkt (Rang 12)
■■ Durchschnittliche Werte in den Bereichen Infrastruktur, Gesundheits- und Grundschulwesen sowie
Business-Expertise
■■ Stark unterdurchschnittliche Werte in den Bereichen Institutions (Rang 103), Arbeitsmarkteffizienz (Rang 119) und
Finanzmark- Expertise (Rang 122)
1.4 Besonderheiten
Folgende Faktoren kennzeichnen den italienischen Quellmarkt:
■■ Über 43% der Reisen nach Deutschland sind Erstreisen.
■■ Das Durchschnittsalter der italienischen Gäste beträgt 38 Jahre.
■■ Über 27% reisen mit Kindern unter 15 Jahren nach Deutschland.
■■ Die beliebteste Urlaubsart der Italiener in Deutschland sind die sogenannten Anschaureisen: 79% entfallen auf
diese, wobei davon circa die Hälfte Rundreisen und ein Viertel Städte- und Eventreisen ausmachen.
■■ Im Vergleich zum italienischen Durchschnitt besteht bei den 280.000 deutschsprachigen Südtirolern ein Reisever-
halten mit ausgeprägter Affinität zu Deutschland und zu Österreich.
5Marktinformation Italien 2017
Für das Kalenderjahr 2014 sind folgende Punkte nennenswert:
■■ Das Themenjahr UNESCO 2014 sensibilisierte durch gezielte Marketingaktivitäten kulturinteressierte Italiener
für einen Urlaub in Deutschland. Der Tour-Operator Caldana International veröffentlichte sogar einen eigenen
Reisekatalog über die deutschen UNESCO-Welterbestätten.
■■ Das Deutsche Küstenland steigert durch die intensive Marktbearbeitung in Italien seine Attraktivität bei italie-
nischen Gästen.
Zur wirtschaftlichen Struktur ist Folgendes hervorzuheben:
■■ Mailand ist die führende Wirtschafts- und Industriestadt Italiens mit einem Bruttoinlandsprodukt von 132 Mrd. €
und einem Anteil zur nationalen Wirtschaftsleistung von 9%. Die Hälfte der 200 größten Unternehmen in Italien
hat ihren Sitz in Mailand. Die Region Lombardei erwirtschaftet sogar rund 20% des BIP.
■■ Die wichtigsten Multiplikatoren für die Reisebranche, sowie zahlreiche für Deutschland bedeutende Reiseveran-
stalter haben ihren Sitz in Norditalien, vor allem in Mailand.
■■ Der Geschäftsreiseverkehr ist auf Norditalien konzentriert - unterstützt durch gute Fluganbindungen (allein
Mailand verfügt über drei internationale Flughäfen: Linate, Malpensa und Orio al Serio).
Medienzugang
Quelle: International Telecommunication Union, The ICT Development Index 2015
In Italien gibt es pro 100 Einwohner 23,8 Breitbandanschlüsse. Gemessen am europäischen Durchschnitt liegt Italien
damit in der unteren Hälfte. Zudem kommen auf 100 Einwohner 151,32 Mobiltelefone.
Im ICT Development Index (IDI), einem Instrument für das weltweite Benchmarking für Kommunikationsinfrastruktur,
liegt Italien auf dem 38. Rang.
ICT Development Index (IDI)
Quelle: International Telecommunication Union, The ICT Development Index 2015
8,8 8,93 8,88 8,86
8,6 8,75
8,67
8,4 8,59
8,2
8,0
7,8
7,6
7,4
7,2
7,0 7,12
6,8
6,6
6,4
6,2
6,0
Korea (Rep.) Dänemark Island Großbritannien Schweden Luxemburg (...) Italien
Internetnutzung im Verhältnis zur Bevölkerung
Quelle: Internet World Stats, www.internetworldstats.com, Stand November 2015
Internetnutzung
Italien 62,0 %
Deutschland 88,4 %
6 www.germany.travelReiseverhalten allgemein
Quelle: EU-Kommission, Flash Eurobarometer, 2016
Für das Jahr 2016 plante ein überdurchschnittlich hoher Anteil der Italiener (57 %), seinen Haupturlaub im eigenen
Land (Domestic) zu verbringen. Länder mit geringeren Domestic-Anteilen sind die Beneluxstaaten und Dänemark, hier
überwiegen traditionell die Urlaubsreisen ins Ausland.
2. Auslandsreisen
2.1 Reisevolumen und -zweck
Im Jahr 2015 unternahmen die Italiener insgesamt 22,3 Mio. Auslandsreisen mit mindestens einer Übernachtung.
Davon entfielen 79 % bzw. 17,5 Mio. Reisen auf Urlaubsreisen, 14 % bzw. 3,1 Mio. auf Geschäftsreisen und 7 % bzw.
1,6 Mio. auf VFR- und sonstige Reisen. 35 % bzw. 7,7 Mio. der gesamten Auslandsreisen der Italiener 2015 waren
Kurzreisen von 1 bis 3 Nächten und 65 % bzw. 14,6 Mio. der Auslandsreisen längere Reisen von 4 Nächten und mehr.
Von den Urlaubsreisen der Italiener ins Ausland entfielen 30 % auf Kurzurlaube (1 – 3 Nächte) und 70 % auf längere
Urlaubsreisen (4 Nächte und mehr).
Reisezweck aller Auslandsreisen der Italiener 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International, nur eine Antwort möglich
VFR-/Sonstige Reisen 7% 14 % Geschäftsreisen
Urlaubsreisen 79 %
Im Vergleich zum Reisejahr 2014 stieg die Anzahl der Urlaubsreisen 2015 um 2 %, die Reisen zu Bekannten und Ver-
wandten und sonstige Reisen stiegen um 22 % und die Geschäftsreisen nahmen um 18 % zu.
Entwicklung der Anzahl von Auslandsreisen der Italiener
Quelle: World Travel Monitor 2010 – 2015
Anzahl der Auslandsreisen der Italiener (in Mio.)
2010 2011 2012 2013 2014 2015
21,8 22,2 20,8 20,2 21,1 22,3
7Marktinformation Italien 2017
2.2 Auslandsreiseintensität
Im Reisejahr 2015 haben die Italiener 22,3 Mio. Auslandsreisen mit mindestens 1 Übernachtung unternommen.
Dies entspricht einer Zunahme von 5,7 % gegenüber dem Vorjahr. Im Durchschnitt waren das pro Monat rund
1,9 Mio. Auslandsreisen. Die Auslandsreiseintensität ist mit 41,7 % bei der Wohnbevölkerung ab 15 Jahren noch niedrig.
2.3 Herkunftsregionen/Quellmärkte
Der wichtigste Quellmarkt für die Auslandsreisen der Italiener 2015 war mit 34 % die Region Nordwestitalien (Piemont,
Lombardei, Ligurien, Valle d’Aosta). 19 % der Auslandsreisen entfielen auf die Quellmarkt-Region Mittelitalien (Toskana,
Marken, Umbrien, Latium). 28 % der Auslandsreisen wurden von den Bewohnern Süditaliens (Abruzzen, Molise,
Campania, Calabria) einschließlich der Inseln unernommen. Weitere 18 % enfielen auf die Bewohner Nordostitaliens
(Trentino, Alto Adige, Veneto,Friuli- Venezia Giulia, Emilia Romagna)
Wichtigste Quellmärkte für Auslandsreisen der Italiener 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International
Nordwestitalien 34 % 18 % Nordostitalien
19 % Mittelitalien
Süditalien
28 %
und Inseln
2.4 Auslandsreiseziele
Deutschland lag im Jahr 2015 auf Rang 3 der Auslandsreiseziele der Italiener. 2,3 Mio. ihrer Reisen führten 2015
für mindestens eine Nacht oder länger nach Deutschland. Dies entspricht einem Marktanteil von 10 %. Rang 1
der A
uslandsreiseziele der Italiener belegte 2015 Frankreich mit 4,5 Mio. Reisen, was einem Marktanteil von
20 % e
ntspricht. Auf Rang 2 folgte Spanien mit 3,9 Mio. Reisen und einem Marktanteil von 17 %. Rang 4 belegte nach
Deutschland Kroatien mit 1,4 Mio. Reisen und einem Marktanteil von 6 %. Platz 5 nahm mit einem Marktanteil von
6 % (= 1,3 Mio. Reisen) das Vereinigte Königreich ein.
Die Hauptreiseziele der Italiener bei ihren Auslandsreisen 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International
Frankreich 20 %
Spanien 17 %
Deutschland 10 %
Kroatien 6%
Großbritannien 6%
4,0%
Marktanteil in %
Bei den Urlaubsreisen der Italiener ins Ausland stand Deutschland mit einem Marktanteil von 8 % an 3. Stelle.
Frankreich belegte auch bei den Urlaubsreisen der Italiener ins Ausland mit einem Marktanteil von 21 % den 1. Platz.
Es folgte Spanien mit 17 % auf Platz 2, Kroatien lag nach Deutschland mit 7 % auf Rang 4.
8 www.germany.travel2.5 Aufenthaltsdauer
Im Jahr 2015 verbrachten die Italiener auf ihren insgesamt 22,3 Mio. Auslandsreisen durchschnittlich 6,3 Nächte.
Differenziert man die Aufenthaltsdauer bei den Auslandsreisen der Italiener 2015 nach Reisearten, so ergibt sich fol-
gende Aufteilung: Die durchschnittliche Aufenthaltsdauer der Italiener bei ihren Urlaubsreisen im Ausland lag bei 6,6
Nächten. Verwandten- und Bekanntenbesuche und sonstige Reisen ins Ausland dauerten durchschnittlich 6,3 Nächte,
Kurzurlaube ins Ausland dauerten im Durchschnitt 2,3 Nächte und längere Urlaubsreisen 8,5 Nächte, Geschäftsreisen
mit Übernachtung im Ausland dagegen im Schnitt 4,5 Nächte.
2.6 Reiseausgaben
Italiener gaben für ihre Auslandsreisen 2015 insgesamt 17,3 Mrd. Euro aus. Das entspricht einer Reiseausgabe von
778 Euro pro Auslandsreise bzw. von 123 Euro pro Nacht im Ausland. Diese Angaben enthalten sowohl die Kosten der
Hin- und Rückreise als auch alle weiteren Ausgaben, die vor Reiseantritt zu Hause oder am Zielort getätigt wurden.
2.7 Prognose für das Auslandsreisevolumen
Wachsender Wohlstand und zunehmende Freizeitressourcen haben in den zurückliegenden Jahrzehnten in Italien zu
einer Erhöhung der Zahl der Urlaubsreisen geführt, wenn auch zunächst überwiegend im Inland. Urlaubsreisen ins
Ausland setzten in größerem Umfang erst vor ca. 25 Jahren ein.
Im Jahr 2014 hat sich die Wirtschaftslage in Italien verbessert, die Kaufkraft und die Ausgaben für Konsumgüter der
Italiener ist leicht gestiegen. In Italien hat der Tourismus v.a. bedingt durch die Wirtschaftskrise in den letzten fünf
Jahren Einbußen von bis zu 30 % hinnehmen müssen. Mit einem Anteil von 80 % wird ein Großteil der Urlaubsreisen
von Italienern im eigenen Land verbracht, diese Entwicklung verzeichnete seit 2010 sogar einen Zuwachs.
Insgesamt ist der Outbound-Travel aus Italien aufgrund der wirtschaftlichen Situation seit Jahren rückläufig.
Bei Auslandsreisen in den deutschsprachigen Raum profitiert Deutschland von seinem guten
Preis-Leistungs-Verhältnis.
3. Deutschlandreisen
3.1 Reisevolumen und seine Entwicklung
3.1.1 Entwicklung der Ankunftszahlen
2015 registrierte das Statistische Bundesamt 1.714.833 Ankünfte aus Italien in Beherbergungsstätten mit mehr als
10 Betten und auf Campingplätzen.
Entwicklung der Ankünfte von Italienern in Deutschland 2006 – 2015, in Mio.
Quelle: Statistisches Bundesamt 2007 – 2016, inkl. Camping; seit 2012 Beherbergungsstätten ab 10 Betten
1,7
1,5 1,6 1,6 1,6
1,5 1,5
1,4 1,4 1,4 1,4
1,0
0,5
0
2006 2007 2008 2009 2010 2011 2012 2013 2014 2015 9Marktinformation Italien 2017
3.1.2 Entwicklung der Übernachtungszahlen
Die Italiener übernachteten im Jahr 2015 insgesamt 3.786.041 Mal in Deutschland. Nur auf Campingplätzen
wurden 119.085 Übernachtungen registriert. Damit ist Italien nach den Niederlanden, der Schweiz, den USA und
Großbritannien der fünftwichtigste ausländische Quellmarkt für Deutschland.
Entwicklung der Übernachtungen der Italiener in Deutschland 2006 – 2015, in Mio.
Quelle: Statistisches Bundesamt 2007 – 2016, inkl. Camping; seit 2012 Beherbergungsstätten ab 10 Betten
3,8
3,5 3,7
3,5 3,5
3,3
3,0 3,2
3,1 3,1
3,0
2,9
2,5
2,0
1,5
1,0
0,5
2006 2007 2008 2009 2010 2011 2012 2013 2014 2015
Von 2006 auf 2015 wurde eine Steigerung des Übernachtungsvolumens von 32,7 % erreicht. Im Jahr 2015 nahmen die
Übernachtungszahlen (inkl. Camping) um 3,5 % zu. Das durchschnittliche jährliche Wachstum im Zeitraum 2006 bis
2015 lag bei 3,6 %.
Wachstum der Übernachtungszahlen der Italiener in Deutschland 2006 – 2015, in %
Quelle: Statistisches Bundesamt 2007 – 2016, inkl. Camping; seit 2012 Beherbergungsstätten ab 10 Betten
10
8
6 6,5 6,4 6,2 6,4
5,0
4
Ø +3,6 %
3,5
2
1,1 1,0
0 -0,5
-0,9
-2
2006 2007 2008 2009 2010 2011 2012 2013 2014 2015
10 www.germany.travel3.1.3 Saisonale Entwicklung Übernachtungszahlen
19 % der Italiener wählten für ihre Deutschlandreise (insgesamt 2,3 Mio.) 2015 unabhängig vom Reisezweck den
Zeitraum zwischen Januar und April, 42 % reisten zwischen Mai und August und 39 % zwischen September und
Dezember.
Monatliche Entwicklung der Übernachtungen aus Italien in Deutschland 2015
Quelle: Statistisches Bundesamt – Monatsberichte 2016, inkl. Camping seit 2012 Beherbergungsstätten ab 10 Betten
600.000
500.000
400.000
300.000
200.000
100.000
0
Jan. Feb. März April Mai Juni Juli Aug. Sep. Okt. Nov. Dez.
Für ihre Urlaubsreise 2015 wählten 46 % der Italiener den Zeitraum zwischen Mai und August. Zwischen Januar und
April verbrachten 23 % ihren Urlaub in Deutschland und zwischen September und Dezember 31 %.
11Marktinformation Italien 2017
3.2 Reisezweck
Quelle: World Travel Monitor 2015, IPK International
Im Reisejahr 2015 unternahmen die Italiener 2,3 Mio. Deutschlandreisen. Davon waren 64 % Urlaubsreisen
(in absoluten Zahlen 1,5 Mio.), 27 % Geschäftsreisen (0,6 Mio.) und 8 % Verwandten- und Bekanntenbesuche und
sonstige Reisen (0,2 Mio.).
Reisezweck der Deutschlandreisen von Italienern 2015, Anteil in %
Abweichungen von 100 % sind rundungsbedingt.
VFR-/Sonstige Reisen 8% 27 % Geschäftsreisen
Urlaubsreisen 64 %
Herkunftsregionen/Quellmärkte
Die Mehrzahl der Deutschlandreisen der Italiener (unabhängig vom Reisezweck) wurde 2015 von den Bewohnern
Nordwest- und Süditaliens (36 % bzw. 29 %) unternommen. Aus Mittelitalien kamen 18 % und aus Nordostitalien 17 %
der Deutschlandreisenden.
Herkunftsregionen der italienischen Deutschlandreisenden 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International
Nordwestitalien 36 % 29 % Süditalien
Nordostitalien 17 % 18 % Mittelitalien
12 www.germany.travel3.3 Zielgebiete
Die folgende Übersicht zeigt die Verteilung der Übernachtungen von Italienern in Deutschland nach Bundesländern.
Reisegebiete der Italiener in Deutschland 2015 verteilt nach Bundesländern, Anteil in %
Quelle: Statistische Landesämter, eigene Berechnungen. *mit Privatquartieren
Bayern 32,8 %
Berlin 24,9 %
Baden-Württemberg 12,8 %
Nordrhein-Westfalen 9,4 %
Hessen 7,6 %
Hamburg 2,7 %
Niedersachsen 2,6 %
Berlin
2
Rheinland-Pfalz* 2,0 %
Sachsen 1,9 % 4
Nordrhein-Westfalen
Schleswig-Holstein 0,7 %
5
Brandenburg 0,6 % Hessen
Thüringen 0,5 % Reisegebiete der Italiener
in Deutschland 2015 verteilt
Bremen 0,5 % nach Bundesländern – Top 5
Sachsen-Anhalt 0,5 %
3 Bayern
1
Mecklenburg-Vorpommern 0,4 % Baden-Württemberg
Saarland 0,3 %
13Marktinformation Italien 2017
Magic Cities
Von den 3.786.041 Übernachtungen der Italiener in Deutschland entfielen 2015 1.233.024 Übernachtungen (= 32,6 %)
auf die Magic Cities. Die Zahlen im Einzelnen waren dabei wie folgt:
München 564.297, Frankfurt am Main 169.120, Köln 106.162, Hamburg 103.433, Düsseldorf 80.613, Nürnberg 71.385,
Stuttgart 64.016, Dresden 34.928, Hannover 23.445 und Leipzig 15.625.
Weitere bei Italienern beliebte deutsche Gemeinden waren 2015 Berlin mit 943.139 Übernachtungen,
Freiburg i.B 36.847, Füssen 22.061, Augsburg 19.900, Heidelberg 17.756, Ingolstadt 16.065, Baden-Baden 16.021,
Bremen 15.564, Erding 15.472 und Regensburg mit 14.592 Übernachtungen.
Entwicklung der Übernachtungen der Italiener in Magic Cities 2009 – 2015* in Mio.
Quelle: Statistische Landesämter 2010 – 2016, eigene Berechnungen *ab 2015 ohne Berlin
2,0 2,1
2,0 2,0
1,9 1,9
1,5
1,7
1,0
1,2
0,5
0
2009 2010 2011 2012 2013 2014 2015
3.4 Urlaubsreisen nach Deutschland
3.4.1 Urlaubsart
Von den insgesamt 1.452.000 Urlaubsreisen der Italiener nach Deutschland führte nur ein geringer Teil (12 %) in die
Feriengebiete (Urlaub am Wasser, auf dem Land und in den Bergen), 72 % entfielen auf sogenannte Anschaureisen
(47 % Rundreisen, 25 % Städte- und Eventreisen) und 6 % der Deutschlandurlaube waren Reisen zu spezifischen
privaten Anlässen. Im Vergleich mit dem Urlaubsverhalten der Europäer insgesamt in Deutschland ist ein erhöhter
Anteil an Rundreisen durch Italiener zu verzeichnen. In die klassischen Feriengebiete zieht es die Italiener dagegen
weniger als die Europäer insgesamt.
14 www.germany.travelAnteil der Urlaubsarten in Deutschland, in %
Quelle: World Travel Monitor 2015, IPK International
Urlaub am Wasser 6% 8%
Erholungsurlaub auf dem Land 4% 8%
Erholungsurlaub in den Bergen 2% 5%
Rundreise 47 % 21 %
Gesundheitsorientierter Urlaub 1% 1%
Urlaub im Schnee 0% 1%
Sporturlaub 2% 3%
Kreuzfahrt 0% 1%
Eventbesuch 0% 4%
Städtereise 25 % 33 %
Besuch Freizeitpark 2% 2%
Reise aus bes. privaten Anlass 6% 7% Italien
Europa
Sonstige Urlaubsreise 2% 6%
0 5 10 15 20 25 30 35 40 45 50 55
3.4.2 Aufenthaltsdauer
Die durchschnittliche Dauer der Urlaubsreisen der Italiener in Deutschland betrug 5,7 Nächte. 35 % der 2015 von den
Italienern unternommenen Urlaubsreisen nach Deutschland waren Kurzreisen (maximal 3 Nächte), auf längere Reisen
(mindestens 4 Nächte) entfiel ein Anteil von 65 %.
3.4.3 Buchungsverhalten und Reiseorganisation
Bei 83 % der Urlaubsreisen nach Deutschland buchten oder reservierten die Italiener Leistungen im Voraus
(Unterkunft, Transport). Bei 17 % der Urlaubsreisen wurden vorab keine Leistungen gebucht. Am häufigsten wurde im
Internet (71 % aller Urlaubsreisen) vorgebucht, gefolgt von den Reisebüros (23 %). Der Flug und die Unterkunft waren
mit 73 % und 72 % die am meisten vorab gebuchten Leistungen. Platz 3 und 4 belegen der Mietwagen mit 10 % und
der Bus mit 9 %.
Mehr als drei Viertel (76 %) aller italienischen Deutschlandurlauber benutzten das Internet für ihre Reisevorbereitung. 4
% von ihnen nutzten das Internet nur zur Information, mit 71 % buchte die Mehrheit auch online.
3.4.4 Transportmittel
Das am häufigsten genutzte Verkehrsmittel der Italiener für ihre Urlaubsreisen nach Deutschland war im Jahr 2015 mit
einem Anteil von 53 % das Flugzeug. 30 % der Italiener nutzten das Auto (sowohl privater Pkw als auch M
ietwagen), 4
% den Zug und 8 % den Bus.
3.4.5 Unterkunftsarten
Auf ihren Urlaubsreisen übernachteten die Italiener 2015 zu 77 % in bezahlten Unterkünften. 58 % aller italienischen
Urlauber nächtigten in Hotels. Mittelklassehotels hatten einen Anteil von 28 %, Vier bis Fünf-Sterne Hotels kamen auf
29 % und Budgethotels auf 1 %. Andere bezahlte Unterkünfte hatten einen Anteil von 19 %, darunter waren gemietete
Unterkünfte mit 7 %, Zelt/Wohnwagen/Wohnmobil mit 3 % und die Pensionen mit 7 %. Rund jeder fünfte italienische
Urlauber (22 %) nutzte eine Gratisunterkunft (eigene private oder bei Freunden oder Verwandten) zur
Übernachtung.
3.4.6 Reiseausgaben
Im Jahre 2015 gaben die Italiener pro Urlaubsreise durchschnittlich 587 Euro aus. Das entspricht einer
15Marktinformation Italien 2017
durchschnittlichen Ausgabe von 103 Euro pro Tag. Das gesamte Umsatzvolumen bei den italienischen Deutschland
urlaubsreisen betrug im Jahre 2015 0,9 Mrd. Euro. Das Umsatzvolumen aller Reisen der Italiener nach Deutschland lag
bei 1,3 Mrd. Euro. Die Werte enthalten alle Ausgaben für Unterkunft, Verpflegung, Transport etc.
3.4.7 Altersstruktur
Italiener, die 2015 ihre Urlaubsreise in Deutschland verbrachten, waren im Durchschnitt 41,5 Jahre alt. 45 % waren
Männer und 55 % Frauen. 23 % nahmen Kinder unter 15 Jahren mit in den Urlaub.
Altersstruktur der Italiener bei Urlaubsreisen nach Deutschland 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International
Männer 45 %
41 % 35 % 24 % Durchschnittliches Alter
41,5 Jahre
15 – 34 Jahre 35 – 54 Jahre 55 Jahre
und älter
Frauen 55 %
3.5 Geschäftsreisen nach Deutschland
3.5.1 Art der Geschäftsreisen
Von den 618.000 Geschäftsreisen der Italiener nach Deutschland waren 34 % traditionelle Geschäftsreisen, wozu
Kundenbesuche oder Besuche einer Niederlassung zählen, und 66 % promotable Geschäftsreisen, worunter der
Besuch von Kongressen/Konferenzen/Seminaren sowie Messen-/Ausstellungsbesuche und Incentive-Reisen fallen.
3.5.2 Reiseausgaben
Im Jahr 2015 gaben die Italiener pro Geschäftsreise durchschnittlich 579 Euro aus. Dies entspricht einer durchschnitt-
lichen Ausgabe von 129 Euro pro Tag. Das gesamte Umsatzvolumen bei den Deutschlandgeschäftsreisen der Italiener
im Jahr 2015 betrug 0,4 Mrd. Euro. Die Werte enthalten alle Ausgaben wie für Unterkunft, Verpflegung, Transport etc.
Art der Geschäftsreisen der Italiener 2015, Anteil in %
Quelle: World Travel Monitor 2015, IPK International
31 % 34 % 28 %
7% Ausstellungen, Traditionelle Geschäftsreisen Konferenzen, Kongresse,
Messen Seminare
Umsatzvolumen
0,4 Mrd. €
Incentive-Reisen
3.6 Reisebüro-/Veranstalterstruktur
Die italienische Reisebranche ist äußerst heterogen, bisweilen intransparent und unterliegt ständigen Änderungen.
Die in anderen europäischen Märkten bereits vollzogenen Konzentrationen haben in Italien (noch) nicht statt
gefunden. Sowohl die für die Destination Deutschland wichtigen Reiseveranstalter, Incentive Houses und PCOs als
auch die Reisebüros mit erheblichem Deutschlandgeschäft haben ihren Sitz mehrheitlich in Norditalien. Vor allem in
Mittel- und Süditalien besteht dagegen ein großer Informations- und Ausbildungsbedarf hinsichtlich des deutschen
touristischen Angebotes.
16 www.germany.travelReiseveranstalter
Insgesamt 45 Reiseveranstalter, 11 Reisebüros bzw. Reisebüroketten und 4 nationale Tourismusorganisationen sind
in dem Interessenverband ASTOI Confindustria Viaggi zusammengeschlossen. Der größte italienische Veranstalter ist
das Kreuzfahrtunternehmen Costa Crociere, dessen Umsatz sich 2012 auf 3,03 Mrd. Euro belief. Die Kreuzfahrtschiffe
von Costa Crociere fahren auch deutsche Häfen an, bei denen auch Landausflüge angeboten werden. An 2. Stelle steht
Alpitour mit einem Umsatz von 994 Mio. Euro im Jahr 2013. Alpitour bietet u. a. auch Städtereiseziele in Deutschland
an, jedoch sind es vergleichsweise wenige. An 3. Stelle steht Eden Viaggi mit einem Umsatz von 325 Mio. Euro in 2013.
Es gibt keine Deutschlandangebote im Programm von Eden Viaggi. Die Umsätze bei den Reiseveranstaltern haben
sich ist in den letzten Jahren sehr unterschiedlich entwickelt. Verzeichneten die Top-10-Veranstalter 2010 noch fast
alle einen Umsatzzuwachs, so haben aufgrund der wirtschaftlichen Entwicklung im Jahr 2011 und des Wegfalls vieler
Urlaubsreiseziele in Nordafrika durch die dortigen politischen Entwicklungen bereits mehrere Veranstalter Konkurs
anmelden müssen. Doch schon aufgrund der Folgen der Wirtschaftskrise 2008 konnten drei der Big Player ihre
Geschäfte nicht mehr weiter führen.
458 Veranstalter und Reiseorganisatoren (230 Tour Operators und 228 CRAL – firmeneigene Freizeit- und Reisestellen)
bieten Reiseziele in Deutschland in ihren Katalogen, im Internet oder auf Anfrage an.
Italienische Veranstalter nehmen gerne die Dienste von deutschen Incoming-Veranstaltern in Anspruch.
Bei einer Zusammenarbeit mit italienischen Veranstaltern muss von einer Kommission von 20 – 30 % ausgegangen
werden.
Die Struktur der italienischen Tour-Operator hat sich in den letzten Jahren verändert. So verkaufen diese ihre eigenen
Leistungen und Produkte nicht mehr nur an Reisebüros, sondern z.T. auch oder ausschließlich an den E ndverbraucher
selbst. Außerdem wird die Transparenz des Marktes aufgrund fehlender Lizenzverpflichtungen und klarer
Abtrennungen der Bereiche Reiseveranstalter und Reisemittlern erheblich erschwert.
Reisebüros
Die Zahl der Reisebüros in Italien betrug im Jahr 2014 7.523. 2.500 sind Mitglied bei FIAVET (italienischer Reisbürover-
band), dazu gehört auch AINeT (Associazione Italiana Network Turistici) mit 2.600 Reisebüros. Da es seit mehreren
Jahren nicht mehr gesetzlich erforderlich ist, eine Lizenz für die Eröffnung eines Reisebüros vorzuzeigen, gibt es
eine relativ hohe Dunkelziffer in dieser Sparte. Viele davon existieren nur für kurze Zeit, meist als Online Firma, und
verschwinden dann wieder. Dadurch wird vor allem der Reisebüromarkt intransparent. Die Provisionen für Reisebüros
liegen in der Regel zwischen 10 und 15 %. Ein weiterer Grund dafür liegt in der Angebotsvielfalt der Reisebüros: es
werden nicht mehr nur die Produkte der Reiseveranstalter an den Endverbraucher verkauft, sondern teilweise auch
eigene Produkte entwickelt und angeboten.
Die Buchungszahlen über die Reisebranche sind durch den sprunghaften Anstieg von Internetbuchungen rückläufig.
Dies gilt in erster Linie für nahegelegene Reiseziele, wofür Reise- und Übernachtungsleistungen einfach und ohne
Sprachbarrieren über Onlineportale gebucht werden können. So buchen nur noch 7,5 % der italienischen Bevölkerung
in Reisebüros, bei Auslandsreisen liegt der Anteil jedoch bei 16 %.
Incentive Houses und PCOs
23 % der Reisen der Italiener sind Geschäftsreisen. Hiervon entfallen 16 % auf Incentive Reisen, 9 % auf Messen und
Ausstellungen, 29 % sind traditionelle Geschäftsreisen und 45 % haben Konferenzen, Kongresse und Seminare zum
Anlass.
Deutschland kann als MICE-Destination mit einem guten Preis-Leistungs-Verhältnis und mit einer sehr guten
Infrastruktur in diesem Angebotsbereich punkten. Es profitiert zudem von seinem international hervorragenden Ruf
als Technologie- und Forschungsstandort mit Kompetenzzentren von Weltniveau und seinem Image als bedeutender
Wirtschaftsstandort die Nachfrage nach Incentive-Reisen ist 2011 um ca. 5 % gestiegen. Es besteht vor allem ein
wachsendes Interesse an asiatischen Destinationen (+8 %). Deutschland kann als MICE-Destination mit einem guten
Preis-Leistungs-Verhältnis und mit einer sehr guten Infrastruktur in diesem Angebotsbereich punkten. Es profitiert
zudem von seinem international hervorragenden Ruf als Technologie- und Forschungsstandort mit Kompetenzzentren
von Weltniveau und seinem Image als bedeutender Wirtschaftsstandort.
17Marktinformation Italien 2017
Firmenfreizeitorganisationen
Firmeneigene Freizeitorganisationen (Centri Ricreativi Aziendali Lavoratori, kurz CRAL oder auch „Dopolavoro“) haben
eine lange Tradition und einen hohen Stellenwert. Hierbei handelt es sich um Freizeitangebote, die speziell für Mitar-
beiter und Angehörige organisiert werden, darunter auch preiswerte Reisen. Insgesamt gibt es rund 78.400 CRAL in
Italien.
Die DZT-Italien unterhält Kontakte zu ca. 200 CRAL, die Reisen ins Ausland anbieten.
3.7 Besonderheiten
Geduld, vor allem aber persönliche Kontakte sind erforderlich, wenn man mit Italienern ins Geschäft kommen will.
Nutzen Sie hierzu die Angebote und die Erfahrung der DZT-Italien als zentrale Stelle für den italienischen Markt mit
zahlreichen Kontakten und Geschäftsbeziehungen.
Von großem Vorteil ist es, den Geschäftspartner in seiner Sprache anzusprechen.
Bei vertraglichen Vereinbarungen sind Zahlungsziele von bis zu 6 Monaten keine Seltenheit.
Die Geschäftszeiten liegen üblicherweise zwischen 9.00 Uhr und 19.00 Uhr. Zwischen 13 Uhr und 15 Uhr ist aufgrund
der Mittagspause die Erreichbarkeit oft eingeschränkt. Im August sind in Italien nicht nur viele Geschäfte geschlossen,
auch viele Firmen sind in diesem Monat wie ausgestorben.
Bei 86 % der Deutschlandreisen der Italiener erfolgte 2015 zuvor eine Buchung. Diese wurde in 71 % der Fälle im
Internet vorgenommen, nur noch 20 % buchten im Reisebüro und 10 % direkt bei der Unterkunft.
Um in die Zieldestination Deutschland zu gelangen, nutzen über die Hälfte der Italiener das Flugzeug (57 %). Gut ein
Viertel fährt mit dem Auto. Mit 9 % liegt die Bahn als Transportmittel an dritter Stelle vor dem Bus (3 %).
Der Trend zu Kurzreisen und Städtereisen und die Bedeutung der Low-Cost-Carrier und des Autos als Transportmittel
kann Deutschland auch in Zukunft, vor allem aufgrund seiner geografischen Nähe zu den wichtigen Quellmärkten in
Norditalien und zu den großen Städten in Mittel- und Süditalien, entgegenkommen. Auch nationale F luggesellschaften
wie Lufthansa/Germanwings (Direktanbindungen von 19 italienischen Städten nach Deutschland), airberlin und
Alitalia bieten preisgünstige Tarife an.
Bei ihren Reisen übernachten Italiener mehrheitlich in Hotels der mittleren bis gehobenen Kategorie. Besonders
bevorzugt werden Hotels im Stadtzentrum, denn dafür sind die Italiener auch bereit, einen höheren Preis zu zahlen.
Bedingt durch die derzeitige wirtschaftliche Lage bewegt sich der Trend allerdings in Richtung 3-Sterne-Hotels,
unter der Voraussetzung eines guten Preis-Leistungs-Verhältnisses. Dies gilt auch für die Absatzförderung über die
italienische Reisebranche.
Auch gibt es eine zunehmende Anzahl italienischer Wohnmobilurlauber.
18 www.germany.travel4. Image, Marktbewertung und Potenzial
4.1 Image von Deutschland
Quelle: Anholt-GfK Roper Nation Brands Index 2016 Report, Oktober 2016
In der Umfrage zum Anholt Nation Brands Index (NBI) 2016, einer Imagestudie über 50 Länder, liegt Deutschland auf
dem Gesamtplatz 2. Tourismus ist einer von 6 wichtigen Standortfaktoren für das Image von Ländern. Die Bewer-
tungen 1) aus Italien:
Gesamtranking
2008: Deutschland Rang 1
64,08 Tourismus
2012: Deutschland Rang 2 Rang 22 (9)
2013: Deutschland Rang 2
2014: Deutschland Rang 1 67,91 Export
2015: Deutschland Rang 2 Rang 5 (3)
2016: Deutschland Rang 2
61,13 Bevölkerung
Rang 21 (4)
60,28 Politik/Regierung
Rang 13 (4)
63,86 Kultur
Rang 6 (4)
Immigrations- und
62,97
Investitionspotential
Rang 8 (3)
Max. 100 Punkte, Bewertung und Rang aus Italien, Gesamtbewertung für Deutschland in Klammern
1) Quelle: Anholt-GfK Roper Nation Brands Index 2016 Report
(Online-Befragung in den 20 international wichtigsten Ländern,
je Land rund 1.000 Befragte, Imagebewertung von 50 Ländern aus allen Kontinenten)
Bei den in der Studie befragten Italienern belegte Deutschland den 8. Platz. Aus Italien wurden in vielen Bereichen, wie
z.B. dem Export, überwiegend positive Bewertungen abgegeben.
Im Bereich „Tourismus“ liegt Deutschland bei den Italienern auf dem 22. Platz.
19Marktinformation Italien 2017
NBI-Bewertung aus Italien 2016
Quelle: Anholt-GfK Roper Nation Brands Index 2016 Report (1 = niedrig, schlecht; 4 = neutral; 7 = am höchsten, am besten); DZT 2016
7
6
5,32 5,36 5,23 5,23
5,05 5,16 5,06
5 4,87 4,89 4,98 4,91 4,88 4,94
4,79
4,51 4,54 4,57
4,35
4
3
2
1
Herausragend Reich an Interessanter Gastfreundlich Gute Absicht, Land Reich an Reich an Pulsierendes
im Sport Kulturerbe Ort für zeit- Freunde zu besuchen, natürlicher historischen Stadtleben
genössische machen wenn Geld Schönheit Gebäuden/ und urbane
Kunst kein Hindernis Denkmälern Attraktionen
Italien Gesamt
4.2 Zufriedenheit
Quelle: Qualitätsmonitor Deutschland-Tourismus, DZT 2015-2016
Generell waren im Zeitraum von Mai 2015 bis April 2016 Gäste aus Italien mit ihrem Aufenthalt in Deutschland
zufrieden. Gute Bewertungen erhielten die Vielfalt und Qualität des Angebots (34 % „äußerst Begeisterte“, 39 %
„Begeisterte“) sowie die Gastronomie (29 % waren „äußerst begeistert“, 48 % waren „begeistert“) und das Preis-
Leistungs-Verhältnis (10 % „äußerst begeistert“, 72 % „ begeistert“).
Außerdem äußerten sich 41 % „äußerst begeistert“ und 51 % „begeistert“in der Gesamtzufriedenheit und würden
einen Aufenthalt in Deutschland überdurchschnittlich weiterempfehlen.
Generelle Zufriedenheit Bewertung Italien Bewertung alle Herkunftsmärkte
Gesamtzufriedenheit 1,72 1,79
Vielfalt und Qualität des Angebots 1,97 1,94
Unterkunft 2,13 2,01
Gastronomie 2,07 2,01
Öffnungszeiten 2,16 2,05
Preis-Leistungs-Verhältnis 2,11 2,01
Weiterempfehlung 1,69 1,87
Skala: 1 = „äußerst begeistert“ bis 6 = „eher enttäuscht“, Mai 2015 - Apr. 2016
Auch mit den Angeboten am Aufenthaltsort waren die Italiener fast ausnahmslos zufrieden. Vor allem gefielen die
Sehenswürdigkeiten (52 % zeigten sich „äußerst begeistert“, 34 % waren „begeistert“) und die Atmosphäre vor Ort (47
% „äußerst begeistert“, 42 % „begeistert“). Die Kunst- und Kulturangebote konnten ebenfalls begeistern (46 % „äußerst
Begeisterte“, 43 % „Begeisterte“).
20 www.germany.travelZufriedenheit mit der Destination Bewertung Italien Bewertung alle Herkunftsmärkte
Atmosphäre/ Flair 1,66 1,75
allgemeine Sauberkeit 1,97 2,04
Kunst- u. Kulturangebot 1,73 1,78
Barrierefreiheit 2,14 2,19
Party/Nachtleben 1,77 1,83
Sehenswürdigkeiten 1,66 1,74
Architektur/Bauwerke 1,81 1,82
Zahlungskomfort 1,80 1,85
Landschaft/Natur 1,93 2,02
Verkehrsanbindung 1,91 1,98
Skala: 1 = „äußerst begeistert“ bis 6 = „eher enttäuscht“; X = nicht repräsentativ aufgrund geringer Fallzahlen, Mai 2015 - Apr. 2016
Der Qualitätsmonitor Deutschland-Tourismus wurde 2007 von der ERV (Europäische Reiseversicherung AG) und der
DZT (Deutsche Zentrale für Tourismus e.V) aufgelegt. Im Rahmen des Projekts werden in- und ausländische Über
nachtungsgäste (Urlauber und Geschäftsreisende) zu ihrem Reiseverhalten befragt.
4.3 Prognose
Die Italiener zählten bislang zu den ausgabefreudigen Gästen. Der neue Sparkurs der letzten beiden Regierungen
hat jedoch Steuererhöhungen bewirkt (u.a. Immobiliensteuer und MwSt.), die die für Konsumgüter verfügbaren
Einkommen empfindlich verringern. Darüber hinaus sind manche Preise für Lebenshaltungskosten in Italien erheblich
angestiegen, allen voran die Preise für Energie (Treibstoff, Gas, Strom). Hiervon sind die privaten Haushalte betroffen,
sodass der Erwerb vieler Konsumgüter rückläufig ist. Die Mittelschicht muss inzwischen die Ersparnisse für den
Lebensunterhalt ansprechen. Das Vertrauen der Konsumenten, die Ausgabebereitschaft sowei die Industrieproduktion
sind jedoch seit 2014 wieder leicht gestiegen. U
rlaubsreisen werden überwiegend verkürzt. Ausflüge nach Deutsch-
land sind manchmal gar auf Tagesreisen reduziert. Diese schlagen sich dann zwar nicht in der Übernachtungsstatistik
nieder, sind aber für die Imagebildung Deutschlands als Urlaubsdestination von hoher Bedeutung. Lediglich bei der
Oberschicht bestehen bisher keine Konsumeinschränkungen. Diese Bevölkerungsgruppen haben sich auch in ihrem
Reiseverhalten als krisenresistenter gezeigt.
Die Wirtschaftskrise ist in Italien noch lange nicht beendet und hat weiterhin Auswirkungen auf das Ausgabeverhalten
der Italiener und den Tourismus nach Deutschland.
In den kommenden Jahren sind trotzdem weiterhin Zuwächse zu erwarten.
Insgesamt lassen sich 4 Gründe für die steigenden Touristenzahlen aus Italien in Deutschland nennen:
■■ Deutschland als Tourismusdestination verfügt über ein positives Image bei den Italienern. Dazu trägt auch die
ethnische Vernetzung zwischen den Nationen bei
■■ Das Segment der Geschäftsreisen stellt im deutschen Tourismus einen bedeutenden Anteil dar (25 %)
■■ Aufgrund der Krisen in Nordafrika und der damit verbundenen nicht gewährleisteten Sicherheit gewinnen nörd-
lichere Länder generell an Attraktivität
■■ Über 50 Millionen Übernachtungen deutscher Gäste in Italien führen dazu, dass die Deutschen im Land präsent
sind
Bei Ausnutzung des Marktpotenzials wird nach DZT-eigener Hochrechnung im Jahr 2030 das Volumen der
Übernachtungen aus Italien bei rund 4,9 Mio. liegen.
21Marktinformation Italien 2017
5. DZT-Auslandsvertretung
5.1 Sitz
Ente Nazionale Germanico per il Turismo
Foro Buonaparte 12 · 20121 Milano (MI), Italia
Tel.: +39 0 200 6677-00 · Fax: +39 0 200 6677-21
germania@germany.travel · www.germany.travel
Adresse für das Publikum:
Ente Nazionale Germanico per il Turismo · Casella Postale 329 · 20123 Milano
Tel.: +39 0 226 1115-98 · Fax: +39 0 200 6677-21
Kundenservice:
turismo@germany.travel · www.germany.travel
5.2 Mitarbeiter
Für Ihre Aktivitäten im italienischen Markt steht Ihnen das Team der DZT-Italien als Kooperationspartner
gern zur Verfügung:
Leiter der Auslandsvertretung, Marketingplanung
Ulrich Rüter
Tel.: +39 0 200 6677-91 · ulrich.rueter@germany.travel
Stellvertretende Leiterin, Presse, Administration
Agata Marchetti
Tel.: +39 0 200 6677-94 · agata.marchetti@germany.travel
Messen und Workshops, Studienreisen Trade, Internet, E-Medien
Claudia Mascheroni
Tel.: +39 0 200 6677-93 · claudia.mascheroni@germany.travel
Sales Management
Johanna Zenyik
Tel.: +39 0 200 6677-95 · johanna.zenyik@germany.travel
Presse
Petra Carli
Tel.: +39 0 200 6677-92 · petra.carli@germany.travel
Kundenservice
Mario Marongiu
Tel.: +39 0 200 6677-96 · mario.marongiu@germany.travel
5.3 DZT-Zentrale
Deutsche Zentrale für Tourismus e. V.
Joachim Scholz · Leiter Marktforschung
Beethovenstraße 69 · 60325 Frankfurt am Main · Deutschland
Tel.: +49 69 97464-0 · Fax: +49 69 751903 · info@germany.travel
22 www.germany.travelQuellenverzeichnis (alphabetisch)
■■ Amt für Statistik Berlin-Brandenburg, Statistischer Bericht, G IV 1, 2016
■■ Anholt-GfK Roper Nation Brands Index 2015 Report, DZT 2015
■■ Bayerisches Landesamt für Statistik und Datenverarbeitung, Tourismus in Bayern G IV 1, 2016
■■ CIA – The World Factbook 2016
■■ Deutsche Zentrale für Tourismus (DZT), World Travel Monitor (WTM) 2015, IPK International, 2016
■■ DZT, Qualitätsmonitor Deutschland-Tourismus, 2014
■■ DZT, European Business and MICE Travel based on World Travel Monitor 2008, IPK International
■■ DZT, Forecast Study, IPK International, 2003
■■ DZT, Image von Deutschland in europäischen Nachbarländern, IPK International, 2008
■■ EU-Kommission, Flash Eurobarometer, 2016
■■ Eurostat 2010
■■ Germany Trade & Invest (gtai) – Wirtschaftsdaten kompakt, 2016
■■ Hessisches Statistisches Landesamt, Statistische Berichte G IV 1, 2016
■■ Information und Technik Nordrhein-Westfalen, Geschäftsbereich Statistik, Statistische Berichte G IV, 2016
■■ International Telecommunication Union (ITU), The ICT Development Index 2014
■■ Internet World Stats, www.internetworldstats.com, 2014
■■ Landesbetrieb für Statistik und Kommunikationstechnologie Niedersachsen, Statistische Berichte G IV 1, 2016
■■ Statistisches Amt für Hamburg und Schleswig-Holstein, Beherbergung im Reiseverkehr G IV 1, 2016
■■ Statistisches Amt Mecklenburg-Vorpommern, Tourismus in M-V G IV, 2016
■■ Statistisches Amt Saarland, Statistische Berichte G IV 1, 2016
■■ Statistisches Bundesamt, Fachserie 6, Reihe 7.1, Binnenhandel, Gastgewerbe, Tourismus,
■■ Ergebnisse der Monatserhebung im Tourismus, 2008 – 2016
■■ Statistisches Bundesamt, Tourismus in Zahlen, 2014 – 2015
■■ Statistisches Landesamt Baden-Württemberg, Beherbergung im Reiseverkehr G IV 1, 2016
■■ Statistisches Landesamt Bremen, Statistische Berichte G IV 1, 2016
■■ Statistisches Landesamt des Freistaates Sachsen, Statistische Berichte G IV 1, 2016
■■ Statistisches Landesamt Rheinland-Pfalz, Statistische Berichte G IV, 2016
■■ Statistisches Landesamt Sachsen-Anhalt, Statistische Berichte G IV, 2016
■■ Thüringer Landesamt für Statistik, Statistischer Bericht G IV, 2016
■■ World Economic Forum, The Global Competitiveness Report (GCI), 2015 – 2016
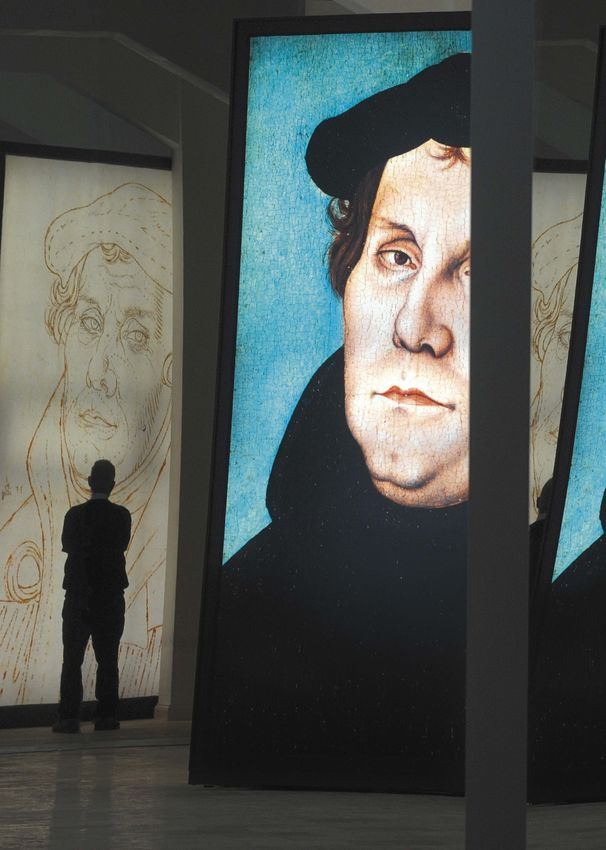
23Erleben Sie 500 Jahre Reformation! Sprach da nicht Martin Luther von der Kanzel? Hörte man dort
nicht die Hammerschläge seiner 95 Thesen an der Schlosskirche zu Wittenberg? In den Lutherstätten können
Sie den Geist des großen Reformators förmlich spüren. Folgen Sie den Spuren Martin Luthers quer
durch Deutschland: www.germany.travel/luther
_visionär
visionär
dpa -©
Bayern
© Passau_Thinkstock 463363763
ReportSie können auch lesen


