SAM-JOURNAL Das Börsenjahr 2020 - erfolgreich mit fundamentalen Bewertungsmodellen?
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
SAM-JOURNAL
Das Börsenjahr 2020 – erfolgreich mit fundamentalen
              Bewertungsmodellen?
               Ein Backtesting im Euro Stoxx 600
Das Börsenjahr 2020 war nichts für schwache              Modelle an Aussagekraft eingebüßt haben,
Nerven.      Vorauszuahnen       waren        die        ebenso wie Zinsmodelle. Deren Entwicklung
Kursverluste am Anfang des Jahres wohl nur               stammt schlichtweg aus einer Zeit, in der ein
unter Crash-Propheten, die seit Jahren ständig           Zinssatz im negativen Bereich nicht
und überall die Gefahr von großen                        vorstellbar                             war.
Rückschlägen       sehen.    Jedem      anderen
Sterblichen blieb in der Krise drei
                                                         Was    ist jedoch    mit   fundamentalen
Möglichkeiten, um derer aus Investorensicht
                                                         Bewertungsmodellen auf Einzeltitelebene?
entgegenzuwirken: Schnell sein, nichts tun
oder nachkaufen. Im Nachhinein weiß man,                 Auch bei diesen Modellen ist das generelle
dass alle drei Möglichkeiten zielführend                 Niedrigzinsumfeld zu beachten was zu einer
gewesen wären, mehr oder weniger.                        Verschiebung hin zu höheren Kennzahlen
Im Gegensatz zur Realwirtschaft ist die Krise            führt. Bei einem risikolosen Zinssatz von 4%
am Kapitalmarkt mit ihrem V-förmigen                     hat eine Gewinnrendite von 4% eine andere
Verlauf gedanklich schon sehr weit weg. Es               Bedeutung als bei negativen Renditen.
wird nach vorne geschaut und vor allem
weiter prognostiziert was in 2021 an den                  Fundamentale          Modelle      bewerten
Börsen möglich ist und was nicht.                        Unternehmen auf Basis derer Bilanz, G&V
Zurückblicken? Wieso? Dafür ist das Tempo                und Cashflow-Rechnung, um dem Anwender
an     den     Kapitalmärkten       zu     hoch.         einen qualitativen Eindruck über das jeweilige
Vielleicht lohnt sich aber gerade jetzt ein Blick        Unternehmen zu vermitteln. Das Ergebnis soll
zurück mit der Frage, ob sich daraus                     eine Aktie auf relativer Basis aktuell als
Weisheiten oder Vermutungen für die                      „teuer“ oder „billig“ deklarieren. Anhand
Zukunft anstellen lassen.                                dieser Einstufung kann eine genauere
                                                         Untersuchung des Titels erfolgen. Modelle
                                                         dieser Art können also dazu eingesetzt
                                                         werden um die Anzahl der Aktien, die für eine
Der Einsatz von Modellen spielt seit je her eine
                                                         genauere Untersuchung in Betracht gezogen
Rolle, wenn es um das Investment in Aktien
                                                         werden, zu reduzieren. Schließlich gib es
geht. Lange Zeiten galten volkswirtschaftliche
                                                         weltweit ca. 53.000 handelbaren Aktien 1 .
Modelle, Zinsmodelle, technische Modelle
                                                         Vorausgesetzt das Modell liefert die richtigen
und     Fundamentalmodelle       als     grober
                                                         Ergebnisse und grenzt das Universum des
Wegweiser in den Büros der Assetmanager.
                                                         Investors „richtig“ ein.
Doch wie steht es um deren Einsatz und vor
allem um deren Aussagekraft aktuell?                     Nach welcher Logik das jeweilige Modell
Spätestens seit dem groben Eingreifen der                aufgebaut ist und aus welchen Daten es seine
Notenbanken in die Marktmechanismen                      Schlüsse zieht, ist dabei oft von einem
dürfte der Großteil der volkswirtschaftlichen            gewissen Grad an Subjektivität abhängig.

1   Federation of European Securities Exchanges (2018)

                                                                                                     1
Im Folgenden werden einige Kennzahlen, die                                Das Kurs-Buchwert-Verhältnis
zu einer Bewertung im Modell herangezogen
werden können, kurz vorgestellt und deren
möglicher Einfluss auf eine Aktie aufgezeigt.                             Das Kurs-Buchwert-Verhältnis (KBV), Preis-
                                                                          Buchwert-Verhältnis (PBV) oder Price-Book-
                                                                          Ratio (PB-Ratio) ist das Verhältnis zwischen
Das Kurs-Gewinn-Verhältnis                                                dem Marktpreis eines Unternehmens und
                                                                          dem Buchwert des Eigenkapitals. Die
                                                                          Kennzahl dient als Indikator dafür, wie hoch
Das Kurs-Gewinn-Verhältnis (KGV), im                                      der Markt das Potenzial zukünftiger
Englischen „Price-Earnings-Ratio“ (PE-Ratio),                             Wertsteigerungen einschätzt. Normalerweise
setzt den Kurs einer Aktie in das Verhältnis                              ist das KBV größer als eins, da ansonsten der
zum Gewinn je Aktie. Die am häufigsten                                    Marktwert eines Unternehmens unter seinem
verbreitete Interpretation eines KGV ist, dass                            tatsächlichen Buchwert läge. Eine Aktie gilt
ein niedriger Wert eine Aktie als „billig“                                als teuer, wenn ihr Kurswert zu stark vom
deklariert. Denn je geringer das KGV, desto                               Buchwert nach oben abweicht. Problematisch
geringer ist der Kurs im Verhältnis zum                                   dabei ist eindeutig festzulegen, ab wann die
Gewinn des Unternehmens. Daraus lässt sich                                Abweichung „stark“ bzw. „zu stark“ ist.
ein    höheres     Wachstumspotential      des
                                                                          Die adäquate Quantifizierung des Wortes
Aktienkurses ableiten als bei „teuren“ Titeln.
                                                                          „stark“ kann oftmals das Problem bei der
Um „billig“ und „teuer“ im Hinblick auf das
                                                                          Bewertung mit dem KBV sein. Benjamin
KGV definieren zu können, müsste es jedoch
                                                                          Graham empfiehlt in seinem Buch „Intelligent
im Durchschnitt vergleichbare KGV unter
                                                                          Investieren“ ein moderates KBV für Aktien,
allen Aktien geben, damit relativ hohe oder
                                                                          bei dem der aktuelle Kurs nicht höher sein
niedrige KGV über die Zeit hinweg korrigiert
                                                                          sollte als das 1,5-fache des letzten
werden. Ebenfalls gilt es bei diesem
                                                                          ausgewiesenen                  Buchwertes.
Multiplikator zu berücksichtigen, dass sich
                                                                          Auch beim Multiplikator KBV lassen
ein KGV-Wert aufgrund verändernder Kurse
                                                                          bestehende Untersuchungen die Vermutung
und/oder verändernder Gewinne ergibt.
                                                                          zu, dass Aktien mit einem niedrigen KBV
Somit kann ein hoher KGV-Wert entweder auf
                                                                          höhere Renditechancen aufweisen als
niedrige Gewinne oder hohe Aktienkurse
                                                                          andersherum3
zurückzuführen        sein.    Verschiedenste
empirische Untersuchungen haben ergeben,
dass Aktien mit einem niedrigen KGV höhere
Renditechancen aufweisen als Aktien mit
einem höheren KGV2.

2Basu, S. (1977), S. 663 ff.; Nguyen, T.; Schüßler, A. (2010), S. 126.;   3Lakonishok, J.; Shleifer, A.; VISHNY, R. W. (1994), S. 1541 ff.;
Vgl. Tilley, J. R. (2015), S. 1 ff.                                       Nguyen, T.; Schüßler, A. (2010), S. 124.

                                                                                                                                              2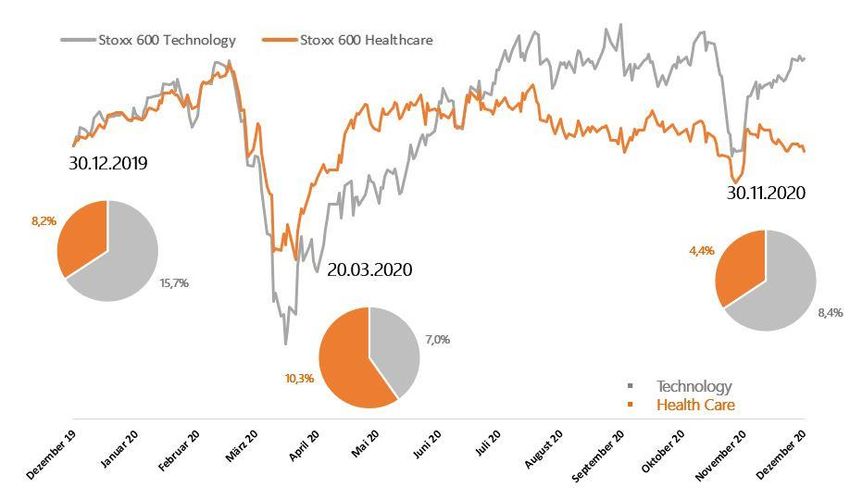
Das Kurs-Umsatz-Verhältnis                                              kann ein Zusammenhang zwischen einem
                                                                        niedrigen Multiplikator und einer daraus
                                                                        resultierenden höheren Renditechance der
Das Kurs-Umsatz-Verhältnis (KUV) setzt den                              Aktie aus bisherigen Untersuchungen
Umsatz eines Unternehmens ins Verhältnis zu                             abgeleitet werden4
dessen Marktkapitalisierung. Der Umsatz
steht      am      Anfang      eines     jeden
unternehmerischen         Wirtschaftserfolges.
                                                                        Das Kurs-Cashflow-Verhältnis
Erzielt ein Unternehmen hohe Umsätze,
besitzt es eine Marktstellung, die es dem
Unternehmen ermöglicht, Gewinne zu
                                                                        Nach der modernen Theorie zur Bewertung
realisieren. Da die Kosten im Unternehmen
                                                                        von Unternehmen eignen sich bilanzielle
dem       Gesetz     der     Kostendegression
                                                                        Überschussgrößen nur bedingt, um den fairen
unterliegen, ist es wahrscheinlicher, dass ein
                                                                        Wert eines Unternehmens zu ermitteln. Viele
Unternehmen mit hohen Umsätzen höhere
                                                                        Investoren orientieren sich (zusätzlich) am
Gewinne erzielt als ein umsatzschwächerer
                                                                        Cashflow einer Investition, um deren
Konkurrent. Darüber hinaus ist der Umsatz
                                                                        Attraktivität zu beurteilen. Der Cashflow
nicht so leicht zu manipulieren, wie es z.B.
                                                                        einer Investition oder eines Unternehmens ist
beim Gewinn eines Unternehmens der Fall ist.
                                                                        der Überschuss zwischen Einzahlungen und
Das KUV ermöglicht auch eine Bewertung
                                                                        Auszahlungen einer Periode. Der Free
von defizitären Unternehmen, was sich bei
                                                                        Cashflow,         definiert      als      der
der Analyse durch das KGV als irreführend
                                                                        Zahlungsmittelüberschuss                eines
erweisen kann. Ebenso ist die Bewertung von
                                                                        Unternehmens, der nach der Tätigung von
jungen Unternehmen, die möglicherweise
                                                                        Anlageinvestitionen         zur     möglichen
noch keine oder niedrige Gewinne, jedoch
                                                                        Auszahlung an die Anteilseigner zur
Umsätze erzielen, realistischer. Auf der
                                                                        Verfügung steht, hat sich als eine mögliche
anderen Seite hängt die Höhe des Umsatzes
                                                                        Bewertungsgröße durchgesetzt. Das liegt
manchmal nur indirekt mit dem Wert eines
                                                                        daran, dass die Kennzahl nur schwer durch
Unternehmens zusammen. Generiert ein
                                                                        Bewertungsspielräume zu manipulieren ist.
Unternehmen            keine         positiven
                                                                        Wird der Cashflow, bzw. der Free Cashflow
Zahlungsströme, wirkt sich das trotz
                                                                        eines Unternehmens in Relation zum
Umsatzrealisation      negativ     auf     den
                                                                        Aktienkurs gesetzt spricht man vom Kurs-
Unternehmenswert aus. Dazu kommt das
                                                                        Cashflow-Verhältnis (KCV). Auch hier besteht
Problem der Profitabilität. Umsatzrealisation
                                                                        dieselbe     Annahme         wie   bei    den
ist kein Indiz dafür, dass ein Unternehmen
                                                                        vorangegangenen Kennziffern. Aktien mit
profitabel wirtschaftet. Auch in diesem Fall
                                                                        einem niedrigen KCV könnten höhere

4O'Shaughnessy, J. P. (1998); Barbee, W. C.; Mukherji, S.; Raines, G.
A. (1996), S. 56 ff.; Nguyen, T.; Schüßler, A. (2010), S. 125.

                                                                                                                   3
Renditechancen in der Zukunft aufweisen als theoretische Investition mit jeweils einer
Aktien mit einem hohen KCV. Haltedauer von einem Quartal.
Verwendung der Kennzahlen im Investition Verkauf
Modell 31.12.2019 31.03.2020
31.03.2020 30.06.2020
30.06.2020 30.09.2020
Die Veränderung der vier Inputparameter
(KGV, KBV, KUV und KCV) wird über ein 30.09.2020 31.12.2020
Scoring-Modell in vergleichbare Größen
umgerechnet. Durch das Zusammenfassen
der Scores zu einem endgültigen Wert ist es Das Investitionsuniversum dieses
möglich, die Beteiligungstitel miteinander zu Backtestings beinhaltet alle Aktien des Euro
vergleichen. Von jedem Inputparameter Stoxx 600 Index. Alle 600 Titel wurden zu den
werden sowohl der aktuelle Wert t0 sowie die jeweiligen Investitionszeitpunkten mit dem
vorangegangenen Werte t-1, t-2, t-3, t-4 und t-5 Modell nach fundamentalen Maßstäben
auf Monatsbasis abgefragt. Das arithmetische bewertet. Die Top 10 fundamental günstigen
Mittel der in der Vergangenheit liegenden Aktien des Modells wurden, ohne jegliche
Werte (t-1 bis t-5) wird mit dem aktuellen Wert qualitative Bewertung, bei gleicher
t0 verglichen. Da niedrigere Werte der vier Gewichtung zu einem Portfolio
Bewertungskennziffern positiv gewertet zusammengefasst. Im dritten Schritt wurde
werden, erfolgt eine positive Bewertung, die Rendite des Portfolios im Haltezeitraum
wenn der Wert t0 kleiner dem arithmetischen mit der Rendite des Index verglichen, um eine
Mittel der Werte t-1 bis t-5 ist. Die prozentuale Out- oder Underperformance der Titel
Abweichung wird über eine Scoring-Tabelle festzustellen.
in eine Punktezahl umgewandelt. Vor dem
Im Falle der Selection Asset Management
Hintergrund der seit Jahren anhaltenden
wäre das Modell noch um den
expansiven Notenbankpolitik sind die
Nachhaltigkeitsfilter zu bereinigen, welcher
Bewertungen verglichen mit den Jahren davor
das Gesamtuniversum auf nachhaltige Aktien
auf einem außergewöhnlich hohen Niveau.
reduziert, was durchaus eine weitere positive
Diese Tatsache muss bei der fundamentalen
Auswirkung haben kann.
Bewertung zusätzlich beachtet werden.
Das Modell wurde im Backtesting zu vier
Zeitpunkten verwendet. Am Tag, an dem das
Modell getestet wurde, erfolgte auch die
4Zeitraum Zeitraum 1 Zeitraum 2 Zeitraum 3 Zeitraum 4
(30.12.2019 – (31.03.2020 – (30.06.2020 – (30.09.2020 –
31.03.2020) 30.06.2020) 30.09.2020) 31.12.2020)
Performance
-23,0% 12,6% 0,2% 10,8%
Index
OCADO GROUP AIRBUS CARNIVAL AIRBUS
LUNDIN ENERGY BANCO BPM IDORSIA BANCO BPM
PKO BANK POLSKI MORPHOSYS SCOUT24 MORPHOSYS
RWE AEGON EXOR AEGON
BANK PEKAO ING GROEP MORPHOSYS ING GROEP
Fundamental SCATEC NATWEST CNP ASSURANCES NATWEST
AMS GROUP SAMHALLSBYGGNADS GROUP
günstige
KONINKLIJKE KPN NORDIC- -BOLAGET NORDIC-
Aktien ADLER GROUP ENTERTAINMEN SAMPO OYJ-A ENTERTAINMEN
GALAPAGOS T JUST EAT TAKEAWAY T
LEONARDO ADLER GROUP LEONARDO
BANCO- BANCO-
SABADELL SABADELL
BNP PARIBAS BNP PARIBAS
Performance
fundamental
-24,8% 12,2% 2,2% 28,8%
günstige
Aktien
NEXI SOFTWAREONE CTS EVENTIM SSE
CELLNEX TELECOM PENNON HELVETIA HOLDING PENNON GROUP
IDORSIA LA FRANCAISE - PUMA LA FRANCAISE -
SOCIETE GENERALE DES JEUX SAEM PRUDENTIAL DES JEUX SAEM
MORPHOSYS CONVATEC QUILTER CONVATEC
Fundamental HELLOFRESH E. ON INDUSTRIVARDEN E.O
teure Aktien INDUSTRIVARDEN UNITED SOFINA UNITED
SINCH UTILITIES METSO OUTOTEC UTILITIES
SAMHALLSBYGGNA HELLOFRESH ZUR ROSE GROUP HELLOFRESH
DS-BOLAGET 3I GROUP SOFTWAREONE 3I GROUP
DELIVERY HERO IDORSIA IDORSIA
SOFTWAREONE SOFTWAREONE
Performance
fundamental 2,7% 14,4% 2,6% 10,8%
teure Aktien
Quelle: Selection Asset Management, Bloomberg
5Mag das Ergebnis der Auswertung auf den Zeitraum 1 Zeitraum 2 Zeitraum 3 Zeitraum 4
ersten Blick verwirrend erscheinen, so lässt 40%
sich doch aus der Auswertung der Verlauf des 30%
letzten Jahres ableiten: Das Modell bewertet 20%
aufgrund fundamentaler Aspekte, sodass 10%
sogenannte „Value-Aktien“ also Titel mit
0%
soliden Bilanzen und Gewinnen als positiv
-10%
gewertet werden. Zum Beginn des letzten
-20%
Jahres litten diese Aktien überproportional
unter dem Abverkauf durch die Coronakrise. -30%
Performance Index
Growth-Aktien hingegen, deren Performance fundamental günstige Aktien
Performance fundamental teure Aktien
Kursentwicklung vor allem mit dem
Wachstumspotential des Unternehmens oder Quelle: Bloomberg
der Branche begründet werden, galten im
ersten Halbjahr 2020 als die Krisengewinner. Es wäre somit also möglich gewesen im
Genau dieses Ergebnis zeigt die Auswertung entsprechenden Jahr eine höhere Rendite
der ersten zwei Quartale. Spätestens hier sei durch das blinde Befolgen der
anzumerken, dass die Bezeichnung Modellempfehlung zu erwirtschaften, als
„fundamental günstige Aktie“ oder durch ein passives Indexprodukt. 5 Noch
„fundamental teure Aktie“ in diesem Artikel deutlicher ist die annualisierte Rendite des
nicht automatisch als gut und schlecht Portfolios mit fundamental teuren Aktien.
interpretiert werden sollte, sondern lediglich Dieses erwirtschaftete eine Rendite von 7,5%
aus fundamentalen Gesichtspunkten. über das ganze Jahr. Es sei nochmals
In der zweiten Jahreshälfte 2020 drehte sich anzumerken, dass die Aktienauswahl ohne
durch den damals stattgefunden Branchen- qualitative Überprüfung oder andere Arten
Shift das Bild. Die krisengebeutelten Value- von Research erfolgte.
Aktien, vor allem aus Chemie und Industrie, Für den Fall, dass bei Anwendung des
holten ihren Rückstand auf. Dies lässt sich Modells der Branchen-Shift in der zweiten
auch im Modell ablesen. Im letzten Quartal Jahreshälfte Berücksichtigung fand und zur
2020 ist die Outperformance der Top-Titel Mitte des Jahres von Growth zu Value
gegenüber dem Index am deutlichsten zu gewechselt wurde, war mit dem Einsatz des
sehen. Die Performance des Index lag im Jahr Modells eine Rendite von 11,5% möglich.
2020 bei -3,8%. Die annualisierte Rendite des
Top-Portfolios, also der Value-Aktien lag im
selben Zeitraum bei 2,7%.
5 Unter Nichtberücksichtigung von Handelskosten
6Der Fokus liegt auf der Erkennung von zentraler Bedeutung. Im
von Branchen-Shifts Fondsmanagement der Selection Asset
Management wird täglich an der frühzeitigen
Erkennung von möglichen Shifts gearbeitet,
um zeitnah Handlungsempfehlungen daraus
Wie gerade dargelegt ist die Erkennung und
abzuleiten.
das adäquate Handeln bei Branchen-Shifts
Quelle: Universal, Bloomberg
In der obenstehenden Grafik ist die gute Positionierung des Fondsmanagement in
Entwicklung der Euro Stoxx 600 Subindizes den richtigen Brachen zum richtigen
Technology und Healthcare zu sehen. Diese Zeitpunkt war es möglich, eine Rendite von
beiden stehen exemplarisch für die Investition 10,8% im abgelaufenen Jahr zu erzielen.
in Growth und Value Titel. An der Anzumerken bleibt, das dies mit einer
Chartentwicklung ist der Branchen-Shift maximal zulässigen Gewichtung von 49%
nochmal deutlich zu erkennen. Die Aktien möglich war.
Kuchendiagramme zeigen die Gewichtung
der Aktien aus den jeweiligen Branchen im
Selection Rendite Plus Fonds an. Durch die
7Fazit
Bewertungsmodelle können auch in der
heutigen Zeit sinnvoll genutzt werden. Denn
sie reduzieren das Aktienuniversum auf eine
geringere Anzahl von Titeln. Jedoch ersetzen
sie in keinem Fall eine gründliche qualitative
Analyse. Die Überlegung der
Branchenauswahl und ein anschließendes
Screening der jeweiligen Einzeltitel bleibt
auch mit dem Modellansatz keinem erspart.
Denn hier werden die davor herausgefilterten
Unternehmen auf Innovationskraft,
Wachstumschancen, Management,
Markteintrittsbarrieren und weitere
qualitative Aspekte untersucht. Ein erneuerter
Modelldurchlauf am 01.03.2021 deklarierte
die Aktien von Scatec, International Hotels,
Telecom Italia, Vestas, Aena, Cellnex Telecom,
Svenska Handelsbanken, SFS, Siemens Energy
und Tele2 nach fundamentalen
Gesichtspunkten als günstig. Wir dürfen
gespannt sein, wie sich deren Wert im
nächsten Quartal entwickeln wird.
8Die vorstehenden Ausführungen erheben keinen Anspruch auf Vollständigkeit und sind keine Anlageempfehlung im Sinne des § 1 Abs. 1a S. 2 Nr. 1a KWG. Sie dienen nur zu Informationszwecken und beinhalten kein Angebot und keine Aufforderung zur Abgabe eines Angebotes. Diese Unterlage darf ohne unsere vorherige Einwilligung weder vervielfältigt noch an Dritte weitergegeben oder veröffentlicht werden. Für die Vollständigkeit der hier enthaltenen Informationen sowie für den Eintritt oder Nichteintritt der angesprochenen Ergebnisse oder Konsequenzen übernehmen wir keine Gewähr. Historische Wertentwicklungen lassen keine Rückschlüsse auf eine ähnliche Entwicklung in der Zukunft zu. Diese ist nicht prognostizierbar. Allgemeine Informationen gemäß MiFID finden Sie auf unserer Homepage Hintergrund. Die Selection Asset Management GmbH ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht zugelassenes Finanzunternehmen. Unser Schwerpunkt liegt in der Entwicklung individueller Anlagestrategien für liquide Vermögen von institutionellen Mandaten und hochvermögenden Privatkunden. Als banken- und produktunabhängiges Finanzunternehmen können wir Ihre Risikovorgaben und Renditeanforderungen an das verwaltete Portfolio optimal umsetzen. Unsere langjährige Erfahrung im institutionellen Fondsmanagement bildet die Grundlage für die Umsetzung Ihres speziellen Mandates Das Team. Hinter der Selection Asset Management GmbH stehen die Geschäftsführer Jörg Scholl, Claus Weber und Mato Krahl mit Ihrem Team. Gemeinsam blicken wir auf mehr als sechs Jahrzehnte Erfahrung in der Finanzindustrie zurück, in der wir Vermögenswerte von mehr als 4 Milliarden Euro verwaltet und betreut haben. Als bankenunabhängige Berater sind wir nicht nur Dienstleister, sondern verlässliche Partner unserer Mandanten, die ihr Vermögen unter der Prämisse des Vermögenserhalts und der Vermögensmehrung nachhaltig investieren wollen Kontakt. Geschäftsführung. Zuständige Aufsichtsbehörde. Selection Asset Management GmbH Jörg Scholl, Claus Weber Bundesanstalt für Finanzdienstleistungsaufsicht Herzog-Heinrich-Str. 32 Sitz. geführt unter Nr. 127 860 80336 München München HRB 202 585 Telefon. +49 (0) 89 339 80 1680 Internet. www.selectionam.de E-Mail.info@selectionam.de
Sie können auch lesen


