Clusterstudie Life Sciences Zürich 2021/2022 - Medienkonferenz 25. März 2021 - Kanton Zürich Volkswirtschaftsdirektion Amt für Wirtschaft und Arbeit
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Kanton Zürich
Volkswirtschaftsdirektion
Amt für Wirtschaft und Arbeit

Clusterstudie
Life Sciences
Zürich
2021/2022
Medienkonferenz
25. März 2021
Clusterstudie
Life Sciences
Zürich 2021/2022
Michael Grass
Geschäftsleitung

Medienkonferenz

Zürich, 25. März 2021

                        Foto: Melanie Generali
COVID19 Forschung am Standort Zürich
Forschung und Entwicklung am Bio-Technopark Schlieren-Zürich

                  Identifikation von Biomarkern für die Resistenz gegen eine antivirale Therapie

                  Substanzsicherheitstests von Therapeutika oder Vakzinen gegen Covid-19

                  SARS-CoV-2-neutralisierender Antikörper

                  Innovative Covid-19 Therapeutika. (Erfolgreiche Phase I für Entwicklung künstlicher
                  Proteine (Designed Ankyrin Repeat Proteins) zur Neutralisierung des SARS-CoV-2-Virus).

                   Inhalierbare Immuntherapie, mit der therapeutische Antikörper direkt in der Lunge
                   von Covid-19 Patienten hergestellt werden können.

                                                                                                           3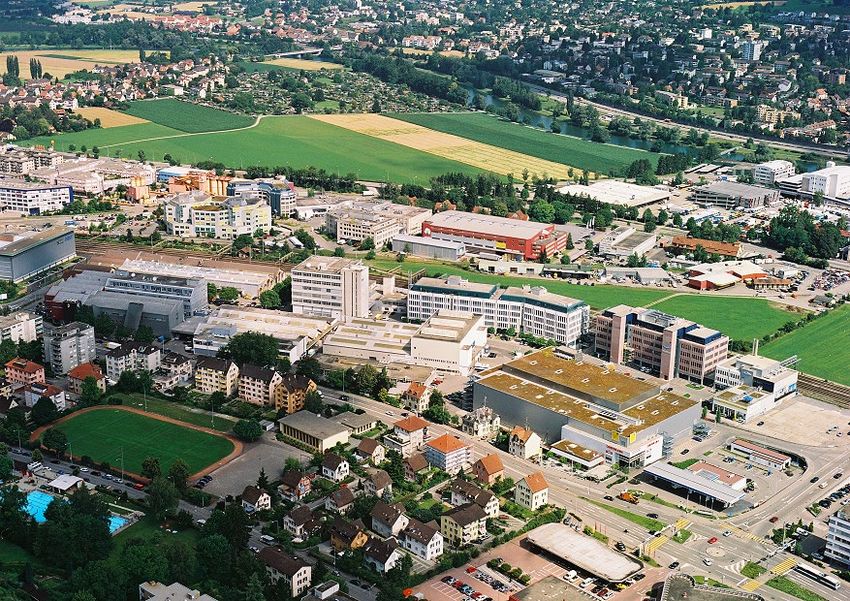
Globale Nachfrage nach Life Sciences Produkten
Nachfragedynamik Life Sciences im Vergleich zum BIP Ø Wachstum p.a.
Index, 2000=100, Basisdaten in USD zu laufenden Preisen 2000-2020 2020-2030
Globale Nachfrage nach pharmazeutischen 768 +668%
768 6.9% 7.3%
und medizintechnischen Produkten gegenüber 2000
Globales BIP
BIP Advanced Economies
379 +279%
gegenüber 2000 449 4.7% 6.0%
379
293
250 3.2% 4.5%
Index
2000 188
= 100
2000 2005 2010 2015 2020 2025 2030
Quelle: BAK Economics, Oxford Economics 4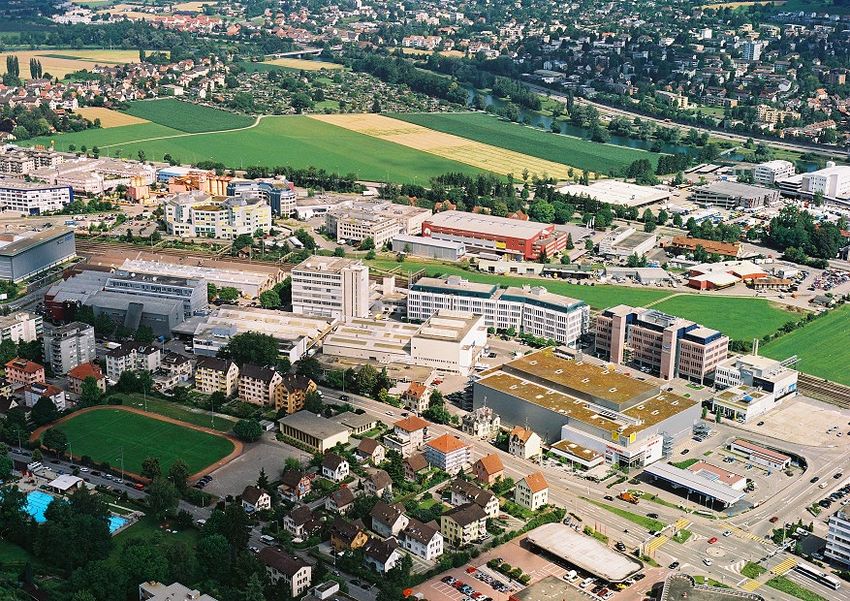
Global Life Sciences Landscape

                                                                         Weltweit findet sich kaum ein
                                                                         Land mit einer derart hohen
                                                                         räumlichen Dichte an global
                                                                         agierenden Life Sciences
                                                                         Unternehmen und mit einer
                                                                         solch hohen Life Sciences
                                                                         Wertschöpfung pro Einwohner
                                                                         wie in der Schweiz.

                                          Flächenverteilung gemäss Life Sciences Wertschöpfung
Quelle: BAK Economics, Oxford Economics                                                                  5
Zürcher Life Sciences Cluster
Sektorale Abgrenzung

          Life Sciences Sektor i.e.S.       Life Sciences Sektor i.w.S.
          - klassische, enge Definition     - Erweiterung der klassischen Definition
          - Fokus auf industrielle F&E      - Integration weiterer Wertschöpfungs-
            sowie industrielle Produktion      ketten des Ecosystems

                                            Grosshandel
                          Pharma              mit Life
                                             Sciences
                                             Produkten
                                                            Firmen-
             Medtech                                       hauptsitz-
                                                           aktivitäten
                                            Medizinische
                          Biotech           Forschung,
                                            Entwicklung
                                            und Labors

Quelle: BAK Economics                                                                  6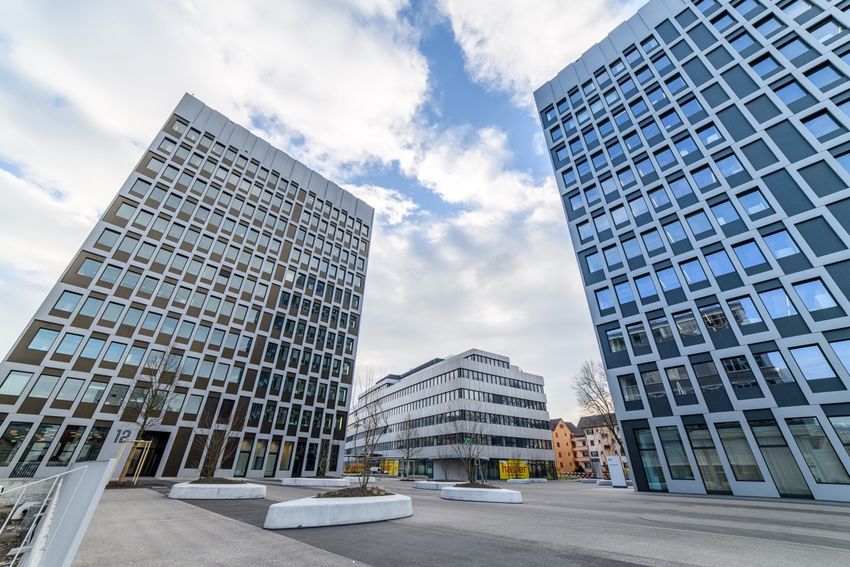
Zürcher Life Sciences Cluster in Zahlen
                               Zürcher Life                   Anteil des Zürcher Life Sciences Sektors an…
                             Sciences Sektor        Schweizer Life Sciences Sektor               Zürcher Gesamtwirtschaft
 Wertschöpfung                5.3 Mia. CHF                      8.5%                                           3.6%
 Arbeitsplätze                 18’900 FTE                      14.2%                                           2.4%

Deutlich überdurchschnittliche Wachstumsdynamik                   Globale Märkte für Waren der Life Sciences Industrie
 Reale Wertschöpfung, Index [1999=100]                            Geographische Verteilung der Life Sciences Güterexporte nach Destination 2019

 250                                            243                     EMEA                   Americas                Asia-Pacific
 225                                            ZH Life
 200                                            Sciences
                                                Sektor
 175
                                                                           56%                       24%                      20%
 150                                        144
 125                                        ZH
 100                                        BIP
       1999   2004     2009      2014    2019

Quelle: BAK Economics, EZV                                                                                                                   7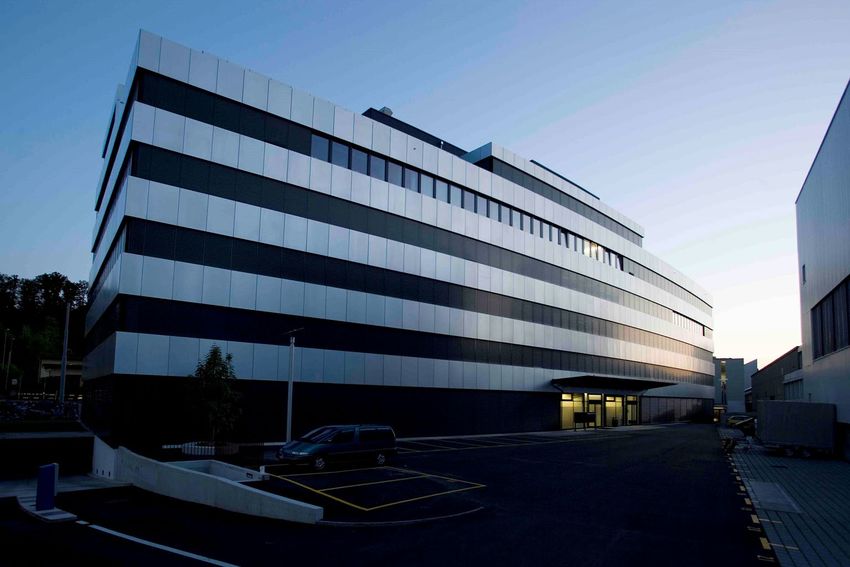
Zürcher Life Sciences Cluster in Zahlen
  Wertschöpfung und Arbeitsplätze 2019                                                                     Struktur 2019
                                                            Bruttowertschöpfung                                                         Medtech
                                  Biotech                     Arbeitsplätze                                          44%

                                 423 Mio.
                                 793 FTE
           Pharma                                   Medtech
                                                                                                                                 MT
          415 Mio.                                 2’370 Mio.                                                        60%
          681 FTE                                  11’257 FTE                Biotech
                            Life Sciences                                                 8%
                            Cluster Zürich
                              5’345 Mio.                                                           BT 4%
                                                    Med. F&E                                           4%
          Firmen-             18’876 FTE                                                            PH
                                                   und Labors                             8%
         hauptsitz-                                                           Pharma                           17%        16%
                                                    796 Mio.                                                                      FL
        aktivitäten (*)                                                                                      GH                             15%
                                Grosshandel         2’983 FTE                                                                                      Med. F&E
                                                                                                                                                  und Labors
                                1’342 Mio.
                                3’162 FTE                                                                     25%
                                                                                     Grosshandel

                          (*)   Die Aktivitäten bei Firmensitzen von Life Sciences Unternehmen sind in der öffentlichen Statistik nicht identifizierbar.
Quelle: BAK Economics                                                                                                                                          8
                                Eine im Rahmen der Studie durch-geführte Umfrage kommt zum Ergebnis, dass im Kanton Zürich bei Life Sciences
                                Firmensitzen Arbeitsplätze im vierstelligen Bereich angesiedelt sind.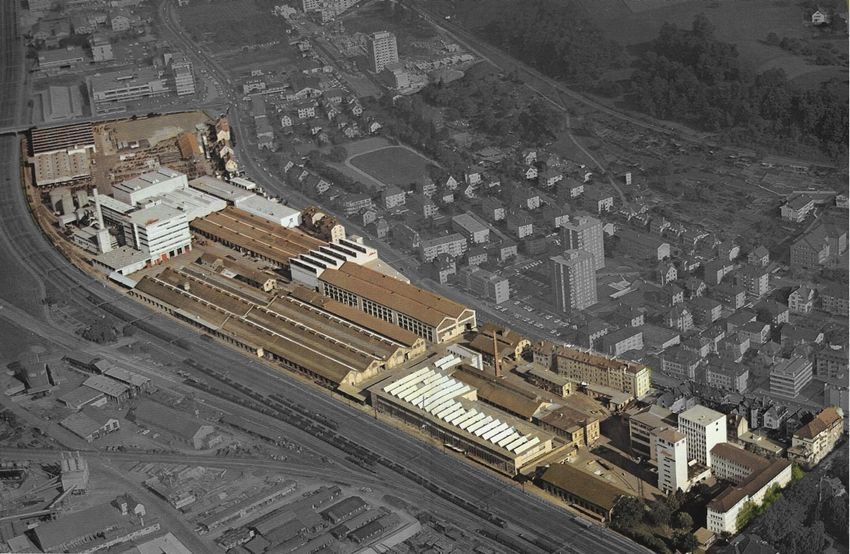
Zürcher Life Sciences Cluster in Zahlen
Kantonsranking: Zürich mit den zweitmeisten Arbeitsplätzen
Rangierung nach Massgabe der FTE 2018

                   Rang 1    Rang 2     Rang 3    Rang 4   Rang 5    Rang von ZH

 Pharma                 BS       AG          BL       VD        TI       13

                                                                BL
 Medtech                ZH       VD         BE        SO                 1

                                                               VD
 Biotech                ZH        BL        BS        NE                 1

 Med. F&E
                        ZH       VD         BS        GE        BL       1
 und Labors

 Life Sciences
                        ZG       ZH         VD        BE       BS        2
 Grosshandel

 Life Sciences
 Sektor Total
                        BS       ZH         VD        AG       ZG        2

Quelle: BAK Economics                                                              9
Zürcher Life Sciences Cluster in Zahlen
Reales Wachstum 2009-2019                                                             Life Sciences ZH: 5.3 % p.a.     Life Sciences CH: 8.3 % p.a.

Beitrag einzelner Branchen zum realen Wertschöpfungswachstum des Life Sciences Sektors 2009-2019

                                          15%
Ø jährl. reales Wertschöpfung 2009-2019

                                                               Pharma
                                                                                                                      PH CH
                                                               (PH ZH)

                                          10%
                                                                         Med. F&E
                                                     Biotech             und Labors
                                                     (BT ZH)             (FL ZH)
                                                                                                                     Medtech
                                          5%                      GH CH                                              (MT ZH)
                                                                                       Gross-
                                                                                       handel
                                                      FL CH     MT CH                 (GH ZH)
                                                     BT CH
                                          0%
                                                0%        10%            20%           30%           40%             50%        60%          70%
                                                                                           Anteil an der nominalen Life Sciences Wertschöpfung 2019
Quelle: BAK Economics                                              Life Sciences ZH       Life Sciences CH                                            10
Zürcher Life Sciences Cluster in Zahlen
Life Sciences trugen zur Stabilisierung des Werkplatzes bei
Netto-Zuwachs an Arbeitsplätzen (FTE) 2009-2019
Gesamter Life
Sciences Sektor Zürich
Nettoaufbau von
ca. 5’000 FTE,
davon ca. 3’000
in der Industrie
Pharma Biotech Medtech Med. F&E Gross-
und Labors handel Restliche kantonale
Industrie ohne
Seit 2009 wurden in den Life-Sciences im Kanton Zürich Pharma & Medtech
(netto) mehr als 5’000 zusätzliche Stellen geschaffen, rund
3’000 davon in der Industrie. Mit dieser Dynamik stellt die Netto-Abbau
Life Sciences Industrie ein positives Aushängeschild des von 8’015 FTE
Strukturwandels in der Zürcher Industrie dar, denn in den
restlichen Industriebranchen wurden im vergangenen
Jahrzehnt gesamthaft rund 8’000 Arbeitsplätze abgebaut.
Quelle: BAK Economics, BFS 11Zürcher Life Sciences Cluster in Zahlen
Dynamik des Unternehmenssektors
ZH CH Anteil der wachstumsstarken (*) an Anteil ZH an den wachstums-
allen Firmen mit mind. 10 Besch. 2018 starken Unternehmen CH 2018
Life Sciences Sektor 11% 21%
9%
Pharma 0% 0%
11%
Biotech 33% 55%
16%
Medtech 6% 19%
6%
Med. F&E und Labors 14% 25%
11%
Grosshandel 9% 17%
10%
(*) Firmen mit mind. 10 Beschäftigten 2015 und einem durchschnittlichen Beschäftigungswachstum von mehr als 10% p.a. zwischen 2015 und 1018
Quelle: BAK Economics, BFS 12Stärken des Zürcher Life Sciences Ecosystems
Zentrale Ergebnisse des BAK-Innovationsbenchmarkings
Ressourcen Input Prozess Output Valorisierung Outcome
• Allg. Standortqualität • Starkes Wachstum der
• Allg. Hochschulqualität öffentlichen und privat-
• Grenzüberschreitender wirtschaftlichen F&E-
Arbeitsmarktzugang Aufwendungen
und Verfügbarkeit von • Hochschulexzellenz in der
qualifizierten Fachkräften Life Sciences Forschung
• Innovationsfreundliches • Breites Forschungs-
Steuersystem netzwerk: Hoher Anteil
• Funktionierender Zugang an Kooperationen sowohl
zu Venture Capital in Zusammenarbeit mit
• Zugang zu Absatzmärkten Forschern aus Hochschulen
(Risiko EU-MDR) anderer Regionen und
• Funktionierender Wissens- Länder als auch bei den
und Technologietransfer Kooperationen mit
Quelle: BAK Economics
Unternehmen. 13Fokus Innovationsoutput
BAK-Technologieanalyse – der Analyseansatz
Selektion der Zukunftstechnologien: Aus dem gesamten Patentuniversum werden jene Technologien
1 ausgewählt, denen Experten einen hohen Innovationsgrad und das Potenzial künftiger Technologieführerschaft
zusprechen. Mit diesen Technologien ist deshalb die Erwartung substanzieller wirtschaftlicher Effekte verbunden.
2 Bewertung der Patentgüte bzw. Qualität: Analytischer Ansatz, der in Zusammenarbeit mit dem IGE
entwickelt wurde. Es wird der gesamte Bestand an aktiven Patenten analysiert. Die Forschungsleistung wird anhand
der Forscheradressen dort gemessen, wo sie effektiv stattfindet und kann so regional zugeordnet werden. Die Analyse
von einzelnen Unternehmen ist ebenfalls möglich.
Interne Evaluierung: «Wie bewerten Unternehmen die Externe Evaluierung: «Wie bewerten Dritte die Relevanz
Relevanz ihrer eigenen Patente?» eines Patents des Unternehmens?»
Abgedeckte Marktgrösse (Länder) durch aktive Patente. Weltweite Zitierungen des Patents von späteren Patenten
X
Score: Kombination von Patentqualität und Forschungseffektivität
Patentaktivität als Indikator für den relativen Wert = Anteil Weltklasse-Patente am Gesamtbestand
eines Patents im Vergleich zu anderen Patenten
3 Selektion der globalen Top-Patente: Das Subsample «Weltklasse»
Die am höchsten bewerteten Patente (Top 10%) werden Weltklassepatente genannt
Quelle: BAK Economics, IGE 14Fokus Innovationsoutput
Life Sciences Weltklasse-Patente nach Technologiefeldern, 2000-2018
Index, 2000=100
705
Biotech Zürich
[148 aktive Weltklasse-Patente]
491 Pharma Zürich
[162 aktive Weltklasse-Patente]
406 Medtech Zürich
[149 aktive Weltklasse-Patente]
Medtech World
352
219
Biotech World
Index Pharma World
198
2000
= 100
Quelle: BAK Economics 15Fokus Innovationsoutput
Das Zürcher Portfolio an Weltklasse-Patenten in Zukunftstechnologien
2018
Antibodies Immunotherapy Cancer
Radiation White
(97) (86) Therapy Therapy Biotech
(58) (19) (17)
Biosensor/ Drug
Green Lab-on-a-chip/ Discovery
Biotech Bioptrinting Systems
(17) (12) (11)
Digital Hearing
Aids
Medtech
(7)
Artificial (10)
Joints Medical
(17) Medical Wearables
Bionics (2)
(9)
3-D-Printing Neuro-
in Medtech prosthetics (1) 16
Quelle: BAK Economics Biotech Medtech () Zahl der aktiven Patente 2018
(4)Bestand an aktiven
Patenten in Zürich 2018
Fokus Innovationsoutput
Wachstum ist im Vergleich
Positionierung im globalen Technologiewettbewerb zum globalem Durchschnitt …
Ø jährl. Wachstum Weltklasse-Patente 2000-2018
20% deutlich unterdurchschnittlich
MT 1 ++ --
Biotech BT 3 ++ - Unterdurchschnittlich
Medtech
+ überdurchschnittlich
BT 6 + ++ deutlich überdurchschnittlich
15%
BT 1 Antibodies
BT 1 ++
BT 2 ++ BT 2 Immunotherapy
MT 4 ++ BT 3 Cancer Therapies
MT 5 + BT 4 White Biotech
10% BT|MT + BT 5 Green Biotech
MT 2 + BT 6 Drug Discovery Systems
MT 3 - -
BT 5 + BT|MT Biosensor / Lab-on-a-Chip / Bioprinting
Durchschnittlicher MT 1 Radiation Therapy
5% MT 7 - - Anteil an globalen
BT 4 + MT 2 Artificial Joints
Weltklasse-Patenten
Life Sciences: 2.1% MT 3 Digital Medtech
MT 6 - - MT 8 - -
Biotech: 2.2% MT 4 Medical Bionics
Medtech: 1.5% MT 5 Hearing Aids
0% MT 6 3D-Printing in Medtech
0.0% 0.5% 1.0% 1.5% 2.0% 2.5% 3.0% 3.5%
MT 7 Medical Wearables
Anteil an den globalen Weltklasse-Patenten je Technologie 2018 MT 8 Neuroprosthetics
Quelle: BAK Economics 17Fokus Innovationsoutput
Positionierung im globalen Technologiewettbewerb
Ø jährl. Wachstum Weltklasse-Patente 2000-2018
20%
Biotech MT 1 ++
Medtech
Anteil an globalem Bestand: 3.3%
15% Im Technologiefeld Immuntherapie
war bei ca. jedem 30sten Weltklasse-
BT 1 ++ patent (weltweit) ein Forschender aus
BT 2 ++
Zürich bei der Entwicklung beteiligt.
10%
Antikörper Bestrahlungs- Immun-
therapie therapie
Besonders hohe Relevanz als Forschungsstandort bei
5% Antikörper, Bestrahlungstherapie und Immuntherapie:
In diesen 3 Technologien war bei der weltweiten Forschung und Entwicklung
von jedem 30sten bis 40sten Weltklassepatent ein Forschender aus Zürich
beteiligt. (Durchschnitt Life Sciences: etwa jedes 50ste Weltklassepatent)
0%
0.0% 0.5% 1.0% 1.5% 2.0% 2.5% 3.0% 3.5%
Anteil an den globalen Weltklasse-Patenten je Technologie 2018
Quelle: BAK Economics 18Fokus Innovationsoutput
Positionierung im globalen Technologiewettbewerb
20%
Ø jährl. Wachstum Weltklasse-Patente
Biotech MT 1 ++
BT 3 ++
Medtech
Im Technologiefeld Immuntherapie stieg
BT 6 + die Zahl der aktiven Weltklassepatente von
15% 6 im Jahr 2000 auf 86 im Jahr 2018.
BT 1 ++ Das entspricht einem durchschnittlichen
BT 2 ++ jährlichen Wachstum von 16% p.a.
MT 4 ++
10%
Wirkstoff- Krebs- Medical Antikörper Bestrahlungs- Immun-
findung therapie Bionics therapie therapie
Besonders hohe Forschungsdynamik bei Bestrahlungstherapie, Antikörper,
2000-2018
5%
Immuntherapie, Krebstherapie, Wirkstofffindung und Medical Bionics
In diesen 6 Technologien lag das prozentuale jährliche Wachstum der Weltklassepatente in Zürich
mit zwischen 14% (Medical Bionics) und 18% (Bestrahlungstherapie) überdurchschnittlich hoch.
0%
0.0% 0.5% 1.0% 1.5% 2.0% 2.5% 3.0% 3.5%
Anteil an den globalen Weltklasse-Patenten je Technologie 2018
Quelle: BAK Economics 19Fokus Innovationsoutput
Positionierung im globalen Technologiewettbewerb
Ø jährl. Wachstum Weltklasse-Patente 2000-2018
20%
Biotech MT 1 ++
BT 3 ++
Medtech
Im Technologiefeld Immuntherapie stieg
die Zahl der aktiven Weltklassepatente
15% zwischen 2000 und 2018 um durch-
BT 1 ++ schnittlich 16% p.a. und damit deutlich
BT 2 ++
++ schneller als im globalen Massstab.
MT 4 ++
Weltweit stieg die Zahl der Welt-
klassepatente im Bereich Immuntherapie
10% stieg um durchschnittlich 4.6% p.a.
Krebs- Medical Antikörper Bestrahlungs- Immun-
therapie Bionics therapie therapie
5% Wachstumsvorsprung im globalen Forschungswettbewerb bei Bestrahlungstherapie,
Antikörper, Immuntherapie, Krebstherapie und Medical Bionics
In diesen 5 Technologien lag das prozentuale jährliche Wachstum der Weltklassepatente in Zürich
deutlich höher als im globalen Durchschnitt.
0%
0.0% 0.5% 1.0% 1.5% 2.0% 2.5% 3.0% 3.5%
Anteil an den globalen Weltklasse-Patenten je Technologie 2018
Quelle: BAK Economics 20Fokus Innovationsoutput
Positionierung im globalen Technologiewettbewerb
Technologiefelder, die weltweit zwischen 2000 und 2018
den höchsten absoluten Zuwachs an Weltklasse-Patenten aufweisen
Besonders gute Positionierung bei
Anteil an Anteil am ZH vs. den «Blockbuster-Technologien»
Antikörper, Krebstherapie und
Zürcher Life globalen Bestand gobale
Immuntherapien
Sciences aktiver Patente Dynamik Diese 3 Technologien gehören weltweit zu den
fünf Zukunftstechnologien, deren Bestand seit
Digital Medtech - - -- 2000 (absolut) am stärksten zugenommen hat.
Gleichzeitig bilden diese Technologien in Zürich
einen Forschungsschwerpunkt und Zürich ist
Antibodies ++ ++ ++ bzgl. Relevanz als Forschungsstandort und
Forschungsdynamik besonders gut positioniert.
Cancer Therapies ++ + ++
Ausprägung in Relation zu globalem Durchschnitt
Immunotherapy ++ ++ ++
-- deutlich + überdurchschnittlich
Biosensor/Lab-on- unterdurchschnittlich
- - + deutlich
a-chip/Bioprinting
- unterdurchschnittlich ++ überdurchschnittlich
Quelle: BAK Economics 21Stärken des Zürcher Life Sciences Ecosystems
Zentrale Ergebnisse des BAK-Innovationsbenchmarkings
Ressourcen Input Prozess Output Valorisierung Outcome
• Allg. Hochschulqualität • Starkes Wachstum der • Hohe Forschungs- • Im internationalen Vergleich
• Grenzüberschreitender öffentlichen und privat- effektivität (Fokus auf überdurchschnittlich hohe
Arbeitsmarktzugang wirtschaftlichen F&E- Spitzenforschung). Wertschöpfung pro geleistete
und Verfügbarkeit von Aufwendungen. • Überdurchschnittliche Arbeitsstunde sowie über-
qualifizierten Fachkräften. • Hochschulexzellenz in der Innovationsdynamik in durchschnittlich hohes
• Innovationsfreundliches Life Sciences Forschung. den Forschungsbereichen Produktivitätswachstum.
Steuersystem. • Breites Forschungs- Pharma/Biotech/Medtech. • Innerhalb einer Gruppe von
• Funktionierender Zugang netzwerk: Hoher Anteil • Zürich ist in mehreren 19 internationalen und struktur-
zu Venture Capital. an Kooperationen sowohl wichtigen Zukunfts- ähnlichen Life Sciences Stand-
• Zugang zu Absatzmärkten in Zusammenarbeit mit technologien sowohl orten weist Zürich das fünft-
(Risiko EU-MDR). Forschern aus Hochschulen überdurchschnittlich gut höchste reale Wertschöpfungs-
• Funktionierender Wissens- anderer Regionen und positioniert als auch wachstum auf.
und Technologietransfer. Länder als auch bei den dynamischer als der • Biotech-Branche schneidet
Kooperationen mit globale Durchschnitt. besonders gut ab.
Quelle: BAK Economics
Unternehmen. 22Ausblick
Gesamtwirtschaft Zürich Life Sciences Industrie Zürich Life Sciences Industrie Schweiz
Reale Wertschöpfung Arbeitsplätze [FTE]
Jährliches Wachstum Jährliches Wachstum
8.4%
6.5%
5.8%
4.7%
4.1%
3.5%
1.2% 0.9% 1.2% 0.8%
0.8%
1.7% 0.4% 0.6%
0.1%
-0.2%
-3.9% -3.7%
2020 2021 CAGR 2022-2026 2020 2021 CAGR 2022-2026
Quelle: BAK Economics 23Synthese
Aufgrund des stabilen und hohen globalen Nachfragewachstums stärkt ein wettbewerbsfähiger Life Sciences Cluster das
Wachstumspotenzial einer Volkswirtschaft und stabilisiert die wirtschaftliche Entwicklung in konjunkturellen Krisenzeiten.
Die Schweiz gehört zu den weltweit erfolgreichsten Life Sciences Ländern, und innerhalb der Schweiz gehört Zürich zu den
wichtigsten Standorten. In Bezug auf die gesamte Zahl der Life Sciences Arbeitsplätze liegt Zürich im Kantonsranking auf Rang 2.
Der Zürcher Life Sciences Sektor steigerte seine Wirtschaftsleistung in den vergangenen 10 Jahren um mehr als 5 Prozent
pro Jahr und entwickelte sich damit deutlich dynamischer als die restliche Wirtschaft. Seit der letzten Finanzkrise ist rund ein
Zehntel des kantonalen Wirtschaftswachstums auf die Dynamik in den Life Sciences Branchen zurückzuführen.
In den meisten Life Sciences Branchen stieg die Zürcher Wertschöpfung in den vergangenen 10 Jahren stärker an als in der
Schweiz. Die besondere Dynamik des Zürcher Clusters zeigt sich auch darin, dass mehr als jedes fünfte wachstumsstarke
Schweizer Life Sciences Unternehmen aus Zürich kommt. In der Branche Biotech ist es sogar etwas mehr als jedes zweite.
Die Medtech-Industrie stellt die grösste Teilbranche des Life Sciences Clusters Zürich dar und war in den vergangenen 10
Jahren ein zentraler Treiber für das Wachstum des regionalen Life Sciences Clusters. Die Pharma-/Biotech-Industrie sowie
die medizinische Forschung sind kleiner als die Medtech, weisen jedoch ein höheres Wachstumstempo auf.
Das Aushängeschild der Zürcher Biotech-Branche ist der Bio-Technopark Schlieren-Zürich. In diesem national und international
bedeutenden Forschungsstandort kommt eine besondere Stärke des Clusters zum Ausdruck. Bevor Jungunternehmen am Bio-
Technopark Fuss fassen, haben sie häufig erste Schritte im akademischen Umfeld hinter sich. Der Erfolg des Bio-Technoparks
ist stark verbunden mit der hohen Qualität der Hochschulen sowie dem funktionierenden Wissens- und Technologietransfer.
Unter zahlreichen am Standort Zürich vorteilhaft ausgeprägten Standortbedingungen ist die universitäre Forschungsqualität der
entscheidende Erfolgsfaktor. Die Exzellenz der Zürcher Hochschulen und die daraus resultierende Forschungsintensität und
-qualität sind entscheidende Treiber der Innovationskraft Zürichs. Neben der Biotech-Branche kommt dies auch in der Branche
«Medizinische Forschung und Entwicklung und Labors» zum Ausdruck. 24Synthese
Die hohe Innovationskraft des Zürcher Life Sciences Clusters zeigt sich auch im Forschungserfolg. So weist die Pharma-,
Biotech- und Medtech-Forschung in Zürich eine im globalen Kontext überdurchschnittlich hohe Patentdynamik auf. In den
Zukunftstechnologien Bestrahlungstherapie, Antikörper, Immuntherapie, Krebstherapie und Medical Bionics schneidet Zürich
bzgl. Forschungs- und Entwicklungsdynamik besonders gut ab. Im Bereich Digital Medtech besteht trotz des bereits
beachtlichen Wachstums noch weiteres Verbesserungspotenzial – die globale Dynamik ist hier nochmals deutlich höher.
Innovation und technologischer Fortschritt sind die wichtigsten Motoren für Wachstum und Wohlstand. Auf Ebene der Volks-
wirtschaft zeigt sich eine hohe Innovationskraft vor allem in der Produktivität. Im internationalen Vergleich ähnlich strukturierter
Life Sciences Standorte liegt Zürich in Bezug auf die Produktivität (Niveau und Wachstum) über dem Durchschnitt. Auch beim
Wertschöpfungswachstum liegt der Life Sciences Standort Zürich in der Spitzengruppe.
Seit 2020 wird die allgemeine Wirtschaftsentwicklung stark durch die Corona-Krise beeinflusst – innerhalb der Life Sciences ist
besonders die Medtech-Industrie stark negativ betroffen und erlitt 2020 einen Rückgang der Wertschöpfung, der aufgrund des
hohen Anteils der Medtech-Industrie auch auf Ebene des gesamten Zürcher Life Sciences Sektors spürbar ist.
Der mittel- bis langfristige Ausblick für die Life Sciences Branchen ist allerdings sehr positiv. Die zunehmende demographische
Alterung in entwickelten Volkswirtschaften, das globale Bevölkerungswachstum, eine stetig wachsende zahlungskräftige
Mittelschicht in Schwellenländern sowie der medizinisch-technische Fortschritt führen zu einer globalen Nachfrage, die in den
Life Sciences deutlich schneller expandiert als in anderen Branchen.
Aufgrund der hohen Innovationskraft und Wettbewerbsfähigkeit können auch die Zürcher Life Sciences an diesem strukturellen
Wachstum partizipieren. Deshalb wird das Wertschöpfungswachstum auch künftig deutlich höher liegen als in der restlichen
kantonalen Wirtschaft.
Die Life Sciences werden auch im kommenden Jahrzehnt ein wichtiger Wachstumstreiber der Zürcher Volkswirtschaft sein
und die Bedeutung des Zürcher Life Sciences Clusters für die kantonale Volkswirtschaft wird weiter ansteigen. 25Herzlichen Dank für Ihre Aufmerksamkeit
Mehr Informationen
finden Sie in der Studie
26BIO-TECHNOPARK®
Ein wachsender Science Park im Grossraum Zürich
www.bio-technopark.ch
27Wagi-Areal
1900 – 1984:
Sitz der Schweizerischen Wagons- und Aufzügefabrik (Wagi)
Bilder: WAGI Museum
28Wagi-Areal
1984:
Neuer Besitzer Leo Krummenacher: Gründung Gewerbe- und
Handelszentrum Schlieren AG (GHZ)
1986:
Erste ETH-Institute
1998:
Cytos Biotechnology
2001:
ESBATech, Glycart, Prionics, The Genetics
Company ...
2003 / 2010:
Biotech Center Zurich / BIO-TECHNOPARK®
29Bio-Technopark Dienstleistungen
• Vermittlung von Räumlichkeiten, Geräten, Kontakten
• Beratung, Coaching und Unterstützung von Jungunternehmenden
• Förderung des Austauschs
• Clustermanagement und –repräsentation
• Einsatz für optimale Rahmenbedingungen
• Ausbildung von Studierenden im Bereich Bio-Entrepreneurship in Zusammenarbeit
mit ETH und UZH
• Organisation von Veranstaltungen
30Bio-Technopark Events (intern/extern)
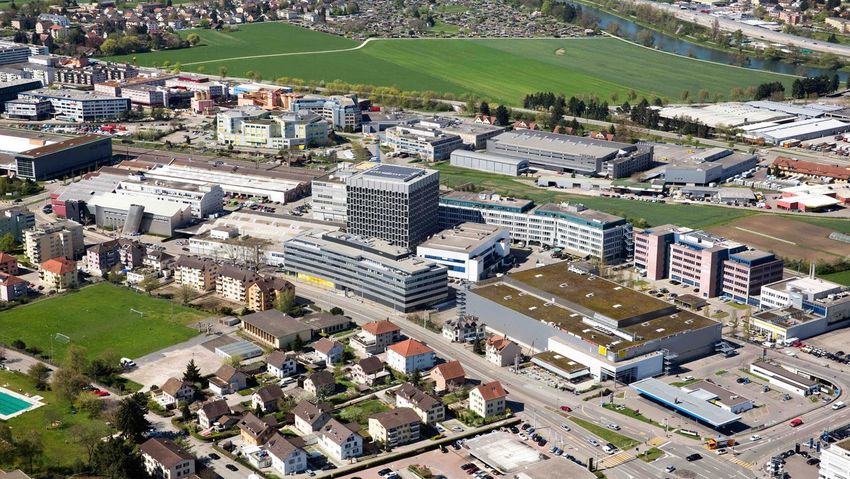
31Areal-Entwicklung
Bis 2012:
Hohe Verdichtung, schlechte Ausnutzung und Abgrenzung nach aussen
32Areal-Entwicklung
Ab 2013:
Öffnung und campus-ähnliche
Gestaltung in Etappen
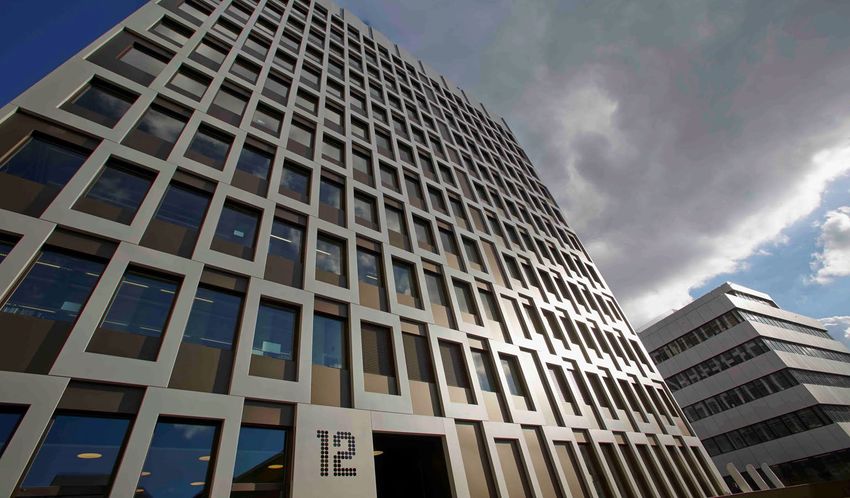
33Areal-Entwicklung
2013/2018
Fertigstellung der ersten beiden
11-stöckigen Laborgebäude
34Areal-Entwicklung
Ende 2020
Fertigstellung des dritten Labor-Hochhauses
35Facts & Figures
• ca. 75‘000 m2 Labor- und Produktionsflächen
• Weiterer Ausbau geplant
• CT/PET-PET/MR-Zentrum
• Zyklotron zur Herstellung von
Radiopharmazeutika
• Kantonsapotheke und USZ-Logistikzentrum
36Facts & Figures
• ca. 75‘000 m2 Labor- und Produktionsflächen
• Weiterer Ausbau geplant
• CT/PET-PET/MR-Zentrum
• Zyklotron zur Herstellung von
Radiopharmazeutika
• Kantonsapotheke und USZ-Logistikzentrum
37Facts & Figures
• ca. 75‘000 m2 Labor- und Produktionsflächen
• Weiterer Ausbau geplant
• CT/PET-PET/MR-Zentrum
• Zyklotron zur Herstellung von
Radiopharmazeutika
• Kantonsapotheke und USZ-Logistikzentrum
38Facts & Figures
• ca. 75‘000 m2 Labor- und Produktionsflächen
• Weiterer Ausbau geplant
• CT/PET-PET/MR-Zentrum
• Zyklotron zur Herstellung von
Radiopharmazeutika
• Kantonsapotheke und USZ-Logistikzentrum
39Facts & Figures
• ca. 75‘000 m2 Labor- und Produktionsflächen
• Weiterer Ausbau geplant
• CT/PET-PET/MR-Zentrum
• Zyklotron zur Herstellung von
Radiopharmazeutika
• Kantonsapotheke und USZ-Logistikzentrum
Bild: Alex Spichale
40Facts & Figures
• 55 Life-Science-Firmen
• > 25 UZH-Institute, USZ-Kliniken und -Zentren
• Wyss Zurich und UZH IncubatorLab
• 1‘500 hochqualifizierte Arbeitskräfte
• 9 erfolgreiche Akquisitionen durch Roche,
Novartis, GSK, J&J, Pfizer etc. für total ca. CHF
1.5 Mia.
41Facts & Figures
• Standorttreue von Grosskonzernen wie Roche
• Roche erhält 2013 FDA-Zulassung für
Gazyva®/Gazyvaro® (Obinutuzumab) mit Status
„Therapie-Durchbruch“ entdeckt bei Roche-Glycart
(CHF 632 Mio. Umsatz im Jahr 2020)
• Novartis erhält 2019 FDA-Zulasssung für Beovu®
(Brolucizumab) entdeckt bei ESBATech
• 2 Börsenkotierungen und Lizenz-Kooperationen im
Wert von ca. CHF 4 Mia.
42Facts & Figures
• 5 Firmen aktiv in der Entwicklung von
Covid-19-Therapeutika
• Zuzug von 9 neuen Life-Science-Firmen
innerhalb von 12 Monaten
• Darunter ein „Venture Builder“ im
Bereich Altersforschung und eine
Gentherapie-Firma, beide von
erfahrenen Unternehmern gegründet
Bild: Rejuveron
43Impact für Schlieren: Verbesserung Image und Steuerertrag
Städteranking der Wirtschaftszeitung Bilanz:
2000 Rang 90
2020 Rang 20
Quelle: Statistisches Amt des Kantons Zürich
44Erfolgsfaktoren
• Nähe zu akademischen Forschungszentren der Spitzenklasse. Shanghai-Ranking 2020:
− Universität Zürich: Platz 7 in Humanbiologie
− ETH Zürich: Platz 26 in Biotechnologie
45Erfolgsfaktoren
• Nähe zu akademischen Forschungszentren der Spitzenklasse.
Shanghai-Ranking 2020: – Universität Zürich Platz 7 in Humanbiologie
– ETH Zürich Platz 26 in Biotechnologie
• Expertise und Vorfinanzierung durch die Areal-Besitzerfirma
• Schlanke Struktur und effiziente Prozesse
• Mix von etablierten und jungen Firmen sowie akademischer Forschung
• Behördliche Unterstützung
• Zugang zu hochspezialisierten Arbeitskräften
• Verkehrsgünstige Lage
• Hohe Lebensqualität und Internationalität in der Umgebung
46Bio-Technopark Schlieren-Zürich
Mario Jenni
Mitgründer und Geschäftsführer
Wagistrasse 23
CH-8952 Schlieren
T: +41 44 730 83 29
M: +41 76 336 99 44
mario.jenni@bio-technopark.ch
www.bio-technopark.ch
47Kanton Zürich Volkswirtschaftsdirektion Ihre Fragen?
Kanton Zürich
Sie können auch lesen


