CSR-Richtlinie-Umsetzungsgesetz - Die nichtfinanzielle Erklärung - Lessons Learned aus dem ersten Berichtsjahr 2017 - EY
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
CSR-Richtlinie-
Umsetzungsgesetz

Die nichtfinanzielle
Erklärung – Lessons
Learned aus dem ersten
Berichtsjahr 2017
Seit Inkrafttreten des Gesetzes zur Stärkung der nichtfinanziellen
Berichterstattung der Unternehmen in ihren Lage- und Konzernlageberichten
(CSR-Richtlinie-Umsetzungsgesetz [CSR-RUG]) am 18. April 2017 müssen große
kapitalmarktorientierte Unternehmen, Banken und Versicherungen, die im
Jahresdurchschnitt mehr als 500 Mitarbeiter beschäftigen, ab dem Geschäftsjahr
2017 deutlich umfangreicher als bisher über nichtfinanzielle Sachverhalte
berichten.

Nun ist die erste Hürde genommen: Die erste Berichtssaison nach Inkrafttreten
des CSR-RUG liegt hinter uns und die betroffenen Unternehmen mit
Bilanzstichtag 31. Dezember haben ihre nichtfinanzielle (Konzern-)Erklärung
(NFE) für das Geschäftsjahr 2017 veröffentlicht.

Das „EY Climate Change and Sustainability Services (CCaSS)“-Team hat
ausgewählte NFEs für das Geschäftsjahr 2017 im Rahmen einer Studie analysiert
und stellt wesentliche Ergebnisse und Trends des ersten Berichtsjahres vor.

Die Schwerpunkte liegen dabei auf
►   der Wahl der Veröffentlichungsform und der Nutzung von Rahmenwerken,
►   dem Umfang und inhaltlichen Schwerpunkten der Berichterstattung,
►   der Umsetzung der nichtfinanziellen Risikoberichterstattung und
►   der freiwilligen Prüfung der nichtfinanziellen Erklärung.

Erfahren Sie außerdem mehr zu Herausforderungen bei der Umsetzung und zu
Trends im Hinblick auf die Weiterentwicklung der nichtfinanziellen
Berichterstattung, die wir als Berater und Prüfer in der Praxis sehen.

3
Executive Summary

    Veröffentlichungsformen und Rahmenwerke
    49 % der Unternehmen wählen die Veröffentlichung der NFE
    außerhalb des Lageberichts in einem eigenständigen Bericht. Die
    zweithäufigste Veröffentlichungsform ist mit 25 % die
    Berichterstattung in einem gesonderten Abschnitt des Lageberichts.
    67 % der Unternehmen orientieren sich an einem Rahmenwerk, am
    häufigsten an demjenigen der GRI (Standards oder G4).

    Bestimmung der Berichtsinhalte, Aspekte und Themen
    79 % der Unternehmen machen Angaben dazu, wie sie bei der
    Bestimmung der wesentlichen Themen vorgegangen sind.
    So gut wie alle Unternehmen haben den Aspekt
    Arbeitnehmerbelange als wesentlich identifiziert. Der Aspekt
    Menschenrechte wurde von 78 % der Unternehmen und damit am
    seltensten als wesentlich identifiziert.
    Die meisten Themen werden zu den Aspekten Arbeitnehmerbelange
    und Umweltbelange berichtet.

    Risikoberichterstattung im Rahmen des CSR-RUG
    Rund 40 % der Unternehmen erläutern ihre Vorgehensweise bei der
    Bestimmung der wesentlichen Risiken.
    Jedoch haben lediglich zwölf der 105 analysierten Unternehmen
    mindestens ein berichtspflichtiges Risiko angegeben.

    Freiwillige Prüfung
    61 % der Unternehmen haben ihre NFE von einem unabhängigen
    Dritten freiwillig prüfen lassen.

4                                             CSR-Richtlinie-Umsetzungsgesetz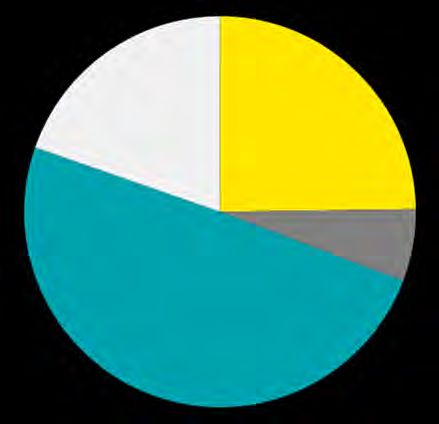
Angaben zur Methode:
    EY hat für diese Studie nichtfinanzielle (Konzern-)Erklärungen bzw.
    nichtfinanzielle (Konzern-)Berichte von 105 betroffenen Unternehmen
    aus verschiedenen Branchen mit Bilanzstichtag 31. Dezember 2017
    ausgewertet, die bis zum 13. April 2018 veröffentlicht wurden. Von
    den analysierten Unternehmen sind 83 % in einem Index (DAX30,
    MDAX, SDAX, TecDAX) vertreten.

5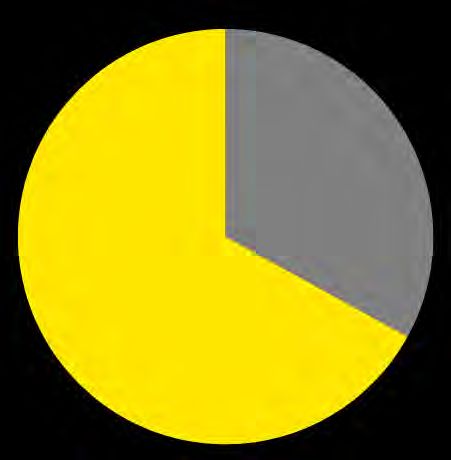
Veröffentlichungsformen und
Rahmenwerke
Für die NFE bestehen verschiedene Optionen zur Veröffentlichung
der geforderten Informationen:

                                                 Veröffentlichungsformen

                                                                         Veröffentlichung eines nichtfinanziellen
       Veröffentlichung der nichtfinanziellen
                                                                           Berichts außerhalb des (Konzern-)
        Erklärung im (Konzern-)Lagebericht
                                                                                      Lageberichts

         Option 1                          Option 2                         Option 3                         Option 4
      Ergänzung des                    (Vollständige)                                                 Bestandteil eines
        (Konzern-)                                                  Offenlegung in einem
                                     Integration in den                                                   anderen
     Lageberichts um                                                   eigenständigen
                                         (Konzern-)                                                 Konzernberichts (z. B.
    einen gesonderten                                                      Bericht
                                        Lagebericht                                                 Nachhaltigkeitsbericht)
         Abschnitt

Insgesamt haben fast 70 % der Unternehmen ihre NFE außerhalb des Lageberichts
veröffentlicht. Davon hat sich die Mehrheit für die Offenlegung in einem eigenständigen
Bericht entschieden.*
Beweggründe für eine Veröffentlichung                                   Option 4
außerhalb des Lageberichts können die                                                                          Option 1
Inanspruchnahme der Möglichkeit einer                                              20 %
zeitlich versetzten Berichterstattung oder                                                            25 %
der Wunsch nach einer fokussierten
Berichterstattung im Lagebericht sein.
Für eine Veröffentlichung der NFE im                                                                        6%       Option 2
Lagebericht spricht, dass die Stakeholder die
nichtfinanziellen Informationen gemeinsam
mit den finanziellen Informationen innerhalb                                           49 %
eines Dokuments erhalten, was zu einer
ganzheitlichen Betrachtungsweise führt.                                      Option 3

Von den Unternehmen, die die NFE im Lagebericht veröffentlichen, nutzen nur wenige die
Möglichkeit der (vollständigen) Integration. Dies unterstreicht, dass die integrierte
Berichterstattung in Deutschland nach wie vor eher die Ausnahme ist.

*Die Auswertung berücksichtigt auch weitere Unternehmen, die eine Veröffentlichung der NFE außerhalb des Lageberichts bis zum
30. April 2018 angekündigt haben.

6                                                                                          CSR-Richtlinie-Umsetzungsgesetz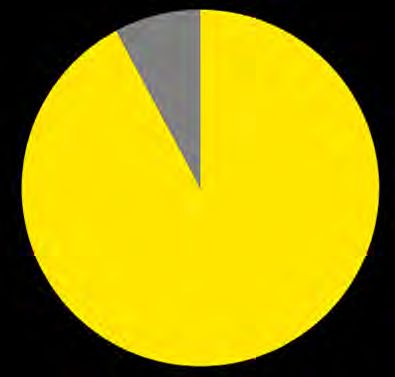
Für die Erstellung der NFE können Unternehmen nationale,
europäische und internationale Rahmenwerke nutzen.

                    33 % haben         Von den Unternehmen, die ein
    67 % der        kein               Rahmenwerk verwenden, orientieren sich
                    Rahmenwerk
    Unternehmen
                    verwendet
                                       81 % an den Rahmenwerken der Global
    haben ein                          Reporting Initiative (GRI) (G4-Leitlinien
    Rahmenwerk                         oder Standards), die verbleibenden 19 %
    verwendet oder                     orientieren sich am Deutschen
    orientieren sich daran
                                       Nachhaltigkeitskodex (DNK).

Die Auswertung belegt die große Bedeutung der GRI für die nichtfinanzielle
Berichterstattung der Unternehmen. Dabei geben die meisten Unternehmen, die ein
Rahmenwerk nutzen, an, dass sie sich an diesem orientieren. Dagegen geben nur wenige
Unternehmen an, die GRI-Rahmenwerke vollumfänglich anzuwenden.
Dies entspricht unseren Erkenntnissen aus der Berater- und Prüferpraxis, wonach sich eine
vollumfängliche Anwendung eines Rahmenwerks in der Regel schwierig gestaltet. Die
Ursache hierfür liegt zum einen in unterschiedlichen Wesentlichkeitsdefinitionen, zum
anderen aber auch in abweichenden inhaltlichen Anforderungen der klassischen
Nachhaltigkeitsberichterstattung gegenüber dem CSR-RUG.
Unternehmen, die kein Rahmenwerk verwenden, müssen dies begründen. Die genannten
Gründe sind beispielsweise, dass sich die Nachhaltigkeitsberichterstattung derzeit noch im
Aufbau befindet und die Verwendung eines Rahmenwerks evaluiert wird. Zudem wird
teilweise argumentiert, dass aufgrund der unterschiedlichen Anforderungen von
beispielsweise GRI und dem CSR-RUG, auch bezüglich der Wesentlichkeit, auf eine
Anwendung verzichtet wird.

7
Berichtsinhalte
Die NFE soll Angaben zu den Aspekten Umwelt, Sozial- und
Arbeitnehmerbelange, Achtung der Menschenrechte sowie
Bekämpfung von Korruption und Bestechung enthalten.
Geschäftsrelevanz
Zu den genannten Aspekten sind diejenigen Angaben zu machen,
Im Fokus
die für das Verständnis des Geschäftsverlaufs, des
des Geschäftsergebnisses, der Lage der Gesellschaft sowie der
CSR-RUG Auswirkungen ihrer Tätigkeit auf die genannten Aspekte
erforderlich sind.
Auswirkungen Zunächst müssen die Unternehmen analysieren, ob die genannten
auf Aspekte
Aspekte wesentlich für das Unternehmen sind und welche Themen
dabei von besonderer Relevanz sind. Dabei sollen sowohl die
Geschäftsrelevanz möglicher Themen als auch die Auswirkungen
auf die jeweiligen Themen betrachtet werden. Fast 80 % der Unternehmen erläutern ihren
Prozess zur Wesentlichkeitsbestimmung in ihrer NFE.
Eine Herausforderung für Unternehmen stellt vor 79 % der Unternehmen machen
allem die Festlegung konkreter Kriterien dar,
Angaben dazu, wie sie bei der
anhand derer eine Bewertung der Themen
Bestimmung der wesentlichen
vorgenommen werden kann. Mögliche
Themen vorgegangen sind.
Anhaltspunkte können zum Beispiel folgende
Fragestellungen liefern:
Geschäftsrelevanz Auswirkungen auf die Aspekte
Welche Kosten und Risiken sind mit dem Hat das Unternehmen eine positive oder
Aspekt verbunden? negative Auswirkung auf den Aspekt?
Welche Auswirkungen bestehen Ist der Einfluss signifikant (z. B. im
hinsichtlich Reputation und Marke? Vergleich mit anderen Unternehmen oder
Branchen)?
Besteht im Hinblick auf den Aspekt ein Stellt der Aspekt grundsätzlich eine
Umsatzpotenzial für das Unternehmen Herausforderung für die Branche dar?
(z. B. mit nachhaltigen
Produktinnovationen)?
Welche Regulierungen gibt es im Hat das Unternehmen
Zusammenhang mit dem Aspekt bzw. sind Einflussmöglichkeiten auf den Aspekt?
mittelfristig zu erwarten?
8 CSR-Richtlinie-UmsetzungsgesetzAnteil der
Unternehmen, die zum Durchschnittliche Anzahl
jeweiligen Aspekt der berichteten Themen
Aspekt Angaben machen pro Aspekt*
Arbeitnehmer 99 % 3,4
Compliance 96 % 1,5
Umwelt 87 % 2,8
Soziales 80 % 2,0
Menschenrechte 78 % 1,2
Weitere Aspekte 44 % 2,2
Ein Großteil der Unternehmen berichtet umfangreich 61 % der Unternehmen
über nichtfinanzielle Themen und hat alle fünf Aspekte
machen explizite
als wesentlich identifiziert. Zu den Aspekten Umwelt,
Angaben zu ihrer
Arbeitnehmer und Soziales werden überwiegend
Lieferkette, 70 % zu
mehrere Themen berichtet.
Produkten und
Top-Themen in den Bereichen Umwelt, Arbeitnehmer Dienstleistungen.
und Soziales sind:
► Umwelt: Energiemanagement und Emissionen
► Arbeitnehmer: Mitarbeiterqualifizierung bzw. Aus-
und Weiterbildung, Gesundheit und
Arbeitssicherheit
► Soziales: gesellschaftliches und regionales
Engagement
Über die vom CSR-RUG geforderten Aspekte hinaus berichten zahlreiche Unternehmen
freiwillig über weitere Themen. Häufig genannt werden dabei Themen wie Innovation,
Kundenzufriedenheit und Digitalisierung.
*Wenn ein Unternehmen nicht zu dem jeweiligen Aspekt berichtet hat, wurde es für die Durchschnittsberechnung nicht berücksichtigt.
9Risikoberichterstattung im Rahmen
des CSR-RUG
Das CSR-RUG verpflichtet Unternehmen, über wesentliche Risiken, die mit der eigenen
Geschäftstätigkeit, den Geschäftsbeziehungen oder den Produkten und Dienstleistungen
des Unternehmens verknüpft sind, zu berichten. Berichtspflichtig sind solche Risiken, die
sehr wahrscheinlich schwerwiegende negative Auswirkungen auf die Aspekte haben.
Für viele Unternehmen ist diese „umgekehrte“ Betrachtungsweise (Auswirkungen des
Unternehmens auf die Aspekte) hinsichtlich der Risiken neu, da das klassische
Risikomanagementsystem häufig nur die Risiken betrachtet, die auf das Unternehmen
wirken.
Rund 40 % der analysierten Unternehmen erläutern in ihrer NFE, wie sie bei der
Bestimmung der wesentlichen Risiken vorgegangen sind. Allerdings berichten nur einzelne
Unternehmen, dass sie die Risikobetrachtung nach dem CSR-RUG bereits vollständig in ihr
Risikomanagementsystem integriert haben.
Nichtfinanzielle Aspekte Risikobetrachtung Reporting
Umwelt
Unternehmen
Bisherige Risiko-
Arbeitnehmer
Ausgehend von Ausgehend von berichterstattung
den Aspekten auf dem Unternehmen
Soziales das Unternehmen auf die Aspekte
(z. B. Reputation, (z. B. Klimawandel,
Regularien) Arbeitsunfälle)
Menschenrechte
Compliance
Risikoberichterstattung
Aspekte nach CSR-RUG
Bewertung nach Eintrittswahrscheinlichkeit und Schadensausmaß
10 CSR-Richtlinie-UmsetzungsgesetzDie meisten Unternehmen werden in
der Zukunft folglich vor der
Herausforderung stehen, die
Betrachtung und Bewertung von
Risiken in Bezug auf
Nachhaltigkeitsthemen (Blickwinkel
„Auswirkungen des Unternehmens auf
die Aspekte“) systematisch in das
konzernweite Risikomanagement
einzubeziehen.
Insgesamt liegt die Wesentlich-
keitsschwelle hinsichtlich der
Risikoberichterstattung im Rahmen
des CSR-RUG mit „sehr wahrscheinlich
schwerwiegende negative
Auswirkungen auf die Aspekte“ sehr
hoch.
Dies spiegelt sich auch in der
Berichterstattung der analysierten
Unternehmen wider: Fast 90 % der
betrachteten Unternehmen kommen zu
40 % der dem Schluss, dass keine
berichtspflichtigen Risiken vorliegen.
Unternehmen
machen Angaben in
Bezug auf ihre
Nur 12 von 105 analysierten
Vorgehensweise zur Unternehmen berichten mindestens
Bestimmung der ein Risiko. Dabei handelt es sich zum
Beispiel um Risiken in Bezug auf
wesentlichen Risiken. Luftverschmutzung, die Verfügbarkeit
qualifizierter Mitarbeiter oder
Verstöße gegen das
Wettbewerbsrecht.
11Freiwillige Prüfung
Die NFE ist fester Bestandteil des Pflichtenhefts des Aufsichtsrats. Im Aktiengesetz ist
durch das CSR-RUG festgelegt, dass sie dem Aufsichtsrat vorzulegen und durch ihn zu
prüfen ist.
In diesem Zusammenhang ist zu beachten, dass der Abschlussprüfer nicht verpflichtet ist,
eine inhaltliche Prüfung der NFE durchzuführen, sondern lediglich feststellt, ob diese
vorgelegt wurde.
Jedoch ist der Aufsichtsrat ausdrücklich befugt, eine freiwillige externe Prüfung zu
beauftragen und sich somit im Rahmen seiner Prüfungspflicht durch einen externen Prüfer
unterstützen zu lassen. Von dieser Möglichkeit haben für das Geschäftsjahr 2017
zahlreiche Unternehmen Gebrauch gemacht: Über 60 % haben einen externen Prüfer mit
einer freiwilligen Prüfung beauftragt. Da die Veröffentlichung des Prüfungsurteils für das
Geschäftsjahr 2017 nicht verpflichtend war, liegt die tatsächliche Zahl möglicherweise
noch höher.
Dabei handelte es sich in der
61 %* der Regel um Prüfungen der
Unternehmen haben gesamten NFE. Bei rund 5 %
der Unternehmen wurden
ihre NFE freiwillig nur ausgewählte Angaben
extern prüfen lassen. geprüft.
*Davon haben 83 % den Prüfungsvermerk veröffentlicht, entweder in Form eines separaten Prüfungsvermerks oder im
Rahmen der Veröffentlichung des Bestätigungsvermerks des Abschlussprüfers zum Konzern-/Jahresabschluss und
(Konzern-)Lagebericht.
12 CSR-Richtlinie-UmsetzungsgesetzLediglich 8 % der geprüften
Unternehmen haben ihre NFE mit
Reasonable 8 % hinreichender Sicherheit („Reasonable
Assurance Assurance“) prüfen lassen. Alle mit
Reasonable Assurance geprüften
Unternehmen haben ihre NFE im
Lagebericht veröffentlicht, entweder
integriert oder in einem gesonderten
Abschnitt. In all diesen Fällen wurde
keine gesonderte Prüfung beauftragt,
sondern die Angaben wurden in den
92 % Limited Assurance Gesamtkontext der Prüfung des
Lageberichts einbezogen.*
Alle anderen Prüfungen wurden mit begrenzter Sicherheit („Limited Assurance“) nach dem
Prüfungsstandard ISAE 3000 durchgeführt, die im Vergleich zur Reasonable Assurance
durch eine geringere Prüfungstiefe gekennzeichnet ist.
Ein Grund hierfür ist möglicherweise, dass viele Unternehmen im Bereich der
nichtfinanziellen Berichterstattung noch nicht über ausreichend robuste Datenerhebungs-
und Berichterstattungsprozesse verfügen, sodass die Prüfung mit hinreichender Sicherheit
sehr zeitintensiv sein dürfte, sowohl aufseiten des Prüfers als auch aufseiten des
geprüften Unternehmens.
Dennoch stellen wir grundsätzlich – auch getrieben von dem Wunsch der
Aufsichtsräte nach einer höheren Prüfungssicherheit – ein steigendes Interesse an einer
Reasonable Assurance fest. Um diese zukünftig zu erreichen, streben Unternehmen eine
Stärkung ihrer Prozesse auch unter Berücksichtigung von Automatisierungsmöglichkeiten
in der Datenerhebung und -verarbeitung an.
*Die Prüfung umfasst in diesem Fall die Beurteilung des Lageberichts als Ganzes im Hinblick auf die gesetzlichen Vorschriften zur
Lageberichterstattung.
13Freiwillige Prüfung
Prüfung mit begrenzter Sicherheit Prüfung mit hinreichender Sicherheit
(Limited Assurance) (Reasonable Assurance)
Prüfungsurteil Prüfungsurteil
► Negativformulierung ► Positivformulierung
► Beispiel: Auf der Grundlage der ► Beispiel: Nach unserer Beurteilung
durchgeführten Prüfungshandlungen aufgrund der bei der Prüfung
und der erlangten Prüfungsnachweise gewonnenen Erkenntnisse ist die NFE
sind uns keine Sachverhalte bekannt des Unternehmens für den Zeitraum vom
geworden, die uns zu der Auffassung 1. Januar 2017 bis 31. Dezember 2017
gelangen lassen, dass die NFE des in allen wesentlichen Belangen in
Unternehmens für den Zeitraum vom Übereinstimmung mit § 289c HGB
1. Januar 2017 bis 31. Dezember aufgestellt worden.
2017 in allen wesentlichen Belangen
nicht in Übereinstimmung mit § 289c
HGB aufgestellt worden ist.
Als Voraussetzung für die Durchführung einer Reasonable Assurance sind robuste
Prozesse und effektive interne Kontrollen unerlässlich. Dazu gehören insbesondere
► eine klare Festlegung von Rollen und Verantwortlichkeiten,
► interne Vorgaben und Prozessbeschreibungen für die nichtfinanzielle
Berichterstattung,
► die Festlegung eines Zeitplans, der die umfassenden Prüfungshandlungen einer
Reasonable Assurance berücksichtigt,
► eine weitgehend automatisierte Datenerhebung und IT-gestützte Validierung von
Daten,
► ein effektives internes Kontrollsystem sowie
► die Vorbereitung der Mitarbeiter, die in den Reporting-Prozess involviert sind,
z. B. im Rahmen von Schulungen oder Workshops.
14 CSR-Richtlinie-Umsetzungsgesetz„Die Prüfung der nichtfinanziellen Erklärung durch den Aufsichtsrat
umfasst unter anderem die kritische Betrachtung der Konzepte. Daher
ist zu erwarten, dass der Aufsichtsrat zukünftig stärker an der
strategischen Ausrichtung des Unternehmens in Bezug auf
Nachhaltigkeit mitwirken und beispielsweise eine umfassendere
Betrachtung der gesamten Wertschöpfungskette fordern wird.“
Nicole Richter
Leiterin Climate Change and Sustainability Services Deutschland,
Schweiz und Österreich
15Herausforderungen und Ausblick
Für die meisten Unternehmen ist die erste Berichtsperiode nach dem CSR-RUG
abgeschlossen. Bei einigen Unternehmen wurde damit erstmals ein Grundstein für die
nichtfinanzielle Berichterstattung gelegt. Aber auch Unternehmen mit bereits etablierter
Nachhaltigkeitsberichterstattung wurden durch das CSR-RUG mit neuen Anforderungen
konfrontiert. Jetzt gilt es, die Berichterstattung auf der Basis dieser Erfahrungen
weiterzuentwickeln.
Nach unseren Erfahrungen sehen wir für die nächste Berichtsperiode vor allem die
folgenden fünf Herausforderungen:
Bereich Herausforderungen für die nächste Berichtsperiode
Nachhaltigkeits- unternehmensweite strategische Ausrichtung und
management organisatorische Verankerung von Nachhaltigkeit
Risiken stärkere Systematisierung der Risikobewertung im Sinne
des CSR-RUG bzw. Integration in das bestehende
Risikomanagement
Konzepte und Weiterentwicklung der Konzepte für die wesentlichen
Ergebnisse Themen, vor allem im Hinblick auf
► Zielsetzungen (inklusive Zeitbezug und Quantifizierung)
► messbare (quantitative) Ergebnisse der Konzepte
Datenerhebungs- Implementierung von Kontrollen und stärkere
prozesse Automatisierung der Datenerhebungs- und
Validierungsprozesse sowie konzernweite Erhebung
belastbarer Kennzahlen
Berichterstattungs- Etablierung eines Regelprozesses für die Erstellung der
prozess NFE auf der Basis der Erkenntnisse der Berichtsperiode
2017
16 CSR-Richtlinie-UmsetzungsgesetzMit der CSR-Richtlinie hat die nichtfinanzielle Berichterstattung stark an Dynamik
gewonnen. Gerade Investoren fordern – über die finanzielle Berichterstattung hinaus –
zunehmend belastbare nichtfinanzielle Informationen von Unternehmen. Mittel- bis
langfristig lassen sich daraus folgende Anforderungen und Trends ableiten:
Integration nichtfinanzieller Aspekte Stärkere Verknüpfung mit Prozessen
in die Unternehmensstrategie der Finanzberichterstattung
Die nichtfinanzielle Berichterstattung Die Vereinheitlichung von Prozessen
rückt verstärkt in den Fokus des und Systemen der Datenerhebung und
Managements und des Aufsichtsrats. der Berichterstattung erhöht die
Dies führt dazu, dass die wesentlichen Qualität der nichtfinanziellen
Nachhaltigkeitsthemen zunehmend in Informationen und ermöglicht durch
der Unternehmensstrategie verankert eine engere Verzahnung finanzieller
und aktiv gesteuert werden, z. B. und nichtfinanzieller Kennzahlen die
durch die Integration nichtfinanzieller Abbildung von Wechselwirkungen und
Daten in das interne Management- Abhängigkeiten.
Reporting.
Digitalisierung Ganzheitliche Betrachtung der
Wertschöpfungskette
Die Prozesse hinter nichtfinanziellen
Kennzahlen sind häufig manuell und Bisher steht häufig die eigene
damit in der Regel zeitintensiver und Geschäftstätigkeit im Fokus der
fehleranfälliger als diejenigen für die Nachhaltigkeitsstrategie und
Daten aus der Finanzwelt. Die IT- -berichterstattung. Regulatorische
gestützte Erhebung und Verarbeitung Vorgaben und steigende Stakeholder-
nichtfinanzieller Daten erhöht deren Erwartungen führen dazu, dass
Qualität und Verfügbarkeit und Unternehmen verstärkt die
ermöglicht beispielsweise die Verantwortung für ihre Lieferkette
Erhebung und Abbildung der Daten in und für ihre Produkte und
Echtzeit. Dienstleistungen wahrnehmen.
17Ihre Ansprechpartner
Nicole Richter
Partnerin
Climate Change and Sustainability Services
Ernst & Young GmbH
Wirtschaftsprüfungsgesellschaft
Arnulfstraße 59
80636 München
Telefon: +49 89 14331 19332
E-Mail: nicole.richter@de.ey.com
Annette Johne
Senior Managerin
Climate Change and Sustainability Services
Ernst & Young GmbH
Wirtschaftsprüfungsgesellschaft
Graf-Adolf-Platz 15
40213 Düsseldorf
Telefon: +49 211 9352 18459
E-Mail: annette.johne@de.ey.com
Weitere Informationen zur Umsetzung der CSR-Richtlinie finden Sie auf den
Seiten von EY Climate Change and Sustainability Services (CCaSS) unter
http://www.de.ey.com/ccass
18 CSR-Richtlinie-UmsetzungsgesetzBereits seit 1992 bietet EY weltweit Beratungs- und
Prüfungsleistungen im Bereich Nachhaltigkeit an. EY begleitet
Unternehmen unterschiedlicher Branchen und Größen bei der
Erstellung von Nachhaltigkeitsberichten und bei der Kommunikation
nichtfinanzieller Kennzahlen. Auch als Prüfer der
Nachhaltigkeitsberichte sind wir gefragt. Weltweit verfügt EY über ein
Netzwerk von mehr als 700 Fachmitarbeitern im Bereich Climate
Change and Sustainability Services.
19EY | Assurance | Tax | Transactions | Advisory Die globale EY-Organisation im Überblick Die globale EY-Organisation ist einer der Marktführer in der Wirtschaftsprüfung, Steuerberatung, Transaktionsberatung und Managementberatung. Mit unserer Erfahrung, unserem Wissen und unseren Leistungen stärken wir weltweit das Vertrauen in die Wirtschaft und die Finanzmärkte. Dafür sind wir bestens gerüstet: mit hervorragend ausgebildeten Mitarbeitern, starken Teams, exzellenten Leistungen und einem sprichwörtlichen Kundenservice. Unser Ziel ist es, Dinge voranzubringen und entscheidend besser zu machen – für unsere Mitarbeiter, unsere Mandanten und die Gesellschaft, in der wir leben. Dafür steht unser weltweiter Anspruch „Building a better working world“. Die globale EY-Organisation besteht aus den Mitgliedsunternehmen von Ernst & Young Global Limited (EYG). Jedes EYG-Mitgliedsunternehmen ist rechtlich selbstständig und unabhängig und haftet nicht für das Handeln und Unterlassen der jeweils anderen Mitgliedsunternehmen. Ernst & Young Global Limited ist eine Gesellschaft mit beschränkter Haftung nach englischem Recht und erbringt keine Leistungen für Mandanten. Weitere Informationen finden Sie unter www.ey.com. In Deutschland ist EY an 21 Standorten präsent. „EY“ und „wir“ beziehen sich in dieser Präsentation auf alle deutschen Mitgliedsunternehmen von Ernst & Young Global Limited. © 2018 Ernst & Young GmbH Wirtschaftsprüfungsgesellschaft All Rights Reserved SSH 1805-001 ED None www.de.ey.com
Sie können auch lesen


