Grüner Investitionsschub in Europa - energiewende: sozial ...
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
grüner investitionsschub in europa                                      1

    Grüner
    Investitionsschub
    in Europa
    Zwölf Empfehlungen für Green Growth
    und eine erfolgreiche Energiewende

    Jahel Mielke
    Hendrik Zimmermann
    Hannah Vermaßen
    Nane Retzlaff
    Jan Burck

    Abschlussbericht des BMBF-Projekts „Investitionsschub durch die
    deutsche Energiewende in Zeiten der Finanz- und Wirtschaftskrise“
grüner investitionsschub in europa                                                  2

Inhalt
I.     Ausgangslage										 3

II.    Ein grüner Investitionsschub durch die Energiewende		                    4

       Projektlogik                                                             4

       Projektverlauf                                                           9

III. Governance und Geschäftsmodelle für die Transformation:
     Zwölf Empfehlungen zur Energiewende                                        12
       Klimaschutz und Green Finance – Die Rolle institutioneller Investoren
       im Übergang zu einer emissionsarmen Wirtschaft in Europa                 15

       Digitalisierung der Energiewende – Die Rolle von Informations- und
       Kommunikationstechnologien bei der Transformation des Energiesystems 22

       Neue Kooperationen für das Stromnetz der Energiewende –
       Zur Rolle der Übertragungsnetzbetreiber in einer flexiblen Energiewelt   30

       Rahmensetzungen für eine nachhaltigere Energieerzeugung –
       Chancen und Herausforderungen für die Energieversorger                   38

IV. Evaluation zur Stakeholder-Einbindung in der Wissenschaft 48

V.     ausblick											 51

VI. publikationen										 52

VII. Impressum										 65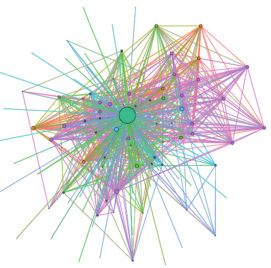
grüner investitionsschub in europa                                                                                                                      3

I. ausgangslage
Die Energiewende gilt als eine der größten gesell-                                  nen. Eine Vielzahl von Studien legt nahe, dass die
schaftlichen Herausforderungen unserer Zeit. Bis                                    Hemmnisse für die Transformation vor allem mit
zum Jahr 2050 wollen Deutschland und die Eu-                                        politischen Rahmenbedingungen zusammen-
ropäische Union (EU) den Energiebedarf haupt-                                       hängen (vgl. etwa Adelphi 2013; Deloitte 2013).
sächlich aus Erneuerbaren Energien decken und                                       Daher hat das Forschungsprojekt „Investitions-
die Treibhausgasemissionen um 80 bis 95 Prozent                                     schub durch die deutsche Energiewende“ analy-
reduzieren. Dieses Ziel scheint momentan zumin-                                     siert, welche Rahmenbedingungen im Sinne der
dest auf deutscher Ebene gefährdet. Denn ob-                                        Transformation angepasst werden müssen, um In-
wohl die Erneuerbaren Energien im vergangenen                                       vestitionen in grüne Geschäftsmodelle zu ermög-
Jahr 30 Prozent zur deutschen Stromerzeugung                                        lichen. Weiterhin wurden Fragen der gesellschaft-
beitrugen, sind die deutschen Emissionen wieder                                     lichen Akzeptanz erörtert. Dafür haben wir in den
leicht angestiegen – unter anderem aufgrund der                                     vergangenen drei Jahren mit zentralen Akteuren1
hohen Kohleverstromung (vgl. Agora Energie-                                         der Energiewende gesprochen – im Rahmen von
wende 2016a).                                                                       Fokusgruppen, Interviews sowie Workshops und
                                                                                    Konferenzen. In erster Linie sind dies die Akteure
Die für die Energiewende nötigen Umbrüche in                                        des Energiesektors, die sich im Zuge der Energie-
den verschiedensten Sektoren stellen Akteure aus                                    wende an die ökologisch notwendigen Umstruk-
Politik, Wirtschaft und Zivilgesellschaft vor große                                 turierungen anpassen müssen. Zusätzlich zu den
Herausforderungen: Geschäftsmodelle müssen                                          klassischen Playern – den Energieerzeugern und
neu ausgerichtet und neue Technologien ent-                                         den (Übertragungs-)Netzbetreibern – sind aber
wickelt beziehungsweise implementiert werden.                                       auch die Informations- und Telekommunikations-
Für eine nachhaltige Dekarbonisierung, die ein                                      branche (IKT-Branche) sowie kapitalstarke Inves-
Gelingen der Energiewende voraussetzt, bedarf                                       toren gefragt.
es zudem hoher öffentlicher und privater Investi-
tionen. Das schwache Wirtschaftswachstum und                                        Die Expertise der IKT-Branche wird vor allem bei
die damit einhergehende Investitionsschwäche                                        der Umsetzung des Demand Side Managements
in Europa erschweren dies. Zugleich liegen hier                                     und entsprechender Smart Grids benötigt. Institu-
aber auch Chancen für Unternehmen, mit grünen                                       tionelle Investoren können bei der Finanzierung
Geschäftsmodellen neue Märkte zu erschließen.                                       von grüner Infrastruktur – von Windparks bis hin
Zudem treten neue Akteure auf den Plan, etwa                                        zu Stromnetzen – eine Lücke schließen, die sich
bedingt durch Digitalisierungsprozesse. Im Zuge                                     aufgrund der vergleichsweise schlechten wirt-
einer veränderten Akteurslandschaft entstehen                                       schaftlichen Situation der meisten großen Ener-
neue Spielräume für Kooperationen, die grünes                                       gieerzeuger sowie der staatlichen Zurückhaltung
Wachstum (Green Growth) ermöglichen und da-                                         bei Investitionen aufgrund von Haushaltskonsoli-
mit auch die Energiewende voranbringen kön-                                         dierung und Krisenbewältigung aufgetan hat.

1    Aus Gründen der besseren Lesbarkeit wird auf die gleichzeitige Verwendung männlicher und weiblicher Sprachformen verzichtet. Sämtliche Personenbezeichnungen
     gelten gleichermaßen für alle Geschlechter.
grüner investitionsschub in europa                                                                                       4

II. Ein grüner Investitionsschub
    durch die Energiewende
PROJEKTLOGIK

Ziel des Projekts „Investitionsschub durch                                Geschäftsmodelle unterstützen oder aber infra-
die Energiewende in Zeiten der Finanz- und Wirt-                          gestellen. Wenn die Erwartungen auf allen drei
schaftskrise“ war es, einen Beitrag zum Gelingen                          Ebenen in Resonanz gebracht und bestenfalls
der Energiewende zu leisten. Dem stehen fehlen-                           koordiniert werden können, verheißt dies ein
de Geschäftsmodelle und mangelnde Investiti-                              klares Signal für das Gelingen der Energiewende.
onssicherheit entgegen. Wir vertreten die These,                          Um diese Erwartungskoordination zu untersuchen
dass die Koordination von Erwartungen wesentli-                           und voranzubringen, haben wir uns der Methode
cher Akteure einen Investitionsschub für die Ener-                        der Stakeholder-Einbindung bedient. Dabei han-
giewende mit postiven Wachstums- und Beschäf-                             delt es sich um einen partizipativen und transdiszi-
tigungseffekten befördern kann.                                           plinären Ansatz, der Stakeholder – also die Akteure,

                                     Hemmnisanalyse
                                        Politik
          Mangelnde
          Investitions-                                                        Investitions-      Energie-
          sicherheit                                                           sicherheit         wende
                                                            Koordination
                                                            von Erwartungen                          &
          Fehlende
          Geschäfts-                                                           Geschäfts-         Green
          modelle                                                              modelle            Growth
                                      Hemmnisanalyse
                                        Akzeptanz

       Kernidee des Projekts. Quelle: Eigene Darstellung.

So haben die Erwartungen der Wirtschaft ei-                               die von den wissenschaftlichen Ergebnis-
nen entscheidenden Einfluss darauf, welche                                sen betroffen sind – aktiv in den Forschungs-
Geschäftsmodelle als ökonomisch tragfähig be-                             prozess einbezieht. Durch die Vernetzung
trachtet werden, während die Erwartungen von                              der Stakeholder untereinander trägt diese
politischen Entscheidern und Regulierern aus-                             Methode dazu bei, wechselseitiges Vertrau-
schlaggebend dafür sind, ob der Rahmen für die-                           en aufzubauen und Kooperationen zu beför-
se Geschäftsmodelle gesetzt wird. Und schließlich                         dern. In diesem Sinne bildet die Stakeholder-
können die Erwartungen der Zivilgesellschaft                              Einbindung die methodische Basis für die im
die Legitimität solcher Rahmensetzungen und                               Projekt angestrebte Erwartungskoordination.
grüner investitionsschub in europa                                                                                             5

Projektziel: Resonanz und Erwar-
tungskoordination

„We are in a situation now where you have large                                       Mit Blick auf die Energiewende vertreten wir die
parts of the euro area in what we call a bad equilibri-                               These, dass eine erfolgreiche Re-Koordination
um, namely an equilibrium where you may have self-                                    von Erwartungen zentraler Stakeholder einen
fulfilling expectations that fed upon themselves and                                  Übergang vom jetzigen, pareto-inferioren Gleich-
generate very adverse scenarios. So, there is a case for                              gewicht mit geringem Wachstum und hohem
intervening, in a sense, to break these expectations.”                                CO2-Ausstoß zu einem vorteilhafteren, pareto-
Mario Draghi, Präsident der Europäischen Zentralbank2                                 superioren Gleichgewicht einer prosperierenden
                                                                                      Niedrig-Emissions-Ökonomie initiieren kann. Ein
Die Koordination von Erwartungen und die Er-                                          wesentliches Ziel unserer Stakeholderdialoge
möglichung gesellschaftlicher Resonanz im Hin-                                        bestand darin, eine solche Re-Koordination zu
blick auf einen grünen Investitionsschub ist eines                                    unterstützen und Win-win-Strategien für grünes
der zentralen Ziele des Projekts. Die theoretische                                    Wachstum im Hinblick auf Rahmenbedingungen
Basis hierfür bietet ein innovativer Brückenschlag                                    und Geschäftsmodelle aufzuzeigen.
zwischen der allgemeinen Gleichgewichtstheo-
rie, spieltheoretischen Elementen und keynesia-                                       Der Koordinationsansatz geht davon aus, dass
nischen Ansätzen zur Erwartungskoordination.                                          zentrale Signale (etwa Rahmen- und Marktbedin-
Demnach gehen wir davon aus, dass in einer Wirt-                                      gungen, neue Geschäftsmodelle oder Aktionen
schaft multiple Gleichgewichte realisiert werden                                      der Zivilgesellschaft) die Erwartungen vieler Ak-
können – und dass das jeweils realisierbare Gleich-                                   teure bezüglich grünen Wachstums beeinflussen
gewicht vom Zusammenspiel der Erwartungen                                             können. Erwartetes grünes Wachstum beeinflusst
zentraler gesellschaftlicher Akteure aus verschie-                                    Geschäftsmodell- und Investitionsentscheidun-
denen Bereichen abhängig ist.                                                         gen der Wirtschafts- und Finanzmarktakteure.

                               Zwei mögliche Gleichgewichte für Europa in 2030. Quelle: Eigene Darstellung.

2    Statement bei einer Pressekonferenz am 6. September 2012 in Frankfurt am Main.
grüner investitionsschub in europa 6
Auf Akteursebene haben wir hierfür spieltheore- re fungiert unter anderem als „Frühwarnsystem“
tische Modelle betrachtet, die an den Stag Hunt der Gesellschaft, das maßgeblich gesellschaftliche
angelehnt sind. In diesem auf Rousseau (vgl. Rous- Akzeptanzprozesse beeinflusst.
seau 2009) zurückgehenden Spiel führt Koopera- Erst durch die Re-Koordination der Erwartungen
tion, in diesem Fall die gemeinsame Jagd nach dieser zentralen Akteure kann eine gemeinsame
einem Hirschen, zu höheren Payoffs für alle Betei- Erwartungshaltung hinsichtlich grünen Wachs-
ligten, während die alleinige Jagd nach einem Ha- tums entstehen, an dem sich eine wachsende
sen zu einem inferioren Gleichgewicht führt. Anzahl von Stakeholdern orientiert, sodass die
Wirtschaft sich letztlich auf ein für alle Beteiligten
besseres Gleichgewicht zubewegt. Welche Markt-,
Policy- und zivilgesellschaftlichen Signale ein sol-
ches Potenzial zur Re-Koordination von Erwartun-
gen in der Energiewende aufweisen, wurde im
Rahmen dieses Projekts auf mehreren Stufen mit
Stakeholdern qualitativ und quantitativ eruiert. Im
Zentrum standen dabei stets die politischen wie
gesellschaftlichen Rahmenbedingungen, an de-
nen die relevanten Akteure ihre Entscheidungen
ausrichten.
Staghunt. Quelle: Eigene Darstellung.
Dieses einfache Modell illustriert, dass die Akteure
unter der Bedingung wechselseitigen Vertrauens
kooperieren und sich dadurch auf ein besseres
Gleichgewicht hin koordinieren können. Betrifft
die Kooperation verschiedener Stakeholder nach
diesem Modell maßgebliche Branchen der Volks-
wirtschaft, so kann eine Dynamik entstehen, die
sich auch gesamtwirtschaftlich auswirkt und wo-
möglich einen grünen Investitionsschub auslösen
kann. Um die Wirtschaft als Ganzes auf einen sol-
chen, der Energiewende zuträglichen Wachstums-
pfad zu bringen, braucht es daher ein kollektives
Zusammenspiel relevanter Akteure aus Wirtschaft,
Politik, Wissenschaft und Zivilgesellschaft. Letzte-grüner investitionsschub in europa 7
Forschungsmethode: Stakeholder-
Einbindung in der Wissenschaft
Methodisch wurden unsere Forschungsfragen fortlaufend gesichert werden. So liegt es in der
nach dem Ansatz der Stakeholder-Einbindung Logik dieses Ansatzes, dass etwa der Forschungs-
bearbeitet. Wesentlich für diesen partizipativen schwerpunkt der zweiten Dialogrunde an die in
und transdiziplinären Forschungsansatz3 ist, dass der ersten Dialogrunde erlangten Erkenntnisse
Stakeholder – also Personen beziehungsweise angepasst wurde.5
Organisationen, die mittel- oder unmittelbar von
Stakeholder als Objekt der
der jeweiligen Forschung betroffen sind – nicht Wissenschaft
einfach als „Objekte der Wissenschaft” betrachtet STAKEHOLDEREINBINDUNG
werden. Stattdessen werden sie aktiv und auf Au- in der WISSENSCHAFT
genhöhe in den Forschungsprozess einbezogen.4 Wissenschaft
Konkret bedeutet dies, dass sich die Stakeholder Problemdefinition
im gesamten Projektverlauf auch über die Dis-
kussion der Forschungsfragen hinaus einbringen Problemdefinition
Problembearbeitung
(vgl. Kasemir et al. 2003), ihre Einschätzungen und
Werte kommunizieren sowie auf Zwänge und
Randbedingungen hinweisen konnten, die ihren Problembearbeitung
Ergebnis
Handlungsspielräumen ihrer Ansicht nach Gren-
zen setzten (vgl. Welp et al. 2006).
Ergebnis Umsetzung durch
Stakeholder
Dieses auf Transparenz, Austausch und Ergebnis- (evtl. wissenschaftl.
Begleitung)
offenheit ausgerichtete Konzept ermöglichte es Stakeholder als adressaten
allen Beteiligten, sich mit wichtigen Forschungs- der Wissenschaft
ergebnissen zu identifizieren – also so genanntes
ownership zu entwickeln – und deren Umsetzung Zwei Formen von Stakeholderbeteiligung in der Wissenschaft.
Quelle: Eigene Darstellung.
voranzutreiben beziehungsweise zu unterstützen.
Mittelbar kann sich dies auch positiv auf die gesell- Auch durch die Vernetzung der Akteure unterei-
schaftliche Akzeptanz auswirken. Durch den fort- nander, die im Rahmen des Projekts durch zahl-
laufenden Einblick der beteiligten Praxisakteure reiche Fokusgruppen und Workshops erreicht
in Forschungsprozesse und -ergebnisse konnten wurde, trägt Stakeholder-Einbindung dazu bei,
sie deren Relevanz immer wieder sicherstellen, in- Erwartungen in Resonanz zu bringen. So kön-
dem sie sich gemäß ihrer Interessen einbrachten. nen soziale Innovationen gefördert, Kooperatio-
Auf diese Weise konnten die gesellschaftliche nen geschaffen sowie wechselseitiges Vertrauen
Relevanz und der Praxisbezug der Forschung aufgebaut werden. Die Einbindung von Stake-
3 Welp et al. (2006:172) definieren einen wissensbasierten Stakeholder-Dialog als „strukturierten kommunikativen Prozess des Verbindens von WissenschaftlerInnen
mit ausgewählten Akteuren, die für die jeweilige Forschungsfrage relevant sind“.
4 Zum Konzept der Stakeholder-Einbindung vgl. auch das im Rahmen der Evaluation des Projekts entstandene Konzeptpapier von Mielke et al. (2016).
5 In den ersten Gesprächsrunden wurde deutlich, dass für Stakeholder aus der Wirtschaft weniger makroökonomische Zusammenhänge, sondern vor allem die
betriebswirtschaftliche Perspektive maßgeblich war, um die Energiewende in der Form innovativer „grüner“ Geschäftsmodelle umzusetzen. Dementsprechend
wurden im Folgenden vor allem Rahmenbedingungen zur Schaffung solcher Geschäftsmodelle fokussiert (vgl. Kapitel II).grüner investitionsschub in europa 8
holdern bei der wissenschaftlichen Auseinander- Projekt kritisch reflektiert (vgl. Kapitel IV). Als Re-
setzung mit gesellschaftlich relevanten Fragen aktion auf unterschiedliche Wissenschafts- und
wie der Energiewende findet derzeit zunehmend Rollenverständnisse im Forschungsprozess sowie
Eingang in die wissenschaftliche Praxis. Die da- Konfliktlinien mit Stakeholdern wurde neben der
mit einhergehende Möglichkeit zur Öffnung und methodischen Entwicklung auch eine theoreti-
Sensibilisierung der Wissenschaft sowie die damit sche Konzeptualisierung von Stakeholder-Einbin-
verbundenen Schwierigkeiten wurden in diesem dung in der Wissenschaft vorgenommen.
PROJEKTPHASENgrüner investitionsschub in europa 9
PROJEKTVERLAUF
Das Forschungsprojekt „Investitionsschub durch te Jahresworkshop, der Parlamentarische Abend
die deutsche Energiewende in Zeiten der Finanz- zur Digitalisierung der Energiewende, Workshops
und Wirtschaftskrise“ zeichnet sich durch ein zur investitionsorientierten Klimapolitik und zu
Wechselspiel von Stakeholder-Dialogen und Re- Green Growth sowie die Abschlusskonferenz zu
sonanz aus, durch das wir die Forschungsfragen betonen, bei denen Vertreter aus Politik, Zivilge-
im Projektverlauf mit unseren Stakeholdern bear- sellschaft, Wissenschaft und Wirtschaft zusam-
beitet haben (siehe Grafik „Projektphasen“, S. 8). menkamen, um sich über die Gelingensbedin-
gungen der Energiewende auszutauschen.
Zunächst wurde ein Austausch über die Chancen
und Hindernisse der Energiewende in einem wei- Workshops und Konferenzen
ten Stakeholderkreis mit Akteuren aus Zivilgesell- Der Parlamentarische Abend „Mit Informations-
schaft, Politik, Wissenschaft und Finanz- wie Real- und Kommunikationstechnologien die Energie-
wirtschaft ermöglicht. Dieser wurde anschließend wende meistern?“ entstand durch die Zusammen-
in vier Kernbereichen der Energiewende vertieft: arbeit mit der Global e-Sustainability Initiative,
die Weiterentwicklung der Energieversorgung, E.on und RWE. Im Rahmen des Abends wurden
die Rolle der Informations- und Kommunikations- Strategien zur Nutzung von IKT-Lösungen zur
technologie, die Neujustierung der Stromnetze Vermeidung von CO2 und zur Förderung der deut-
und die Finanzierung grüner Infrastruktur durch schen Energiewende konkretisiert und diskutiert–
institutionelle Investoren. Mit Vertretern aus die- insbesondere zu den Themen Speicher und Smart
sen Bereichen sowie anderen relevanten Stake- Meter. Durch die Einbeziehung von Investoren wie
holdern wurden Vorschläge für wesentliche Rah- der Allianz und Banken wie der Deutschen Bank
menbedingungen zur Transformation entwickelt und der Europäischen Investitionsbank (EIB) im
und in den breiten Dialog zurückgeführt. Rahmen der Workshops „Investitionsorientierte
Klimapolitik“6 wurde ein Beitrag zur Koordination
Erwartungskoordination auf Basis von Erwartungen im Hinblick auf grünes Wachs-
einer Stakeholder-orientierten Analyse tum sowie zur Resonanzbildung für Investitionen
und eines breiten gesellschaftlichen in die Energiewende und in Klimaschutz geleistet.
Austauschs Die Diskussion deutscher Energiewende-Kon-
zepte und Projektergebnisse bei den Workshops
Dieser breite Dialog sollte ein wesentliches Ziel „Inclusive Green Growth“ und „Economic Perspec-
des Projekts, die Ermöglichung gesellschaftlicher tives of the Energiewende“ trug unsere Thesen
Resonanz sowie die Re-Koordination von Erwar- auch an internationale Akteure aus Politik, Wis-
tungen, unterstützen. Höhepunkte waren die Ver- senschaft, Zivilgesellschaft und Wirtschaft heran.
anstaltungen, bei denen die Ergebnisse einzelner
Projektphasen in einem erweiterten Stakeholder- Insgesamt wurde im Projekt ein Netzwerk aus
kreis diskutiert und weiterentwickelt wurden. Als 144 Akteuren aufgebaut, die über Einzel- oder
solche potenziellen Resonanzräume sind der ers Gruppengespräche sowie Workshops eingebun-
6 Diese Veranstaltungen wurden vom Bundesministerium für Umwelt, Naturschutz, Bau und Reaktorsicherheit finanziert.grüner investitionsschub in europa 10
den wurden und so miteinander in Kontakt treten den. Etwa 40 Prozent dieser Akteure sind der Real-
konnten. Dabei sind wir zunächst von unseren und Finanzwirtschaft zuzuordnen, rund ein Drittel
Praxispartnern aus Zivilgesellschaft, Wissenschaft stammt aus der Zivilgesellschaft, circa zehn Pro-
sowie Real- und Finanzwirtschaft ausgegangen, zent kommen aus der Politik und 15 Prozent aus
mit denen wir bereits zu Beginn des Projekts in ei- der Wissenschaft.
nem intensiven Austausch standen. Im Projektver-
lauf wurden entsprechend des Snowball Sampling
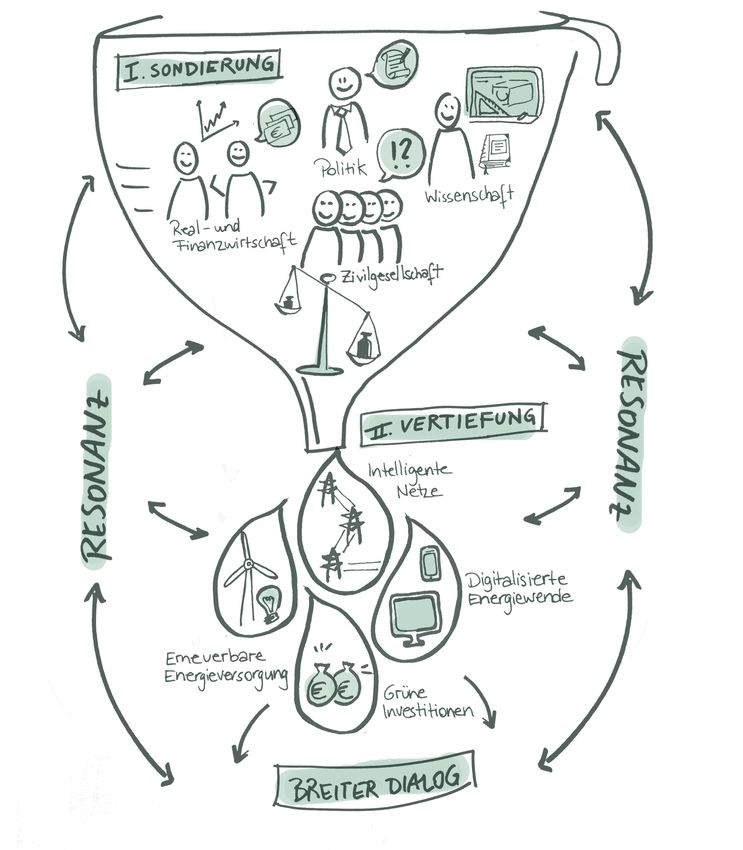
mithilfe der Praxispartner und eigener Recher- Sondierungsphase: Gemeinsame Dis-
chen weitere Stakeholder involviert. kussion von Chancen und Hindernissen
der Energiewende
Inhaltlich können im Projektverlauf zwei Phasen
unterschieden werden: In der Sondierungspha-
se haben wir in Fokusgruppen zentrale Chancen
und Hindernisse der Energiewende diskutiert. In
der Vertiefungsphase wurden Interviews mit Ver-
tretern aus den bereits genannten Kernbereichen
der Energiewende zu Rahmenbedingungen und
grünen Geschäftsmodellen geführt.
Für die breit angelegten Fokusgruppen der Son-
dierungsphase wurden Vertreter aus Zivilgesell-
schaft, Wissenschaft, Finanz- und Realwirtschaft
involviert. Ziel war es, mit den Stakeholdern eine
Sammlung und Gewichtung wesentlicher Chan-
cen und Hindernisse der Energiewende vorzuneh-
men und dabei unterschiedliche Blickwinkel in Be-
Netzwerk der im Projekt involvierten Akteure (ungerichtet, 144 Ak-
teure: Blau: Akteure aus der Wissenschaft, Pink: Akteure aus der zug auf unsere Forschungsfragen zu integrieren.
Wirtschaft, Orange: Akteure aus der Politik, Grün: Akteure der Diese Gewichtung erfolgte auf zweifache Weise:
Zivilgesellschaft, Türkis: Projektpartner Germanwatch und GCF).
durch die Stakeholder selbst im Rahmen der Fo-
kusgruppen und durch eine quantitative Auswer-
Die obige Abbildung visualisiert alle im Rahmen tung der codierten Gespräche nach Häufigkeiten
des Projekts zwischen unterschiedlichen Akteuren der Nennung von Chancen und Hindernissen. Da-
(Kreise) ermöglichten Kontakte (Verbindungslini- bei zeigte sich, dass sich die vielfältigen Chancen
en) in Form eines Netzwerks. Die Größe der Kreise für unterschiedliche Akteure zu einem gemeinsa-
repräsentiert die Häufigkeit der Kontakte – dem- men Narrativ von Win-win-Potenzialen verbinden
entsprechend ist der türkise Kreis, der die Konsor- lassen, wenn die ökologische Motivation mit den
tialpartner Germanwatch und GCF repräsentiert, sozialen, ökonomischen, technologischen und
am größten und stellt das Zentrum des Netzwerks energiepolitischen Vorteilen der Energiewende
dar. Insgesamt konnten rund 2500 wechselseitige verknüpft wird. Die Ergebnisse der Gespräche
Kontakte im Rahmen des Projekts ermöglichwer- wurden in Form des Thesenpapiers „Hindernissegrüner investitionsschub in europa 11
für die Energiewende“ (siehe Kapitel VI) auf dem Dementsprechend gab es in der Vertiefungsphase
ersten Jahresworkshop mit einem breiteren Sta- einen gezielten Austausch mit Vertretern aus die-
keholderkreis geteilt. Das Thesenpapier fasst 80 sen Branchen. Als erster Schritt wurden relevante
Hindernisse der Energiewende unter den Ober- grüne Geschäftsmodelle thematisiert. Darauf auf-
begriffen „Politische Rahmenbedingungen“, „Ge- bauend wurde in einem zweiten Schritt diskutiert,
schäftsmodelle“, „Gesellschaftliche Akzeptanz“ welche Rahmenbedingungen für die Umsetzung
und „Finanzierung“ zusammen, aus denen die dieser Geschäftsmodelle förderlich sind. Metho-
Stakeholder im Rahmen des Workshops zentrale disch wurde die Vertiefung durch leitfadenge-
Aspekte auswählen und in Break-out Groups bear- stützte Interviews (vgl. Spöhring 1989; Diekmann
beiten konnten. 2007) und Fokusgruppen umgesetzt. Diese wur-
den fortlaufend qualitativ ausgewertet, sodass die
Vertiefungsphase: Grüne Geschäftsmo- Erkenntnisse zu weiteren Gesprächen genutzt wer-
delle und Rahmenbedingungen für die den konnten. Als Ergebnis wurden mit den jewei-
Energiewende ligen Stakeholdern und unter Einbezug weiterer
zivilgesellschaftlicher Akteure für jeden Kernbe-
Im Ergebnis konnten mit den Energieversorgern reich Thesen formuliert. Auf der Abschlusskonfe-
und der Telekommunikationswirtschaft, den in- renz des Projekts wurden diese Thesen im Sinne
stitutionellen Investoren und den Netzbetrei- der Ermöglichung gesellschaftlicher Resonanz ei-
bern vier zentrale Akteursgruppen ausgemacht nem breiten Kreis an Stakeholdern präsentiert und
werden, deren erfolgreiche Koordination einen mit ihnen zu Empfehlungen weiterentwickelt. Die
entscheidenden Beitrag zur Überwindung der folgende Tabelle fasst die Empefehlungen über-
zentralen Hindernisse und damit zur erfolgrei- blicksartig zusammen. Eine ausführliche Diskussi-
chen Umsetzung der Energiewende leisten kann. on findet sich in Kapitel III.
Kernbereich Zentrale Themen
Ermöglichung von grünen Investitionen Energiepolitik und Kohärenz
durch institutionelle Investoren Finanzierungsinstrumente und Finanzmarkt-
regulierung
Advocacy Coalitions
Rolle der Informations- und Chancen der digitalen Energiewende
Kommunikationstechnologie Gesetz zur Digitalisierung
Smart Meter und Datenschutz
Neujustierung der Stromnetze Kooperationen in Europa
Netzausbau
Flexibilisierung des Netzes
Weiterentwicklung der Kohleausstieg und CO2-Preis
Energieversorgungsbranche Smarte Geschäftsmodelle
Mieterstrommodellegrüner investitionsschub in europa 12
III. Governance und Geschäftsmodelle
für die Transformation
Zwölf Empfehlungen für die Energiewende
In den Stakeholderdialogen zeigten sich verschie- ernst gemeint sind. So beeinflusst die Unsicherheit
dene Koordinationshindernisse sowohl innerhalb bezüglich der Konstanz politischer Rahmenbedin-
der Wirtschaft als auch zwischen wirtschaftlichen, gungen einerseits die Risikowahrnehmung der
politischen und zivilgesellschaftlichen Akteuren, Energiebranche in Bezug auf grüne Investitionen.
die eine wechselseitige Abstimmung der Erwar- Andererseits stellt die Politik in den Vordergrund,
tungen in der aktuellen Situation erschweren. dass die Energiebranche durch Lobbyarbeit diese
Unsicherheiten selbst mitverursacht. Zudem kla-
Koordinationshindernisse für die gen Wirtschaftsakteure sowie Investoren über zu
Transformation wenig politische Konsistenz in der Energiewende.
All diese Faktoren können das Umsatteln auf zu-
Im Verhältnis wirtschaftlicher und politischer Ak- kunftsfähige Geschäftsmodelle hemmen.
teure offenbarte sich das klassische Governance-
problem unterschiedlicher Regelungsrahmen: Po- Auch im Spannungsfeld von betriebswirtschaftli-
litische Signale der Energiewende beziehen sich cher und gesamtwirtschaflicher Relevanz besteht
zumeist auf den nationalen Rahmen, während Koordinationsbedarf. So hat sich im Verlauf unse-
sich große Wirtschaftsunternehmen stark an euro- res Projekts gezeigt, dass makroökonomisch an-
päischen und globalen Marktsignalen orientieren. gelegte Studien, die die allgemeine Vorteilhaftig-
Zudem weichen die Anforderungen an politische keit der Energiewende und des Klimaschutzes auf
Rahmenbedingungen vonseiten wirtschaftlicher, der Ebene der Volkswirtschaft nachweisen, für die
politischer und zivilgesellschaftlicher Akteure im operativen Geschäft tätigen Unternehmens-
voneinander ab, da sich diese in ihrer Entschei- vertreter nur selten anschlussfähig sind. Unsere
dungsfindung an unterschiedlichen Zeithorizon- Analyse der Stakeholderdialoge weist ebenfalls
ten orientieren. in diese Richtung: Während aus Sicht der politi-
schen Akteure die volkswirtschaftliche Effizienz
Besonders aus Sicht der Energiewirtschaft, die hervorgehoben und damit die Wirtschaftsakteure
sich durch ihre Investitionsentscheidungen relativ adressiert werden, ergibt sich aus der Perspektive
lange in ihren Geschäftsmodellen festlegt, bergen der Wirtschaftsakteure hieraus noch kein betriebs-
die kurzen politischen Zeithorizonte – allen voran wirtschaftlicher Handlungsbedarf – vielmehr wird
die Wahlzyklen – erhebliche Unsicherheiten. Aus die Realisierung volkswirtschaftlicher Effizienz pri-
Sicht der Politik irritiert hingegen, dass trotz der mär als Aufgabe politischer Akteure betrachtet.
seit den 1980er Jahren vorgebrachten Klimazie- Von der Zivilgesellschaft wird diesbezüglich hin-
le viele Wirtschaftsakteure offenbar immer noch gegen sowohl auf ein Staatsversagen als auch auf
darauf „wetten“, dass diese Ankündigungen nicht ein Marktversagen hingewiesen.grüner investitionsschub in europa 13
Innerhalb der Wirtschaft besteht ein wesentliches Die Telekommunikationswirtschaft kann Lö-
Hindernis für die Umsetzung grüner Geschäfts- sungen für die Digitalisierung der Energiewende
modelle beziehungsweise entsprechender In- bereitstellen und damit als enabler (Ermöglicher)
vestitionen in der derzeitigen Struktur der Op- eine zentrale Rolle für die Transformation des
portunitätskosten auf den betrachteten Märkten. Energiesystems spielen. Mit Informations- und
Ambitionierte und stabile politische Rahmenbe- Kommunikationstechnologie ausgestattete Smart
dingungen sowie ein konsistentes und glaubwür- Grids ermöglichen eine Flexibilisierung des Ener-
diges Narrativ können die Erwartungen bezüglich giesystems und können so die weitere Integration
der zukünftigen Risiko-Rendite-Profile von grü- von dezentralen Erneuerbaren Energien sicher-
nen Investitionen und Geschäftsmodellen positiv stellen sowie zur Dekarbonisierung der Sektoren
beeinflussen und so deren relative Opportunitäts- Wärme und Mobilität beitragen.
kosten senken. Ebenso kann es sich betriebswirt-
schaftlich positiv auswirken, wenn die Akzeptanz Die Netzbetreiber haben die Aufgabe, die Inte-
grüner Geschäftsmodelle der Energiebranche gration der Erneuerbaren Energien in das Strom-
größer ist als die „brauner“ Geschäftsmodelle. netz umzusetzen. Angesichts der zunehmend
Mit unseren Stakeholdern haben wir eru- dezentralen und volatilen Erzeugung sowie dem
iert, welche Wirtschaftsakteure hier zukünf- vermehrten Auseinanderfallen von Erzeugung
tig eine richtungsweisende Rolle übernehmen und Verbrauch, erfordert dies ein intelligentes
könnten und welche politischen, wirtschaftli- Schnittstellenmanagement mit allen beteiligten
chen sowie rechtlichen Rahmenbedingungen Akteuren auf regionaler, nationaler und europä-
für grüne Geschäftsmodelle geschaffen be- ischer Ebene. In diesem Zusammenhang muss
ziehungsweise modifiziert werden müssten. zudem in Kooperation mit zivilgesellschaftlichen
und politischen Akteuren ein breiter und transpa-
Empfehlungen zur Koordination in der renter Dialog rund um den zum Teil umstrittenen
Energiewende Netzausbau organisiert werden.
Die folgenden Empfehlungen fassen die Ergeb- Die Energieversorger müssen sich auf den fun-
nisse unserer Stakeholderdialoge für zentrale damentalen Wandel im Energiesystem einstel-
Bereiche der Energiewende zusammen. Letzte- len, der ihre alten Geschäftsmodelle zunehmend
re kann durch deren kooperatives Zusammen- infrage stellt. Der Fokus verschiebt sich von der
wirken entscheidend vorangebracht werden. Erzeugung zu Energiedienstleistungen für Unter-
nehmen und Kommunen. Dies birgt Herausforde-
Institutionelle Investoren können durch Inves- rungen für die Branche, aber auch Chancen, die
titionen in grüne Infrastruktur wie Erneuerbare hier unter anderem am Beispiel von Mieterstrom-
Energien und Energieeffizienz die Energiewende modellen und Blockchain aufgezeigt werden.
unterstützen. Wichtige Weichenstellungen betref-
fen die Weiterentwicklung von Finanzierungsinst-
rumenten, die Anpassung der Regulierung in den
Bereichen Finanzmarkt und Energie sowie die Be-
wertung und das Management von Klimarisiken.grüner investitionsschub in europa 14
12 empfehlungen
institutionelle investoren
1. Eine langfristig verlässliche Regulierung im Bereich Klima und Energie ist das wichtigste Signal für institutionelle
Investoren. Zudem ist eine stärkere Kohärenz von Finanzmarkt-, Investitions- und Klimapolitik in der EU notwendig.
2. Damit institutionelle Investoren ihr Geschäftsmodell stärker in Richtung grüner Infrastruktur entwickeln können,
braucht es eine Anpassung der bestehenden Finanzierungsinstrumente und der EU-Finanzmarktregulierung.
3. Advocacy Coalitions können eine positive Dynamik unter Finanzmarktakteuren auslösen und damit eine Pareto-
Verbesserung hin zu nachhaltigerem Wachstum erreichen.
Telekommunikationsbranche
4. Die Digitalisierung der Energiewende bietet viele Chancen. Sie kann etwa eine Ausweitung grüner Energie –
auch in andere Sektoren – ermöglichen, um den Bedarf fossiler Rohstoffe weiter zu senken.
5. Die Mehrheit der Ziele, die die Bundesregierung mit dem Gesetz zur Digitalisierung der Energiewende ver-
folgt, wird nicht erreicht. Dessen derzeitige Ausgestaltung kann dem dezentralen Ausbau der Erneuerbaren
Energien sogar schaden.
6. Der zwingende Einbau von Smart Metern ist ein Eingriff in die Verbrauchersouveränität. Umso wichtiger werden
Ansprüche an Zweckbindung und Transparenz für Verbraucher. Unternehmen, die Technologien für eine digitale
Energiewende entwickeln, welche dezidiert Datenschutz sicherstellen, können zu Vorreitern in einem Zukunfts-
markt werden.
netzbetreiber
7. Die Anpassung des Stromnetzes an die Energiewelt der Zukunft erfordert die verstärkte Kooperation zentraler
Akteure auf regionaler, nationaler und europäischer Ebene.
8. Ein breiter und transparenter Dialog mit der Zivilgesellschaft ist notwendig, um die gesellschaftliche Akzeptanz
für den Netzausbau zu fördern. Nur dann kann die Energiewende gelingen.
9. Die Stärkung der Übertragungsnetzbetreiber als Systemdienstleister kann einen wichtigen Beitrag zur Flexibilisie
rung des Stromnetzes leisten.
energieversorger
10. Die Energiewirtschaft wurde schon immer wesentlich durch den politischen Rahmen geprägt. Für einen erfolgreichen
Übergang zu Erneuerbaren Energien genügt es nicht, diese zu regulieren. Weitere Rahmensetzungen sind nötig, wie
etwa ein Kohleausstieg und ein CO2-Preissignal.
11. Die fortschreitende Energiewende zwingt Versorger zur Entwicklung von dienstleistungsnahen und digitalisierten
Geschäftsmodellen, die zugleich ökonomische und ökologische Chancen versprechen.
12. Durch Mieterstrommodelle kann ein effektiver Beitrag zur Energiewende geleistet werden. Politische Entwicklungen,
insbesondere mit Fokus auf das EEG, das KWKG oder das StromStG, mindern jedoch die Rentabilität und Attraktivität
eines solchen Modells.grüner investitionsschub in europa 15
Klimaschutz und
Green Finance
Die Rolle institutioneller Investoren im Übergang
zu einer emissionsarmen Wirtschaft in Europa
Um die Klimaziele zu erreichen, ist eine massive auf die europäischen Versicherer, deren bisheri-
Dekarbonisierung der Infrastruktur in Europa er- ges Geschäftsmodell unter den niedrigen Zinsen
forderlich.7 Schätzungen der Europäischen Kom- im Euroraum leidet. Zugleich vergrößert sich der
mission zufolge sind dafür bis zum Jahr 2050 Einfluss der von der Zivilgesellschaft und Finanz-
zusätzliche öffentliche und private Investitionen marktakteuren getragenen Divestment-Bewe-
in Höhe von rund 270 Milliarden Euro pro Jahr gung.10 Auch prüfen immer mehr institutionelle
notwendig (vgl. Europ. Kommission 2011a,b). Auf- Investoren klimabezogene Finanzrisiken11, die seit
grund der Finanz- und Wirtschaftskrise sind die Inkrafttreten des Klimaabkommens von Paris kon-
Investitionen im Euroraum jedoch eingebrochen kreter geworden sind, oder berücksichtigen Um-
(vgl. Baldi et al. 2014); die angespannte Haushalts- welt-, Sozial- und Governancestandards (ESG).
lage in vielen Euro-Ländern erschwert den Zu-
gang zu öffentlichem Kapital. Die folgenden Empfehlungen konzentrieren sich
auf die Rolle der institutionellen Investoren im
Die EU versucht daher, privates Kapital für In- Bereich der Klimafinanzierung in Europa. Dabei
vestitionen in Infrastruktur zu mobilisieren, etwa haben wir mit unseren Stakeholdern diskutiert,
über den European Fund for Strategic Investment welche Signale von Bedeutung sind, damit In-
(EFSI), und diese zugleich in eine CO2-arme Rich- vestoren ihre Erwartungen rekoordinieren – und
tung zu lenken, etwa durch die Verknüpfung des schließlich grüne Infrastruktur und Nachhaltigkeit
EFSI mit der Energieunion (vgl. Europ. Kommissi- stärker in ihren Investitionsstrategien berücksich-
on 2014). Als mögliche private Geldgeber in der tigen.
Diskussion um nachhaltige Infrastrukturen und
Klimafinanzierung8 rücken dabei institutionelle
Investoren mit ihren langfristigen Verbindlich-
keiten und zugleich großer Kapitalbasis9 in den
Mittelpunkt. Insbesondere lohnt hier der Blick
7 Darunter versteht die EU-Kommission verschiedene Formen von kohlenstoffarmen Energiequellen und sie unterstützende Systeme und Infrastruktur,
einschließlich Smart Grids, Passivhäuser, Kohlenstoff-Abscheidung und -Speicherung, fortschrittliche industrielle Prozesse und Elektrifizierung des Verkehrs
(inklusive Energiespeichertechnologien).
8 Die Climate Policy Initiative definiert Klimainvestitionen als „Kapitalströme, die in Richtung kohlenstoffarmer und klimaresistenter Entwicklungsinvestitionen fließen,
welche wiederum einen Beitrag zur Minderung von und Anpassung an CO2 leisten“ (vgl. Buchner et al. 2015).
9 Versicherer und andere institutionelle Investoren verfügen in Europa über Vermögenswerte in Höhe von 15 Billionen Euro (vgl. DG ECFIN 2012).
10 Diese baut auf der Logik der Stranded Assets auf, die fossile Werte als nicht zukunftsfähig beschreibt und einen Wertverlust für möglich hält. Für einen Überblick
siehe Ayling/Gunningham (2015).
11 Climate-related financial risks unterteilen sich dem FSB zufolge in drei Arten: Climate risks, als physische Risiken des Klimawandels, transition risks als Risiken, die
durch Veränderung politischer Rahmenbedingungen oder Marktvariablen ausgelöst werden, sowie legal risks, die durch Missmanagement oder Klagen im Umwelt-
bereich entstehen können (vgl. Climate Disclosure Standards Board 2016).grüner investitionsschub in europa 16
1. Eine langfristig verlässliche Regulierung im Bereich Klima und Energie ist das
wichtigste Signal für institutionelle Investoren. Zudem ist eine stärkere Kohärenz
von Finanzmarkt-, Investitions- und Klimapolitik in der EU notwendig.
Eines der zentralen Hindernisse, das institutionelle Energien im Hinblick auf die Rendite in Konkur-
Investoren12 im Rahmen unserer Stakeholder-Dia- renz zu anderen „Alternativen Investments“ wie
loge geäußert haben, ist die Unsicherheit über die Hedgefonds stehen. Die Renditeerwartungen
Beständigkeit der Regulierung in den Bereichen der befragten institutionellen Anleger, die sich
Klima und Energie. Die wichtigsten politischen am Risikoprofil orientieren, lagen in Deutschland
Maßnahmen sind dabei Fördersysteme für Erneu- für Erneuerbare Energien bei durchschnittlich 5,8
erbare Energien. Prozent, in der EU bei mindestens 6,7 Prozent (vgl.
Chorus Clean Energy 2015). Entwicklungen wie
Institutionelle Investoren sind aufgrund ihrer die Rücknahme der Einspeisevergütung in Spani-
langfristigen Ausrichtung und der Finanzmarkt- en (vgl. Ernst & Young 2014) oder Italien haben je-
regeln, die risikoreiche Investments beschränken, doch selbst im Euroraum zu einer Verunsicherung
erstens auf relativ stabile Cash-Flows angewiesen. von Investoren beigetragen (Politikrisiko). Außer-
Einspeisevergütungen, langfristige Abnahmever- halb des Euroraums kommen bei einigen Akteu-
träge (PPA = „Power Purchase Agreement“) oder ren Währungs- und Wechselkursrisiken hinzu. Da-
garantierte Renditen (etwa über Netzentgelte) her sind Direktinvestitionen von institutionellen
stellen daher eine wichtige Grundbedingung für Investoren in wirtschaftlich schwächer aufgestell-
direkte Investitionen in grüne Infrastruktur wie ten Ländern wie Rumänien oder Kroatien und in
Erneuerbare Energien, Strom- und Energienetze Schwellenländern13 wie Indien trotz großer Nach-
sowie Energieeffizienzmaßnahmen dar. frage nach Erneuerbaren Energien nach wie vor
gering. Eine Zusammenarbeit mit der Weltbank,
Zweitens sind solche Investitionen (etwa in den Entwicklungsbanken oder Kreditversicherern wie
Bau von Anlagen, Stromnetzen und Speichern) Euler Hermes könnte die Risiken indes abmildern.
langfristig angelegt. Daher ist die Beständigkeit
der Vorschriften über lange Zeiträume hinweg ein Unerlässlich ist zudem, Investitionen in CO2-in-
wichtiger Faktor für institutionelle Investoren. Eine tensive Infrastruktur weniger attraktiv zu machen.
Studie des Asset Managers Chorus bestätigt dies: Dafür wäre erstens ein Abbau der nach wie vor
So wünschen sich institutionelle Investoren in ers- massiven Subventionen für fossile Energie wichtig
ter Linie stabile, planbare und sichere Erträge. (siehe auch Empfehlung 3). Außerdem ist zweitens
die Bepreisung von CO2 (etwa über das Europäi-
Dabei ist zu berücksichtigen, dass drittens die Di- sche Emissionshandelssystem) ein wichtiges Sig-
rektinvestitionen der Versicherer in Erneuerbare nal für institutionelle Investoren. Ein spürbarer
12 In den ersten Gesprächsrunden im Projekt haben die Investoren auf verschiedene Regulierungsunsicherheiten in den Bereichen Klima, Energie und Finanzmarkt
sowie auf eine fehlende Kohärenz und Gesamtstrategie für eine europäische Energiewende hingewiesen.
13 Insbesondere für Schwellenländer wurden Risiken in den folgenden Bereichen genannt: Grundstücksrecht, diskriminierungsfreier Zugang zum Markt,
ein schwach entwickelter Kapitalmarkt, Repatriierung von Kapital, mangelhafte Projektpipelines und Baurisiken.grüner investitionsschub in europa 17
CO2-Preis, der allerdings deutlich über dem jetzi- erwähnten Subventionen für fossile Energieträ-
gen Wert von 4,39 Euro14 für Zertifikate von 2013 ger die Attraktivität von Investitionen in grüne
bis 2020 liegen müsste, würde die Attraktivität Infrastruktur. In der EU gab es der OECD zufolge
von grünen Investitionen im Vergleich zu CO2- 2012 Anreize für fossile Energien in Höhe von 39
intensiven Investitionen steigern und auch Ener- Milliarden Euro (vgl. OECD 2013). Auch die Inves-
gieeffizienzmaßnahmen anreizen. Da Versicherer titionsinstrumente der EU stehen aufgrund ihres
international operieren, wäre ein globaler CO2- fehlenden Klimabezugs immer wieder in der Kri-
Preis ein effektives Instrument. Weil diese first- tik. So hatte der Thinktank E3G beim Start des In-
best-Lösung jedoch schwer zu erreichen ist, wird vestitionsplans (EFSI) von Kommissionspräsident
in den Gesprächen von Investoren die Wichtigkeit Jean-Claude Juncker kritisiert, dass ein großer Teil
von second-best-Lösungen betont. Hier wird ei- der eingereichten Projekte nicht im Einklang mit
nerseits ein CO2-Preis, der für die G20-Staaten gilt, der europäischen Energieunion steht (vgl. Berga-
diskutiert. Andererseits machen sich große Versi- maschi et al. 2014).
cherungskonzerne für eine verbesserte Disclosu-
re, also die Offenlegung von Klimarisiken in den Ein Schritt in Richtung Kohärenz und ein wichti-
Finanzberichten von Konzernen stark, die derzeit ges Signal für Investoren können die im Rahmen
auch im Rahmen des G20-Prozesses von der Task der europäischen Energieunion vorgesehen Nati-
Force on Climate-related Financial Disclosures onalen Pläne für Energie und Klima (NECPs) sein.
vorangetrieben wird. Dies wird ausführlicher in Diese schreiben fest, wie die Staaten ihre Klima-
Empfehlung 2 aufgegriffen. ziele von 2021 an bis 2030 erreichen wollen. Diese
integrierten Pläne können bei der Hebelung pri-
Die Investoren haben in den Dialogen zudem im- vater Gelder für nachhaltige Infrastruktur hilfreich
mer wieder auf die Defizite in der Kohärenz der sein und die Koordination von Investitionen er-
Politikmaßnahmen in der EU in Bezug auf Klima-, leichtern. Die Energieunion in Verbidung mit dem
Investitions- und Finanzmarktpolitik hingewiesen EFSI könnte so die großskaligen Projekte liefern,
(Politikrisiko).15 Unsere Gesprächspartner haben nach denen institutionelle Investoren suchen und
Politikmaßnahmen benannt, die die Ausweitung damit deren Erwartungen im Hinblick auf grüne
ihrer Investitionen in Niedrigemissions-Infrastruk- Investitionen positiv beeinflussen.
tur bremsen. So sorgt etwa die Entflechtungsricht-
linie "Unbundling" mit ihrem Verbot der gleichzei- Auch die Kapitalmarktregulierung, die das Ziel
tigen Erzeugung und des Transports von Energie einer Niedrigemissions-Infrastruktur in Euro-
zwar einerseits für einen diskriminierungsfreien pa bislang nicht explizit berücksichtigt, kann
Zugang zum Netz. Zugleich verhindert sie aber, hier unterstützend wirken. Nach Kritik aus der
dass Investoren gleichzeitig in einem Land in Versicherungsbranche werden nun die Kapi-
Windanlagen und Übertragungsnetze investie- talanforderungen für Infrastruktur wie Erneu-
ren können. Dabei eignen sich gerade regulierte erbare Energien in Solvency II angepasst, um
Investitionen ins Netz, die planbar und langfristig institutionellen Investoren Direktinvestitio-
sind, gut für das zwangsläufig konservative Port- nen in diesen Bereichen zu erleichtern (vgl. Eu-
folio von Versicherern. Auch mindern die bereits rop. Kommission 2015a; siehe Empfehlung 2).
14 European Energy Exchange; Kurs vom 16.08.2016.
15 Zur Relevanz von Politikrisiken siehe auch BMWi (2016c).grüner investitionsschub in europa 18 2. Damit institutionelle Investoren ihr Geschäftsmodell stärker in Richtung grüner Infrastruktur entwickeln können, braucht es eine Anpassung der bestehenden Finanzierungsinstrumente und der EU-Finanzmarktregulierung. Im Projekt wurden Hindernisse für ein stärker auf erleichtert werden. Diese Rekalibrierung könnte grüne Infrastruktur ausgerichtetes Geschäftsmo- ein erster Schritt in Richtung einer eigenen Asset- dell identifiziert, die im Kern auf einen Mangel an Klasse für Infrastruktur sein, die von Versicherern adäquaten Risiko-Rendite-Profilen für institutio- gewünscht wird. Eine Expertengruppe der Euro- nelle Investoren sowie an geeigneten Finanzie- päischen Kommission beschäftigt sich zudem mit rungsinstrumenten hinweisen (Mismatch). Zwar nachhaltigen Investitionen im Rahmen der Capital adressieren die in Empfehlung 1 genannten För- Markets Union. In den aktuellen Vorschlägen für dersysteme ebenfalls die Risikoebene, doch gibt das Regelwerk werden nun nachhaltige Investiti- es weitere Stellschrauben im Hinblick auf Finanz- onen als eines der Ziele genannt, sowie Unterstüt- marktregulierung, Disclosure oder Finanzierungs- zung für grüne Anleihen (Green Bonds) und ESG instrumente, die darauf ausgerichtet sind, Investi- Investments zugesichert (vgl. Europäische Kom- tionsrisiken zu mindern. mission 2015 a,b). Erstens: Eigenkapitalanforderungen anpassen. Ins- Zweitens: Grüne Infrastrukturprojekte aggregieren.16 titutionelle Investoren wollen einer Umfrage zu- Um besser in Energieeffizienz-Projekte investieren folge eher Eigenkapital statt Fremdkapital in die zu können, wünschen sich institutionelle Investo- deutsche Energiewende investieren – obwohl ren eine Aggregierung. Diese senkt Transaktions- sie damit größere Risiken eingehen (vgl. Chorus kosten und ermöglicht, dass Gelder auch in kleine 2015). Dies zeigt auch das Portfolio der Allianz, die Projekte gelenkt werden. Hierbei würde Fremdka- drei Milliarden Euro direkt in Erneuerbare Energi- pital gesammelt und dann in gebündelte Projekte en investiert hat. Allerdings erschwert die europä- investiert, etwa über Green Bonds. Als wichtige ische Versicherungsregulierung Solvency II Inves- Akteure hierfür werden häufig Förderbanken wie titionen in Infrastruktur wie Erneuerbare Energien die KfW, die Green Investment Bank oder die EIB durch eine hohe Kapitalunterlegung, da diese in genannt. Die KfW hat bereits Green Bonds aufge- die gleiche Risikoklasse wie Hedgefonds oder Pri- legt, mit denen sie Geld für ihr Förderprogramm vate Equity eingeordnet werden. Die Stakeholder „Erneuerbare Energien“ einsammelt. Insgesamt wenden dagegen ein, dass Infrastruktur-Assets war der Green Bond Markt 2015 mit einem Emis- wie etwa Windparks deutlich höhere Sicherheiten sionsvolumen von 40 Milliarden Euro aber noch bieten und zudem häufig reguliert sind. Im Rah- klein (vgl. OECD 2015). Zudem erfordern Green Bonds men der Kapitalmarktunion hat die EU nun die eine höhere Kapitalunterlegung als Staatsanleihen. Kapitalunterlegung für „high quality infrastruc- ture“ gesenkt (vgl. Europ. Kommission 2015a,b). Drittens: Risiken von Infrastrukturprojekten besser Damit sollen direkte Infrastrukturinvestitionen absichern. Instrumente wie die Project Bonds der 16 Akteure aus der Realwirtschaft haben in den Dialogen auf die fehlende Synchronisierung unterschiedlicher Zeithorizonte und Marktvolumina auf Real- und Finanzmärkten hingewiesen. Zur Überwindung von unterschiedlichen Amortisationserwartungen der beteiligten Akteure bei Effizienzmaßnahmen wurden Contractor- Modelle diskutiert, bei den Finanzierungsvolumina die oben ausgeführten Aggregations-Modelle.
grüner investitionsschub in europa                                                                                                                             19

EIB sollen die Kreditrisiken bei Erneuerbaren-Pro-                                   Fünftens: Klimarisiken in das Reporting integrieren.
jekten senken und damit mehr privates Kapital he-                                    Um eine realistischere Bewertung von Risiken zu
beln. Ebenfalls begünstigend sollen ELTIFs wirken,                                   ermöglichen, wird derzeit auf G20-Ebene über
Europäische Langfristige Investmentfonds, die im                                     das Financial Stability Board an einer besseren
Rahmen der Kapitalmarktunion geschaffen wur-                                         Disclosure gearbeitet. Hierbei geht es darum, Kli-
den, um Kapital in Unternehmen und Projekte in                                       marisiken (darunter Politikrisiken) besser in die Fi-
den Bereichen Energie und Verkehr und sozialer                                       nanzberichte der Konzerne zu integrieren.17 Dem
Wohnungsbau zu lenken. Im Zuge der oben ge-                                          Vorsitzenden der Disclosure Task Force Michael
nannten Rekalibrierung von Kapitalunterlegun-                                        Bloomberg zufolge kann auf diesem Wege eine
gen hat die EU-Kommission auch die Anforderun-                                       konsistentere und akkuratere Preisbildung und Ri-
gen für ELTIFs gesenkt (vgl. Europ. Kommission                                       sikoverteilung entstehen. Auch in unseren Gesprä-
2015a). Zugleich entwickeln sich am Markt Instru-                                    chen lag hier ein Schwerpunkt. Investoren weisen
mente: Bei Erneuerbaren Projekten die Nutzung                                        dabei auf mehrere Punkte hin: Die verpflichtende
von Zweckgesellschaften – so genannter Special                                       Integration von Klimarisiken in den Finanzbericht
Purpose Vehicles – etabliert. Im kleineren Rahmen,                                   könnte die Aufmerksamkeit von Vorständen und
über so genannte ESCOS (Energiedienstleister),                                       Aufsichtsräten für das Thema schärfen. Frankreich
funktioniert das auch im Bereich Energieeffizi-                                      hat mit seinem Energiewende-Gesetz einen wich-
enz. Eine in den USA verbreitete Möglichkeit zur                                     tigen Schritt in diese Richtung getan. Auch könn-
Absicherung von Cash Flows aus Erneuerbaren                                          te so ein level playing field geschaffen werden, um
Energien, die auch in Europa Anwendung finden                                        eine realistischere Bewertung grüner und brauner
kann, ist die YieldCo. Letztere besitzt und betreibt                                 Investitionen zu ermöglichen, das auch wegen der
Erneuerbaren-Anlagen und zahlt Dividenden an die                                     geringen CO2-Bepreisung bisher nicht gegeben
Investoren.                                                                          ist. Es wäre zudem wichtig für die Intermediäre
                                                                                     der Finanzbranche, etwa Analysten und Fondsma-
Viertens: Grüne Infrastrukturprojekte standardisie-                                  nager, die auf solche Informationen in ihrer Risi-
ren. In dem Bemühen, Transaktionskosten zu sen-                                      kobewertung zurückgreifen. Die vom Gouverneur
ken, werden zudem verstärkt Standardisierungen                                       der Bank of England, Mark Carney, angesprochene
für grüne sowie nachhaltige Infrastruktur gefor-                                     Tragik der unterschiedlichen Horizonte im Hin-
dert. Sie können Investoren die Bewertung von                                        blick auf kurzfristige Denkweisen an den Finanz-
Infrastrukturprojekten erleichtern, vor allem wenn                                   märkten und dem langfristigen Problem des Kli-
das Unternehmen diesbezüglich kein eigenes                                           mawandels könnte so abgemildert werden (vgl.
Know-how besitzt. Besonders im Bereich Energie-                                      Carney 2015). Zudem weisen Investoren darauf
effizienz ist die Bewertung und Berechnung von                                       hin, dass mittels Disclosure, möglicherweise ver-
Energieeinsparungen schwierig. Hier bemüht sich                                      bunden mit Stress-Tests, die Wahrscheinlichkeit
etwa das Investor Confidence Project um Standar-                                     plötzlicher Wertverluste im Hinblick auf den Kli-
disierungen. Auch im Rahmen der von der chine-                                       mawandel gesenkt werden kann. Somit kann die
sischen G20-Präsientschaft eingesetzten Green                                        Integration von Klimarisiken helfen, Erwartungen
Finance Study Group werden Definitionen und                                          von Investoren zu re-koordinieren und Investitio-
Standardisierungen für Green Finance diskutiert.                                     nen in Niedrigemissions-Infrastruktur zu lenken.

17 Wichtig ist hierbei, dass nicht nur aktuelle Klimarisiken, sondern über die Integration von strategischen Überlegungen auch die zukünftige Exposure von Unternehmen
   berücksichtigt werden sollen.
grüner investitionsschub in europa 20
3. Advocacy Coalitions können eine positive Dynamik unter Finanzmarktakteuren
auslösen und damit eine Pareto-Verbesserung hin zu nachhaltigerem Wachstum
erreichen.
Massive Investitionen in eine nachhaltige Infra- neller Investoren als Frontrunner, wie der Axa oder
struktur in Europa können sowohl die europäi- der Allianz, sowie ganzer Branchen zum Ausbau
sche Krise abmildern, indem sie Wachstum und der grünen Investitionen im Zuge der Klimakon-
Beschäftigung fördern, als auch das Erreichen der ferenz sind in diesem Zusammenhang zu nennen.
Klimaziele unterstützen, indem sie einen Lock-in- Hierdurch sind so genannte „Advocacy Coalitions“
Effekt verhindern. Bisher bleiben die Investitionen (Sabatier 1998) entstanden, in denen sich öffent-
jedoch hinter dem Bedarf zurück. Dies weist auf liche und private Akteure aus Wirtschaft, Zivilge-
ein Koordinations- und Marktversagen in diesem sellschaft, Wissenschaft und Politik zusammen-
Bereich hin. schließen, um ein für sie wichtiges Themengebiet
zu befördern. So hat etwa die Climate Bonds Initi-
Aufgrund der bereits in den Empfehlungen 1 und ative eine globale Allianz für grüne Infrastruktur-
2 genannten Faktoren (wie etwa mangelnder Investitionen geschaffen.18 Wir haben mit diversen
Preissignale für grüne Investitionen und fehlen- Praxispartnern die Möglichkeit einer solchen Al-
der Transparenz) ist die Erwartungsbildung der lianz für grüne Infrastruktur auch in Deutschland
Investoren erschwert. Bereits 2010 hat eine Stu- diskutiert. Ein wichtiger institutioneller Investor
die der Unternehmensberatung McKinsey auf das hat nun angekündigt, im kommenden Jahr eine
fehlende Vertrauen in die zukünftige Profitabilität solche Initiative anstoßen zu wollen.
grüner Investitionen als einen zentralen Faktor
hingewiesen. Gleichzeitig resümierte sie, dass ko-
ordinierte Investitionen in Niedrigemissions-Inf-
rastruktur kosteneffektiver sind, als wenn diese in
den Ländern einzeln getätigt werden. Auch unse-
re Investoren-Stakeholder haben wiederholt dar-
auf hingewiesen, dass der hohe Investitionsbedarf
im Bereich der Erneuerbaren Energien eine Koor-
dination der verschiedenen Anstrengungen auf
nationaler und internationaler Ebene erfordert.
Die Investitionen der Versicherer in Erneuerbare
Energien sind nach wie vor gering im Verhältnis zu
ihren Portfoliogrößen. Das Klimaabkommen von
Paris hat jedoch ein starkes Signal gesetzt, das den
Herdentrieb der Investoren beeinflussen könnte.
Insbesondere die Verpflichtung großer institutio-
18 Siehe zur Climate Bonds Initiative: http://www.giicoalition.org/.Sie können auch lesen


