Renewables Stockt der Motor der "Energiewende"? - Dieter Meyer, Wien 29.09.2014
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Renewables
Stockt der Motor
der „Energiewende“?

 Dieter Meyer, Wien 29.09.2014

 © VERBUND AG, www.verbund.com
Erzeugungsportfolio Verbund Wind/Sonne
 416 MW in Betrieb, 21 MW in Bau, 57 MW baureif, 42 MW in Vorprojektphase

       Gesamt*                  Österreich*           Deutschland             Rumänien               Bulgarien      Spanien/PV
  437 MW / 1.102 GWh         106 MW / 240 GWh       86 MW / 255 GWh         226 MW / 550 GWh       16 MW / 51 GWh   3 MW / 6 GWh

  Deutschland 86 MW in Betrieb
                                                                             Österreich 85 MW in Betrieb
                                                                                        21 MW in Bau
                                                                                        42 MW in Vorprojektphase

                                                                                                 Rumänien 226 MW in Betrieb
                                                                                                          57 MW baureif
                                                                                               Bulgarien 16 MW in Betrieb
                                                                                               (Verkaufsprozess läuft)
                                                                                                  Dağpazarı 39
                                                                                                    MW
                                                                                  Bares 142 MW

                           Spanien 3 MW PV in Betrieb

© VERBUND AG, www.verbund.com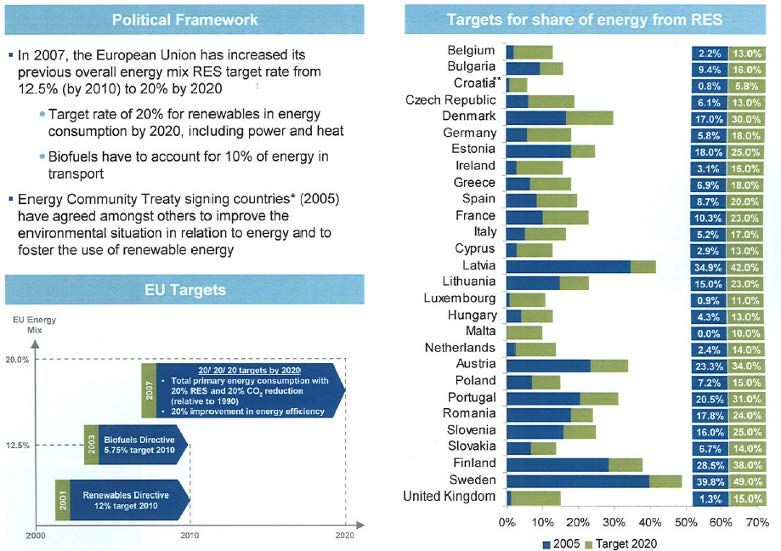
Projektstatistik Rumänien

 • Gebiet
   Gesicherte Grundstücke: ca. 1.000 ha
 • Pfähle für Turbinen
   Gesamtlänge: 25.000 m
   Beton: 18.400 m³
   Stahl: 1.600 t
 • Fundamente
   Beton: 46.400 m³
   Stahl: 5.600 t
 • Turmhöhe
   Gesamthöhe aller Türme
   übereinander : 9 200 m
 • Straßen
   Errichtete Strecke: 58 km

© VERBUND AG, www.verbund.com             Seite 3
Projektstatistik Rumänien

   • Installierte Kabel
      30 kV → 292 km Kabellänge
      110 kV → 51 km Kabellänge

   • Human Resources
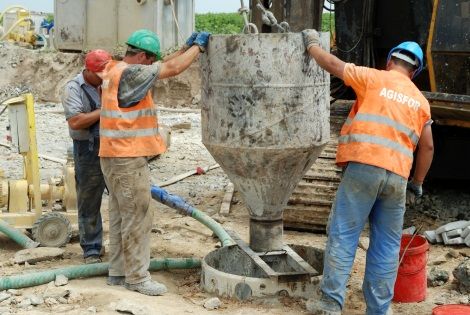
      Bis zu 210 Arbeiter auf der Baustelle

   • Umspannwerk
     • Gesamtleistung 750 MVA / 400 kV
     • Größtes UW in Rumänien
     • Vier neue 400 kV Masten errichtet

   • Archäologie
     4000 Jahre alte Skelette gefunden
     (Bronzezeit)

© VERBUND AG, www.verbund.com                 Seite 4
Windparks Rumänien
Bauarbeiten planmäßig….                                       .…Winter auf der Baustelle

                                          Filme zum Bau:

                    http://www.youtube.com/watch?v=grhYIdcXnpw&feature=youtu.be
                    http://www.youtube.com/watch?v=IE_KhCvkRII&feature=youtu.be

© VERBUND AG, www.verbund.com                                                          5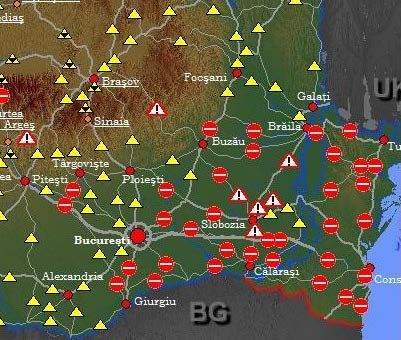
EU Ziele für Erneuerbare Energien - 2020 Ambitionierte Ziele je Land – Unterziele im Strombereich – Unterziele im Wind/PV Bereich © VERBUND AG, www.verbund.com Seite 6
Zielerreichung 2020 EU Länderziele RES (Stromerzeugung)
80% 2020 Ziel Erneuerbare Energien
Ziel wird erreicht
Percent Total Gross Final Consumption of Electricity
70%
Ziel wird nicht erreicht
60%
50%
40%
30%
20%
10%
0%
Hungary
Portugal
Sweden
Romania
Luxembourg
Lithuania
Belgium
Germany
Czech Rep.
France
Greece
Estonia
Slovakia
Denmark
Netherlands
Poland
Finland
Cyprus
Austria
Bulgaria
UK
Spain
Slovenia
EU-27
Ireland
Italy
Malta
Latvia
Quelle:
IHS_CERA
_EP_RT_06
0911
Zielerreichung nur für wenige Länder aus heutiger Sicht realistisch (u.a. Bulgarien)
Rumänien, Polen und auch Österreich werden Ziel deutlich aus heutiger Sicht verfehlen
© VERBUND AG, www.verbund.com Seite 7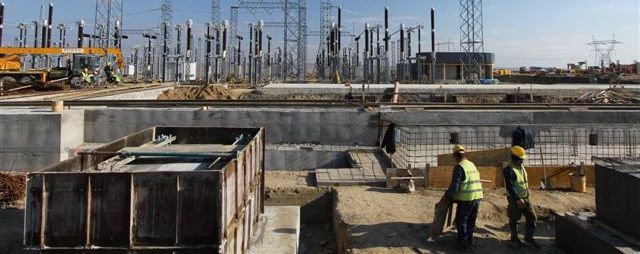
Maximale Winderzeugung zur minimalen Last je Land
Relative Winderzeugung zur Last kann als Indiz für weitere mögliche Potentiale
herangezogen werden (aus energiewirtschaftlicher Sicht)
Quelle: EURELECTRIC/Pöyry Study 2011
© VERBUND AG, www.verbund.com 8
Kapiteltitel
Arbeitsplatzverteilung für Windkraftwerke in Europa
Anteil der direkten Arbeitsplätze
Windkraftanlagen Hersteller 37,0%
rd. 60%
Komponenten Hersteller 22,0%
Windkraftwerksplanung 16,0%
Installation, Operation und Wartung 11,0%
Anlagenbetreiber 9,0%
Anlagenberater/ Gutachter 3,0%
Forschung und Entwicklung / Universitäten 1,0%
Finanzbereich 0,3%
Andere 0,7%
rd. 380 Arbeitsplätze je 1000 MW
Stärkste Arbeitsplatzintensität bei Herstellern von Windkraftanlagen
Hohe Arbeitsplatzschaffung auch bei Komponentenherstellern
Wesentliche Indikatoren für Förderpolitik
© VERBUND AG, www.verbund.com Tabelle Quelle: EWEA (rd. 2/3 direkt / rd. 1/3 indirekt) 9
Subsidy Tariffs for Wind Energy (Onshore):
 EU-27 + Turkey and Croatia
     Cyprus                                                                                                  166
        Italy                                                                                      148,79
   Romania                                                                                        147
      Latvia                                                                                     145,31
    Belgium                                                                                     142,3
     Finland                                                                            131,6
    Hungary                                                                    114,22
 Netherlands
         UK
                                                                               114
                                                                            107,81
                                                                                                            EU-27 average: approx. 103 €/MWh
 Czech Rep.                                                                 107,77
     Croatia                                                          100
     Austria                                                         97
    Slovenia                                                       95,38
    Bulgaria                                                     95
    Portugal                                                     94,5
     Poland                                                     94
   Germany                                                      92
     France                                                86
     Greece                                                85,94
Luxembourg                                              82,7
     Finland                                            82
 Slovak Rep.                                       76,46
   Lithuania                                      75,31
      Spain                                     71,76
   Denmark                                      70,62
       Malta                                   69,9
    Sweden                                     68,76
      Irland                              58
     Turkey                             55
     Estonia                           51,76

                0                 50                               100                            150               200           250             300

Quelle: EREF Report (2009), WIFO (2009), http://www.res-legal.de (03.02.2010), eigene Berechnungen

 © VERBUND AG, www.verbund.com                                                                                                             Seite 10
Mythos: „Wind und PV sind eine Nische im Strommarkt“
Substitution von Öl, Kohle, Kernkraft durch
erneuerbare Energien (Wind, PV) und
moderne Gaskraftwerke
Windkraft onshore nach wie vor hohes
Ausbaupotenzial
PV seit 2010 massiver Zuwachs
Wasserkraft vergleichsweise geringer Zubau
(Ressourcenverfügbarkeit)
RES + günstigste Erzeugung
marktbestimmend
© VERBUND AG, www.verbund.com Quelle:EWEA Seite 11Mythos: „Strom aus Wind und PV wird nie wettbewerbsfähig“
• Wind onshore an guten
Standorten ähnliche Kosten
wie konventionelle KW –
Technologie ist bereits
etabliert, Kosten relativ stabil
• Ziel: bestmögliche Effizienz –
die optimale Anlage für den
Standort
• PV-Stromgestehungskosten
liegen unterhalb
Endkundenpreis (DE und ES)
– starker Rückgang in den
letzten Jahren
• Wind offshore trotz höherer
Volllaststunden deutlich
höhere Kosten
Wind und PV werden (müssen) kurzfristig volle Marktintegration erfahren
„PV Boom mit Eigenverbrauch“ (förderunabhängig) steht gerade am Beginn
Der Wert unter der Technologie bezieht sich auf die solare Einstrahlung in
© VERBUND AG, www.verbund.com Seite 12
kWh/m²/ Jahr, bei Windkraft auf die Volllaststundenanzahl pro JahrMythos: „Teure Windkraft treibt die EEG-Umlage und
generiert hohe Gewinne für Betreiber“
• Wind onshore effizienteste neue
erneuerbare Technologie
• Bereits große Lerneffekte erzielt
(Vervielfachung Energieertrag am selben
Standort – bis zu 10-fach)
• Beispiel DE: 13% der EEG-Umlage für
Wind-Onshore (42% PV); Dabei Wind
onshore 46.000 GWh, PV 28.000 GWh
• Steigende Tarife werden im Wesentlichen
vom Entwickler & Verpächter abgeschöpft
• Wind onshore nicht der wesentliche Kostentreiber
• Hauptprofiteure von hohen Tarifen: Entwickler und Verpächter
© VERBUND AG, www.verbund.com Seite 13Mythos: „Windkraft ist ein westeuropäisches Phänomen“
Anteil „Pioniere“ (DE, ES, DK) an Neuinstallationen (EU)
Quelle: GWEC
China größter Markt (75 GW) gefolgt
von USA (60 GW)
Zubau 2012: je > 13.000 MW
Quelle: EWEA
• Stärkster Zubau hat sich nach Nordamerika und China verlagert und zunehmend in
Zukunft in Schwellenländer (Süd-Mittelamerika, Südafrika etc)
• Europäische „Windländer“ (DE, ES, DK) 2012 nur mehr 32% der EU
Neuinstallationen bzw. 8% der weltweiten Neuinstallationen
© VERBUND AG, www.verbund.com Seite 14Windenergie-Installationen Weltweit: 2005-2013 Starkes Wachstum in Asien seit 2009, getrieben von China Europa und Nordamerika in 2010 erstmals Rückgang Prognose: Starker Ausbau der Herstellerkapazitäten speziell in China wird mittelfristig Markt in Europa / Nordamerika stark beeinflussen © VERBUND AG, www.verbund.com Seite 15
Mythos: „Großes Windwachstum nur mit Offshore möglich“

                                                 Altersstruktur der Onshore-WEA nach
                                 + 59 % yield    installierter Leistungsklasse (DE)

           E-82 (2.3 MW)        E-101 (3 MW)

  • Eine Anlagengeneration: 60% höherer Ertrag    • Hohes Repoweringpotenzial (Ausbau
  • Zwei Generationen / 3 Jahre (2014): >80%        der besten Standorte um die
                                                    Jahrtausendwende mit kleinen WEA)
  • Trend: Effizienzsteigerung durch
    Maximierung Energieertrag (Volllaststunden    • 8300 MW / 10500 WEA repoweringfähig
    On- vs. Offshore kein ausreichendes             gemäß EEG (IBN vor 1.1.2002) – 27% d.
    Argument mehr)                                  dt. Nennleistung, ca. 50% der Anlagen

 • Repowering: deutlich günstigere Alternative zu Offshore
 • Markt rechnet mit weiter stabilem Wachstum im Onshore-Bereich
© VERBUND AG, www.verbund.com                                                          Seite 16
Wind Park Hemme
(Germany)
Nach Repowering
mit gleicher Leistung
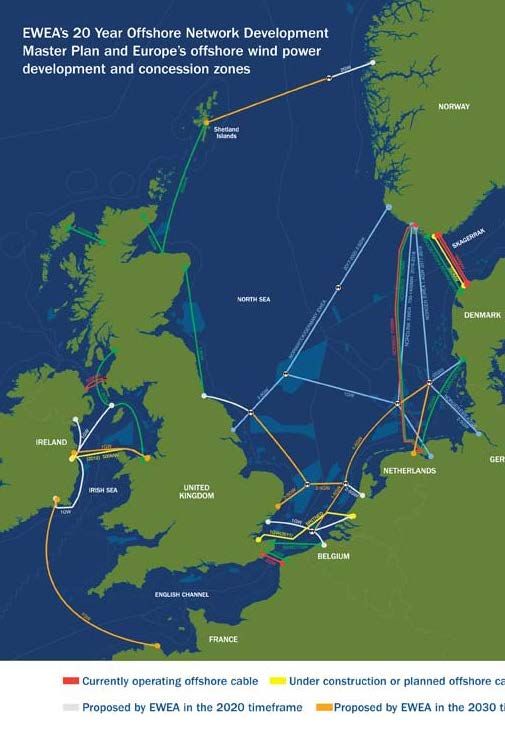
© VERBUND AG, www.verbund.com 30.09.2014 17Offshore: Der Wachstumsmotor für Europa? Komplett neuer Infrastrukturaufbau für 150.000 MW © VERBUND AG, www.verbund.com Seite 18
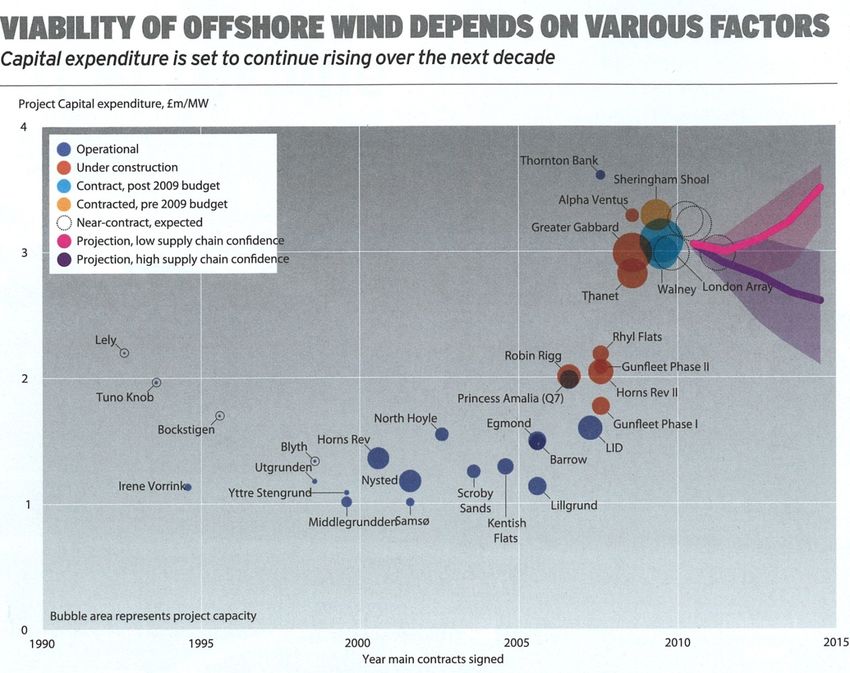
Offshore: Der Wachstumsmotor für Europa? Hohe Investitionen / MW (Tiefe, Abstand, Netz…) Hohe Förderkosten Hohe Kapazitäten Starke Fluktuation sehr punktuell © VERBUND AG, www.verbund.com Seite 19
Stockt der Motor
                     der „Energiewende“?

                                           GF Dieter Meyer
                                           Verbund Renewables
                                           Dieter.meyer@Verbund.com

© VERBUND AG, www.verbund.com                                Seite 20
Sie können auch lesen


