Wir leben Office - Büromarktbericht Wien|Frühjahr 2019 - EHL-Immobilien
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Wir leben

             Office
© @brick

           Büromarktbericht
           Wien| Frühjahr 2019

                                   Wir leben
                                 Immobilien.
Vorwort
     In einer Metropole wie Wien und in einer Zeit immer   Optimale Infrastruktur und Arbeitsplatzqualität sind
     engerer globaler Vernetzung sind erstklassige         die aktuell wichtigsten Kriterien für Büroimmobilien.
     internationale Verbindungen eine unverzichtbare       Was zählt sind flexibel nutzbare Flächen, welche
     Voraussetzung für nachhaltigen Erfolg. Daher freut    die Umsetzung „neuer Arbeitswelten“ ermöglichen
     es mich besonders, dass wir seit Beginn dieses        und auch den sich ändernden Wirtschaftsstrukturen
     Jahres eine Partnerschaft mit BNP Paribas Real        Rechnung tragen. 2018 waren die Anbieter von
     Estate, dem führenden kontinentaleuropäischen         Shared-Offices für kleinere Unternehmen, Start-ups
     Immobilienunternehmen, geschlossen haben.             und Projektteams die Branche mit dem größten
     Die Zusammenarbeit des europäischen mit dem           Flächenzuwachs. Diesen Trend sollten Investoren
     österreichischen Marktführer sichert Ihnen noch       und Entwickler als klares Signal werten: „More of
     bessere Betreuung, noch mehr internationale           the same“ ist nicht gefragt, Innovation ist auch in
     Kompetenz und einen perfekten Zugang zu               der Immobilienbranche unverzichtbar geworden.
     internationalen Märkten.                              Wir begleiten Sie gerne mit Engagement und
                                                           Kompetenz bei der Umsetzung neuer Konzepte!

     Mag. Michael Ehlmaier FRICS                            Mag. Stefan Wernhart MRICS
     Geschäftsführender Gesellschafter                      Geschäftsführer
     EHL Immobilien GmbH                                    EHL Gewerbeimmobilien GmbH

     DI Alexandra Bauer MRICS                 Thomas Schanda, MA                        Mag. Franz Pöltl FRICS
     Market Research | Bereichsleiterin       Büroimmobilien | Bereichsleiter           Geschäftsführender Gesellschafter
     EHL Gewerbeimmobilien GmbH               EHL Gewerbeimmobilien GmbH                EHL Investment Consulting GmbH

2
Überblick Büromarkt Wien

     Executive Summary
             Durchschnittsmieten steigen an                                       Mieter legen weiterhin Fokus auf Qualität
             Die Projektentwicklungsoffensive am Wiener Büro-                     Perfekte Infrastruktur und umfassende Servicepakete,
             markt führt zu weiter steigenden Durchschnittsmieten                 die einen Zusatznutzen für die Mitarbeiter darstellen,
             von aktuell 14,80 EUR/m2. Die Spitzenmieten bleiben                  werden für Mietinteressenten zunehmend zu einem
             stabil bei 25,5 EUR/m2 mit leicht steigender Tendenz.                unverzichtbaren Standortkriterium.

             Neuflächenproduktion sinkt auf Rekordtief                            Investmentboom bringt Renditen unter Druck
             Nach dem Rekordfertigstellungsjahr 2018 gelangen                     Liquidität und Investoreninteresse übersteigen das
             heuer nur 42.000 m2 neue Büroflächen auf den Markt.                  aktuelle Angebot im Bürosegment bei Weitem. Die
             2019 können daher die noch verfügbaren Flächen                       Spitzenrenditen werden daher einen neuen Tiefstand
             der vorjährigen Fertigstellungswelle vom Markt gut                   von unter 3,5 Prozent erreichen.
             absorbiert werden.

              Nachfrage* | Angebot 2019                                           Mieten I Erstbezug**** (in EUR/m2 pro Monat)
              Neuflächenproduktion                               42.000 m2        Beste Lage                                   18,0 - 25,5
              Vermietungsleistung*                              250.000 m2        Gute Lage                                    13,5 - 18,0
                                                                                  Durchschnittliche Lage                       10,0 - 13,5
              Marktindikatoren                                                    Spitzenmieten                                       25,5
              Neuflächenproduktion                            stark sinkend
              Vermietungsleistung                                      stabil     Wirtschaftsdaten Österreich 2019*
              Leerstand                                      leicht sinkend       		Arbeitslosenquote                Österreich 4,6 %
              Spitzenrendite                                 leicht sinkend       		 (Eurostat)                         EU (28) 6,6 %
                                                                                                                  Eurozone (19) 7,9 %
              Mietpreisniveau                                                     Nom. BIP EUR Mrd.                             402,7
              Durchschnittsmieten                           leicht steigend       Wirtschaftswachstum                          2,00 %
              Spitzenmieten                                           stabil      Inflationsrate                               2,10 %
                                                                                  Staatshaushaltsdefizit                      -0,40 %
              Bürobestand                     Gesamtmarkt**          VRF***
                                                                                  *    Prognose
              Bürofläche in m2                    11.250.050     5.963.192        **   Alle Kennzahlen des Berichts beziehen sich, wenn nicht anders ange-
                                                                                       führt, auf den Gesamtbestand, welcher Alt- und Neubauten inkludiert
              Leerstandsrate                            5,1 %         5,2 %       *** laut Vienna Research Forum, www.viennaresearchforum.at
                                                                                  **** EHL Mietpreisspiegel von 100 errichteten bzw. generalsanierten
                                                                                       Bürogebäuden an verschiedenen Standorten
                                                                                                               Quelle: EHL Market Research | Q1 2019

             Büromarkt Wien 2015-2019
                                                    320.000
300.000 m2
                                                                                                                                                             8%
                                                                                                              270.000
                                                                                                  260.000                                  250.000*
225.000 m2                                                                                                                                                   7%
                         200.000                                                185.000

                                                                    150.000
150.000 m2     130.000                                                                                                                                       6%

                                                                                                                                                             Leerstandsrate
 75.000 m2                               60.000                                                                                                              5%
                                                                                                                                42.000

        0                                                                                                                                                    4%
                     2015                        2016                      2017                          2018                          2019
                 Neuflächenproduktion in m2             Vermietungsleistung in m2                                                          *Prognose                          3
                                                                                                               Quelle: EHL Market Research | Q1 2019
© Janusch                                                                                        © CA IMMO

                Attraktive Servicepakete stärker im
                Fokus der Mietinteressenten
                  Trotz der kurzfristig stark sinkenden Neuflächen-    Servicepakete stärken
                  produktion im heurigen Jahr besteht in Wien ein      Mitarbeiterzufriedenheit
                  ausreichend großes Angebot an hochwertigen
                  Büroflächen und gut erschlossenen Bürostandorten.    Vermieter bieten ihren Mietern daher zunehmend
                  In den vergangenen Jahren hat sich am Wiener         Dienstleistungspakete an, welche die Arbeits-
                  Büromarkt eine signifikante Qualitätsverbesserung    effizienz und Mitarbeiterzufriedenheit deutlich
                  vollzogen. Mittlerweile entsprechen 53 Prozent       verbessern. Vermieter versuchen durch ent-
                  des Gesamtbestandes den Anforderungen eines          sprechend innovative Konzepte attraktive Arbeits-
                  modernen Bürogebäudes.                               plätze zu schaffen, sodass die eingemieteten Unter-
                                                                       nehmen ihre Mitarbeiter motivieren und langfristig
                 Mehr als beste Lage und herausragende                 binden können.
                 Architektur gefragt
                                                                              „Ein lebendiges Miteinander der
                  Der Großteil der in den letzten fünf Jahren
                  errichteten neuen Bürogebäude schneidet bei den              Mieter schafft Kooperationsmög-
                  klassischen Qualitätsmerkmalen, wie z.B. gehobene            lichkeiten und vermittelt Kontakte.“
                  Architektur, moderne Grundausstattung, perfekte
                  Verkehrsanbindung sowie vielfältige Infrastruktur,
                  sehr gut ab.                                         Die Bandbreite der Angebote ist beachtlich:
                                                                       Beginnend mit Kinderbetreuungseinrichtungen,
                                                                       über spezielle Zustellmöglichkeiten für Pakete,
                         „Umfassende Servicepakete
                                                                       regelmäßige Networking-Veranstaltungen bis hin zu
                          stärken die Attraktivität eines              Bügelservices reicht die Palette der Dienstleistungen.
                          Bürostandortes.“                             Gemeinschaftliche Kommunikations-, Fitness-
                                                                       und Gesundheitseinrichtungen bieten ebenfalls
                                                                       gute Möglichkeiten, Mehrwert zu schaffen. Auch
                  Diese Qualitätsmerkmale werden von Interessenten     Maßnahmen zum „Community Building“ (z.B.
                  mittlerweile als Standard angesehen. Um sich         Abendveranstaltungen in den Allgemeinbereichen)
                  von der Konkurrenz abzuheben, muss ein Objekt        können zur Mieterzufriedenheit wesentlich beitragen.
                  daher zusätzlich einen markanten USP aufweisen
                  und seinen Mietern eine innovative und attraktive
                  Arbeitswelt bieten.

            4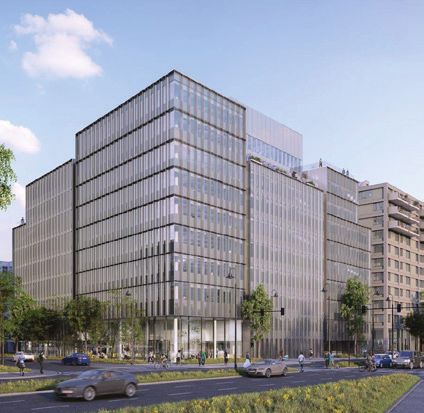
Mietpreise und Leerstandsraten

    Mietpreisentwicklung 2012-2019

    € 30/m2

    € 25/m2

    € 20/m2

    € 15/m2

    € 10/m2

     € 5/m2
                           2012             2013             2014            2015               2016               2017                 2018             2019

       Spitzenmieten              Durchschnittliche Lage         Gute Lage          Beste Lage                   Quelle: EHL Market Research | Q1 2019

    Mietniveau in den Wiener Büroregionen

    € 30/m2

    € 25/m2

    € 20/m2

    € 15/m2

    € 10/m2
                       Innenstadt Hauptbahnhof Vienna DC      Lassallestr. Region Süd    Region Ost     Seestadt          Region           Region   Flughafen Wien
                       Umgebung     Quartier   Umgebung         Messe      Wienerberg     Erdberg        Aspern            Nord             West      Umgebung
                                   Belvedere                    Prater
                                                                                                                 Quelle: EHL Market Research | Q1 2019

    Spitzenmieten (in EUR/m² pro Monat)                                                  Leerstandsraten (in %)
                                               116,3       London (West End)                                                     10,6       Mailand
                              71,4      Paris (CBD)                                                                             9,6     Madrid
                    49,2      Mailand                                                                                     8,6         Warschau
                44,0        Frankfurt                                                                                    8,3      Bukarest
              39,0         München                                                                                  7,4        Frankfurt
             36,0       Berlin                                                                                     7,3         Budapest
             35,4      Amsterdam                                                                                   7,2     Amsterdam
             35,0      Madrid                                                                                6,0     Bratislava
       25,5         Wien                                                                                 5,1       Wien
      24,0       Budapest                                                                                5,1       Prag
      22,5      Warschau                                                                               4,3     London (West End)
      22,0      Prag                                                                        2,3        München
     18,5     Bukarest                                                                    1,7      Berlin
    16,5      Bratislava                                                                  1,5     Paris (CBD)

                                                                                 Quelle: EHL Market Research | BNP Paribas Real Estate | Q1 2019

                                                                                                                                                                     5
1. Innenstadt | Umgebung
Wiener Wichtige Objekte
© VDX.at
1010, Goldenes Quartier Office
Büroregionen 1010, Fleischmarkt 1
1010, Haus am Schottentor*
1010, Kärntnerringhof
1010, Schwarzenbergplatz 3
Der Wiener Büromarkt ist in mehrere Clusterregionen
1010, Georg-Coch-Platz 2*
gegliedert, auf die sich die Neubauleistung
1030, myhive Ungargasse 37*
konzentriert. Die Karte gibt einen Überblick über die
Mietpreise € 15,0–25,5 1040, Bureau am Belvedere
wichtigsten Büroachsen sowie die Indikatoren über Mietentwicklung
Angebots-, Nachfrage- und Mietpreisentwicklung. Nachfrage
Angebot
2. Region Nord
Wichtige Objekte
© Henning Kraft
1190, Skyline
1190, Square 1
u4
1200, Rivergate
1200, Millennium Tower
1200, Optimum
1210, Florido Tower
1220, Vienna Twentytwo* u5
Mietpreise € 11,0–18,5 u3
Mietentwicklung
Nachfrage
Angebot
u2 u5
u4
A1
3. Region West
Wichtige Objekte
© REDEVCO
1060, MaHü77 u2
1120, Forum Schönbrunn
1120, Arcade Meidling
1130, Kai West
1130, Hietzinger Kai 131 A23
1140, Bergmillergasse 5
u6
1150, BahnhofCity Wien West
S1
Mietpreise € 10,0–14,5
Mietentwicklung
Nachfrage A21
Angebot
A2
4. Region Süd | Wienerberg 5. Vienna DC | Umgebung
Wichtige Objekte Wichtige Objekte
© Holzbauer & Partner ZT GmbH
© expressiv.at
1100, myhive am Wienerberg* 1220, Ares Tower
1100, The Brick - Biotope Offices 1220, DC Tower
am Wienerberg* 1220, Andromeda Tower
1120, Euro Plaza 1220, Tech Gate Vienna
1120, Inno Plaza 1220, IZD Tower
1230, Silo Plus 1220, Saturn Tower
2345, Campus 21
Mietpreise € 11,5–18,0 Mietpreise € 12,5–22,0
Mietentwicklung Mietentwicklung
Nachfrage Nachfrage
Angebot Angebot
66. Lassallestraße | Messe | Prater
Wichtige Objekte
© Janusch
1020, Austria Campus
1020, messecarree Wien
1020, Lassallestraße 1*
1020, Lassallestraße 5*
1020, Galaxy 21
1020, E-Zone
1020, Weitblick, Viertel Zwei*
Mietpreise € 12,0–18,0 1020, Prater Glacis*
Mietentwicklung
Nachfrage
Angebot
A22
u1
7. Region Ost | Erdberg
Wichtige Objekte
© CA IMMO
u6 S2 1030, Austro Tower*
1030, Marxbox
1030, Solaris
1030, ORBI Tower
1030, MGC Office Park
u2
1030, ViE
1030, Erdbergstraße 200
Mietpreise € 11,5–19,5 1110, OCG Office Campus
Mietentwicklung
Gasometer
Nachfrage
Angebot
8. Hauptbahnhof | Quartier Belvedere
Wichtige Objekte
© ZOOMVP
u3 1100, QBC
1100, The Icon Vienna
1100, Laxenburger Straße 36
1100, Columbus Center
u1 A4
1100, LX2
10.
1 Mietpreise € 15,0–22,0
Mietentwicklung
Nachfrage
Angebot
10. Flughafen Wien | Umgebung 9. Seestadt Aspern
Wichtige Objekte Wichtige Objekte
© ATP ARCHITEKTEN
© HNP Architects
INGENIEURE / TELEGRAM71
1300, Office Park 1 1220, Hoho Wien
1300, Office Park 2 1220, Campus West
1300, Office Park 3 1220, Technologiezentrum
1300, Office Park 4* Seestadt, Bauteil 2*
2320, Concorde Business Park 1220, SeeHub*
1220, Mischa*
1220, Sirius*
Mietpreise € 9,5–22,0 Mietpreise € 11,5–18,0
Mietentwicklung Mietentwicklung
Nachfrage Nachfrage
Angebot Angebot *Projekt
7Fertigstellungen | Vermietungen
Wiener Büromarkt 2019 mit starker
Marktaktivität
Die Vermietungsleistung 2018 hat mit 270.000 m2 die Mietinteressenten sind aktuell auf der Suche nach
Erwartungen bei Weitem übertroffen. Diese positive neuen Standorten und diese finden mit großflächigen
Stimmung konnte auch in das erste Quartal 2019 Erstbezügen und hochwertig sanierten Bestandsobjekt
mitgenommen werden und es wurden bereits einige ein ausgesprochen vielfältiges Angebot vor. Die Leer-
namhafte Abschlüsse verzeichnet, wie z.B. die von EHL standsrate liegt aktuell bei 5,1 Prozent und wird im Laufe
vermittelte Anmietung von rund 4.000 m2 Bürofläche im des Jahres weiter leicht zurückgehen.
QBC 2 durch Grant Thornton Austria. Einige namhafte
Fertigstellungen 2019 |2020 Vermietungsleistung nach Regionen*
5%•
Objekt Größe Adresse 5%•
Inno Plaza 15.000 m2 1120, Lehrbachgasse 18
Silo Plus 11.000 m2 1230, Lemböckgasse 57-59
2019
HoHo Wien 7.700 m2 1220, Janis-Joplin-Promenade 26
Technologiezentrum Seestadt, BT 2 7.100 m2 1220, Christine-Touaillon-Str. 11 24 % 41 %
Mischa 3.900 m2 1220 Sonnenallee 22
QBC 1+2 34.000 m2 1100, Wiedner Gürtel 5, Am Belvedere 10
Lassallestraße 1 * 27.700 m2 1020, Lassallestraße 1
25 %
Office Park 4 26.000 m2 1300, Towerstraße
The Brick - Biotope Offices am Wienerberg 19.000 m2 1100, Triester Straße 89-91
Haus am Schottentor * 14.500 m2 1010, Schottengasse 6-8 Innenstadt und Umgebung
2020
Lassallestraße | Messe | Prater
Wienerbergstraße 7-9 * 10.000 m 2
1100, Wienerbergstraße 7-9
Hauptbahnhof | Quartier Belvedere
Rathausstraße 1 ** 9.000 m2 1010, Rathausstraße 1 Region Süd | Wienerberg
myhive Ungargasse* 7.000 m2 1030, Ungargasse 37 Region Ost | Erdberg
Prater Glacis 4.000 m2 1020, Perspektivstraße 4
Sirius 3.300 m2 1220, Janis-Joplin-Promenade 16-18
* Generalsanierung **Eigennutzung Quelle: EHL Market Research | Q1 2019
In der Tabelle sind ausschließlich jene Objekte angeführt, bei denen die Bauentscheidung bereits
Vermietungsleistung nach Branchen*
gefallen oder ein Baubeginn erfolgt ist. Die zahlreichen fertig geplanten Projekte, bei denen noch
kein bauauslösender Vorverwertungsgrad erreicht wurde, sind in dieser Tabelle nicht erfasst.
15 %
24 %
Vermietungen Q1 2019 (ausgewählte Beispiele)
18 %
Mieter Größe Adresse
itworks Personalservice 5.100 m2 1020, Obere Donaustraße 33 23 %
Grant Thornton Austria 4.000 m2 1100, QBC 1+2, Wiedner Gürtel 5 20 %
BM f. Bildung, Wissenschaft u. Forschung 3.900 m2 1090, Wasagasse 2
World Bank Group 3.000 m2 1020, Galaxy Tower, Praterstraße 31
Öffentlicher Sektor
Western Union 2.500 m2 1100, The Icon Vienna
IT | High-Tech
Netconomy Software & Consulting 2.000 m 2
1020, Austria Campus
Banken- und Versicherungssektor
AMD Catalyst 2.000 m2 1020, Austria Campus Bildungs- und Schulungseinrichtung
BM für Inneres 1.400 m2 1230, HSW Gewerbepark Rechtsanwälte, Unternehmens- und
BM für Nachhaltigkeit und Tourismus 1.300 m2 1030, Dietrichgasse 17-27 Wirtschaftsberatung
Rubicon IT 1.000 m2 1010, Gonzagagasse 16
*Vermietungen ab 1.000 m2 berücksichtigt
Quelle: EHL Market Research | Q1 2019 Quelle: EHL Market Research | Q1 2019
8Investmentmarkt
Spitzenrenditen Büroimmobilien im europäischen Vergleich (in %)
7,25
6,25
5,75
4,75
4,75
London (West End)
3,5
3,5
3,3
3,25
2,95
3,0
3,0
Amsterdam
2,8
Paris (CBD)
2,7
Warschau
Bratislava
Budapest
München
Frankfurt
Bukarest
Mailand
Madrid
Berlin
Wien
Prag
Quelle: EHL Market Research | BNP Paribas Real Estate | Q1 2019
Investmentmarkt
Die aktuelle Situation und die Aussichten für das Geringe Neuflächenproduktion begrenzt
gesamte Jahr 2019 für den Bereich Büroobjekte des Marktvolumen
Wiener Immobilieninvestmentmarkts sind ausge-
zeichnet. Im ersten Quartal erreichte das Preis- Ebenso wie bereits seit mehreren Jahren ist auch
niveau einen absoluten Höchststand, für langfristig 2019 eindeutig das Angebot der limitierende Faktor
vermietete Objekte in Toplagen bewegten sich die für das Marktvolumen, umso mehr als heuer nur sehr
Renditen in Richtung 3 Prozent, selbst in durch- wenige Neuflächen auf den Markt kommen und der
schnittlichen Lagen akzeptierten Käufer Renditen Großteil der 2018 errichteten Objekte bereits von
von 4,75 Prozent. den Entwicklern an langfristig orientierte Investoren
weiterverkauft wurde. Positiv ist, dass für 2020
Das anhaltend niedrige Zinsumfeld, die geringen wieder deutlich mehr Fertigstellungen angekündigt
Leerstandsraten und die gute Konjunktursituation wurden. Sollte die Vorvermietung weiter an Dynamik
lassen eine Fortsetzung des Aufwärtstrends bei den zulegen, ist mit dem Abschluss einiger Forward
Kaufpreisen erwarten. Allerdings ist ausgehend von Purchases für diese Objekte zu rechnen. Auch sollten
dem aktuell bereits sehr hohen Preisniveau nur mehr einige umfassend modernisierte Bestandsobjekte in
mit kleineren Steigerungen zu rechnen, dabei sind guten Lagen auf den Markt kommen.
eher von steigenden Mieten als von fallenden Markt-
renditen Impulse zu erwarten. Das Bürosegment Zuletzt war das Marktgeschehen primär von zahl-
lag 2018 mit 31 Prozent des gesamten Investment- reichen Abschlüssen im mittleren Größensegment
marktvolumens von vier Milliarden Euro nur knapp geprägt. Verkäufe im dreistelligen Millionenbereich
vor dem Segment Einzelhandel, dürfte seinen Vor- waren äußerst dünn gesät. Das hat auch Auswir-
sprung heuer aber wieder etwas ausbauen können. kungen auf die Investorenstruktur, denn während
österreichische und deutsche Käufer in diesem
Segment sehr aktiv sind, interessieren sich vor allem
„Büroimmobilien sind nach wie
Investoren aus dem asiatischen Raum in erster Linie
vor das am stärksten gefragte für Immobilien jenseits der 100-Millionen-Marke.
Teilsegment am österreichischen Kommen wieder mehr große Objekte auf den Markt,
werden diese Käuferschichten wieder verstärkt am
Investmentmarkt.“ Markt aktiv werden.
9© TH Real Estate
Marktaktivität
Ausgewählte Investmenttransaktionen 2018 | Q1 2019
Objekt Ort Nutzungsart Größe Verkäufer Käufer
Lassallestraße 1,5 Wien Büro 111.500 m2 Unicredit Bank Austria Imfarr
Media Quarter Marx Wien Büro 25.400 m2 Wirtschaftsagentur Wien | Privatinvestor Amundi
Adler & Ameise Wien Büro 23.930 m2 Wealthcap TH Real Estate
BDO Büro Wien Büro 17.360 m2 BDO EPH
Business Boulevard Salzburg Salzburg Büro 16.700 m2 Triuva Privatinvestoren
Kolingasse 14-16 Wien Büro 16.390 m2 Volksbank AG ARE
Silo 1 Wien Büro 13.000 m2 Erste Bank Immorent | Strabag RE Erste Immobilien KAG
faBricks Wien Büro 9.490 m2 Erste Immo KAG Privatinvestoren
Liechtensteinstraße 111-115 Wien Büro 4.880 m2 Hallmann Holding Mazda Rainer
Kika/Leiner-Portfolio Österreich Retail n.a. Steinhoff Gruppe Signa
Einzelhandelsportfolio AT Österreich Retail 70.000 m2 ADIA BVK
Donau Portfolio Österreich Retail 51.100 m2 UNIQA Investorenkonsortium
Pittarello Vösendorf Vösendorf Retail 10.000 m2 Semper Constantia Privatinvestoren
FMZ Mühldorf Mühldorf Retail 1.840 m2 Rutter Immobilien Gruppe KGAL
Post Areal Wien gemischt 40.000 m2 Soravia | Michael Tojner Hasso Plattner | Denkmalneu
Mariahilfer Straße 114 Wien gemischt 3.300 m2 Real Rendite JPI
Erdberger Lände 36-38, BT 1-5 Wien Wohnen 25.590 m2 Premium | ARE Art-Invest
Dresdner Straße 90 Wien Wohnen 21.000 m2 ARWAG | MIGRA S+B Gruppe
The Metropolitan Living Wien Wohnen 17.650 m2 Invester United Benefits STC Swiss Town Consult
Smart City Graz - Bauteil Süd Graz Wohnen 16.800 m2 Trivalue | Haring | Wegraz LLB Immo KAG
Linke Wienzeile 280 Wien Wohnen 10.300 m2 Strabag BUWOG
Franz Joseph Wien Wohnen 10.000 m2 Moser | Bauwerk Aberdeen Standard Investments
Trinum Wohnportfolio Wien Wohnen 4.200 m2 Moser Architekten Deutsche Pensionskasse
Intercity Hotel Graz Graz Hotel 229 Zimmer GBI DEKA
Hilton Garden Inn Wien Hotel 174 Zimmer Immofinanz AG Privatinvestor
Cordial Golf & Wellness Hotel Reith Hotel 78 Zimmer Imperial Harisch | Rutter Immobilien
Logistik Portfolio AT Wien Logistik 98.500 m2 Alpha Industrial Frasers Property Investments
Tec Center Lebring Steiermark Logistik 28.000 m2 Palmira Europa Capital
Familypark St. Margarethen Bgld. Sonstiges 145.000 m2 Family Office Compagnie des Alpes
Quelle: EHL Market Research | Q1 2019
10EHL Referenzen
Referenzprojekte
Investment
QBC 4 MQM
© UBM
EHL hat das am Hauptbahnhof EHL hat den Verkaufsprozess für
gelegene Bürogebäude QBC 4 das Büroobjekt MQM 3 im Media
der Wirtschaftsprüfungs- und Quarter Marx strukturiert und
Steuerberatungsgesellschaft abgewickelt.
BDO an den Schweizer Investor
EPH vermittelt.
Gesamtfläche 17.360 m2 Gesamtfläche 25.000 m2
Auftraggeber BDO Auftraggeber Media Quarter Marx
Errichtungs- und Verwertungs GmbH
Adler & Ameise faBricks
© TH Real Estate
© EHL
EHL hat das 2001 errichtete EHL hat das denkmalgeschützte
Bürohaus „Adler & Ameise“ Büroobjekt „faBricks“ mit 9.500 m2
mit 24.000 m2 in der Gaso- in der Oberen Donaustraße an eine
meter City an den von TH Real Privatinvestorengruppe vermittelt.
Estate gemanagten Austria
Property Fund verkauft.
Gesamtfläche 24.000 m2 Gesamtfläche 9.500 m2
Auftraggeber Wealthcap Auftraggeber Erste Immo KAG
Vermietung
Western Union Kammer und Akademie
© ZOOMVP
© SIGNA
EHL hat den Anmietungs- der Steuerberater und
prozess des internationalen Wirtschaftsprüfer
Bankenunternehmens Die Kammer der Steuerberater
Western Union in The Icon und Wirtschaftsprüfer und ihre
Vienna begleitet. Akademie verlegen ihren Sitz
in das QBC. EHL war für beide
Vertragsparteien beratend tätig.
Bürofläche 2.500 m2 Bürofläche 3.700 m2
Mieter Western Union Mieter KSW
Rexel Austria Your Office
© Philipp Derganz/Signa
© Henning Kraft
EHL hat den führenden Elektro- Der Serviced-Office-Provider
großhändler Rexel von einer um- Your Office wird im Florido
fassenden Standortanalyse bis Tower einen weiteren Standort
hin zum Mietvertragsabschluss eröffnen. EHL war für beide
im Austria Campus begleitet. Vertragsparteien beratend
tätig.
Bürofläche 2.400 m2 Bürofläche 1.400m2
Mieter Rexel Austria GmbH Mieter Your Office
11Die Angaben und Prognosen dieses Berichts erfolgen ohne Garantie, Gewähr oder Haftung.
Cover: SILO PLUS, ©BRICK VISUAL/SRE/EGI
Die elektronische Version des Berichts steht unter www.ehl.at/research zum Download zur Verfügung.
Unser Blick ist immer nach vorne gerichtet:
Die EHL Immobilien Gruppe lebt ihre Unternehmenswerte.
Täglich. Kompetent. Engagiert. Leidenschaftlich.
In allen Dienstleistungsbereichen.
Vermietung Büroimmobilien
Verkauf Einzelhandelsobjekte
Verwaltung Logistikimmobilien
Bewertung Wohnimmobilien
Investment Vorsorgewohnungen
Facility Management Anlageobjekte
Baumanagement Zinshäuser
Market Research Betriebsliegenschaften
Asset Management Grundstücke
Center Management Hotelimmobilien
EHL Gewerbeimmobilien GmbH
Prinz-Eugen-Straße 8–10, 1040 Wien | T +43-1-512 76 90 | office@ehl.at | www.ehl.at
Wir leben
Immobilien.Sie können auch lesen


