Zielmarktanalyse "Zivile Sicherheitstechnologien und -dienstleistungen mit Fokus auf IT-Security in Vietnam" - Subheadline/Arial - iXPOS
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Zielmarktanalyse
  „Zivile Sicherheitstechnologien und -dienstleistungen
          mit Fokus auf IT-Security in Vietnam“

  11

Subheadline/Arial

                                           Durchführer
2         ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM

    Impressum
    Herausgeber
    enviacon international
    eine Marke der enviacon GmbH
    Schloßstraße 26
    12163 Berlin

    Text und Redaktion
    Cornelius Horsch
    Valentin Hoyer

    Gestaltung und Produktion
    enviacon international

    Stand
    Mai 2019

    Bildnachweis
    Shutterstock

    Die Studie wurde im Rahmen des BMWi-
    Markterschließungsprogramms für das Projekt
    Geschäftsanbahnungsreise: „für deutsche Anbieter von
    zivilen Sicherheitstechnologien und -dienstleistungen mit
    Fokus auf IT-Sicherheit in Vietnam“ und der
    Exportinitiative „Zivile Sicherheitstechnologien und
    -dienstleistungen“ erstellt.

    Das Werk, einschließlich aller seiner Teile, ist urheberrechtlich
    geschützt. Die Zielmarktanalyse steht der Germany Trade &
    Invest GmbH sowie geeigneten Dritten zur unentgeltlichen
    Verwertung zur Verfügung.
    Sämtliche Inhalte wurden mit größtmöglicher Sorgfalt und nach
    bestem Wissen erstellt. Der Herausgeber übernimmt keine
    Gewähr für die Aktualität, Richtigkeit, Vollständigkeit oder
    Qualität der bereitgestellten Informationen. Für Schäden
    materieller oder immaterieller Art, die durch die Nutzung oder
    Nichtnutzung der dargebotenen Informationen unmittelbar oder
    mittelbar verursacht werden, haftet der Herausgeber nicht,
    sofern ihm nicht nachweislich vorsätzliches oder grob
    fahrlässiges Verschulden zur Last gelegt werden kann.
ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM                                                      3

      Inhaltsverzeichnis

INHALTSVERZEICHNIS ............................................................................................................. 3

1.         ABSTRACT ......................................................................................................................... 5

2.         EINFÜHRUNG ZIELMARKT VIETNAM ...................................................................... 7

 2.1 Allgemeine Länderkennzahlen und Volkswirtschaftliche Rahmenbedingungen .............................................7

 2.2 Volkswirtschaftliche Rahmenbedingungen und Entwicklungen .....................................................................10

 2.3 Investitionsklima ..................................................................................................................................................13

 2.4 Politische und wirtschaftliche Beziehungen zu Deutschland ...........................................................................15

3.         BRANCHENSPEZIFISCHE INFORMATIONEN........................................................ 18

 3.1 Zukünftige Marktentwicklung in relevanten Segmenten .................................................................................18

 3.2 Überblick über den Informations- und Kommunikationsmarkt .....................................................................21
      3.2.1 Computerhardware ................................................................................................................................... 24
      3.2.2 Telekommunikation & Internet ................................................................................................................ 24
      3.2.3. Software .................................................................................................................................................. 25
      3.2.4 Cloud Computing ..................................................................................................................................... 26
      3.2.5 Fintech ...................................................................................................................................................... 26
      3.2.6 Intelligente Städte ..................................................................................................................................... 27

 3.3 IT-Security Markt ...............................................................................................................................................27

 3.4 Bildungswesen im Sicherheitsbereich ................................................................................................................33

 3.5 Hinweise zu aktuellen Vorhaben, Projekten und Zielen ..................................................................................34

4.         POLITISCHE UND RECHTLICHE RAHMENBEDINGUNGEN ............................. 35

 4.1 Entwicklungsprojekt für digitale Informationssicherheit von 2010 bis 2020 .................................................35

 4.2 Netzwerksicherheitsplan 2016-2020 ...................................................................................................................36

 4.3 Notfallplan zur Absicherung der nationalen Netzwerksicherheit ...................................................................37

 4.4 Institutioneller Rahmen und Umsetzung ...........................................................................................................38
       4.4.1 Institutioneller Rahmen ............................................................................................................................ 38
       4.4.2 Rechtlichen Rahmenbedingungen ............................................................................................................ 39
       4.4.3 Personalentwicklung ................................................................................................................................ 41

5.         TECHNISCHE UND LOGISTISCHE VORAUSSETZUNGEN ................................. 43
4          ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM

 5.1 Investitions- und Unternehmergesetz ................................................................................................................43

 5.2 Importablauf und Einfuhrbestimmungen .........................................................................................................43

 5.3 Steuern und Einfuhrabgaben .............................................................................................................................45

6.          EINSTIEGS- UND VERTRIEBSINFORMATIONEN ................................................. 51

 6.1 Logistische Wettbewerbsfähigkeit ......................................................................................................................51

 6.2 Infrastruktur und Transport ..............................................................................................................................52

 6.3 Markteintritt und Vertrieb .................................................................................................................................56

 6.4 Verhandlungspraxis und Businessetikette .........................................................................................................57

 6.5 SWOT-Analyse ....................................................................................................................................................59

7.          ANHANG ........................................................................................................................... 60

 7.1 Relevante Netzwerke im Ausland .......................................................................................................................60
      7.1.1 Private Unternehmen ................................................................................................................................ 60
      7.1.2 Verbände und öffentliche Einrichtungen .................................................................................................. 62
      7.1.3 Unternehmensberatungen ......................................................................................................................... 66
      7.1.4 Kanzleien mit Fachgebiet Technologien .................................................................................................. 68
      7.1.5 Messen...................................................................................................................................................... 70

 7.2 Verzeichnisse ........................................................................................................................................................71
      7.2.1 Abkürzungen, ........................................................................................................................................... 71
      7.2.2 Abbildungen ............................................................................................................................................. 72
      7.2.3 Tabellen .................................................................................................................................................... 72

LITERATURVERZEICHNIS ..................................................................................................... 73
1. Abstract Die überzeugende Wachstumsgeschichte Vietnams bietet für ausländische Unternehmen eine Reihe von Geschäftsmöglichkeiten. Die zunehmende Verknüpfung der Wirtschaft mit dem Weltmarkt, das wachsende pro-Kopf-BIP und die Verschiebung der Wertschöpfungsketten lassen die Entwicklung neuer Industrien voranschreiten. Durch fortgesetzte Bemühungen der Regierung, öffentliche Institutionen zu entwickeln und makroökonomische Fundamentaldaten zu stärken, könnte Vietnam bis zum Jahr 2050 zu den dynamischsten Volkswirtschaften gehören. Innerhalb weniger Jahre hat sich die Informations- und Kommunikationstechnik zu einer der wichtigsten Exportbranche Vietnams entwickelt. Der Masterplan der vietnamesischen Regierung zielt darauf ab, die Nation bis 2020 in eine fortgeschrittene Volkswirtschaft im Bereich der IKT zu machen. Die vietnamesische IT-Industrie hat die Wertschöpfungskette nach oben verschoben und bietet mehr Arbeit mit Mehrwert. Jedoch gehört das vietnamesische Internet zu den am meisten attackierten Netzwerken der Welt. Zurückzuführen ist das vor allem auf das mangelnde Bewusstsein der Bevölkerung gegenüber Bedrohungen aus dem Netz. Dies stellt sich, angesichts der einnehmenden Schlüsselrolle des IKT-Sektors im Land, zunehmend als Wachstumshindernis heraus. Darüber hinaus ist der Mangel an Auszubildenden und Schulungen für IT-Mitarbeiter nach wir vor ein Skalierungshemmnis. Mangelnde praktische Anwendungen und fehlende Soft-Skills hindern das Land, zu dem „IT-Kraftwerk“ zu werden, dass es anstrebt zu sein. Einige multinationale Unternehmen haben bereits dank angemessener Lohnkosten und einer günstigen Steuerpolitik eine Unternehmenspräsens in Vietnam aufgebaut. Erwartet wird, dass der Markt aufgrund der politischen Stabilität und der schnellen wirtschaftlichen Entwicklung des Landes weiterhin ein starkes Wachstum aufweist. Inhaltlich wird in einem ersten Schritt der Zielmarktanalyse die wirtschaftliche und politische Lage Vietnams thematisiert, um dann im Detail die Charakteristika und Trends des Marktes für Informations- und Kommunikationstechnologien darzustellen. Nach dieser Darstellung wird vor allem auf den Markt für IT-Sicherheit im Zielmarkt eingegangen. Neben der aktuellen Sicherheitslage und dem Bildungswesen werden aktuelle Projekte und geplante Investitionen beleuchtet. Ergänzend werden Hinweise zum Markteinstieg in der Praxis gegeben. Hier werden insbesondere rechtliche und steuerliche Aspekte thematisiert, Markteintrittsformen aufgezeigt und „kulturelle Fallstricke“ behandelt. Eine übersichtliche SWOT-Analyse zeigt resümierend Stärken und Schwächen sowie zukünftige Potentiale des
6     ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM

Marktes für zivile Sicherheitstechnologien in Vietnam auf. Eine Auflistung relevanter
Unternehmen, Institutionen und Behörden im südostasiatischen Land runden die Marktstudie
ab.
Als Informationsquelle wurden aktuelle Daten vorrangig aus den Jahren 2015 bis 2018
verwendet. Neben Primärquellen (wie beispielswiese vietnamesischen Gesetzestexten)
wurden Veröffentlichungen von Verbänden, Fachzeitschriften, Regierungseinrichtungen und
weiteren relevanten Akteuren ausgewertet.
2. Einführung Zielmarkt Vietnam
2.1 Allgemeine Länderkennzahlen und Volkswirtschaftliche
Rahmenbedingungen

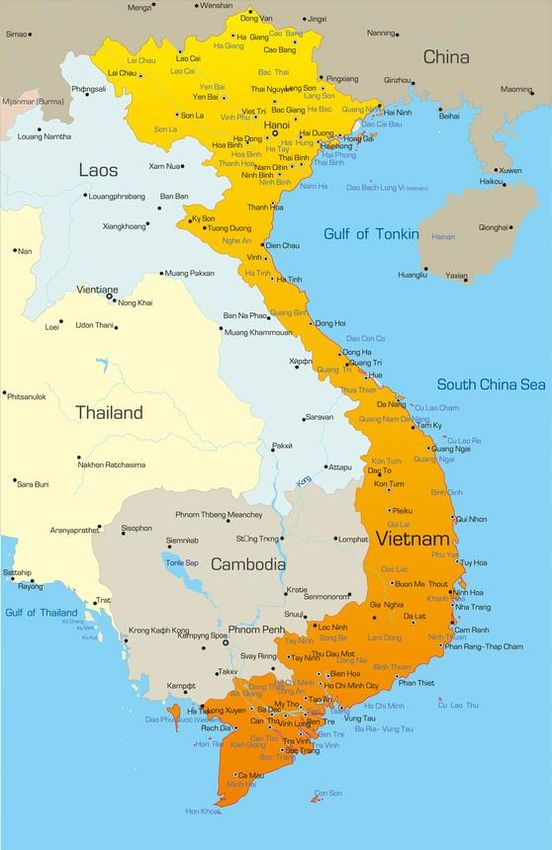
Als Ostküste der indochinesischen Halbinsel erstreckt sich die Sozialistische Republik
Vietnam (kurz: Vietnam, „Việt Nam”) 3.444 km entlang des Südchinesischen Meeres (vgl.
Abbildung 1). Mit einer Staatsfläche von über 332.000 km² ist sie in etwa vergleichbar mit
der Fläche der Bundesrepublik Deutschland. Angrenzend liegen die Länder Laos,
Kambodscha und China. Aufgrund der günstigen Lage zwischen dem Pazifischen und
Indischen Ozean gilt das Land als ein wichtiger Verkehrsknotenpunkt. Jahreszeitenabhängig
                                                   ist das Klima als subtropisch bis tropisch
                                                   einzuordnen.1 Die Zeitverschiebung beträgt
                                                   +6 Stunden (MEZ).2 Die Landeswährung ist
                                                   der Vietnamesische Dong (VND). Der
                                                   Wechselkurs zum Euro betrug am 19.03.2019:
                                                   1 EUR = 26291,2 VND.3 Die Hauptstadt ist
                                                   Hanoi, das wirtschaftliche Zentrum Ho-Chi-
                                                   Minh-City (HCMC) ist die zweitgrößte Stadt
                                                   des Landes. Amtssprache ist Vietnamesisch,
                                                   Französisch hat mit Beenden der Kolonialzeit
                                                   den offiziellen Status verloren. An den
                                                   meisten Schulen wird Englisch unterrichtet
                                                   und gilt als zweite Geschäftssprache. Genaue
                                                   Angaben zur Religionszugehörigkeit in
                                                   Vietnam sind schwer zu machen, da die
                                                   Mehrheit der Vietnamesen sich zu keinem
                                                   Glauben bekennt.4 Vietnam ist ein multi-
Abbildung 1: Lage Vietnam in Südostasien
                                                   ethnisches Land. Mit einer Bevölkerung von
Quelle: Vietnam Aktuell (2018): Vietnam Karte

1
    GIZ (2016): Neue Märkte – neue Chancen
2
    Auswärtiges Amt (2018): Länderprofil Vietnam
3
    Oanda (2019): Währungsrechner
4
    Auswärtiges Amt (2018): Länderprofil Vietnam
8 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
fast 94 Millionen Einwohnern und 54 friedvoll zusammenlebenden Ethnien liegt es auf Rang
14 der bevölkerungsreichsten Länder der Welt.5 Im Jahr 2016 lag die durchschnittliche
Lebenserwartung bei 76,3 Jahren, der weltweite Durchschnitt lag im selben Jahr bei rund 72
Jahren.6
Tabelle 1:Länderdaten kompakt: Vietnam im Vergleich zu Deutschland
Vietnam Deutschland
Einwohnerzahl 93,6 (2017) 82,8 (2017)
in Mio. 120 (2050)* 76,1 (2050*)
Bevölkerungswachstum 0,9 (2017)* -0,2 (2017)*
in %
Pro-Kopf-Einkommen 2.587 USD (2018) 44.791 USD (2017)
jährlich, nominal
Bruttoinlandsprodukt 201,3 (2016) 3.702 (2017)
(BIP, nom. in mrd. USD.) 220,4 (2017) 4.029 (2018)*
240,2 (2018)* 4.117 (2019)*
266,2 (2019)*
Wirtschaftswachstum (Stand: 2016) (Stand: 2017)
nach Sektoren Bau: 10,0 Information/Kommunikation: 3,9
in %, real Handel/Gaststätten/Hotels: 7,8 Handel/Gastgewerbe/Verkehr: 2,5
Bergbau/Industrie: 7,1 Produzierendes Gewerbe: 2,5
Transport/Logistik/ Unternehmensdienstleister: 2,5
Kommunikation: 6,8 Baugewerbe: 1,9
Land-/Forst-/Fischwirtschaft: 1,4 Grundstückswesen: 1,4
Finanzen/Versicherungen: 0,0
Land-/Forst-/Fischwirtschaft: -0,6
Inflationsrate in % 2017: 3,5 2017: 1,7
2018: 3,5* 2018: 1,8*
2019: 4,0* 2019: 1,9*
Korruptionsindex (Rang) 107 von 180 Ländern (2017) 12 von 180 Ländern (2017)
(Transparency
International)
* Prognose/Schätzung
Quellen: eigene Darstellung nach Auswärtiges Amt; GTAI; Transparency International; World Bank
5
UN DESA(2017): World Population Prospects
6
Statistisches Bundesamt (2018): Statistisches LänderprofilDie Sozialistische Republik Vietnam wird als Einparteienstaat alleinig von der
Kommunistischen Partei Vietnams (Communist Party of Vietnam, kurz CPV), die ca. 4,5 Mio.
Mitglieder zählt, geführt. Oberstes Organ laut Verfassung und gesetzgebende Macht ist die
Nationalversammlung mit 489 Mitgliedern als Einkammerparlament. Sie ernennt den
Präsidenten, welcher als Staatsoberhaupt des Landes und Oberbefehlshaber des
vietnamesischen Militärs den Staat im Inland und im Ausland vertritt. Ferner ernennt der
vietnamesische Präsident auf Vorschlag der Nationalversammlung den Premierminister; den
Leiter der aus verschiedenen Ministerien bestehenden Exekutivregierung. Angehörige der 26
Ministerien werden von der Nationalversammlung nach Empfehlungen des Premierministers
für eine fünfjährige Amtszeit gewählt.7 Zwar gibt es auf nationaler wie auch auf Bezirks- und
Provinzebene eine politische Willensbildung in Partei, Regierung und Parlament, da es jedoch
keine Opposition gibt, kann nicht von einem Mehrparteiensystem gesprochen werden.
Abbildung 2 : Regierungssystem Vietnam
Quelle: Eigene Darstellung nach East Asia Local and Regional Government Congress (2017)
Unter dem Einfluss der zunehmenden internationalen Integration Vietnams haben die
Reform- und Demokratisierungsbestrebungen des Landes zu erheblichen Veränderungen
geführt. Im Fokus stehen dabei Strukturreformen, soziale Gerechtigkeit, makroökonomische
Stabilität und ökologische Nachhaltigkeit.8 Durch die schrittweise Erneuerungspolitik sind in
den vergangenen 25 Jahren bemerkenswerte wirtschaftliche Erfolge erzielt worden.
Verbesserte Rahmenbedingungen für internationale Investoren, Ausbau der Infrastruktur und
die stetige Weiterentwicklung erneuerbarer Energien führten zu einer wirtschaftlichen
7
Santander Trade (2018): Vietnamese Political Outline
8
Bundesministerium für wirtschaftliche Zusammenarbeit und Entwicklung (2018): Vietnam10 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Verwandlung von einem der ärmsten Länder der Welt zu einem Land mit mittleren
Einkommen.9
2.2 Volkswirtschaftliche Rahmenbedingungen und Entwicklungen
Vietnam ist nach Indonesien, Thailand, den Philippinen, Malaysia und Singapur die
sechstgrößte Volkswirtschaft Südostasiens. Die erwähnte Reformpolitik „Doi Moi“ ebnete
den Weg für das „vietnamesische Wirtschaftswunder“ ab 1986. Das Land öffnete sich damit
wirtschaftlich und schlug den Weg zu einer „sozialistischen Marktwirtschaft“ ein, als es
aufgrund des Vietnamkriegs (1955-1975) kurz vor dem wirtschaftlichen und
gesellschaftlichen Zusammenbruch stand. Seitdem hält der ökonomische Aufschwung
unverändert an. Das Land weist fulminante Wachstumsraten von 6 bis 8 % in den knapp drei
Jahrzehnten nach der „Doi Moi“-Einführung vor. So lag die Rate des Wirtschaftswachstums
im Jahr 2018 bei starken 7,08 %.10
Auch von der Finanzkrise 2008/09 erholte sich das Land vergleichsweise schnell. Bereits im
Jahr 2009 überschritt das Jahreseinkommen pro Kopf die Schwelle von 1.000 USD. Damit ist
Vietnam ein Land mit mittlerem Einkommen (Middle Income Country, MIC).11 Vietnam ist
nach wie vor agrarisch geprägt. Außerdem besitzt es viele natürliche Ressourcen, wie Erdöl,
Erdgas, Mineralien oder fruchtbare Böden. Von großer wirtschaftlicher Bedeutung sind
überdies die Dienstleistungsbranche und die exportorientierte verarbeitende Industrie.
Marktexperten zufolge wird Vietnam durch Inkrafttreten wichtiger Handelsabkommen in
diesen Wirtschaftssektoren, wie dem zwischen der EU und Vietnam, weiterhin an Gewicht
gewinnen.12
9
Weltbank (2018): Overview
10
Auswärtige Amt (2018): Wirtschaft
11
Auswärtiges Amt (2018): Wirtschaft
12
GTAI (2018): Wirtschaftsstruktur – VietnamTabelle 2:Bedeutung der Wirtschaftszweige in Vietnam (2016)
Zentrale Wirtschaftssektoren Anteil am BIP 2017 (in %)
Land- und Forstwirtschaft, Fischerei 17,0
Bergbau/Industrie 30,7
Handel/Gaststätten/Hotels 16,2
Bau 6,4
Transport/Logistik/Kommunikation 3,7
Sonstige 26,0
Quelle: eigene Darstellung nach GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und
branchenspezifische Informationen
Treiber des vietnamesischen Wirtschaftswachstums ist das verarbeitende Gewerbe. Zu den
bedeutendsten Produktionszweigen gehören die Elektronikindustrie und die Textilindustrie.
Ein großes Problem stellt jedoch die noch zu geringe Produktivität dar, die dazu führt, dass
viele Güter noch nicht international konkurrenzfähig sind. Im Dienstleistungssektor, vor allem
im Groß- und Einzelhandel, sowie in der Tourismus- und Logistikbranche, ist aufgrund des
steigenden inländischen Konsums und wachsender Exporte ein Boom zu verzeichnen. Die mit
Abstand wichtigste Wirtschaftsmetropole ist HCMC. Parallel besteht zwischen den einzelnen
Provinzen ein Konkurrenzkampf. Vor allem der Norden des Landes (Hanoi und die
Hafenstadt Haiphong) können hier durch steigende Investitionen aufholen.13
Tabelle 3:Größte Wirtschaftsmetropolregionen Vietnams (2016)
Wirtschaftliche Metropolregion Bevölkerung Anteil am BIP
(in Mio.) (in %)
Red River Delta (inkl. Hauptstadt Hanoi, Haiphong) 21,1 19,9
North Central und Central Coast Area (inkl. Da Nang) 19,8 12,6
South East (inkl. HCMC) 16,4 19,3
Mekong River Delta 17,7 13,0
Quelle: eigene Darstellung nach GTAI Wirtschaftsstruktur Vietnam (2018)
Außenpolitisch ist Vietnam als Mitglied des ASEAN (Verband Südostasiatischer Nationen;
Association of South East Asian Nations) vornehmlich im südostasiatischen Raum aktiv.
13
GTAI (2018): Wirtschaftsstruktur – Vietnam12 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Mitglieder des ASEAN sind neben Vietnam die Länder Brunei, Kambodscha, Indonesien,
Laos, Malaysia, Myanmar, die Philippinen, Singapur, Thailand sowie Papua-Neuguinea und
Osttimor mit Beobachterstatus. Die Ausmaße des ASEAN sind in Bezug auf Bevölkerung
(600 Mio.) und Fläche (4,5 Mio. km²) in etwa mit der EU vergleichbar (513 Mio. und
4,4 Mio. km²). Neben den ASEAN-Partnern sind auch China, Japan, Südkorea, Russland, die
USA sowie die EU wichtige diplomatische Partner. Außerdem wurden in jüngster Zeit die
Beziehungen mit Indien und Australien zunehmend verstärkt.14
Vietnam verfolgt mit seiner Außenpolitik drei Kernziele: Sicherheit des Staates, Sicherung
der wirtschaftlichen Entwicklung und die verstärkte Einbindung in die Arbeit internationaler
Organisationen. Seit 2007 ist das Land Teil der Welthandelsorganisation (World Trade
Organization, WTO). Der Beitritt ist demnach nicht nur ein wichtiger Schritt zum Abbau von
Handelshemmnissen und die damit verbundene internationale Einbindung des Landes,
sondern gilt auch als politisches Signal und Bekenntnis zu Nichtdiskriminierung, Transparenz
sowie zum Schutz des geistigen Eigentums.15
Die Beziehungen zwischen Vietnam und der EU sind als stabil und intensiv einzuordnen. Die
EU ist drittgrößter Handelspartner Vietnams. Noch bevor die Verhandlungen für ein
Freihandelsabkommen begannen, unterzeichneten beide Parteien im Jahr 2012 ein
Partnerschafts- und Kooperationsabkommen.16
Der mit Abstand größte Handelspartner Vietnams ist China. Jedoch liegt ein recht hohes
Handelsdefizit auf vietnamesischer Seite vor. Dahingegen fallen die vietnamesisch-
amerikanischen Beziehungen durchweg dynamisch und positiv aus und überholten die EU
zuletzt als wichtigsten Exportmarkt für Vietnam.
14
PWC (2018): The Future of ASEAN
15
Auswärtiges Amt (2018): Außenpolitik
16
Auswärtiges Amt (2018): AußenpolitikChina USA
USA China
21,1 19,5 Südkorea 19,5 China
25% EU 22% 27,7 Südkorea
29% Japan Japan
China 41% ASEAN
Taiwan 5,4 Südkorea
7,5 3% ASEAN 13% Japan
17,2 Thailand Hongkong
5% Japan 5,9 EU
18% USA 8% Niederlande
7,7 6% Südkorea USA
5% 9% 7% 20,1
Malaysia 8,0 Deutschland
17,0 Sonstige Sonstige
3% 13,4
10,0 Sonstige 3% 3% Sonstige
Abbildung 3: wichtigste Abnehmerländer Vietnams in Abbildung 4: wichtigste Lieferländer Vietnams in Prozent
Prozent in 2018 in 2018
Quelle: eigene Darstellung, nach GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam. Länder- und
branchenspezifische Informationen
Nach außen hin expandiert die vietnamesische Ökonomie nach wie vor. So wies der
Außenhandel 2017 einen Überschuss von mehr als 6,8 Mrd. USD auf. Hauptbestandteil des
Exportwachstums sind Güterausfuhren, die von ausländischen Unternehmen in Vietnam
gefertigt wurden.17 Der Exportwert verzeichnete 2018 einen Anstieg von gut 13 % gegenüber
dem Vorjahr. Die bedeutendsten Exportdestinationen sind nach Volumengröße USA
(47,5 Mrd. USD), EU (42,5 Mrd. USD) und China (41,9 Mrd. USD).18
2.3 Investitionsklima
In den letzten Jahren hat sich Vietnam zunehmend als Investitionsmagnet etabliert. Steigende
ausländische Direktinvestitionen konnten vor allem durch die wirtschaftlich stabile Lage und
verbesserten rechtlichen und steuerlichen Investitionsbedingungen erreicht werden. Die nach
Bildung strebende und junge Bevölkerung des Landes treibt das Wachstum maßgeblich an.
Freihandelsabkommen, niedrige Lohnkosten und eine konsumfreudige Bevölkerung steigern
das Interesse ausländischer Investoren. An dieser Entwicklung nehmen auch immer mehr
deutsche Unternehmen teil. Allein im Jahr 2017 verzeichnete das vietnamesische Statistikamt
33 Gründungen deutscher Projekte mit einem registrierten Kapital von ca. 340 Mio. USD.
Dies entspricht einer Vervierfachung des Investitionsvolumen zum Vorjahr.19
17
GTAI (2018): Vietnams Außenhandel steht auf solidem Grund
18
Auswärtiges Amt (2018): Außenpolitik
19
GTAI (2018): Investitionsklima und -risiken -Vietnam14 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Trotz der positiven Investitionsstimmung gib es genügend Anhaltspunkte der Verbesserung.
Neben Fachkräftemangel erschweren Intransparenz im regulativen Umfeld
Unternehmensbetriebe in Vietnam. Die vietnamesische Regierung, deren Fokus darauf liegt,
die Republik für ausländische Investoren in ihrer Attraktivität zu steigern, arbeiten am Abbau
des Bürokratieaufwandes. Durch die zunehmende Digitalisierung von Genehmigungs- und
Zollverfahren und weiteren Dienstleistungen der Behörden sollen Verfahrensabläufe
beschleunigt werden, um so die Effizienz zu steigern.20
Die internationale Wettbewerbsfähigkeit vietnamesischer Unternehmen scheitert häufig an
der zaghaften Innovationsbereitschaft in Technologien, Marketing und Prozessmanagement.
Viele vietnamesische Unternehmen operieren am unteren Ende der Wertschöpfungskette und
beliefern exportorientierte ausländische Unternehmen. Importe von Werkstoffen, die für die
Herstellung der Vorprodukte notwendig sind, treiben die Preise nach oben und verhindern
internationale Wettbewerbsfähigkeit. 21
Geschätzt werden die registrierten Neuinvestitionen im Jahr 2017 laut dem General Statistics
Office auf 21,3 Mrd. USD. Südkorea ist der bedeutendste ausländischer Investor in Vietnam.
Knapp 17 % der gesamten Investitionen entfielen auf Unternehmen aus Korea, besonders aus
den Elektronik-, Kraftwerk- und Stahlbaubranchen. Deutsche Direktinvestitionen sind
bezüglich der Menge an Projekten und der investierten Summe noch recht unbedeutend,
steigen aber von Jahr zu Jahr. Verglichen zum Jahr 2017 stieg der kumulierte Bestand an
Direktinvestitionen im Jahr 2018 um 9,1 % an. 22
Tabelle 4: Entwicklung deutscher Direktinvestitionen
2014 2015 2016
Kumulierter Bestand 627,0 706,0 763,0
(in Mio. Euro)
Quelle: eigene Darstellung nach GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und
branchenspezifische Informationen
Deutschen Investitionen stehen viele Einrichtungen wie die Vietnamese Chamber of Commerce and
Industry sowie die Regierung offen gegenüber. Hochwertige Produkte „Made in Germany“ werden
20
Außenwirtschaftsportal Bayern (2016): Neue Märkte- Neue Chancen
21
GTAI (2018): Investitionsklima und -risiken- Vietnam
22
GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und branchenspezifische Informationenallerorts geschätzt. Ausländische Unternehmen unterliegen jedoch einer strengen Kontrolle durch die
Behörden, vor allem im Bereich der Buchhaltung und Betriebsprüfungen.
2.4 Politische und wirtschaftliche Beziehungen zu Deutschland
2015 feierten Vietnam und Deutschland 40-jähriges Bestehen der diplomatischen
Beziehungen. Beide Länder teilen die Erfahrung von Spaltung und Wiedervereinigung. Dies
schafft eine Brücke für gegenseitiges politisches Verständnis.23
Im Bereich Entwicklung und Liberalisierung zählt Deutschland zu den wichtigsten
Kooperationspartnern Vietnams. Schwerpunkte sind die gemeinsame Arbeit an einer
effizienten und nachhaltigen Energieversorgung, Umwelt- und Ressourcenschutz, sowie die
berufliche Aus- und Weiterbildung, um das sozio-ökonomische Wachstum und die Umwelt
schonend zu fördern. Um das hohe Wirtschaftswachstum des Landes beizubehalten, sind
allerdings Reformen notwendig. Deutschland sieht in Vietnam mit über 90 Mio. Einwohnern
einen nahezu unerschlossenen Markt und zugleich besteht Interesse daran, über eine gute
politische und wirtschaftliche Zusammenarbeit das Land als einen starken Partner in der
Region zu halten. Um dieses Ziel zu festigen, führt die EU-KOM seit mehreren Jahren
Verhandlungen zu einem Freihandelsabkommen.24
Ein, im Rahmen der deutsch-vietnamesischen Kooperation, weiteres wichtiges Vorhaben war
die Errichtung des „Deutschen Hauses“ in HCMC. Der am 1. September 2017 eröffnete
Gebäudekomplex wurde im Rahmen einer Regierungsvereinbarung zwischen Vietnam und
Deutschland initiiert, und beherbergt alle deutschen Institutionen und interessierte deutsche
Unternehmen. Gleichzeitig stellt das Deutsche Haus für vietnamesische Unternehmen, die
Geschäfte in Deutschland tätigen wollen, eine Handelsplattform dar. Somit fungiert es als
kultureller und wirtschaftlicher Dreh- und Angelpunkt für deutsche Repräsentanzen in
Vietnam.25
Das bilaterale Handelsvolumen zwischen Deutschland und Vietnam wächst stetig und betrug
im Jahr 2018 ca. 13,9 Mrd. EUR.
23
GIZ (2016): Zielmarktanalyse Vietnam
24
Auswärtiges Amt (2018): Hanoier Erklärung
25
GIZ (2016): Zielmarktanalyse16 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Damit ist Deutschland einer der stärksten EU-Handelspartner.26Die deutschen Exporte nach
Vietnam beliefen sich im letzten Jahr auf rund 4,1 Mrd. EUR.27 Deutsche und vietnamesische
Unternehmen versprechen sich zudem weiter Impulse von dem EU-Vietnam-
Freihandelsabkommen, das sich derzeit im Ratifizierungsprozess befindet. Bis 2020 soll das
deutsch-vietnamesische Handelsvolumen auf über 20 Mrd. USD ausgeweitet werden.28
Tabelle 5: Entwicklung des deutschen Außenhandels mit Vietnam (in Mio. EUR)
Deutscher Außenhandel 2016 2017 2018
Importe aus Vietnam 8.806 9.631 9.763
Exporte nach Vietnam 2.606 3.474 4.111
Saldo -6.200 -6.157 -5.652
Quelle: eigene Darstellung nach GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und
branchenspezifische Informationen
sonstige Fahrzeuge
3% 11% Maschinen
Chemische Erzeugnisse
29%
5% Datenverarbeitungsgeräte
5% elektrische Ausrüstungen
6% Pharmazeutische Erzeugnisse
6% Kraftwagen & -teile
19% sonstige Ware
7%
9% Nahrungsmittel & Futtermittel
Sonstige
Abbildung 5: Exporte Deutschlands nach Vietnam in Prozent 2017
Quelle: eigene Darstellung nach Außenwirtschaftsportal Bayern
Vietnams wichtigste Einfuhrgüter aus Deutschland sind Maschinen, Fahrzeuge und
Ausrüstungsgegenstände sowie Produkte der chemischen Industrie. In der darauffolgenden
Abbildung sind die wichtigsten Exportgüter Vietnams nach Deutschland aufgeführt. Zu
erkennen ist, dass die meisten Importe Deutschlands Datenverarbeitungsgeräte, darunter
elektronische und optische Erzeugnisse, Leder und Lederwaren, sowie Bekleidung sind. Bis
zum Jahr 2020 hat der Staat das ehrgeizige Ziel, sich zum Industrieland zu entwickeln.
26
GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und branchenspezifische Informationen
27
GTAI (2019): Reise des Bundesministers Peter Altmaier nach Vietnam Länder- und branchenspezifische Informationen
28
Auswärtiges Amt (2018): Beziehungen zu DeutschlandProdukte mit dem Label „Made in Germany“ genießen einen hervorragenden Ruf. Ihnen wird
ein besonderes Vertrauen entgegengebracht: sie stehen für Qualität und Sicherheit. Im
Rahmen von rund 300 Projekten investierten deutsche Unternehmen insgesamt
1,6 Mrd. USD.29 Davon bezifferten über 30 neue Vorhaben im Jahr 2017 einen Wert von
414 Mio. USD.30
Datenverarbeitungsgeräte, elektr.
und opt. Erzeugnisse
2% Leder und Lederwaren
14%
3% Bekleidung
39%
9% Erzeugnisse aus Landwirtschaft
und Jagd
Maschinen
12%
Nahrungsmittel & Futtermittel
21%
Sonstige
Abbildung 6: Importe Deutschlands aus Vietnam in Prozent 2017
Quelle: eigene Darstellung nach Außenwirtschaftsportal Bayern
29
Wichtige Investitionen deutscher Unternehmen werden jedoch über Auslandstöchter gesteuert und fallen
statistisch nicht Deutschland zu.
30
Auswärtiges Amt (2018): Beziehungen zu Deutschland18 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
3. Branchenspezifische Informationen
3.1 Zukünftige Marktentwicklung in relevanten Segmenten
Vietnams Volkswirtschaft entwickelte sich in den vergangenen Jahren äußerst dynamisch.
Nach Angaben der Weltbank lag das Wirtschaftswachstum 2018 bei 6,8%. Vietnams
wachsende Wirtschaft hat zu einer zunehmenden Entwicklung im IT- und
Kommunikationssektor geführt. Die vietnamesische Regierung hat die Informations- und
Kommunikationstechnik (IKT)-Branche als Schlüsselsektor identifiziert, der zur Entwicklung
des Landes beiträgt. In den vergangenen 10 Jahren nahm der Zugang und Akzeptanz von IKT
beträchtlich zu. Investitionen in Telekommunikationsinfrastruktur erleichterten den Zugang
der Haushalte zu Mobil- und Festnetztelefonen.31
Vietnam zählt zu einer der am schnellsten wachsenden digitalen Volkswirtschaften. Mit einer
Gesamtbevölkerung von über 90 Mio. Einwohnern, liegt die Verbreitungsrate des Internets
bei 53 % und die Verbreitungsrate im Bereich E-Commerce bei 35 %. Beide Statistiken
zeigen, dass das Land in diesen Bereichen noch viel Spielraum für Entwicklung hat.32
Um für ausländische Firmen attraktiver zu werden, hat die Regierung einen Investitionsplan
verabschiedet, der den Ausbau der Infrastruktur forciert. Bis 2030 sollen demnach bis zu 300
Mrd. USD in die Verbesserung und Erneuerung fließen. Das Kaufkraftwachstum der
Haushalte, Modernisierung bestehender Branchen und das Wachstum technologisch
intensiver Branchen, wie der Elektronikfertigung und Outsourcing, werden das Wachstum des
IT-Marktes umfassend unterstützt.33
Die Aussichten für den vietnamesischen Markt für IKT liegen zwischen den Jahren 2016 und
2020 bei einer durchschnittlichen Wachstumsrate von 8 %. Die IKT-Branche, insbesondere
Software und Dienstleistungen, erwarten ein enormes Wachstum, da sich Vietnam zu einem
Produktionszentrum für IT-Hardware und Dienstleistungen sowie Software-Outsourcing
entwickelt.34
31
Jetview Asia: Vietnam’s IT and Telecom Market
32
Governance Systems for Cybersecurity (2017): Cybersecurity Framework in Vietnam
33
GTAI (2019): Digitalisierung in Vietnam zieht an
34
Australian Trade and Investment Comission: ICT MarktetDie vietnamesische Regierung hat einen Masterplan erarbeitet, der Ziele bis zum Jahr 2020
festlegt, um Vietnam in ein fortgeschrittenes IKT-Land zu verwandeln. Rund 415 Mio. USD
hat die Regierung aus dem Staatshaushalt zugesagt, die in die IKT-Branche investiert werden
sollen. Identifiziert wurden vier Hauptsektoren der IKT-Branche, die sowohl Angebot als
auch Nachfrage berücksichtigen sollen:
• Verbesserung des politischen Umfelds
• Entwicklung von IT-Personalressourcen
• Entwicklung von IT-Unternehmen und Marken sowie Produkten und Märkten
• Investitionen in IT-Zonen und Open-Source-Software 35
Der Markt für zivile Sicherheitstechnologien sticht in diesem Kontext positiv heraus:
Branchenexperten erwarten ein zweistelliges sektorales Wachstum von rund 15%. Diese
Entwicklung wird getragen von den umfangreichen staatlichen und privaten Investitionen in
für Sicherheitstechnologien relevante Bereiche. Während staatliche Investitionen sich
vornehmlich auf Infrastrukturprojekte wie den Ausbau des Straßennetzes und den Aus- und
Neubau von Flughäfen konzentrieren, stehen für private Investoren der Einzelhandel,
Fabriken, Gastgewerbe und Immobilien im Mittelpunkt.36
Sicherheitstechnologien im Zusammenhang mit IT-Sicherheit spielen eine wichtige Rolle,
aber auch Sicherheit im öffentlichen Raum, Katastrophenschutz und -management bieten
Chancen. Obwohl die Sicherheitslage in Vietnam im Allgemeinen sehr gut ist, belegt das
Land gemessen an den Geschäftskosten durch Kriminalität und Gewalt lediglich Platz 60 von
insgesamt 138 Ländern und im Zusammenhang mit der Verlässlichkeit der Polizei Platz 82.
Angaben des US Commercial Service zufolge summierten sich die Ausgaben für
Sicherheitstechnik im Jahr 2014 auf insgesamt 143 Mio. USD, rund 10 Mio. USD mehr als
noch zwei Jahre zuvor. Die nationale Nachfrage nach diesen Produkten wird nahezu
ausschließlich von ausländischen Anbietern bedient, was die Chancen für deutsche
Technologien zusätzlich steigert.37
35
Australian Trade and Investment Comission: ICT Marktet
36
enviacon international (2018)
37
enviacon international (2018)20 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Von 2016 bis 2020 wird erwartet, dass der Markt für Sicherheitsüberwachungssystemen wie
Überwachungskameras jährlich um 12,4 % wächst. Die Nachfrage nach
Sicherheitsüberwachungssystemen wird durch zunehmende Sicherheitsbedenken in den
Städten und durch sinkende staatliche Regulierungen, wie Einfuhrzölle, vorangetrieben. Im
Rahmen des Handelsabkommens der ASEAN Mitgliedsländern wurden Zollsätze von 90 auf
0 % gesenkt. Im Jahr 2016 übernahm die lokale Regierung von Danang die Initiative zur
Verbesserung der Sicherheit der Stadt durch die Installation von Tausenden von
Überwachungskameras an öffentlichen Plätzen. In den Städten Hanoi und HCMC wurden
zum gleichen Zweck und zum Hochwasserschutz Überwachungskameras errichtet.38
Vietnam scheint ein gutes Beispiel für ein Land zu sein, das sich für eine proaktive IKT-
Entwicklungsstrategie entschieden hat, die nicht nur in der Dynamik der vietnamesischen
Informationsgesellschaft und der Begeisterung der vietnamesischen Bevölkerung für neue
digitale Produkte und Dienstleistungen, sondern auch durch die zunehmende Exposition des
Landes gegenüber Cyber-Bedrohungen, reflektiert.39 Vietnam gehört zu den Ländern mit der
am schnellsten steigenden Zahl von Internetnutzern in der Welt. Durch diese Entwicklung
gewinnt auch das Thema IT-Sicherheit zunehmend an Bedeutung. Derzeit haben bereits über
60 Prozent der vietnamesischen Bevölkerung Zugang zum Internet. Zunehmende E-
Commerce- und Online-Banking-Aktivitäten stehen mangelnden Sicherheitszertifizierungen
gegenüber und halten die Skepsis vietnamesischer Nutzer gegenüber solchen Diensten
weiterhin aufrecht.
Das vietnamesische Internet gehört weltweit zu den am meisten attackierten Netzwerken -
Tendenz steigend. Im Jahr 2017 verlor die vietnamesische Volkswirtschaft Schätzungen
zufolge 543 Mio. USD durch Cyberattacken, was einer Steigerung von 18 Prozent gegenüber
dem Vorjahr entspricht. Von der WannaCry-Attacke waren beispielsweise rund 1900
vietnamesische Computer betroffen. Alleine in den ersten zwei Monaten dieses Jahres wurden
mehr als 1.500 Cyberattacken gezählt. Neben privaten Nutzern stehen auch Firmen und
öffentliche Einrichtungen im Fokus von Cyberkriminalität. Diese belegen umfangreiche
Cyberangriffe im Sommer 2016 auf verschiedene Online-Banking-Systeme sowie die beiden
wichtigsten Flughäfen des Landes Noi Bai und Tan Son Nhat.40
38
Secutech Vietnam(2017): Market Insight
39
Asian Research Policy (2017): Cybersecurity Governance Framework in Vietnam
40
enviacon international (2018)Auch im Bereich der Online-Banking Dienstleistungen fehlt es an wichtiger
Sicherheitstechnik. So halten sich lediglich 30% der vietnamesischen Banken an den PIC-
DSS (Payment Card Industry Data Security Standard) um den Missbrauch von Daten zu
verhindern. Die größten Abnehmer für IT-Sicherheitstechnologien bzw.
Informationssicherheitssysteme sind Finanzdienstleister gefolgt von der Industrie und dem
öffentlichen Sektor.
Für die kommenden Jahre sehen Experten das Thema IT-Sicherheit als eines der
herausforderndsten Probleme des Landes an. Vietnam erhofft sich, das Wirtschaftswachstum
durch Digitalisierung und die Einführung der Industrie 4.0 weiter steigern zu können. Auch
durch die Etablierung des Internets der Dinge und Smart-City Technologien entstehen in dem
Land neue Möglichkeiten. Um diese ausschöpfen zu können, ist jedoch eine Verbesserung der
Sicherheitssysteme unumgänglich.41
3.2 Überblick über den Informations- und Kommunikationsmarkt
In den Jahren 2015 und 2016 veröffentlichte die Regierung 14 Dokumente, darunter 6
Regierungsbeschlüsse und 8 Entscheidungen des Premierministers, um die Entwicklung und
Anwendung von IT zu fördern. Ziel des Engagements ist die Förderung eines nachhaltigen
Wirtschaftswachstums und einer erfolgreichen internationale Integration. Ein Bericht der
Economist Intelligence Unit schätzt die Nachfrage im IKT-Sektor auf 12,7 Mrd. USD. Im
Jahr 2018 soll diese auf 13,4 Mrd. USD anwachsen.42
Ein Großteil der IT-Hardware und Software wird importiert. Vietnamesische Hersteller sind
im Markt noch recht neu und aufgrund der fehlenden Expertise noch nicht in der Lage, das
gleiche Angebot an Lösungen und Dienstleistungen anzubieten wie ausländische Anbieter.
Unternehmen, die auf den vietnamesischen Markt tätig sind, können staatliche
Unterstützungsmaßnahmen wie steuerliche Anreize und vereinfachte Verwaltungsverfahren
in Anspruch nehmen.
Das Jahr 2016 wurde von der Regierung als das Jahr der Start-Ups gewählt. Ziel ist es, die
Entwicklung von Unternehmen auf Grundlage neuer Geschäftsmodelle und mit dem Einsatz
41
enviacon international (2018)
42
Export Gov (2018): Information and Communication Technologies22 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
von fortschrittlichen Technologien zu fördern. Die strategische Vision, der Bau von High-
Tech-Parks, soll endogene Kapazitäten in Wissenschaft und Technologien hervorbringen, um
die sozioökonomische Entwicklung weiter voranzubringen.43 Durch eine Kombination aus
zentralen Regierungsanweisungen, lokalen Regierungsmitteln und privaten Kapital wird der
Bau gefördert, um so auch Unternehmen aus dem Ausland anzuziehen. Durch zusätzliche
Unterstützung von ansässigen Unternehmen, wird die Nachfrage nach und das Wachstum von
High-Tech Parks gefördert, um IT-Produkte und Lösungen direkt zu erzeugen und die
Modernisierung des Landes voranzutreiben.44
Tabelle 6: Überblich IT-Parks in Vietnam
Indikatoren 2015 2016
Anzahl der IT-Parks 3 4
Fläche in m² 524.875 845.015
Office-Fläche in m² 466.215 579.215
Anzahl von IT-Unternehmen ca.300 Über 700
Anzahl von Beschäftigten in IT-Parks 20.000+ 36.000+
Quelle: eigene Darstellung nach ICT-Whitebook (2017)
Tabelle 7: Anzahl der registrierten Unternehmen im IT-Sektor
Branche 2015 2016
Hardware, elektronische 2.980 3.404
Industrieunternehmen
Software-Unternehmen 6.143 7.433
Digital Content 2.339 2.700
IT-Dienstleistungen 10.196 10.965
Quelle: eigene Darstellung nach ICT Whitebook (2017)
Die IT-Branche hat sich zu einer schnell wachsenden, nachhaltigen, sowie umsatzstarken
Branche entwickelt, wie in Tabelle 7 zu erkennen ist. Mit 24.502 Unternehmen im Jahr 2016,
entspricht dies einen Zuwachs von rund 13 % verglichen zum Vorjahr. Der Gesamtumsatz der
IT-Branche beträgt 67,7 Mrd. USD. Im Vergleich zum Jahr 2015 ist dies ein Anstieg von ca.
11 %.
43
Ministry of Information and Communication (2017): ICT Whitebook
44
Australian Trade and Investment Comission: ICT MarktetDas Wachstum der IT-Industrie ist neben der wachsenden Anzahl an registrierten Unternehmen auch an der steigenden Zahl an Beschäftigten (Tabelle 8) zu erkennen. Tabelle 8: Beschäftigung in der IT-Industrie in Vietnam Anzahl der Angestellten in 2015 2016 verschiedenen Sektoren Hardware & Elektronik Industrie 533.003 568.288 Software Industrie 81.373 97.387 Digital Content Industrie 44.320 46.647 IT-Dienstleistung 62.888 68.605 Gesamtanzahl 721.584 780.925 Quelle: eigene Darstellung nach ICT-Whitebook (2017) Die IT-Branche entwickelt sich zunehmend zu einem exportstarken Sektor. Laut dem Bericht der vietnamesischen Zollbehörde stieg der Gesamtumsatz der IT-Exporte von ca. 52,5 Mrd. USD im Jahr 2015 auf knapp 61 Mrd. USD im folgenden Jahr. Tabelle 9: Exportumsätze von IT-Produkten in Mio. USD Exportumsätze 2015 2016 Software 2.192 2.491 Digital Content 503 561 Hardware, Computers, 49.860 57.737 Elektronische Produkte Gesamt 52.555 60.789 Quelle: eigene Darstellung nach ICT Whitebook (2017) Auch die Importe stiegen im Jahr 2016 auf 38,7 Mrd. USD an. Die Handelsbilanz Vietnams ist demzufolge innerhalb des IT-Sektors positiv.
24       ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM

                                                           Telefone
                             5,3
                      9,0
                                                           Andere

                6,4
                                                           Drucker
              4,5
                                                           automatische
                                                           Datenverarbeitungsmaschinen
               12,3                           62,5         integrierte Schaltkreise

                                                           elektrische- und Glasfaserkabel

Abbildung 7: Hardware- und Elektronikexporte aus Vietnam 2016 (in %)

Quelle: eigene Darstellung nach ICT-Whitebook (2017)

Im Folgenden werden die verschiedenen Segmente des IKT-Sektors untersucht, die für den
Markt von Sicherheitstechnologien von Bedeutung sind.

3.2.1 Computerhardware

Im Jahr 2020 wird der Umsatz von Computerhardware voraussichtlich etwa 1,8 Mrd. USD
erreichen (Vergleich 2016: ca. 1,5 Mrd. USD). Die wichtigsten Produkte, die in Vietnam
hergestellt werden, sind Computerteile, elektronische Komponenten (z. B. Schaltkreise) und
Mobiltelefone. Auch mittelfristig wird der Hardwaremarkt weiterhin durch steigende
Einkommen der Haushalte und durch sinkende Gerätepreise leicht wachsen. Aufgrund der
geringen Funktionsunterschiede zwischen Smartphones und PCs ist die Penetrationsrate von
PCs verhältnismäßig gering.45

3.2.2 Telekommunikation & Internet

Der Gesamtumsatz der Telekommunikationsdienstleistungen wurde für das Jahr 2017 auf 6,9
Mrd. USD geschätzt. Mit 36,8 % nehmen mobile Datendienste den größten Anteil der
Branche ein.46 Die drei staatlichen Mobilfunkanbieter Viettel, Mobifone und VNPT-
Vinaphone halten rund 90 % der Marktanteile am Telekommunikationsmarkt.
Telekommunikation trägt ca. 25 % zum Gesamtumsatz des ICT-Sektors bei und beschäftigt

45
     Australian Trade and Investment Comission: ICT Marktet
46
     Export Gov (2018): Information and Communication Technologies
bis zu 15 % der Angestellten in der IT-Branche. Auch die Nutzung von Applications, E-
Commerce und Internet-TV wächst mit einer jährlichen Rate von 9 %. Das
Einkommensgefälle zwischen städtischen und ländlichen Gebieten wird in der Nutzung von
(mobilen) Internet erkennbar. Während in den Städten 3G und 4G-Technologien den Markt
durchdrungen und gesättigt haben, sind diese in ländlichen Gebieten vergleichsweise
ungenutzt.47
3.2.3. Software
Der Software-Sektor wächst durchschnittlich um 30 % pro Jahr. Über 1000 Unternehmen sind
in dem Sektor tätig und beschäftigt über 90.000 Mitarbeiter. Seit einigen Jahren entwickelt
sich Vietnam zu einem führenden Standort für Business-Process-Outsourcing (BPO) und steht
in starken Wettbewerb mit Indien, China und den Philippinen. Im Jahr 2017 erreichte
Vietnam im weltweiten Ranking, laut einer Studie von AT Kearney, Rang 6 für Software
Outsourcing, und verbesserte sich somit um 5 Plätze.48 Erkennbar ist dies auch am
Gesamtumsatz der BPO-Branche. Beziffert wird dies vom Ministerium für Information und
Kommunikation mit einem Gesamtumsatz von 3,7 Mrd. USD.
Tabelle 10: Umsätze aus digitalen Dienstleistungen (in Mrd. USD)
Bereich 2015 2016 Veränderung (in %)
Software 2,6 3,0 16,8
Digital Content 0,6 0,7 15,8
Gesamt 3,2 3,7 15,6
Quelle: eigene Darstellung nach GTAI (2018): Outsourcing Branche in Vietnam wächst
Von den im Jahr 2016 erwirtschafteten 3,7 Mrd. USD blieben lediglich 0,5 Mrd. im Inland,
die übrigen 3,2 Mrd. USD (ca. 85 %) gingen ins Ausland. Die Branche in Vietnam boomt. Im
Jahr 2016 waren mit 24.500 Softwareentwickler und Digital Content Unternehmen 13 %
mehr Unternehmen in der Branche tätig als im Vorjahr.49 Gründe für dieses Wachstum stellen
die niedrigen Lohnkosten des Landes dar, die bis zu 50 % geringer sind, als die von China
und Indien. Zudem spricht ein Großteil der jungen Bevölkerung fließend Englisch, was die
internationale Wettbewerbsfähigkeit steigert. Chancen ergeben sich hierbei vor allem in den
47
Australian Trade and Investment Comission: ICT Marktet
48
AT Kearnex: The Widening Impact of Automation
49
GTAI (2018) Outsourcing26 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Bereichen CRM, Business Intelligence, ERP, Personalmanagement und Datenanalysen und
Datenbanken speziell im Bank- und Finanzsektor.50 Größter Nachfrager nach IT-
Dienstleistungen ist Japan. Aber auch amerikanische und europäische Unternehmen zeigen
zunehmend Interesse am vietnamesischen Markt. 51
3.2.4 Cloud Computing
Cloud Computing rückt durch die starke wirtschaftliche Entwicklung, durch das Wachstum
der Elektronikfertigungen und des Outsourcings, verstärkt ins Zentrum der Investitionen der
Regierung. Die vietnamesischen Ausgaben steigen zwischen dem Jahr 2016 und 2020
durchschnittlich um 20,7 % auf ca. 150 Mio. USD. Damit verzeichnet das Land den
schnellsten Zuwachs an Ausgaben verglichen mit den anderen ASEAN-Länder. Cloud
Computing stellt vor allem für die Industrie 4.0 eine Basisinfrastruktur dar.52
Wachstumstreiber in der Branche sind vor allem die niedrigen Betriebskosten und
Investitionsausgaben der Regierung.
3.2.5 Fintech
Der Fintech Markt steckt noch in den Kinderschuhen, wächst aber rasant an. Durch
Weiterentwicklungen und Innovationen in verschiedenen Bereichen, unter anderem
Zahlungsarten, Kredite, Vermögensverwaltungen, Kontoverwaltung, Datenanalyse,
Blockchain sowie Crowdfunding, erwacht das Interesse am vietnamesischen Fintech Markt.
Bessere Kundenbedingungen und die Vergrößerung der Marktanteile treiben das Wachstum
voran. Kooperationen zwischen vietnamesische Banken und Fintech-Unternehmen ergeben
für den Kunden vorteilhafte Synergien, die digitale Dienstleistungen und bessere
Finanzdienstleistungen auf den Markt bringen. Komplementäre Elemente führen zu
Wettbewerbsvorteilen in der digitalen Wirtschaft und werden aktiv von der Regierung
unterstützt.
50
Australian Trade and Investment Comission: ICT Marktet
51
GTAI (2018): Outsourcing Branche in Vietnam wächst
52
Hanoitimes (2019): Cloud Computing3.2.6 Intelligente Städte
Die Urbanisierung Vietnams wuchs zwischen 2010 bis 2015 mit einer Rate von 3,4 % pro
Jahr. Derzeit lebt jeder dritte Vietnamese in Städten. Die Vereinten Nationen gehen davon
aus, dass bis 2040 mehr als die Hälfte der Bevölkerung in Städten leben wird. Die Stadt
HCMC, mit ca. 12 Mio. Einwohnern und einer Dichte, die mit Tokyo zu vergleichen ist,
übertrifft die Prognose bezüglich des Bevölkerungswachstums bereits. Die rasant wachsende
Urbanisierung birgt für vielen Städten des Landes Herausforderungen. Darunter zählen die
Bereitstellung von grundlegenden städtischen Dienstleistungen, der Bau öffentlicher
Verkehrssysteme, Versorgung mit Trinkwasser und die Verbesserung der Abfallwirtschaft.
Intelligente Verkehrslösungen werden gesucht, um der Luftverschmutzung
entgegenzuwirken. HCMC steht zusätzlich regelmäßig vor der Herausforderung von
Naturkatastrophen, (z.B. Überschwemmungen) die Herausforderung mit
Überschwemmungen. Vorschlag der Städte sind die Entwicklung von E-Government
Lösungen, die die städtischen Dienstleistungen besser verwalten und zu einer Erhöhung der
Transparenz führen.53
3.3 IT-Security Markt
Vietnam schneidet im weltweiten Vergleich bezüglich der IT- und Cyber-Sicherheit nicht
sonderlich gut ab. Nach Berichten von Microsoft wird das südostasiatische Land, in
Betrachtung der böswilligen Aktivitäten im Cyberspace, wie folgt eingestuft:
• unter den Top-Ten-Länder, mit der höchsten Malware- und Infektionsrate54
• Platz 3 der Länder, mit der höchsten Anzahl von vermuteten Botnet1-IP´s
• Platz 4 der Länder, mit den meisten verschickten Spam-Emails
53
Export Gov (2018): Information and Communication Technologies
54
Microsoft (2016): Microsoft Security Intelligence Report28 ZIVILE SICHERHEITSTECHNOLOGIEN UND -DIENSTLEISTUNGEN IN VIETNAM
Tabelle 11: Überblick über Sicherheitslage in Vietnam
2015 2016
Prozentsatz der Organisationen, die 43,9 65,8
interne Regelungen zu
Informationssicherheit erlassen haben
Prozentsatz der Organisationen, die auf 37,0 49,0
Vorfälle bzgl. der Informationssicherheit
reagiert haben
Quelle: eigene Darstellung nach ICT-Whitebook (2017)
Unternehmen und Organisationen legen verstärkt Wert auf die Implementierung von
Sicherheitssystemen, um Bedrohungen zu erkennen und Sicherheitsvorkehrungen zu treffen.
Wie der Bericht des vietnamesischen Informationssicherheitsindex VNISA zeigt, konnten
Fortschritte bezüglich der allgemeinen Cybersicherheit in den letzten Jahren vorgewiesen
werden. Im Jahr 2016 konnten bereits 59,9 % der Cyber-Angriffe abgewehrt werden (47,4 %
in 2015, 39 % in 2014 und 37,3 % in 2013).55
Um einen breitgefächerten Einblick in die Sicherheitslage des Landes zu bekommen und die
Landschaft der versuchten Angriffe durch Schadenssoftware zu unterscheiden, wird zunächst
zwischen blockierten und entfernten Infektionen unterschieden. Der Umgang mit
Bedrohungen durch Schadenssoftware sieht in Vietnam um ein Vielfaches schlechter aus
verglichen mit dem weltweiten Durchschnitt. Um dies zu verdeutlichen, werden die folgenden
zwei Indikatoren eingeführt:
• Encounter Rate: der Prozentsatz der Computer, die eine Malware-Begegnung melden
(unabhängig davon, ob eine Infizierung erfolgt ist oder nicht)
• Computer cleaned per mille (CCM): ist eine Infektionsrate, die sich aus der Anzahl der
gereinigten Computer pro 1000 Computer ergibt56
55
Asian Research Policy (2017): Cybersecurity Governance Framework in Vietnam
56
Microsoft (2016):Microsoft Security Intelligence ReportSie können auch lesen


