Positionen Steuergerechtigkeit - Netzwerk Steuergerechtigkeit
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
Steuergerechtigkeit, Coronakrise und der globale Süden
Die wirtschaftlichen Folgen der Coronakrise hoch verschuldeten Ländern noch erhöht.
haben den globalen Süden mit voller Wucht Gleichzeitig ergeben sich durch die Krise ho
getroffen. Auch Entwicklungsländer haben he Zusatzkosten für die Staatshaushalte. Um
mit Lockdowns auf die Pandemie reagiert die wirtschaftlichen Folgen gut zu bewälti
und zahlreiche Wirtschaftssektoren herun gen, sollten ärmere Länder mindestens den
tergefahren, dementsprechend fallen gleichen fiskalischen Stimulus als Prozent ih
Steuereinnahmen geringer aus. Besondere res BNE ausgeben, wie reichere Länder.1
Probleme ergeben sich bei der für Entwick Die Bewältigung der Gesundheitskrise – de
lungsländer besonders wichtigen externen ren Ausmaß wegen des zeitverzögerten Aus
Finanzierung: Rohstoffpreise sind eingebro bruchs der Pandemie bislang nur geschätzt
chen, besonders für Energierohstoffe und werden kann – ist auch in absoluten Zahlen
Metalle, und damit die Exporteinnahmen. nicht billiger als in Europa, da Medikamente,
Tourismus als Einnahmequelle ist praktisch medizinische Materialien und Schutzausrüs
nicht mehr existent. Die Rücküberweisungen tung im globalen Süden auch nicht weniger
von Arbeitsmigranten gehen massiv zurück, kosten.
bedingt durch die steigende Arbeitslosigkeit Der Nachholbedarf vieler Entwicklungsländer
weltweit. Die massive Kapitalflucht hat das ist enorm, ihre Gesundheitssysteme sind all
Risiko schwerer Schuldenkrisen in bereits gemein schwach. Steuereinnahmen sind ent
Gesundheitsindikatoren nach Regionen
XAchse: Ausgaben für
Gesundheit pro
Person; YAchse:
Krankenhausbetten pro
Deutschland Krankenhausbetten
Tausend Einwohner
pro 1.000 Einwohner.
Großbritannien USA Quelle: Weltbank
Brasilien
(2020), Understanding
Indien
the COVID19
pandemic through
data.
Gesundheitsausgaben pro Person
(aktueller Dollar in Tausenden)
OstAsien und Pazifik Europa und Zentralasien
LateinAmerika und die Karibik Mittlerer Osten und Nordafrika
Nordamerika SüdAsien
SubSahara Afrika
1 Für eine Übersicht der Maßnahmen, vergleiche z.B. den IMF Policy Tracker; https://www.imf.org/en/Topics/imfand
covid19/PolicyResponsestoCOVID19
netzwerksteuergerechtigkeit.de |1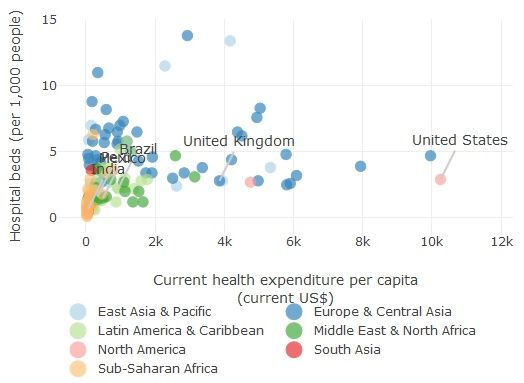
Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
scheidend dafür, eine allgemeine werden soll.2
Gesundheitsversorgung aufzubauen und zu Doch das alleine wird nicht reichen: Die Co
betreiben, die der gesamten Bevölkerung ronakrise zeigt schonungslos auf, wie wich
zugänglich ist. tig eine strukturelle Erhöhung der
Die Coronakrise trifft Entwicklungsländer zu inländischen Staatseinnahmen für eine
dem in einer kritischen Phase, in der Fort nachhaltige, krisenfeste Finanzierung ist.
schritte hin zur Erreichung der nachhaltigen Dafür müssen Steuervermeidung und hin
Entwicklungsziele (SDGs) eine gewaltige Er terziehung effektiv angegangen und Kapazi
höhung von Investitionen und Staatsausga täten für effektive Erhebung progressiver
ben in relevanten Bereichen erfordert Steuern aufgebaut werden. Zudem muss die
hätten. Die UN hatte just die 2020erDekade Fiskalpolitik auf Einnahmen wie Ausga
zur Aktionsdekade für die SDGs erklärt, als benseite optimal auf die Bewältigung der
die Coronapandemie ausbrach. Zeitgleich Coronakrise im Kontext der Erreichung der
werden arme Länder von steigenden Kosten SDGs ausgerichtet werden. Nicht zuletzt soll
des Klimawandels getroffen. Obwohl sie am ten reichere Länder darauf achten, dass
wenigsten zu diesem beigetragen haben, Maßnahmen, die sie in der Coronakrise er
treffen die Folgen sie ungleich härter als die greifen, keine negativen Effekte (spillovers)
reichen Länder. für ärmere Länder haben. Reformen interna
Der Spielraum der meisten Entwicklungslän tionaler Besteuerungsabkommen müssen die
der für kontrazyklische Fiskalpolitik ist ge Bedürfnisse der Entwicklungsländer hinrei
ring, auch weil viele bereits hoch verschuldet chend berücksichtigen.
sind und kaum noch Möglichkeiten haben,
über Neukreditaufnahme Budgetdefizite zu 1. Steuervermeidung und -hinterzie-
finanzieren. Im Gegenteil verbrauchen hohe hung angehen
Schuldendienstkosten einen großen Teil des
Budgets. Entwicklungsländer sind massiv von Steuer
Die finanziellen Erfordernisse der Entwick vermeidung und hinterziehung durch Un
lungsländer werden sich aus einheimischen ternehmen und reiche Individuen betroffen,
Ressourcen alleine nicht erfüllen lassen. Die die sich Lücken im internationalen Steuer
UN hat bereits explizit zu einem Rettungspa system zunutze machen. Diese anzugehen
ket für den globalen Süden in Höhe von 2,5 bedeutet:
Billionen USDollar aufgerufen, das sich
zusammensetzt aus Schuldenerlassen, der • Zur Bekämpfung der Steuerhinterziehung
Zuteilung von Sonderziehungsrechten sei sollten auf nationaler Ebene zentralisierte
tens des Internationalen Währungsfonds Datenbanken für wirtschaftliche Berechti
(dies vergleichbar mit der expansiven Geld gung eingeführt werden, die öffentlich zu
politik der EZB), und einem 500 Milliarden gänglich sind und regelmäßig aktualisiert
Dollar schweren „MarshallPlan“ für die Ge werden. Auf globaler Ebene sollten Informa
sundheitssysteme ärmerer Länder, der aus tionen in einem Global Asset Registry zu
Finanztransfers reicherer Länder finanziert sammengeführt werden.3
2 Siehe UNCTAD zu Hintergründen.
3 Eine Forderung, die seit langem auch von der Expertenkommission ICRICT erhoben wird.
netzwerksteuergerechtigkeit.de |2
Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
• Die Steuervermeidung transnationaler Finanzströmen von AU und UN ECA hat die
Konzerne kann vermindert werden, wenn Einrichtung von Treuhandkonten bei Regio
diese u.a. zur öffentlichen länderbezogenen nalen Entwicklungsbanken angeregt, um re
Berichterstattung über ihre Umsätze und patriierte Gelder zu verwalten.4 Auch das
Gewinne verpflichtet werden. Das macht neue FACTI Panel der UN befasst sich mit
buchhalterische Gewinnverschiebung in dem Thema.5
Steueroasen und niedrig versteuerte
Gewinne dort sichtbar. 2. Fiskalpolitik und Steuersysteme
progressiv gestalten
• Entwicklungsländer müssen effektiv dabei
unterstützt werden, gestohlene Vermögen Die Steuerquote ist in Entwicklungsländer
zu repatriieren, wenn sie ins Ausland ver weiterhin niedrig. In den am wenigsten ent
schafft wurden. Asset Recovery ist bereits wickelten Ländern beträgt sie nur 13% ihrer
durch die Korruptionskonvention der Verein Wirtschaftsleistung, gegenüber 25% in rei
ten Nationen (UNCAC) und durch die Stolen chen Ländern. Das macht Finanzierung öf
Asset Recovery Initiative (StAR) der Welt fentlicher Güter schwierig. Hinzu kommt,
bank abgedeckt, aber in der Praxis verbes dass der Anteil an Konsumsteuern hoch ist,
serungswürdig. Der Report zu illegalen
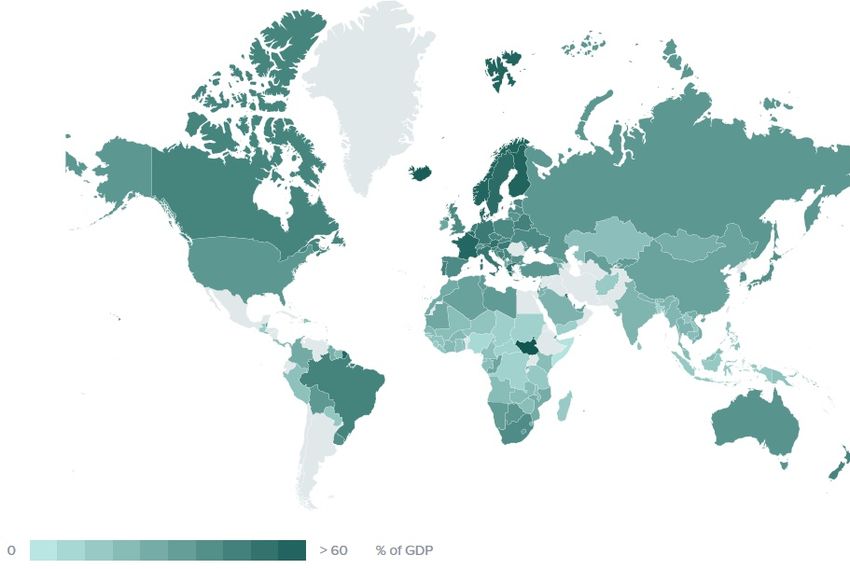
Steuerquote nach Regionen
Gesamteinnahmen Je dunkler das
in 2016 Grün, desto
höher die
Staatseinnahmen
relativ zum BIP.
Quelle: ICTD/
UNUWIDER
(2019),
Government
Revenue Dataset
0 > 60 % des Bruttoinlandsprodukts
4 Der Bericht ist hier abrufbar.
5 Asset Recovery wird auch im Hintergrundpapier des neuen UN Panels zu Financial Accountability, Transparency, and
Integrity (FACTI) behandelt), S.18.
netzwerksteuergerechtigkeit.de |3Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
die ärmere Schichten tendenziell mehr be mit Lenkungswirkung können die ökologi
lasten. Deshalb ist die Umverteilungswir sche Transformationen befördern, beson
kung gering und höhere Steuern können ders in Ländern mit historisch hohen
Armut sogar noch verstärken. Die Corona Emissionen. Da viele davon vom Charakter
krise macht es umso wichtiger, effiziente her Konsumsteuern sind, müssen Aus
Steuersysteme mit progressivem Charakter gleichsmaßnahmen dafür sorgen, dass sie
zu stärken. arme Schichten nicht überdurchschnittlich
belasten.7
• Steuersysteme progressiv und ökologisch
gestalten: Auch die Menschen in Entwick • Vermögenssteuern erheben und Einkom
lungsländern fordern, dass wer mehr hat men umverteilen: Die außergewöhnlichen
und mehr verdient, auch mehr zum Steuer Kosten der Coronakrise werden dauerhaft
aufkommen beitragen soll.6 Dazu ist es nö nicht tragbar sein, wenn die Ressourcen der
tig, Steuersysteme umzustellen und statt wirtschaftlich Stärksten nicht in fairem Aus
indirekten Steuern auf den Konsum ver maß herangezogen werden. Vermögens
mehrt direkte und progressive Steuern auf steuern oder einmalige Vermögensabgaben
Einkommen und Erträge zu erheben. Koh sind dazu ein geeignetes Mittel.
lendioxidsteuern und andere Umweltsteuern
Steuerquote nach Regionen
Mediane Steuereinnahmen nach Steuerart,
2017
(Prozent vom BIP). Quelle: IWF.
Die Balkenhöhe zeigt die mittlere Höhe der Einnahmen durch den jeweiligen Steuertyp relativ
zum BIP an. Quelle: United Nations (2020), Financing for Sustainable Development Report.
6 Z. B. das lateinamerikanische NGONetzwerk Latindadd.
7 Vgl. ActionAid (2020): Carbon Taxes.
8 Vgl. Emmanuel Saez and Gabriel Zucman (2019): Progressive Wealth Taxation; und tagesschau.de vom 1. April 2020.
netzwerksteuergerechtigkeit.de |4Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
Kurzfristig können durch eine Coronakrise in den Gesundheitssektor zu
coronabedingte Vermögensabgabe und lenken.10
Vermögenssteuern in den Ländern des
Globalen Nordens sozial gerecht zusätzliche 3. Global Governance für Steuerge-
Mittel generiert werden.8 Einnahmen daraus rechtigkeit fit machen
sollten auch Transfers an Länder mit wenig
Vermögen finanzieren, denen solche Maß Neue und faire Regeln zur Besteuerung zu
nahmen nicht offen stehen. schaffen und durchzusetzen, bedingt auch,
Darüber hinaus ist eine globale Vermögens die nötigen Institutionen dafür zu haben.
steuer mit Umverteilungskomponente ein Während es für viele global relevante The
langfristiger Weg, hypermobiles Kapital für men wie Handel (WTO) oder Gesundheit
nachhaltige Entwicklung heranzuziehen. In (WHO) spezialisierte internationale Organi
vielen Ländern müssen Kapazitäten zur Er sation gibt, ist das für Steuern kurioserweise
fassung und Bewertung von Vermögen ge nicht der Fall. Die Lücke wird teils von der
stärkt werden, damit Vermögenssteuern OECD gefüllt, bei der der größte Teil der
wirken können. Die Diskussion um Vermö Entwicklungsländer jedoch kein Mitglied ist.
gensteuern hat in der Coronakrise durch die
öffentlichkeitswirksame Unterstützung von • Besteuerungsrechte in internationalen Be
Akademikern und Spitzenpolitikern neuen steuerungsabkommen neu verteilen: Das in
Schwung bekommen. ternationale Steuerrecht macht es
Entwicklungsländern derzeit schwer, ihren
• Schädliche Steueranreize vermeiden: Staa fairen Anteil an Steuern auf Geschäfte trans
ten konkurrieren miteinander durch Steuer nationaler Konzerne zu erheben, da es die
anreize oder völlige Befreiungen um Heimatländer bevorzugt oder sogar die Ver
Investitionen und Ressourcen von Unterneh lagerung von Gewinnen in Steueroasen er
men und zum Teil auch Privatpersonen. Ein laubt. Neue Regeln müssen die
besonderes Problem stellen seit Langem Besteuerungsrechte zugunsten der Entwick
Sonderwirtschaftszonen dar, die mit Steuer lungsländer umverteilen. Ein Schritt dazu ist
anreizen und Nullsteuern diesen Wettlauf ein fairer Abschluss des so genannten BEPS
nach unten zusätzlich anheizen.9 Dieser Un 2.0Prozesses bei der OECD, bei dem es so
terbietungswettlauf könnte durch die Coro wohl um die Besteuerung von DigitalUnter
nakrise noch verstärkt werden, denn bereits nehmen als auch um international
jetzt fordern Unternehmenslobbys weitere vereinbarte Mindeststeuersätze für Unter
Steuerermäßigungen zur Bewältigung ihrer nehmen geht. Auch sollten Länder inklusive
Folgen. NGOKampagnen wie die des Asian Deutschland ihre bestehenden Doppelbe
Peoples´ Network on Debt and Development steuerungsabkommen (DBA) neu verhan
fordern, Steueranreize für Unternehmen zu deln und dabei entwicklungspolitisch
reduzieren, und die dadurch zusätzlich ein ausrichten. Länder des globalen Südens
genommenen Mittel zur Bekämpfung der können auch selbsttätig ihre DBA mit
10 Noch im Mai 2020 hat eine neue Studie die Steuererlässe in Sonderwirtschaftszonen einiger afrikanischer Staaten als
„völliges Einknicken vor der Verhandlungsmacht der Unternehmen und dem Steuerwettbewerb“ bezeichnet.
11 Vgl. https://www.apmdd.org/campaigns/globalpublicfinance/taxjustice/taxfiscaljusticeourrevenuesforourrights
netzwerksteuergerechtigkeit.de |5Positionen Steuergerechtigkeit
Juni 2020 | AG Steuern und Entwicklung
Steueroasen überprüfen und neu verhandeln.
12
Zusammenfassung
Während der Coronakrise ist es wichtiger
• Zwischenstaatliche UNKommission für in denn je, ausreichende Steuereinnahmen zur
ternationale Steuerpolitik schaffen: die inter Finanzierung von Gesundheitsdienstleitun
nationale Regelsetzung sollte in einem gen und anderen öffentlichen Gütern zur
Gremium stattfinden, dass allen Ländern der Verfügung zu haben, auch und gerade für
Welt einen Platz am Verhandlungstisch bie die Länder des globalen Südens. Dazu
tet, und transparent und partizipativ ope braucht es kurzfristig umfangreiche Hilfen
riert. Die Entwicklungsländer schlagen dazu und langfristig eine Erhöhung der Staatsein
vor, ein zwischenstaatliches Gremium bei nahmen. National und international sollte die
den Vereinten Nationen zu schaffen. Dies ist Krise als Chance gesehen werden, den Auf
eine essenzielle Voraussetzung dafür, ein bau effektiver Steuersysteme und ihre pro
gerechtes internationales Steuersystem zu gressivökologische Umgestaltung voran
schaffen und langfristig durchzusetzen. Die zutreiben, um gestärkt aus der Krise hervor
se Vorschläge sollten uneingeschränkt un zugehen. Die derzeit stattfindende Neuge
terstützt werden. staltung der internationalen Beziehungen
bietet auch die Chance, längst überfällige
• UNKonvention zu internationaler Steuer GovernanceReformen auf globaler Ebene
und Fiskalpolitik: Was derzeit fehlt, ist auch voranzutreiben, um Besteuerungsrechte fair
eine UNKonvention, die zentrale Grundsätze zu verteilen und Steuerflucht effektive zu
des internationalen Steuerrechts rechtsver bekämpfen. Regierungen sollten sie nutzen
bindlich festschreibt. Diese könnte zum Bei und die notwendigen Reformen jetzt ange
spiel festlegen, was als schädliche hen.
Steuerpraktik zu verstehen ist und welche
Rechtsmittel bei Steuerstreitigkeiten einge
setzt werden sollen.
12 Link zu Kenia/Mauritius.
Arbeitsgruppe Steuern und Entwicklung des Netzwerk Steuergerechtigkeit
Berlin, Juni 2020
Im Netzwerk Steuergerechtigkeit Deutsch fentlichen Finanzen in Nord und Süd, von
land arbeiten Gewerkschaften, kirchliche der kommunalen bis zur globalen Ebene
und entwicklungspolitische Organisatio durch gerechte, solidarische und ökolo
nen, soziale Bewegungen, Umwelt und gisch förderliche Steuer und Finanzsyste
Menschenrechtsverbände, wissenschaftli me.
che Institutionen und weitere zivilgesell
schaftliche Organisationen sowie aktive www.netzwerksteuergerechtigkeit.de
Einzelpersonen zusammen. Unser ge info@netzwerksteuergerechtigkeit.de
meinsames Ziel ist die Stärkung der öf
netzwerksteuergerechtigkeit.de |6Sie können auch lesen


