RenditeWerk - Derivate und Aktien Ausblick 2021 - Zur Pflege des Stiftungsvermögens
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
RenditeWerk
         Zur Pflege des Stiftungsvermögens
                                             Nr. 05/06 | 2020

Derivate und Aktien
Ausblick 2021
Ganz Frisch – RenditeWerk, der unabhängige aktuelle Newsletter mit den besten Ratschlägen zur Pflege des Stiftungsvermögens

Nr. 05/06 | 2020

Inhalt                                                                                                                                                   Guten Tag,
                                                                                                                                                         Jahresrückblicke auf 2020
04 	Das Böse im Guten? Derivate in Stiftungsfonds     15 	Zusätzliche Sicherheit für institutionelle          24 Indirekte Immobilieninvestments als     werden, was das Gene-
    Titel Elmar Peine                                      Kapitalanlagen                                           attraktiver Portfoliobaustein        ralthema anbelangt, so
                                                           Volker Mauß                                              Esteban de Lope                      monothematisch ausfallen
                                                                                                                                                         wie selten zuvor. Und das
07 Im Detail: Wie der HuH Stiftungsfonds mit                                                                                                             gilt auch noch für Ausblicke
    Derivaten Geld verdient                           17 	Aktien, der Weg zur Erfüllung des Stiftungszwecks   27 Ausblick auf 2021                       auf 2021. Aber diese Monothe-
    Titel                                                  Frank Fischer                                                                                 matik bringt auch neue Anlagethe-
                                                                                                                                                         men nach vorne, z.B. Derivate …
                                                                                                              33 Stiftungsfonds
10 	Futures sichern Gewinne                           19 	Aktienquote ja, aber welche Aktien?
                                                                                                                                                                            Ihr Elmar Peine
    Titel                                                  Tobias Karow

12 	Nachhaltige Aktienstrategie mit reduziertem
    Risiko                                            20 Top ist die LGT Bank aus Liechtenstein, die 		                                                         MonatsStifter
    Holger Stiebeling                                      Globalance Bank aus Zürich und auch Berenberg
                                                           Ralf Vielhaber                                                                                            Albert Koechlin Stiftung
                                                                                                              Impressum                                                 weil sie sich nicht nur am 10.
14 	Mit Aktien-Sondersituationen doppelt von der 		                                                                                                                      Dezember freute, „auch in
    Niedrigzinsphase profitieren                                                                              ViSdP: Dr. Elmar Peine                                      diesem Jahr wieder ganz
    Nicolas Schmidlin                                 22 	Attraktiver Mehrertrag aus Schwellenland            Dr. Friedhelm Hellmer, FinComm                               spezielle und auch weniger
                                                           anleihen in Hart- und Lokalwährung                 Schönleinstr. 6a | 10967 Berlin                              beachtete      Engagements
                                                           Marian Heller                                      info@renditewerk.net                                        auszuzeichnen“.
                                                                                                              Art Direktion:Mika Schiffer
                                                                                                              Foto: Titel und Seitenkopf:Larissa Mönch                 Weitere Informationen >>

Ganz Frisch – RenditeWerk der unabhängige aktuelle Newsletter mit den besten Ratschlägen zur Pflege des Stiftungsvermögens.
Mit Sinn stiften.
   Unser Kompetenzteam Stiftungen – für alle, die nicht nur Vermögen,
   sondern Werte weitergeben.
   Um Ihre vielfältigen gesellschaftlichen, kulturellen und politischen Aufgaben zu erfüllen, brauchen
   Sie ein solides Portfolio, das kontinuierliche Erträge generiert. Wir sind Ihr verlässlicher Partner für
   die strategische Asset Allocation – mit besonderer Expertise in der Integration ökologischer,
   sozialer und ethischer Aspekte.

   Überlegen. Investieren.

DekaBank Deutsche Girozentrale
Elmar Peine +++ Absicherung und Renditequelle +++ Derivate                                                                                                                                              Titel

Das Böse im Guten? Derivate in Stiftungsfonds
Viele Stiftungen misstrauen Derivaten, dabei werden sie in Zukunft nicht nur als Absicherungsinstrumente,
sondern auch als Renditequellen genutzt werden (müssen). Eine Einordnung. Von Elmar Peine
Derivate haben nicht den besten Ruf. Im Zusam-      Lange (Hamburger Stiftungsfonds) gehört zu                Auch die Allianz, für die Derivate ebenfalls   zurückgekauft wird, fallen die Kosten und Nach-
menhang mit Börsen verbinden viele mit ihnen        den Puristen, für die Derivate (langfristig) eher    eine „hohe Bedeutung“ haben, setzt für ihren        teile nochmals an.
unmoralische Spekulationsangriffe, versteckte       teures Beiwerk sind. Wenn sie zur Sicherung          Stiftungsfonds Nachhaltig Index-Futures zur             Ganz klar: Die Absicherung gegen höhere
Kosten und große Risiken. Gerade im werteo-         eingesetzt werden, so die Argumente der Skep-        Absicherung ein. Ebenso Invescos Fonds für Stif-    Verluste ist noch immer das vorherrschende
rientierten Stiftungssektor und gerade in einer     tiker, kosten die Vehikel Rendite. Besser sei, die   tungen. Die GLS ist bei ihrem Klimafonds ähn-       Motiv für den Einsatz von Derivaten im Fonds-
Phase, in der mit der Nachhaltigkeit auf die        Fonds etwas stärker schwanken zu lassen und          lich wie die Pax-Bank und Salytic nach eigenen      management gerade für Stiftungen. Zwei An-
(vermeintlichen) Wirkungen der Kapitalanlage        dafür an den guten Marktphasen voll und von          Angaben zurückhaltend. Man setzt nur „gele-         sätze kommen dabei zum Tragen: Entweder
immer stärker geachtet wird, ist der Einsatz von    Anfang an beteiligt zu sein.                         gentlich“ Optionen und Futures oder andere          man „wettet“ (mit Futures) auf ein Sinken der
Derivaten kein Thema, mit dem Fondsgesell-              Die Befürworter des Einsatzes von Derivaten      Termingeschäfte zur Absicherung ein.                Kurse und bekommt einen verlustmindernden
schaften und ihre Manager hausieren gehen.          argumentieren, dass man mit ihnen nicht nur               Bernhard Matthes, Manager des BKC-Treu-        Posten, wenn die Kurse tatsächlich sinken. Stei-
Selbst wenn die Futures, Optionen oder Zerti-       einfach und sehr schnell ohne unerwünschte           hand Portfolios, nutzt „Aktienindex Futures zur     gen die Kurse, mindert man mit so einer „Wet-
fikate zur Verbesserung der Portfoliostruktur       Nebeneffekte Sicherungslinien und Verlustbe-         Variation der Ziel-Aktienquote, um nicht den        te“ allerdings den Gewinn. Oder: Man erkauft
oder zur Senkung von Risiken und Schwankun-         grenzer in die Vermögensstruktur einziehen           physischen Bestand anfassen zu müssen. Dabei        sich mit einer (Put-Option) die Möglichkeit, Ak-
gen oder zur Begrenzung von Maximalverlusten        kann. Mit Derivaten kann man auch die ge-            geht es um Transaktionskosten und den Erhalt        tien zu einem festgesetzten Preis zu verkaufen.
eingesetzt werden, verschweigt man das lieber,      wünschten Engagements in Fremdwährungen,             des Dividendenbeitrags im Falle einer Absen-        Sinken die Kurse dann bis zum Stichtag deutlich,
solange nicht bewusst nachgefragt wird. Man         die Zinsstruktur der Anleihen, das Aktienrisiko      kung der Aktienquote.“ Das heißt, wenn die BKC      kann man die Option „ausüben“, um damit zu
fürchtet die Vorurteile der Kundschaft.             und andere Eigenschaften des Depots sehr fein        sinkende Kurse befürchtet, „wettet“ man mit ei-     einem besseren Kurs als dem gegenwärtigen
     Vor einigen Wochen machten wir eine klei-      steuern. Der DWS Stiftungsfonds etwa kauft           nem Derivat darauf, um bei tatsächlich sinken-      zu verkaufen. Mit einer Option sind Fonds also
ne Umfrage bei den Fondsmanagern der von            Derivate „für die Steuerung des Aktienexposu-        den Kursen eine Kompensation für die Verluste       gegen unerwünschte Preisausschläge versi-
uns empfohlenen 52 Stiftungsfonds. Leider be-       res, des Rentenexposures, der Durationsteue-         des eigenen (physischen) Aktienbestandes zu         chert. Diese Einsätze von Derivaten finden ins-
teiligten sich nur 28 Häuser. Nur für fünf Fonds-   rung und des Währungsmanagements (…). Die            haben. Die BKC könnte auch Teile ihres Akti-        besondere in den Depots von Profianlegern, die
manager haben Derivate gar keine Bedeutung.         Marktbewegung im März 2020 hat uns gezeigt,          en-Bestandes verkaufen, damit würden aber           oftmals sehr enge Risikoparameter einhalten
Dazu gehört die Commerzbank (Stiftungsfonds         dass der Einsatz von CDS (Kreditausfallversi-        Transaktionskosten entstehen und außerdem           müssen, Anwendung.
Rendite E), die Kroos Vermögensverwaltung           cherungen – E.P.) wichtig war, um Risiken zu         würden die Kurse der Aktien durch die Verkäufe          Insbesondere Optionen ermöglichen Fonds
(Stiftungsfonds Westfalen) oder etwa Frank          begrenzen“, sagt im schönen Fondsmanager-            nach unten gedrückt (market impact), wodurch        aber auch andere Möglichkeiten, denn statt
Wettlauffer (Smart and fair Fonds). Auch Achim      Deutsch DWS-Mann Markus Diebel.                      die Erlöse gemindert würden. Und wenn dann          eine Option zu kaufen und damit die Rolle des
Elmar Peine +++ Absicherung und Renditequelle +++ Derivate                                                                                                                                             Titel

Versicherungsnehmers einzunehmen, kann                tungsfonds spielt das Gewinnerzielungsmotiv        Prozent pro Monat durch den Kauf von Optio-         Zukunft beziehen, müssen die Fonds nur Si-
ein Fonds auch Optionen verkaufen und damit           beim Einsatz von Derivaten eine Rolle.             nen an. Exklusiv für Renditewerk hat er sein Vor-   cherheiten (Margin) bieten, um im Zweifel zah-
quasi zur Versicherung werden. Der Fonds ver-              Hochgerechnet dürfte rund ein Viertel der     gehen beschrieben (s. S. 7 )                        len zu können. Wenn Call-Optionen (etwa auf
sichert andere Marktteilnehmer via Option ge-         Stiftungsfonds Derivate auch oder sogar aus-            Eine ähnliche Strategie für den renditeori-    BASF-Aktien) verkauft werden, denen (BASF-)
gen unerwünschte Preisausschläge und kassiert         schließlich nutzen, um Rendite zu erwirtschaf-     entierten Einsatz von Derivaten wie Heinrich        Aktien im Bestand gegenüberstehen, ist so gut
dafür eine Prämie. Wenn der „Versicherungs-           ten. Beim Kepler Ethik Mix Ausgewogen will         wendet der Flossbach von Storch Foundation          wie kein Kapital für die Optionen gebunden.
fall“ eintritt, kann es allerdings zu größeren Ver-   man mit Derivaten „mehr als nur absichern“,        defensive SI an. Das mehrfach von RenditeWerk       Auch bei Put-Optionen muss nur ein kleiner Teil
lusten kommen, wenn sich der Fonds „zu weit           so Gernot Hauzenberger, einer der Fondsmana-       zum Stiftungsfonds des Jahres gekürte Vehikel       als Margin vorgehalten werden. Das bedeutet,
aus dem Fenster gelehnt“ oder nicht rückversi-        ger. Ähnlich äußerte sich die Wave AG für den      weist eine überzeugende Wertentwicklung auf         die Rendite aus dem derivativen Engagement
chert hat.                                            Hannoversche Mediuminvest. Guido Barthels          und hat allein in den vergangenen fünf Jahren       kommt immer on top, sie ersetzt oder verdrängt
     Spätestens, wenn Derivate zur Renditemeh-        vom TBF Global will „mit unserem Einsatz von       dreimal seinen Vergleichsindex geschlagen.          keine anderen Renditequellen wie Dividenden
rung eingesetzt werden, fallen gerne Begriffe         Derivaten Geld zu verdienen ...“                   Fondsmanager Elmar Peters verkauft Call- und        oder Mieten.
wie Casino-Kapitalismus und ähnliches, um zu               Stefan Rädler von der Deutsche Oppen-         Put-Optionen, das heißt, er versichert gegen            Der Trend der vergangenen Jahre und die
insinuieren, dass hier das Prinzip „Linke Tasche      heim, dem größten deutschen Family Office,         steigende und fallende Kurse, verzichtet in         Akzeptanz im Stiftungssektor zeigen klar: Die
Rechte Tasche“ gilt, also Gewinne auf der einen       wird noch konkreter: „Derivate werden beim         stürmischen Auf- und Ab-Märkten auf Rendite,        Renditequelle Prämien wird bedeutsamer. Da-
Seite Verluste der anderen bedingen, also keine       FOS Rendite und Nachhaltigkeit vor allem im        sammelt dafür aber in „normalen“ Börsenzei-         für spricht zum einen die Zinsflaute und das
systematische Renditequelle vorhanden ist. Das        Portfoliokontext eingesetzt. Hierbei geht es       ten die Extrapunkte ein, die den Unterschied        Verlangen nach Alternativen. Zum anderen
lässt sich aber mit Blick auf die Optionsgeschäf-     sowohl um die Absicherung von Risiken (Zins-,      ausmachen.                                          sorgen gesetzliche Planken dafür, dass Anleger
te nicht aufrechterhalten. Der Verkauf von Op-        Währungs- und Marktrisiken), aber eben auch             Einige Manager von Stiftungsfonds schielen     keine Schocks zu fürchten haben. Die zumeist
tionen gegen eine Prämie, das Versicherungs-          um den opportunistischen Einsatz von Optio-        jetzt auch auf Rendite durch Futures. Der Se-       verwendete (OGAW)-Richtlinie deckelt den spe-
geschäft also, ist, systematisch betrachtet, die      nen vor Allem in Abhängigkeit von der Volatili-    lection Rendite plus der Münchener Boutique         kulativen Derivateeinsatz auf das Zweifache des
Produktion des knappen Gutes Sicherheit, für          tät. Dies kann der Erwerbsvorbereitung ebenso      Selection wendet ein Eichhörnchen-Model an,         Marktrisikos, das heißt, ein Aktienfonds darf
die Vermögende eine über den Risikoausgleich          dienen, wie der reinen Prämiengenerierung.“        mit dem (auch durch Futures) laufend Teile der      nur den doppelten Wert des vorhandenen Akti-
hinausgehende Prämie zahlen. Es ist ganz ein-              Die Deka gibt sogar ein Renditeziel für den   Bucherträge realisiert werden, dabei helfen         enbestandes per Termin kaufen oder verkaufen.
deutig: Die Prämie ist eine systematische Ren-        Einsatz von Derivaten in ihren beiden Stiftungs-   auch Futures. Wie das geht, haben die Fonds-
ditequelle. Welche Bedeutung sie haben kann,          fonds (Deka-Institutionell Stiftungen I; Deka      manager Jörg Scholl, vormals Gründungsge-
zeigt sich an spezialisierten Fonds wie etwa          Stiftungen Balance) an. 0,5 Prozent Rendite        schäftsführer von Hauck und Aufhäuser Asset
dem Optoflex von Feri, der vergleichsweise            sollen die Derivate-Aktivitäten in beiden Fonds    Management und DWS-Fondsmanager sowie
hohe und gleichbleibende (ordentliche) Erträge        jeweils pro Jahr bringen.                          sein Kollege Claus Weber RenditeWerk verraten
erwirtschaftet und mittlerweile ein Vermögen               Der Berliner Fondsmanager Andreas Hein-       (s. Artikel Seite 10).
von über 1,5 Milliarden Euro aufweist.                rich (HuH Stiftungsfonds) ist da ambitionierter.        Derivate sind sehr flexibel und sie binden
     Auch für immer mehr Manager von Stif-            Er strebt einen Renditebeitrag von rund einem      wenig Kapital. Da sich die Geschäfte auf die
Auf Spur bleiben
        mit Overlay Management

        Marktturbulenzen sind Bewährungsproben für die strategische Asset-Allokation. Aber nicht nur in diesen Phasen macht es Sinn, über intelligente Overlay-Ansätze
        nachzudenken. Modernes Overlay Management entwickelt sich stets weiter, und neben punktuellem Hedging einzelner Risiken oder dem signalgesteuerten taktischen
        Wiedereinstieg steht die möglichst effektive Bewirtschaftung der Risikobudgets im Vordergrund – und das auf lange Sicht. Fahren Sie auf der Ideallinie und bleiben Sie
        auf Spur mit Overlay Management von Universal-Investment: individuell, modular und erprobt.

                                                                                 auf-spur-bleiben.com / +49 69 71043-2710

© 2020. Alle Rechte vorbehalten. Die oben genannten Informationen stellen kein Angebot oder eine Aufforderung dar, bestimmte Unternehmensentscheidungen zu treffen. Die Informationen haben insbesondere keinerlei rechts- oder
steuerberatenden Charakter. Alle Aussagen geben die aktuelle Einschätzung des Verfassers / der Verfasser zum Zeitpunkt der Veröffentlichung der Informationen wieder.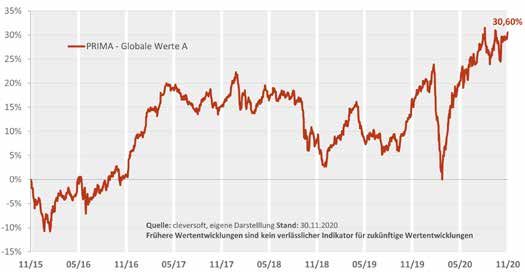
Absicherung und Renditequelle +++ Derivate +++ HuH Stiftungsfonds                                                                                                                            Titel

Im Detail: Wie der HuH Stiftungsfonds mit Derivaten Geld verdient
Der Derivate-Einsatz des H&H Stiftungsfonds

Der H&H Stiftungsfonds ist ein Mischfonds, der
in der Risikoklasse 3/7 eingeordnet ist, also zu                                                                                                         Mit Zinsen und Dividenden beträgt die
den eher konservativen und schwankungsar-                                                                                                            erwartbare (ordentliche) Rendite – bezogen
men Vertretern seiner Klasse gehört. Zum Ver-                                                                                                        auf den Fondspreis zu Jahresbeginn – damit
gleich: Von den 52 Stiftungsfonds, die Rendite-                                                                                                      etwa 2,5 Prozent. Es fehlen noch 1,5 Prozent.
Werk derzeit empfiehlt, sind 31 in Klasse drei,                                                                                                      Diese zusätzlichen 30-40 Prozent der Erträ-
18 in der etwas risikoreicheren Klasse vier und 3                                                                                                    ge werden durch derivative Engagements
sogar in der Klasse fünf eingeordnet.                                                                                                                zugesteuert, um das Renditeziel des Fonds
                                                                                                    Andreas Heinrich gründete im Jahr
                                                                                                                                                     zu erreichen. Oder anders: Mit dem Einsatz
                                                                                                    2001 gemeinsam mit Timon Heinrich
    Der Fonds kann sein Vermögen bis zu                                                             und Peter Detlef Hansen die Han-                 von Derivaten müsste ein zusätzlicher Bei-
40 Prozent in Aktien und bis zu 100 Prozent                                                         sen & Heinrich AG. Zuvor war er im               trag von 1,5 Prozent vereinnahmt werden.
                                                                                                    Private Banking der Deutschen Bank
(jedoch mindestens 60%) in Anleihen und                                                                                                              Um das zu schaffen, verkauft Heinrich Op-
                                                                                                    tätig. Heinrich verantwortet den 2018
Liquidität anlegen. Er nutzt neben den (or-                                                         aufgelegten, für steuerbefreite Inves-           tionen, die deren Käufern das Recht geben,
dentlichen und damit ausschüttungsfähigen)                                                          toren konzipierten Hansen & Heinrich             Aktien zu einem bestimmten Preis (Basis-
                                                                                                    Stiftungsfonds sowie gemeinsam mit
Renditequellen Zinsen, Fondsausschüttun-                                                                                                             preis) während einer festgelegten Laufzeit
                                                                                                    seiner Kollegin Frauke Morwinski die
gen und Dividenden auch Optionsprämien.                                                             Managed Depots Stiftung & Nachhal-               (Optionslaufzeit bis zum Verfall) zu kaufen
Andreas Heinrich, der den Fonds steuert,                                                            tigkeit und Ertrag & Wachstum. Seit              oder zu verkaufen. Die Käufer können da-
                                                                                                    2020 ist er zudem Standortleiter der
strebt an, dass die (ordentliche) Rendite des                                                                                                        mit Verluste begrenzen oder an Gewinnen
                                                                                                    Berliner Niederlassung von Hansen &
Fonds (bezogen auf den Fondspreis zu Jah-                                                           Heinrich.                                        teilhaben. Heinrich übernimmt also formal
resbeginn) rund vier Prozent pro Jahr ausma-                                                                                                         eine Stillhalter-Rolle. Er wird entlohnt über
chen sollte. Nur dann könnte nach Abzug der                                                                                                          die Optionsprämie, die im Finanzmarkt Still-
Kosten eine Nettorendite von zweieinhalb bis        mögens ausmacht, soll eine Rendite von 1,5      schnittlicher Anteil bei 30-35 Prozent) haben    halter-Prämie heißt und eine Entlohnung für
drei Prozent an die Stiftungen fließen.             bis 2 Prozent bringen. „In diesem Jahr“, sagt   ein Renditeziel (nur ordentliche Erträge, also   die Übernahme des Kursrisikos darstellt. Je
                                                    Heinrich im Dezember 2020, „liegen wir bei      keine Kursgewinne) von 3,5 Prozent (Diese        höher die Schwankung im Markt, das heißt
    Die traditionelle Anlageklasse Anleihen,        1,7 Prozent, werden also den angestrebten       3,5 Prozent entsprechen der Dividendenren-       die Ausübungsgefahr, desto größer auch
die durchschnittlich rund 65 Prozent des Ver-       Renditeanteil erwirtschaften“. Aktien (durch-   dite der Aktien im Eurostoxx 50).                dieser Anteil der Prämie.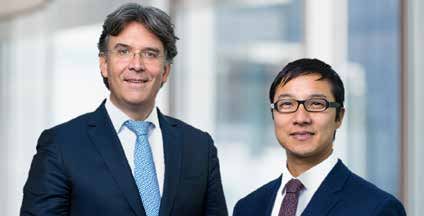
Absicherung und Renditequelle +++ Derivate +++ HuH Stiftungsfonds                                                                                                                               Titel

Im Detail stellt sich die Derivatestrategie von   dem Verkauf von Call-Optionen dar. Es werden       Chancen, wenn der allgemeine Markt unter            net zwischen 1,5 und 2 Prozent an (Gesamt-)
Heinrich wie folgt dar:                           daher möglichst kurze Optionslaufzeiten ge-        moderaten Schwankungen leicht nach oben             Rendite zugesteuert werden. Bislang ist das
                                                  wählt, um die Ausübungsrisiken zu reduzieren.      oder nach unten läuft, sodass die Aktien und        dem Fonds gut gelungen (s. Fondsliste).
Verkauf gedeckter Call-Optionen                   Bei gedeckten Optionsgeschäften – und nur          Anleihen Gewinne abwerfen und on Top noch
Zum einen verkauft er sogenannte gedeckte         solche tätigt der Fonds, hält der Fonds selbst     die Prämien der Optionen kommen, weil der
Call-Optionen. Das heißt, wenn der Fonds an       BASF-Aktien und verdient die Optionsprämie         Ausübungsfall nicht eintritt. Auch geringe
Aktien nur 1.000 BASF Aktien hielte, dann wür-    dafür, dass er sich dazu verpflichtet, die Aktie   Kursrückgänge an den Börsen verkraftet der
de er zum Beispiel Kaufoptionen über 1.000        auf einem bestimmten Niveau an den Käufer          Fonds im Allgemeinen besser als Fonds, die
BASF-Aktien verkaufen, also den Käufern der       der Option zu veräußern.                           keine Optionen verwenden, weil einerseits die
Optionen das Recht geben, 1.000 BASF-Aktien                                                          Prämien einen gewissen Puffer bieten und an-
zum Beispiel zum Kurs von 80 Euro während         Verkauf von Put-Optionen                           dererseits die Basispreise für die Calls über den
der Optionslaufzeit bis spätestens zum Verfall-   Heinrich tätigt, neben gedeckten Call-Opti-        aktuellen Kursen liegen und die Basispreise für
tag vom Fonds zu erwerben. Dafür erhält er bei    onsgeschäften, auch solche, die sich um Ver-       die Puts unter den aktuellen Kursen liegen und
einer Laufzeit von einem Monat eine Prämie        kaufsoptionen drehen. Beim Verkauf von Put-        somit bei nur geringen Schwankungen keine
von ca. einem Prozent des gebundenen Kapi-        Optionen verkauft er die Verpflichtung, 1.000      Ausübung droht.“ Weniger gut sieht es aus,
tals (bei einem BASF-Kurs von 80 wären das        BASF-Aktien zum Beispiel zu einem Preis von        wenn die Märkte stürmisch nach oben gehen,
bei eintausend Aktien ungefähr 800,- Euro).       50 Euro zu kaufen. Steigt der BASF-Kurs oder       weil dann ein Teil der Kursgewinne durch die
Wenn die BASF-Kurse zum Verfall tiefer oder       stagniert er, verfällt die Option ohne Aus-        ausgeübten Derivate aufgefressen werden.
gleich dem Basispreis von 80 EUR notieren,        übung und Heinrich kann die Prämie als aus-        Der schlechteste Fall ist ein deutlicher Kurs-
verfällt die Option wertlos. Heinrich kann die    schüttungsfähigen Ertrag verbuchen. Wenn           rückgang am Markt, weil dann nicht nur die
Prämie als (ordentlichen) Ertrag einbuchen.       der BASF-Kurs unter 50 sinkt, wird Heinrich        Aktien und Anleihen an Wert verlieren, son-
Wenn die BASF Aktie steigt, beispielsweise auf    ausüben, das heißt, er muss die Aktie zu ei-       dern auch der Anstieg der Volatilität zu einer
83 Euro, dann erhöht sich der Wert der Option,    nem höheren Preis als dem an der Börse für         Verteuerung der Put-Optionen führt.
da das Ausübungsrisiko ansteigt. Steigt die       diesen Tag festgestellten Kurs kaufen. Im Ext-
Aktie deutlich, beispielsweise auf 120, bedeu-    remfall muss er eine völlig wertlose Aktie teuer      Das heißt, in drei von vier Marktphasen ge-
tet dies, dass Heinrich die Optionsprämie in      einkaufen. Heinrich kann den möglichen Ver-        winnt der Fonds. „Im Normalfall“, so Heinrich,
Höhe von 800 Euro zwar vereinnahmen konn-         lust durch die Wahl der Laufzeit und des Basis-    „sollte das durch Optionen gebundene Kapital
te, jedoch muss er die Aktie zu einem Kurs von    preises begrenzen.                                 (im Beispielfall der Gegenwert der über die
80 spätestens am Verfallstag verkaufen. Dies                                                         Optionen gebundene Kaufsumme, also etwa
führt zu einem Opportunitätsverlust in Höhe           In welchen Marktphasen erzielt diese Stra-     1000 x 50 Euro= 50.000 EUR) rund ein Pro-
von 39 Euro je Aktie, wenn diese nicht veropti-   tegie (im Vergleich zur Konkurrenz) den bes-       zent Rendite pro Monat abwerfen“. Über das
oniert worden wären. Dies stellt das Risiko bei   ten Ertrag? Heinrich: „Am besten stehen die        Jahr sollen so auf das Fondsvolumen gerech-
Warum der deutsche Mittelstand auch im Jahr 2021 zum Fundament Ihrer Zinserträge werden kann...
Wie in jedem Jahr stellen sich gerade ausschüttungsorientierte Investoren auch zum Jahresende 2020 wieder die Frage nach der richtigen
Anlagestrategie, um im Folgejahr die für die eigenen Kernaktivitäten notwendigen Erträge zu erwirtschaften.
Christoph Grote von der KFM Deutsche MIttelstand AG möchte Sie einladen, den nachfolgenden Themenstellungen über die unten
angegebenen Internetverweise nachzugehen, um Ihre Vorbereitung für 2021 zu unterstützen.

Ausblick auf das Jahr 2021 aus Sicht eines Rentenanlegers

Warum es auch in 2021 unmöglich           Warum ausgewählte Anleihen von          Warum der erfolgreiche Mittel-       Warum Mittelstandsanleihen -
bleibt reale Renditebeiträge mit          „Hidden Champions“ weiterhin            stand weiterhin alternative          auch durch die jüngste Einbindung
Investment-Grade-Anleihen zu              interessante Strukturbeiträge für       Finanzierungsbausteine               in den WSF - weiter an Bedeutung
generieren...                             das Portfolio erzeugen...               benötigt...                          gewinnen werden...

Link: Rheinische Post                Link: TIAM-Artikel (Finanzen Verlag)         Link: GBC-Analyse                    Link: FAZ-Artikel

Anlageidee: Beimischung eines nachhaltigen Rentenbausteins aus dem deutschen Mittelstand
Deutscher Mittelstandsanleihen FONDS (WKN: A1W5T2)

Warum eine breite Diversifikation         Ob ein Renditeziel von 3 % über der     Auf welche Ausschüttungshistorie     Wie eine transparente Darstellung
über Unternehmen und Branchen             Rendite von 5- jährigen Bundes-         Anleger seit 2013 zurückblicken      aller Anleihen im Portfolio und aller
und das KFM-Scoring Sicherheit            obligationen auch im nächsten           können...                            Fondsaktivitäten realisiert wird...
schaffen...                               Jahr erreicht werden kann...

Link: RenditeWerk                                                  Link: Fondsfactsheet                                Link: Internetseite

Wie imug | rating mit dem ESG-            Welchen Nutzen ein regelmäßiger
Portfoliorating und Einzelanalysen        Transparenzbericht von
zum Erfolg des Fonds beiträgt...          Rödl & Partner hat...

                                                                                                               Christoph Grote
                                                                                                               Direktor Institutionelle Kunden
Link: RP-Forum                            Link: Rödl & Partner
                                                                                                               Tel.: 0211 210 737 42 | E-Mail: c.grote@kfmag.de
Absicherung und Renditequelle +++ Derivate +++ Selection Rendite Plus                                                                                                               Titel

Futures sichern Gewinne
Der Derivate-Einsatz des Selection Rendite Plus
Jörg Scholl, in den 90er Jahren Fondsmana-
ger bei der DWS, der Fondstochter der Deut-
schen Bank und später Gründungsgeschäfts-
führer von Hauck & Aufhäuser AM, kennt sich
insbesondere in der sicherheitsorientieren
Verwaltung großer (Pensions-) Vermögen für
Profianleger, den sogenannten Institutionel-                                                                                                 Jörg Scholl (links) und Claus Weber
len, aus. 2015 machte sich Scholl mit seinem                                                                                                 sind seit 2015 Geschäftsführer
                                                                                                                                             der Selection Asset Manage-
Kollegen und Rentenexperten Claus Weber                                                                                                      ment GmbH, die auf individuelle
selbständig und gründete die Selection Asset                                                                                                 Anlagekonzepte, Absolut Return
Management GmbH.                                                                                                                             Ansätze und Wandelanleihen
                                                                                                                                             spezialisiert ist. Der Schwerpunkt
                                                                                                                                             liegt auf dem aktiven Management
   Zahlreiche Kunden folgten den beiden                                                                                                      von Publikums- und Spezialfonds
Fondsmanagern. Auch der Publikumsfonds                                                                                                       für institutionelle Kunden, sowie
                                                                                                                                             auf White Label Produkten für
Selection Rendite Plus, den die beiden bei                                                                                                   Dritte und durch Partner. Scholl
Hauck & Aufhäuser seit 2003 gemanagt hat-                                                                                                    und Weber können jeweils auf 25
ten, wurde von den Fondseignern an die jun-                                                                                                  Jahre Erfahrung im Bereich des
                                                                                                                                             Fonds- und Asset Managements
ge Selection Asset Management übertragen.                                                                                                    zurückblicken. Beide waren in ihrer
                                                                                                                                             bisherigen Karriere unter anderem
    Der Mischfonds, der einen durchschnittli-                                                                                                Gründungsgeschäftsführer der
                                                                                                                                             Hauck & Aufhäuser Asset Manage-
chen (meist europäischen) Aktienanteil von                                                                                                   ment GmbH.
etwa 40 Prozent hat und ansonsten in Anlei-
hen investiert ist, darf bis zu 49 Prozent des
Vermögens in Aktien halten. Die Cashquote        nachhaltigen Anlageuniversums stabil vier        Mit dem Einsatz von Derivaten erspart      Handelssystem des Selection Rendite Plus
darf maximal 51 Prozent betragen. Was die        Prozent Wertsteigerung pro Jahr zu erwirt-   sich das Fondsmanagement, vereinfacht          „rät“, den Aktienanteil zu senken, verkauft
Wertentwicklung des Fonds anbelangt ver-         schaften und insbesondere starke Wertver-    gesagt, den kurzfristigen (und oft nur vorü-   Scholl sogenannte Futures, typischerweise
folgen die beiden das Ziel, innerhalb eines      luste zu vermeiden.                          bergehenden) Verkauf von Aktien. Wenn das      einen sogenannten DAX-Future. Er vereinbart
Absicherung und Renditequelle +++ Derivate +++ Selection Rendite Plus Titel
durch dieses Finanzinstrument mit dem Käu- unerhebliche Transaktionskosten nach sich Bislang scheint das System der beiden
fer, dass er ihm (zum Beispiel in drei Mona- ziehen und bei kleineren Werten auch einen Manager gut zu funktionieren. Die Ergebnis-
ten) den DAX-Index (also genau genommen gewinnmindernden Einfluss auf die Kurse se können sich sehen lassen: Über die ge-
die Aktien, die den DAX bilden) zu einem fes- haben. Deswegen verwendet er Dax-Futures, samte Lebenszeit kommt der Fonds auf eine
ten Kurs (zum Beispiel von 13.000 Punkten) auch wenn mit diesen Derivaten streng ge- Gesamtrendite von mehr als 110 Prozent.
verkaufen muss. In der Realität kommt es am nommen etwas verkauft wird, was der Fonds Der maximale Verlust betrug in mehr als
Ausübungstermin nicht zum Händewechsel so gar nicht hat, weil erstens nicht alle 15 Jahren lediglich 11,83 Prozent. Per Ende
der Papiere, sondern zu einem sogenannten DAX30 Titel im Fonds sind und zweitens da- November 2020 erzielte der Fonds auch im
Barausgleich, der sich aus der Differenz des rüber hinaus auch andere europäische oder schwierigen Covid-Jahr eine Rendite von
im Future vereinbarten Kurs mit dem dann amerikanische Aktien gehalten werden. Aber über sieben Prozent (YtD). Zum absoluten
gültigen Tageskurs des DAX ergibt. Wenn der obwohl das exakte Maß, ein „Selection-Ren- Höhepunkt der Corona-Krise (am 23. März
DAX heute bei 13.000 Punkten steht und er dite-Plus-Fonds-Future“, nicht handelbar ist, 20) hatte der Fonds YtD. nur 6,7 Prozent ver-
sich in drei Monaten nicht ändert, hat das reicht die Annäherung über den DAX (oder loren.
Geschäft keine weiteren Folgen. Sinkt der den Eurostoxx-Index) aus, um das Aktienen-
Dax-Kurs in der Zwischenzeit und steht in gagement des Fonds effektiv zu steuern.
drei Monaten nur noch bei 10.000 Punkten,
macht Scholl mit dem Future einen satten Der Selection Rendite plus Fonds ist in
Gewinn, der für die Verluste entschädigen mancherlei Hinsicht kein typischer Anwender
soll, die der Fonds mit seinem Aktienbestand von Futures. Die meisten (Stiftungs-) Fonds
in der gleichen Zeit erlitten hat. Steigt der verkaufen Futures, wenn es darum geht, in
DAX weiter und steht bei Fälligkeit über dem einer mehr oder minder langen Verlustphase
Futures-Wert, also etwa bei 14.000, muss eine Marke für den gerade noch zugelasse-
Scholl dem Käufer das als Ausgleich zahlen, nen Maximalverlust nicht zu überschreiten.
was ihm sein diesbezüglicher Aktienanteil Sie verkaufen „unten“. Scholl hat sein Sys-
an Gewinn bringt. Im Ergebnis neutralisiert tem eher so programmiert, dass „oben“ ver-
Scholl mit dem Future einen Teil seines Akti- kauft wird. Dadurch ist der Fonds schon zu
enengagements (engl. Exposure). Beginn einer Abwärtsphase oft nicht mehr
voll investiert und verliert dann häufig we-
Natürlich könnte Scholl auch die Aktien niger als die Konkurrenz, obwohl eine strik-
verkaufen, in sicherere Papiere umschich- te Verlustbegrenzung nicht existiert und die
ten, wenn sein System ihm rät, das Aktien- beiden Fondsmanager den Derivate-Einsatz
Exposure zu senken. Das würde aber nicht nicht als Risiko-Management ansehen.Holger Stiebeling +++ DekaBank +++ Deka Portfolio Nachhaltigkeit Globale Aktien Gastbeitrag
Nachhaltige Aktienstrategie mit reduziertem Risiko
Von Holger Stiebeling, DekaBank
Systematisches Investieren liegt im Trend. Denn nach quantitativen Kriterien ausgewählt. Stu-
wer in diesem zunehmend unsicheren Mark- dien zeigen, dass ein so konstruiertes Portfolio
tumfeld auf verlässliche Daten und innovative das absolute Risiko reduziert, gleichzeitig aber
Anlagestrategien setzt, kommt an Quant-Stra- die risikoadjustierte Rendite maximiert. Die Fol-
tegien auf Basis moderner und wissenschaftlich ge ist also eine verbesserte Sharpe Ratio.
fundierter Methoden nicht mehr vorbei – das
gilt gerade im Aktienbereich. Kein Wunder also, Neben der Suche nach Erträgen spielt auch
dass quantitative Ansätze in den vergangenen das Thema Nachhaltigkeit eine immer größere
Jahren speziell in der institutionellen Kapitalan- Rolle in der Kapitalanlage der Investoren. Die Be-
lage an Bedeutung gewonnen haben. reitschaft, ethische, soziale und vor allem auch
ökologische Verantwortung zu tragen, wächst.
Aufgrund der häufig zu einseitigen Aus- Holger Stiebeling, Speziell bei Großanlegern zeigt sich der eindeu-
richtung des Portfolios auf Renten können sol- Leiter Kompetenz- tige Trend, ESG-Kriterien verstärkt ins Zentrum
team Öffentlicher
che quantitativen Investmentlösungen auch Sektor/Non-Profit ihrer Allokationsentscheidungen zu stellen.
gerade für Stiftungen eine gute Alternative im Vertrieb Institu-
sein. Um das wichtige Ziel, die langfristige tionelle Kunden der Das hat mit verschärften regulatorischen
DekaBank
Erhaltung des Stiftungsvermögens in seiner Anforderungen zu tun, vor allem aber auch
Leistungsfähigkeit, zu gewährleisten, reichen mit dem Bedürfnis nach erhöhter Transparenz
Anleihen längst nicht mehr aus. Bei Renditen sowie der Erkenntnis, dass ESG-Faktoren eine
zum Teil unterhalb der Inflationsrate und so- signifikante Rolle für die Bestimmung des Risi-
gar Negativrenditen bei einigen Staatsanlei- gen stattdessen ihr Kapital zumeist immer noch LowRisk: Name ist Programm ko- und Return-Levels haben.
hen fallen nicht nur die Erträge zur Bedienung in festverzinslichen Papieren und Geldmarkt- Der große Vorteil dieses Ansatzes: Eine Aktien-
des Stiftungszwecks aus. Es ist sogar der gebo- anlagen an. Dabei gibt es längst regelbasierte selektion mit einem LowRisk-Konzept führt trotz Zwei Ansätze geschickt kombiniert
tene Erhalt des Stiftungsvermögens gefährdet. und systematische Portfoliolösungen, die zum eines verkleinerten Aktienuniversums zu einer Die Deka baut mit einer speziellen, nachhaltig
einen Rendite versprechen, zum anderen aber deutlichen Reduktion des Marktrisikos. Um das ausgerichteten LowRisk-Strategie nun eine Brü-
Dennoch scheuen insbesondere kleinere Stif- gleichzeitig das Risiko reduzieren. Dazu gehört zu erreichen, werden Qualitätsaktien, die weni- cke zwischen den beschriebenen Anforderun-
tungen ein Investment in Aktienanlagen und le- LowRisk. ger risikoreich und schwankungsanfällig sind, gen – Nachhaltigkeit auf der einen, risikoredu-Holger Stiebeling +++ DekaBank +++ Deka Portfolio Nachhaltigkeit Globale Aktien Gastbeitrag
ziertes Aktien-Portfolio auf der anderen Seite. selektiert dabei die Titel, die ein attraktives an größere Stiftungen. Darüber hinaus hat die Deka Portfolio Nachhaltigkeit Globale Ak-
Die Strategie heißt Deka Portfolio Nachhaltig- Rendite-Risiko-Verhältnis erwarten lassen. Im Deka spezielle Pools aufgelegt, an denen sich tien bietet somit die Chance, das Stiftungs-
keit Globale Aktien. Es ist ein Produkt für Inves- Vordergrund der Anlagestrategie stehen das auch kleinere Stiftungen beteiligen können. vermögen in dem aktuellen Marktumfeld zu
toren, die ein nachhaltiges und vergleichsweise Risikomanagement und die Verringerung des stabilisieren und zugleich aufgrund von regel-
defensives Aktienportfolio wünschen. Anlagerisikos. Und nicht zuletzt verfügt die Deka über mäßigen Ausschüttungen den jeweiligen Stif-
eine exzellente Expertise im Bereich Nachhal- tungszweck nachhaltig zu sichern. Das Konzept
Konkret funktioniert das folgendermaßen: Zahlreiche Kriterien unter der Lupe tigkeit sowie beim systematischen Investieren. ist insbesondere auch für Stiftungen interes-
Im ersten Schritt durchlaufen die Aktien einen Ausgewählt werden also vorrangig defensi- Die Deka hat sich seit langem als einer der sant, weil das quantitative Fondsmanagement
strengen Nachhaltigkeitsfilter. Unternehmen, die ve Qualitätsaktien, bei denen niedrige Kurs- größten Anbieter im Bereich des quantitativen die Möglichkeit bietet, neben dem bewährten
gegen elementare Nachhaltigkeitskriterien ver- schwankungen zu erwarten sind. Beurteilt wer- Portfolio-Managements in Deutschland und aktiven fundamentalen Investmentstil ande-
stoßen, finden keinen Zugang ins Portfolio. Ausge- den aber natürlich auch weitere Messgrößen, Europa etabliert. Mittlerweile beträgt das ver- re Entscheidungswege in die Kapitalanlage
schlossen werden etwa Firmen, die beispielsweise wie eine hohe Profitabilität, die Gewinndyna- waltete Vermögen in diesem Bereich mehr als einzubinden. Denn es wird höchste Zeit, den
Waffen oder Rüstungsgüter herstellen, Atomener- mik und vergleichsweise positive Gewinnrevisi- 56 Milliarden Euro. Blickwinkel entsprechend zu erweitern.
gie, gefährliche Chemikalien oder gentechnisch onen. Heraus kommt schließlich ein Portfolio,
verändertes Saatgut produzieren, Glücksspiel för- das rund 200 Titel umfasst. Clevere Alternative zu Anleihe-Strategien
dern oder Alkohol und Tabak anbieten. Der geschilderte Ansatz verdeutlicht, wie eine
Die beschriebene Strategie ist bei der Deka aktienbasierte Strategie für institutionelle Inves-
Der Nachhaltigkeitsfilter schließt außer- als – natürlich ausschüttender – Publikums- toren mit reduziertem Risiko und einem Nach-
dem Unternehmen aus, die gegen Arbeits- fonds erhältlich. Doch darüber hinaus bietet haltigkeitsfilter gelingen kann. Die Strategie
oder Menschenrechte verstoßen oder die im die Deka Stiftungen in Form von Spezialfonds liefert Erträge, die Anleihen mittlerweile kaum
Zusammenhang mit Umweltzerstörung, Be- auch die Möglichkeit, ihre Marktmeinungen noch liefern können – und das bei verringerter
stechung oder Korruption stehen. Aus dem und Anlagestrategien individuell umzusetzen. Volatilität. Eine Benchmark gibt es nicht, nur die
verbleibenden Anlageuniversum wählt das Neben der strategischen Vielseitigkeit schät- absolute Risikobetrachtung ist von Bedeutung.
Portfoliomanagement anschließend im Rah- zen institutionelle Anleger vor allem die hohe
men des Best-in-Class Ansatzes die Titel aus, Sicherheit, die sich aus dem Schutz als Sonder- Die Kombination aus ESG und quantitativem
die über alle Nachhaltigkeitskriterien hinweg vermögen ergibt. Ansatz wie LowRisk ist eine wertvolle Ergänzung
zu den besten ihrer Branche gehören. für Investoren. Der Fonds Deka Portfolio Nach-
Die modulare Gestaltung der Anlagelö- haltigkeit Globale Aktien verbindet Nachhaltig-
Die Unternehmen, die erfolgreich diese sung ermöglicht flexible Lösungen, die exakt keit mit einem bewährten defensiven Invest-
Auslese gemeistert haben, müssen sich nun auf das individuelle Risiko-/Renditeprofil des mentkonzept. Die Ansätze passen auch deshalb
einer weiteren Stufe der LowRisk-Prüfung un- Investors zugeschnitten sind. Solche maßge- gut zusammen, weil sie Wertpapiere anhand
terziehen. Das quantitative Modell der Deka schneiderten Lösungen richten sich vor allem fest definierter Eigenschaften auswählen.Nicolas Schmidlin +++ ProfitlichSchmidlin AG +++ ProfitlichSchmidlin-Fonds Gastbeitrag
Mit Aktien-Sondersituationen doppelt von der Niedrigzinsphase profitieren
Von Nicolas Schmidlin, ProfitlichSchmidlin AG
Negative Staatsanleihezinsen stellen für viele ner Unternehmensbewertung bestimmt werden derheitsaktionäre zu der aus der Unternehmensbe-
defensive Anlagestrategien ein großes Problem – je niedriger der Basiszins, desto höher die Bara- wertung abgeleiteten Barabfindung ausgebucht.
dar. Es gibt allerdings auch Nischen am Kapi- bfindung. Damit endet die Attraktivität dieses Sek- Das gebundene Kapital fließt an den Fonds zurück.
talmarkt, die von diesem Umfeld profitieren: tors jedoch noch nicht, denn die Barabfindungen Im Gegenzug werden Nachbesserungsrechte ein-
Übernahmekandidaten in Deutschland. Aber werden nachträglich im Rahmen eines Spruchver- gebucht, die bei einer nachträglichen, gerichtli-
warum gerade diese, und weshalb ausgerech- fahrens vor Gericht auf Angemessenheit überprüft. chen Erhöhung im Rahmen des Spruchverfahrens
net in Deutschland? Dies bedeutet für den Investor eine attraktive Opti- entsprechend an Wert gewinnen können. Die Stra-
on auf einen Nachschlag. tegie ist es hierbei, besonders vielversprechende
Der Reihe nach: Das rekordtiefe Zinsniveau Squeeze-out-Kandidaten vor der Ausbuchung groß
ermöglicht zum einen die günstige Finanzierung Alles in allem weisen Aktien bei dieser Strategie zu gewichten, um so möglichst viele Nachbesse-
von Unternehmensübernahmen. Der Anstieg einen gewissen Anleihe-Charakter auf. Die Nische rungsrechte zu sichern. Dies ist beispielsweise bei
der Übernahmetätigkeit wurde selbst von der der Aktien-Sondersituationen kann sich darum sehr den Fällen von Linde, Innogy und Stada-Arznei-
Corona-Krise nur kurzfristig gedämpft. Zum an- gut eignen, um eine wertstabilisierende Säule in mittel in den letzten Jahren gelungen. In den ge-
deren hat der gesunkene risikofreie Zins, in der einem Mischfondsportfolio zu bilden. Genau diese nannten Spruchverfahren setzen die Fondsberater
Unternehmensbewertung auch „Basiszins“ ge- wertstabilisierende Rolle nehmen Aktien-Sonder- die Ansprüche selbst vor Gericht als Antragsteller
nannt, aber auch direkte Auswirkungen auf die situationen, neben Anleihen-Sondersituationen, aktiv durch. Die Strategie ermöglicht unkorrelierte
erzielbare Unternehmensbewertung. Dies ist be- im ProfitlichSchmidlin-Fonds ein. Im Portfolio des Erträge bei geringer Kapitalbindung. Per Dezember
sonders in Deutschland relevant, denn dem Akti- Mischfonds befinden sich sowohl Positionen, bei 2020 liegt das in Zusammenhang mit Squeeze-
engesetz zufolge haben niedrigere Zinsen direkt denen ein Abfindungsangebot im Rahmen eines outs abgefundene Volumen bei 37,4 Mio. Euro im
Nicolas Schmidlin ist Vorstand und Mitgründer der
höhere Unternehmensbewertungen zur Folge: Beherrschungs- und Gewinnabführungsvertrags ProfitlichSchmidlin-Fonds.
ProfitlichSchmidlin AG.
Strebt ein Großaktionär eine Strukturmaßnah- vorliegt, welches das Verlustpotenzial wirksam
me an, beispielsweise den Abschluss eines Be- ausgedrängt werden, so sieht das Aktiengesetz begrenzt, wie auch Nachbesserungsrechte auf Ti-
herrschungs- und Gewinnabführungsvertrags, Schutzmaßnahmen vor. tel, bei denen ein Squeeze-out bereits vollzogen
um direkten Zugriff auf das Zielunternehmen wurde. Durch letztere ergibt sich ein besonderer
zu erlangen, oder sollen gar die Minderheitsak- Bei jeder dieser Strukturmaßnahmen muss Optionscharakter: Führt ein Großaktionär einen
tionäre komplett über einen Squeeze-out her- eine angemessene Barabfindung im Rahmen ei- Squeeze-out durch, so werden die Aktien der Min- Weitere Informationen >>Volker Mauß +++ apoBank +++ apoScore Gastbeitrag
Zusätzliche Sicherheit für institutionelle Kapitalanlagen
In einem zunehmend anspruchsvolleren wirtschaftlichen und politischen Umfeld gewinnt das Thema Sicherheit und der Vermögenserhalt
für institutionelle Anleger stetig an Bedeutung. Ein unabhängiges Emittenten-Scoring-System der apoBank unterstützt professionelle
Investoren bei der Risikobewertung und ihren Anlageentscheidungen. Von Volker Mauß, apoBank
Früher war die Rentendirektanlage für institu- teilung nicht auf externe Ratings der „Big 3“ Fünf Scoring-Modelle für Staaten, Unterneh-
tionelle Kapitalanleger vergleichsweise einfach. verlassen dürfen. Diese Rahmenbedingungen men, Versicherungen und Banken
Sie stellte das verlässliche Standbein dar, um die führen dazu, dass viele institutionelle Inves- Grundlage der Analyse sind fünf Scoring-Mo-
versprochene Garantieverzinsung zu erreichen. toren professionelle Unterstützung beim Ma- delle: jeweils eines für Staaten, Unternehmen und
Dabei spielte die Analyse der Emittenten kaum nagement ihrer Risiken in der Rentendirektan- Versicherungen sowie zwei für Banken – hier wird
eine Rolle – schließlich konnte die Zielrendite in lage benötigen. zwischen Covered Bonds und Senior Unsecured
aller Regel mühelos erreicht werden, ohne sich unterschieden. Bei den Staaten werden alle EU-
dabei über etwaige Ausfallwahrscheinlichkeiten apoBank mit eigenem Emittenten-Scoring- und OECD-Länder einer quantitativen und qualita-
Gedanken machen zu müssen. Entsprechend System tiven Auswertung unterzogen. Erstere basiert auf
wurde auch von Seiten interner und externer Die apoBank bietet Kapitalmanagern mit ihrem ausgewählten Kennziffern der Wirtschafts- und
Gremien selten nach einem detaillierten Re- selbst entwickelten Emittenten-Scoring-System Finanzsituation eines Landes, letztere auf einem
porting gefragt. apoScore eine unabhängige Risikobewertung individuellen Stärken-Schwächen-Profil. Dabei
von Emittenten, die u. a. ein detailliertes Re- werden Risikofaktoren wie u. a. die Wirtschafts-
Niedrigzinsen zwingen zu aktivem Risikoma- porting mit Warnstufen für unterschiedliche struktur, die Staatsfinanzen, der Finanzsektor,
nagement Emittentenklassen enthält. Die Bewertung wird die Institutionen sowie der Immobilienmarkt
Doch die Situation hat sich dauerhaft geändert. in einer Ampelsystematik zusammengefasst, analysiert. Alle Informationen werden am Ende
Angesichts der anhaltenden Niedrigzinsphase die auf einer fünfstufigen Farbskala die Boni- Volker Mauß, Bereichsleiter Institutionelle Anleger entsprechend ihrer Bedeutung für das Scoring
bei der Deutschen Apotheker- und Ärztebank (apo-
muss der Anlagehorizont auf risikoreichere In- tät des Emittenten anzeigt. Diese Systematik Bank) gewichtet.
vestments ausgeweitet werden, wodurch die wurde weiter verfeinert: Innerhalb der fünf- Typische Stärken eines Landes sind eine entwi-
Gefahr eines Emittentenausfalls zugenommen stufigen Bewertungsskala gibt es nun zusätz- ckelte Wirtschaft, gut ausgebildete Arbeitskräfte,
hat. Hinzu kommen gestiegene regulatorische liche Feinabstufungen mit positiv, neutral und tailausführungen sowohl einen fundierten als große Rohstoffvorkommen und die laufende Un-
Anforderungen, nach denen z. B. Pensionskas- negativ, so dass die Bewertung insgesamt auf auch schnellen Einblick in die Risikosituation terstützung durch internationale Institutionen. Zu
sen eigene Kreditrisikobewertungen vorneh- einer fünfzehnstufigen Bonitätsklassifizierung der Emittenten und macht diese untereinander den Schwächen zählen eine geringe Größe, eine
men müssen und sich bei der Bonitätsbeur- basiert. Das Ergebnis bietet mit weiteren De- vergleichbar. starke Abhängigkeit vom riskanten FinanzsektorVolker Mauß +++ apoBank +++ apoScore Gastbeitrag
sowie eine hohe private und staatliche Verschul- Von diesem Wissen können die institutionellen
dung. Fünf Stufen mit je 3 Feinabstufungen. Anleger maßgeblich profitieren. Mit apoScore
Für die Bewertung von Banken und Unterneh- hat die apoBank ein Verfahren entwickelt, das
men werden Jahresabschluss- und Kennzahlen 15 Feinabstufungen den Kunden zusätzliche Sicherheit für ihre An-
sowie Marktdaten herangezogen. Dabei stehen lagen bietet und frühzeitige Unterstützung bei
bei den Banken insbesondere Faktoren wie Ak- apoScore Feinabstufungen Risiko Externes Rating
Handlungsentscheidungen geben kann. Dabei
tivqualität, Liquidität, Refinanzierung, Kapital- sehr gering RISIKO sehr hoch
ist apoScore nicht nur auf Standardwerte an-
ausstattung, Rentabilität, Effizienz und operative positiv wendbar. Vielmehr können Aufträge vonseiten
Leistungskraft im Vordergrund. Bei der Analyse
neutral sehr gering AAA bis AA- der Kunden zu speziellen Emittenten individuell
negativ
von Covered Bonds sind zusätzlich die jeweiligen positiv berücksichtigt werden. Dieses Mehr an Sicher-
neutral gering A+ bis A-
Gesetze des Heimatlandes sowie der Deckungs- negativ heit und Agilität ist insbesondere angesichts der
stock berücksichtigt. positiv anhaltend herausfordernden Marktbedingun-
neutral mittel BBB+ bis BBB-
Ausgangspunkt der Analysen von Versicherun- negativ gen auch langfristig gefragt.
gen ist ebenfalls eine quantitative Auswertung. positiv Unternehmen: Mit einer Bilanzsumme von
neutral hoch BB+ bis BB-
Eine typische Kennzahl stellt dabei die Solvenz- negativ rund 50 Milliarden Euro ist die Deutsche Apothe-
quote des jeweiligen Emittenten dar. Wichtig sind positiv ker- und Ärztebank (apoBank) die größte genos-
neutral sehr hoch B+ bis D
zudem die Qualität der Aktiva und die Rentabili- negativ senschaftliche Primärbank. Zu ihrer Geschäfts-
tät der Versicherung. Ergänzt wird die Bewertung tätigkeit zählt die Beratung von institutionellen
durch eine qualitative Analyse, bei der die Diversi- Anlegern wie berufsständischen Versorgungs-
fikation nach Geschäftsfeldern und Vertriebsregio- apoScore – Bonitätsanalysen von Emittenten 1
werken, Pensionskassen, Stiftungen und anderen
nen untersucht wird. Kapitalsammelstellen in allen Fragen der Vermö-
gensanlage. Die Produkte und Dienstleistungen
Nachhaltigkeit als Risikofaktor sind abgestimmt auf die jeweiligen Anlageziele,
Das Thema Nachhaltigkeit und das wirtschaft- keit seit zwei Jahren auch bei apoScore berück- Dazu zählen die Geschäftsfelder kontroverse Waf- regulatorische Anforderungen und die Risikotrag-
liche Handeln nach den ESG-Kriterien gewinnt sichtigt. Im Fokus stehen Risiken, die finanzielle fen, Handfeuerwaffen, Militäraufträge, Alkohol, fähigkeit der Kunden. Strategien und Lösungen für
zunehmend an Bedeutung und kann sich direkt Auswirkungen mit sich bringen können. Das Glücksspiel, Tabak und Pornografie. die Rentendirektanlage zählen hier ebenso zu wie
auf die Bonität des Emittenten auswirken. Hin- Ergebnis wird in einem Risikotacho mit fünfteili- maßgeschneiderte Investment-Consulting-Dienst-
tergrund: Unternehmen, die bei den Kriterien ger farbiger Bewertungsskala dargestellt. Deutliche Bewertungsunterschiede zwischen leistungen und eine leistungsfähige Verwahrstel-
Umwelt, Soziales und gute Unternehmensfüh- Ferner werden Emittenten ausgewiesen, die einzelnen Emittenten lenfunktion für Wertpapier- und Immobilien-Spe-
rung die Anforderungen nicht erfüllen, können sich allein schon aufgrund ihres Geschäftsmodells Die apoScore-Analysen zeigen, dass zwischen zialfonds.
künftig z. B. ihre Refinanzierung und damit Li- zwangsläufig mit negativen Auswirkungen bei der einzelnen Emittenten deutliche Unterschiede
quidität gefährden. Deshalb wird Nachhaltig- Erreichung nachhaltiger Ziele konfrontiert sehen. hinsichtlich der Risikobewertung bestehen. Weiter Informationen >>Frank Fischer +++ SVM +++ PRIMA - Globale Werte Gastbeitrag
Aktien, der Weg zur Erfüllung des Stiftungszwecks
Der Aktienfonds PRIMA - Globale Werte überzeugt mit einer starken Performance und einem schlüssigen Nachhaltigkeitskonzept.
Von Frank Fischer
Der Corona-Virus hat nicht nur unser aller Leben für verantwortliches Investieren (UN PRI)
verändert. Nullzinsen, Dividendenkürzungen • Darüber hinaus ist uns unser Engagement zur
und extreme Kursschwankungen an den Märk- Verbesserung der Governance bei Zielunter-
ten erschweren vor allem Stiftungen derzeit die nehmen sehr wichtig
Geldanlage. Jede Art von Risiko wird vermie-
den, um das Stiftungsvermögen zu erhalten. Dieses Engagement wurde jetzt auch vom Fo-
Doch die Zeiten ändern sich. Corona wird (hof- rum Nachhaltige Geldanlage (FNG) belohnt, das
Frank Fischer
fentlich) in absehbarer Zeit überstanden sein. (links), CIO der dem PRIMA - Globale Werte erstmals sein FNG-Gü-
Dann werden wieder andere Voraussetzungen Shareholder Value tesiegel mit Stern verlieh. Dabei wurden vor allem
für Investitionsentscheidungen vorherrschen. Management AG, die hohe institutionelle Glaubwürdigkeit sowie
managt zusam-
Die Asset Allokation muss überdacht werden. men mit Yefei hohe Produktstandards hervorgehoben. Und wir
Eines ist hingegen klar: Die niedrigen und Lu den „Prima - können versichern: Wir arbeiten ständig daran,
erst recht die negativen Zinsen gefährden den Globale Werte“ den Wirkungsgrad unseres Nachhaltigkeitsansat-
gesetzlich vorgeschriebenen Kapitalerhalt des zes zu erhöhen.
Stiftungsvermögens und erschweren die Erfüllung Dividenden aus und erfüllt durch die ethische, absolut wichtig. Dabei setzen wir die Nachhal-
der treuhänderischen Verpflichtungen. Außerdem soziale und umweltgerechte Umsetzung unserer tigkeitskriterien in Zusammenarbeit mit dem Value-Investing als Basis für langfristigen Erfolg
erwirtschaften die meisten Stiftungen kaum noch Value-Anlagestrategie die Nachhaltigkeitsanfor- unabhängigen ESG-Research-Anbieter Susta- Was die Auswahl der einzelnen Aktien im Port-
Erträge, um ihrem Stiftungszweck nachkommen derungen vieler Stiftungen. Speziell für Stiftungen inalytics auf verschiedenen Ebenen um: folio betrifft, so halten mein Kollege Yefei Lu
zu können. Ein möglicher Ausweg ist die Investi- gibt es eine Anteilklasse G mit niedrigeren Gebüh- und ich stets an den Investmentgrundsätzen
tion in Realwerte in Form von unterbewerteten ren und Ausschüttungen. • Wir folgen einem ethischen Leitfaden in enger des Value-Investing fest, jener Investment-
Qualitätsunternehmen, wie sie unser Mandat, Anlehnung an den Wertekatalog der Evangeli- philosophie, die von Benjamin Graham und
der PRIMA Globale Werte, vornimmt. Über alle PRIMA Globale Werte erhält FNG-Siegel mit schen Kirche in Deutschland Warren Buffett über Jahrzehnte perfekt um-
Krisen hinweg verzeichnet der Fonds seit Jahren Stern • Ergänzung um das Ausschlusskriterium Kern- gesetzt wurde. Wir suchen fortlaufend die Ak-
einen stabilen Wertzuwachs (+ 12,5 % über die Auch in der aktuellen Marktphase ist für uns energie tienmärkte akribisch nach Unternehmen ab,
letzten 12 Monate; Stichtag 11.12.2020), schüttet ein klares Bekenntnis zur nachhaltigen Anlage • Wir achten auf die Umsetzung der Prinzipien die niedrig bewertet sind. Dabei bevorzugenFrank Fischer +++ SVM +++ PRIMA - Globale Werte Gastbeitrag
wir Aktien von eigentümergeführten Unter- Paradebeispiel Alphabet hat. Davon hat Alphabet mittlerweile fast ein navirus-Krise beschlossenen Maßnahmen noch
nehmen. Denn „Business Owner“ denken in Für uns ein Paradebeispiel in dieser Hinsicht ist Dutzend. einmal ausgeweitet. Die Anleihekäufe im Rahmen
Generationen und richten das Unternehmen Alphabet, die im PRIMA - Globale Werte hoch des Pandemie-Notfallankaufprogramms werden
daher langfristig aus, anstatt kurzfristig das gewichtet ist. Der Google-Konzern zeigt immer 2021: Chancen und Risiken um ein Dreivierteljahr bis März 2022 verlängert.
nächste Quartalsergebnis zu optimieren. Die wieder, welche Power in ihm steckt. Die Um- Doch wie geht es an den Börsen weiter, immerhin Gleichzeitig wird das Volumen um weitere 500
Unternehmen müssen darüber hinaus über ei- sätze wachsen regelmäßig zweistellig und die sind viele Aktien heute nicht mehr günstig bewer- Milliarden Euro aufgestockt. Eine ähnlich expan-
nen „wirtschaftlichen Burggraben“ verfügen. Profitabilität ist hoch. Doch damit nicht genug: tet. Die enorm stimulierende Fiskal- und Geldpoli- sive Geldpolitik verfolgen auch die amerikanische
Solche Wettbewerbsvorteile können zum Bei- Um neue Kunden zu gewinnen, wurde etwa das tik aufgrund der Corona-Epidemie und der neue Notenbank Fed und die Bank of Japan.
spiel Patente oder Kostenvorteile sein, die die Videokonferenzsystem „Google Meet“ den Nut- US-Präsident Biden ergeben jedoch nach unserer
eigene Wettbewerbsposition und damit die zern kostenlos zur Verfügung gestellt. In Zeiten Meinung ein gutes Umfeld für die weitere Entwick- Risikofaktor Inflation
Ertragslage vor Mitbewerbern schützen. von Homeoffice und abgesagten Dienstreisen lung der Börsen im kommenden Jahr. Das tiefe Die zunehmende Verfügbarkeit von Impfstoffen
war und ist dies ein riesiger Markt, den Alpha- Zinsniveau wird wahrscheinlich als dauerhafter gegen das Corona-Virus sollte derweil zur Folge
„Wonderful Companies“ mit einem „Beautiful bet hier konsequent angeht. Mit „Google Meet“ Nährboden für die Aktienrally grundsätzlich erhal- haben, dass dieses Problem im Verlauf von 2021
Business“ scheint das nächste Produkt heranzuwachsen, ten bleiben. So hat die Europäische Zentralbank zunehmend in den Hintergrund rückt. Und was das
Doch über diese Kriterien hinaus, hat uns die Co- das mindestens eine Milliarde Nutzer weltweit (EZB) auf ihrer jüngsten Sitzung die in der Coro- Wirtschaftswachstum betrifft, so dürfte das globa-
rona-Krise noch einiges gelehrt. Grade in Zeiten le Bruttoinlandsprodukt (BIP) 2020 zwar noch um
von Unsicherheiten und erhöhter Volatilität ist 3,5 Prozent schrumpfen. Für 2021 erwarten die
es wichtig, den Fokus richtig zu setzen! Die Rede meisten Ökonomen aber ein Wachstum von bis zu
ist hier von „Wonderful Companies“ mit ihrem 5,9 Prozent. Das entspräche dem stärksten Wachs-
„Beautiful Business“. Das sind in unseren Augen tum seit Jahrzehnten.
Unternehmen, bei denen man als Anleger lang- Doch man sollte auch die Risiken bedenken.
fristig investiert sein kann, weil sie ein Geschäfts- So sind die Folgen des Brexit weiterhin nicht ab-
modell verfolgen, das auf Dauer erfolgreich zusehen. Und dann ist da das Problem einer stei-
ist – und man als Aktionär natürlich auch Geld genden Inflation. Die jährliche Inflationsrate im
verdienen kann! Aber, was ist ein solches „Won- Euroraum ist zwar jüngst auf - 0,2 Prozent gesun-
derful Business“? Schon die Wallstreet-Legende ken, das muss aber nicht so bleiben. Denn in einer
Philip Arthur Fisher hatte 1958 ein 15-Punkte-Sys- möglichen Inflation aufgrund starker wirtschaftli-
tem entwickelt, das dabei hilft, ein „Wonderful cher Aufholeffekte und zu stark steigender Preise
Business“ zu erkennen. Sein Postulat war: Das liegt aus unserer Sicht das eigentliche Risiko für das
Unternehmen muss langfristig profitabel arbei- Aktienjahr 2021.
ten und Aussicht auf solides Wachstum haben. Doch in einer solchen Situation ist man gera-
Und das auf viele Jahre hinaus. de mit Aktien sehr gut positioniert.Sie können auch lesen


