"The Future of Retail" - Zum Stand der Initiativen in the "Year of doing" - Prof. Dr. Marcus Schögel, Institute für Marketing Universität St ...
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
«The Future of Retail» - Zum Stand der Initiativen in the «Year of doing»
Prof. Dr. Marcus Schögel,
Institute für Marketing
Universität St. Gallen
Inhalt
1.   Handel ist Wandel.
2.   Treiber der aktuellen Veränderungen.
3.   Typische Handlungsmuster und Protagonisten.
4.   Learnings für 2020+.
5.   Zusammenfassung und Ausblick.

                                                   2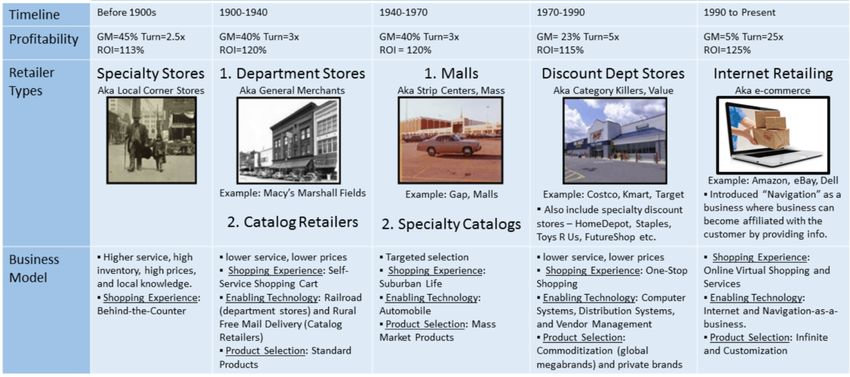
Das Wheel of Retailing als ein Erklärungsansatz für innovative Konzepte

                                     Price Cutting, low cost,
                                      narrow profit margin

               Vulnerable to lower                                   Trade up
                 priced entrants

                                                                Improve display and
              High cost, high price,                            location, give credit,
             conservative operators                             increase advertising
                                                                    expenditure

                                        Increase in costs

                                                                                         Quelle: Chand, n.d.; Köhler, (n.d.)
                                                                                                                           3
Innovative Formate im Retailing von 1900 bis 1990

                                                    In Anlehnung an Christensen/Tedlow 2000

                                                                                              4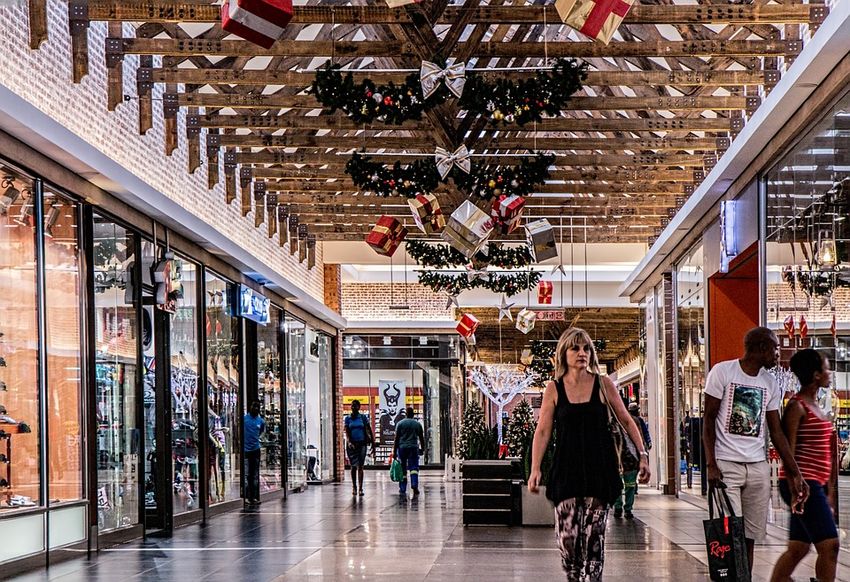
Somit haben auch Betriebstypen einen Lebenszyklus.

                                                     Quelle: Schlempfer, 2014
                                                                            5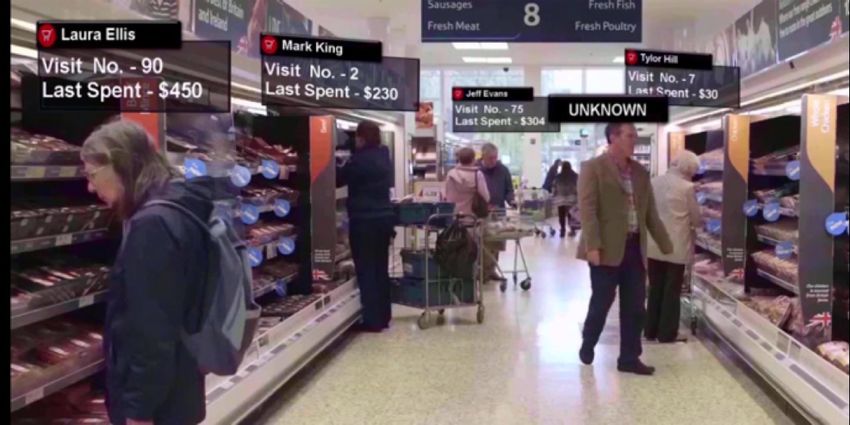
„Old school“ vs „New School“

                               «Geschäfte sind Mittelalter. Sie
                               wurden nur gebaut, weil es kein
                               Internet gab.»

                               «Wer heute mit dem Handel neu
                               anfängt, braucht keine Läden.»

                               «Sie verstehen das nicht, weil Sie
                               zu alt sind und zu alte Kunden
                               befragen.»
                                          O. Samwer im Handelsblatt vom 19.4.2014

                                                                                    6
Inhalt
1.   Handel ist Wandel.
2.   Treiber der aktuellen Veränderungen.
3.   Typische Handlungsmuster und Protagonisten.
4.   Learnings für 2020+.
5.   Zusammenfassung und Ausblick.

                                                   7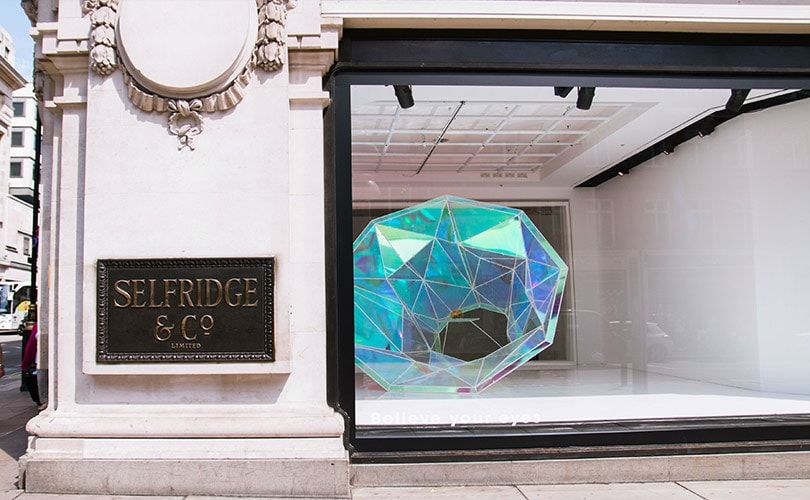
Verschiedene Veränderungen treiben einen mehrdimensionalen Wandel.
Digitalisierung als zentraler
„Enabler“                                              Nachhaltigkeit als Megatrend und
                                                       Katalysator
Die Kundenbedürfnisse vor Ort
gehen über Spezialisierung,                            Nachhaltiger Umgang mit Ressourcen wird
Beratung und Services. Reiner                          nicht nur zum Selbstverständnis, sondern als
Warenverkauf reicht nicht mehr.                        imperativ unternehmerischen Denkens zum
                                                       zentralen Einflussfaktor für Mitarbeiter und
                                                       Kunden.
“Machtverschiebungen“ in Richtung         Zentrale
der Kunden                                             Disruptiver Wettbewerb durch Plattformen
                                         Treiber der
Der Kunde ist heute im Driver Seat                     Plattformen nutzen „Marktasymmetrien“
und kauft dort ein, wo er will.           Veränder-
                                                       aus, um neue Werte für Kunden und
Etablierte Player müssen sich nach        ungen im     Lieferanten zu schaffen. Händler stossen
seinen Bedürfnissen ausrichten.            Handel      dabei an die Grenzen ihrer
                                                       Geschäftsmodelle.
Emanzipation der Hersteller
Produzenten integrieren erfolgreich                    Lokale Konkurrenz
vorwärts und schalten (sowohl digital                  Lokale Angebote gewinnen aufgrund ihrer
wie physisch) bestehende Intermediäre                  „Nähe zum Konsum“ an Bedeutung.
aus. Die Disintermediation ist                         Trends werden rasch aufgegriffen und
profitabler als die Zusammenarbeit mit                 nachhaltige lokale Lösungen geboren.
Absatzmittlern.

                                                                                                      8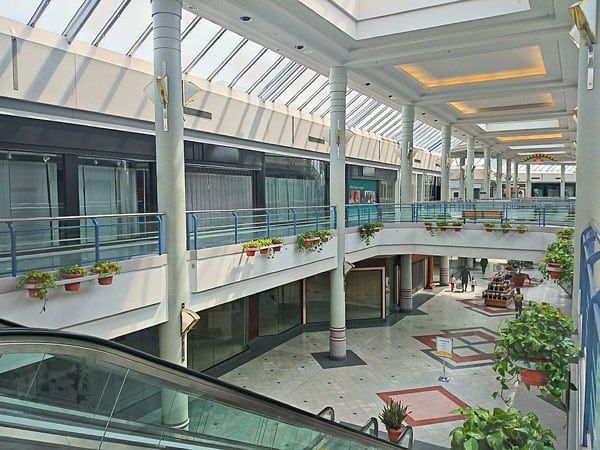
Der «Niedergang» einiger Formate ist kaum zu übersehen. Ebenso der «Siegeszug»
neuer Ansätze.

              Dead Malls                      Umsatzentwicklung Zalando

Dead Malls werden vermehrt zu         Plattformen wie Zalando steigern ihren
einem Alltagsbild, u.a. in den USA    Umsatz innert Kürze sehr stark.
                                                          Quelle: Begley et al., 2019; Dubb, 2019; Credit Suisse, 2019
                                                                                                                         9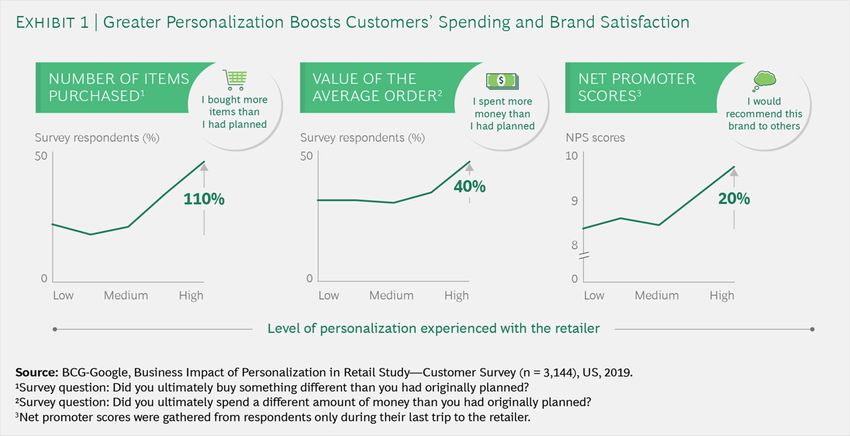
Im Fokus: Der Bekleidungsfachhandel

                                        5 Milliarden Umsatz weniger im
                                         Detailhandel als vor 10 Jahren

                                       330 Kleider – und Schuhläden haben
                                      innerhalb von einem Jahr geschlossen

                                        Seit 2010 sind rund 21’000 Jobs
                                               verloren gegangen.

                                                               Quelle: Watson, 2019
                                                                                      10
Aber erleben wir wirklich eine „Retail-Apokalypse“?
11Hilflosigkeit - aller Orten.
• „Wir haben unseren Kunden das Fotografieren im
Laden verboten, da sie sonst die Fotos machen und
die Ware dann online einkaufen.“
• „Uns sagen Sie, Sie müssten noch Ihre Frau fragen.“
• „Wir haben zwei Typen von Besuchern. Kunden und
Blödmänner*“.
• „Mit unseren Kosten für Miete und Personal können
wir die Preise im Internet nicht mitgehen.“
• „Die Hersteller machen ihre Hausaufgaben nicht. Sie
lassen es zu, dass Internetanbieter 20-30% günstiger
anbieten als wir.“
• „Für uns ist das Internet keine Option. Das möchte
ich nicht. Das entspricht uns nicht.“
Quelle: Zitate aus Gesprächen mit Schweizer Einzelhändlern. *Begriff vom Verfasser geändert.Die Unternehmen reagieren mit verschiedenen Zugängen und Konzepten.
Strategische Veränderungen: Neue Ladenformate:
Migros stösst Unternehmensteile ab Sortimentierung durch
Onlinebewertung
„Retail isn‘t broken,
but Stores are!“
Ron Johnson, CEO J.C. Penny, 2011
Standortplanung verändert sich: Bahnhöfe Wettbewerbsvorteil durch Logistik
gewinnen stark an Bedeutung generieren (?)
Quelle: Blick, 2019; Blick, 2018; Amazon, 2019; NZZ, 2019
13Die Steigerung der Produktivität ist dabei ein zentraler Stellhebel.
1. Angestrebter Grad der Automatisierung 2. Zukünftig relevante Fähigkeiten
nimmt massgeblich zu. stehen im Gegensatz zu heutigen Anforderungen.
Existierende Technologien lassen viele Komplexe Aufgaben gewinnen an Bedeutung, eher
Aufgaben im Retail automatisieren (%) simple werden weniger Arbeitszeit in Anspruch
nehmen
Quelle: Begley et al., 2019
14Inhalt
1. Handel ist Wandel.
2. Treiber der aktuellen Veränderungen.
3. Typische Handlungsmuster und Protagonisten.
4. Learnings für 2020+.
5. Zusammenfassung und Ausblick.
15Aktuelle Trends und Projekte im Fokus der «Future of Retail»
Smart
Automati- Experiential
Format
sierung D2C Retail
Läden
Ethische
Conve- Voice
Standards Mobile nenience Commerce
Globaler
Food
Handel Chat Bots Vertikale Delivery
Integration
Plattformen Personali- Fast Delivery
sierung Discounter
Eigen-
marken- No-Line / Leistungs-
Omni- Kassenlose transparenz
wachstum
channel Läden Die Auswahl der
Verkürzung Plastik-
Trends erfolgte
Produkt-
lebezyklus
/Verpackung Face
Recognition
E-Food anhand der
sthemen
Nennungen (mind. 3
Nachver- Amazon
Produkt-
Läden als
Distribution
in 3 versch.) in
folgbarkeit AR & VR
suche scenter Praxispublikationen.
16Unternehmen und ihre Aktivitäten zu den einzelnen Trends (global)
n Nike Smart n BingoBox
Automati- n Logistik Amazon Experiential n Ikea, Apple
n Apple Format
sierung D2C Retail
Läden
Ethische n Amazon Fresh Bio n Amazon Go n Alexa
Conve- Voice
Standards Mobile n Apple n Brezelkönig n Siri
nenience Commerce
Globaler n Alibaba, Amazon
n WeChat Food n UberEats
Handel Chat Bots Vertikale n Zara Delivery
Integration
Plattformen n Amazon n Hema Store n Amazon Prime
Personali- n Aldi, Lidl Fast Delivery
sierung Discounter
Eigen- n Hema n Google
n Amazon Basics No-Line / Leistungs-
marken- Store
Omni- Kassenlose n Amazon Go transparenz
wachstum
channel Läden
Verkürzung n Softdrinks (Coca Cola) Plastik-
Produkt- n Unilever Face n Tesco
/Verpackung n TaoCafé E-Food
lebezyklus sthemen Recognition
Nachver- Amazon Läden als Global
n Hema Store Produkt- n Zara (AR) Distribution
folgbarkeit n Amazon AR & VR n Hema Store
suche scenter
Quelle: Interviews; Coop, 2019; Etailment, 2019; u.w.
17Unternehmen und ihre Aktivitäten zu den einzelnen Trends (Schweiz)
n Logistik Amazon n Nike Smart n BingoBox
Automati- Experiential n Ikea, Apple
n Sales-based Ordering n Apple Format n AvecBox
sierung D2C Retail n Lindt, Läderach
Coop n Lindt, Zweifel Läden
Ethische n Amazon Fresh Bio
n Demeter, Bio, Karma, Conve- n Amazon Go Voice n Alexa
Standards Mobile n Apple n Brezelkönig n Siri
Verpackungslose nenience Commerce
n Nespresso n Coop to Go
Läden
Globaler n Alibaba, Amazon
n WeChat Food n UberEats
Handel Chat Bots Vertikale n Zara
n MBudget Delivery n Eat.ch
Integration n Nespresso
Plattformen n Amazon n Hema Store n Amazon Prime
Personali- n Aldi, Lidl Fast Delivery
n Galaxus n myMigros n Denner n Microspot
sierung Discounter
Eigen- n Hema n Google
n Amazon Basics No-Line / Leistungs-
marken- Store n Amazon Go n Comparis
n OK.-, Karma Omni- Kassenlose transparenz
wachstum n Digitec n Avec Box,
channel Läden
Migrolino
Verkürzung n Softdrinks (Coca Cola) Plastik- n Unilever
Produkt- Face n Tesco
n Joghurt (Emmi) /Verpackung n Valser n TaoCafé E-Food
lebezyklus Recognition n Coop @Home
sthemen n Coop Naturaplan n Migrolino (?)
Nachver- Amazon Läden als Global
n Hema Store Produkt- n Zara (AR) Distribution
folgbarkeit n Amazon AR & VR n Hema Store
n Nestlé suche n Swisscom scenter CH
Quelle: Interviews; Coop, 2019; Etailment, 2019; u.w.
18Blitzlicht Nr. 1: Der Kunde vereint die Absatzkanäle und kauft «einfach» ein.
No – Line, Omnichannel, Harmonized
Retail oder doch Multichannel?
Was wirklich im Markt zu beobachten ist,
ist dass der Kunde schon lange alle Kanäle
vereint. Wie es genannt wird, spielt für den
Kunden keine Rolle.
Quelle: Interviews; Accenture, 2019; McKinsey, 2016
19Blitzlicht Nr. 2: Die Kunden honorieren Personlaisierung.
Personalisierte Angebote haben sowohl für den Retailer, als auch für den Kunden
Vorteile
Quelle: Interviews; McKinsey, 2015; BCG, 2019
20Blitzlicht Nr. 3: Verpackungen – Brauchen wir sie in der Zukunft?
Die Hersteller stehen vor der Herausforderung, ihre Produkte zu «entpacken».
Jedoch ist sind die Stolpersteine gross, denn der Food Waste sollte nicht steigen und die Convenience muss
bleiben
Quelle: Interviews; 20 Minuten, 2018
21Blitzlicht Nr. 4: Globaler Handel ist Realität Signifikantes Investment,
und bietet Chancen. langfristige Planung, als
Schlüsselelemente der
Transformation
Webseite, App und
bessere
Lieferbedingungen
in China
11% Sales Boost
Selfridges ist traditionellerweise ein Luxusretailer aus dank digitaler
den UK. Initiative
Quelle: Cosmetic Business, 2018; Fashion United, 2018
22Blitzlicht Nr. 5: Direct to Consumer bietet Herstellern neue Chancen.
“Today’s successful CPG companies make authentic
connections with customers — and there is no better way
to do this outside of direct-to-consumer selling”
Patrick Bernard, Director of
mEatCommerce at Perky Jerky
Quelle: Hitachi, 2019; Tinuiti, 2018
23Blitzlicht Nr. 6: Eine Vielfalt von kassenlosen Geschäften ist entstanden.
Personalloses Geschäft, in welchem per App Check-In über die App, ab dann übernimmt Check-In über die App, Einkaufswagen
der Strichcode der Regale gescannt wird die Technologie die Bezahlung und die abgeben, das Geschäft packt ein und
und darin bezahlt wird. Produkterkennung. ermittelt den Betrag.
In der App kann der Strichcode der Mittels Hinhalten der Kundenkarte wird Immer geöffnetes personalloses Geschäft,
Produkte gescannt und ebenfalls bezahlt jedes ausgewählte Produkt registriert welches die Produkte mittels einer Waage
werden. (Tap‘n’Go) und automatisch nach dem erkennt und nur bei Bezahlung verlassen
Einkauf abgebucht. werden kann.
Quelle: Nzz (2018), Honestbee (2019), adnews (n.d.), u.w.
24Blitzlicht Nr. 7: Face Recognition findet vielfältige Verwendungsweisen.
Tao Café à Automatische Retailer nutzen die Gesichtserkennung, um
optische Sensoren und Kundenidentität und Einkaufsverlauf zu
Gesichtserkennung führen zu verfolgen.
schneller Bezahlung
Quelle: Interviews; Serviceplan (2017); Facefirst, 2019; Yourstory, 2016
25Folgende Einsatzstufen lassen sich für neue Technologien unterscheiden
In der Entwicklung werden verschiedene Ansätze ausgetestet und bleiben innerhalb
Entwicklung des Unternehmens.
Erste Prototypen werden lanciert und daraus Erfahrungen gesammelt.
Prototypen
Use Cases werden etabliert um der Wirtschaftlichkeit und Nützlichkeit zu
Use Cases bewerten.
Das Projekt erweist sich als tragfähig, Planungen für die Markteinführung werden
Roll Out gestartet.
Das Projekt läuft und etabliert sich, benötigt aber stetige agile Anpassungen und
Up & Running Verbesserungen.
«Best in class» und «good practice» Modelle etablieren sich am Markt.
Best / Good Practice
26Die typischen Handlungsfelder (aka Trends) lassen sich entlang einer distributiven
Wertschöpfungskette einordnen.
Produkt
Corporate Kommunikation & Präsentation & Financial Consulting &
Logistik
Aktivitäten Verhandlung Merchan- Services Services
dising
Face Reco-gnition
Nachverfolg-
Automatisierung Plastik /
barkeit
Verpackungs- AR & VR
Ethische Standards themen
D2C
Vertikale Experiential Retail
Globaler Handel Amazon als Integration E-Food
Mobile
Suchmaschine Voice Commerce
Plattformen Discounter Läden als Distribu-
Chat Bots
Smart Format Food Delivery tionscenter
Eigenmarken- Läden Kassenlose Läden
Personalisierung
wachstum Fast Delivery
Convenience
Omnichannel / No-
Verkürzung Leistungs
Line
Produktlebe-zyklus -transparenz
Quelle: Interviews, Gartner, 2019; KPMG, 2019; McKinsey, 2019; CB Insights, 2019; Techcrunch, 2019, NZZ am Sonntag, 2019, u.v.
27Landkarte der Trends nach Wertschöpfungskette und Entwicklungsstand
Kommuni- Consulting
Corporate Produkt Financial
kation & Logistik
Aktivitäten Präsentation Services & Services
Verhandlung
Automa- Face R&D
tisierung Recognition
Plastik-
Nachver-
Verpackungs
Ethische folgbarkeit
-themen AR & VR Prototype
Standards
D2C Experiental
Globaler Amazon als Retail
Handel Produktsuch Use Case
Mobile -maschine
Vertikale Voice
Integration Commerce
Plattformen Chat Bots
Smart Roll Out
Format Food E - Food
Eigenmarken- Personali- Discounter Delivery
wachstum Läden
sierung
Fast Up & Running
Kassenlose Läden als
Verkürzung Delivery
Omni- Conve- Läden Distribu-
Produkt- channel /
lebezyklus nenience tionscenter
No-Line Leistungs- Best Practice
transparenz
Quelle: Interviews; Gartner, 2019; KPMG, 2019; McKinsey, 2019; CB Insights, 2019; Techcrunch, 2019, NZZ am Sonntag, 2019
28Amazon ist der aktivste Spieler im „Future of Retail“
Kommuni- Consulting
Corporate Produkt Financial
kation & Logistik
Aktivitäten Präsentation Services & Services
Verhandlung
Roll Out
Omni-
channel /
No-Line
Up & Running
Globaler Smart Experiental
Handel Format Retail
Läden
E - Food
Eigenmarken-
Personali- Fast
wachstum
sierung Delivery
Conve- Kassenlose
Automa- nenience Läden Voice
Mobile Commerce Best Practice
tisierung
29Apple ist der aktivste Hersteller
Kommuni- Consulting
Corporate Produkt Financial
kation & Logistik
Aktivitäten Präsentation Services & Services
Verhandlung
Personali- AR & VR
sierung Roll Out
Vertikale
Automa- Integration
tisierung
Up & Running
Voice
Commerce
Mobile
Experiental
Retail
D2C
Globaler Omni- Conve- Kassenlose Face
Handel channel / nenience Läden Recognition
No-Line Best Practice
30In der Schweiz nimmt Valora eine exponierte Stellung ein
Auf dem Gelände der ETH Im Valora Innovation Lab werden Valora fördert digitale
Hönggerberg wird seit Herbst 2019 Trends des zukünftigen Modelle und setzt bei der
das Avec Box Konzept weiter Einkaufens aufgegriffen. Zuerst Convenience an. Schnell
getestet. Kein Personal, 24h wurde eines in Zürich, dann in und einfach einkaufen an
geöffnet, keine Kassen und die App San Francisco eröffnet. Hochfrequenzstandorten
als Herzstück des Konzepts. ist ein Hauptziel.
Quelle: Interviews; Beobachter, 2019; Valora, 2019; Handelszeitung, 2019; NZZ, 2019
31Valora sticht in der Schweiz heraus
Kommuni- Consulting
Corporate Produkt Financial
kation & Logistik
Aktivitäten Präsentation Services & Services
Verhandlung
Automa- R&D
tisierung
Prototype
Experiental
Retail
Use Case
Mobile
Smart Roll Out
Eigenmarken- Format
wachstum Läden
Up & Running
Kassenlose
Verkürzung Omni- Läden
Produkt- Conve-
channel / nenience
lebezyklus No-Line Best Practice
Quelle: Interviews; Gartner, 2019; KPMG, 2019; McKinsey, 2019; CB Insights, 2019; Techcrunch, 2019, NZZ am Sonntag, 2019
32Inhalt
1. Handel ist Wandel.
2. Treiber der aktuellen Veränderungen.
3. Typische Handlungsmuster und Protagonisten.
4. Learnings für 2020+.
5. Zusammenfassung und Ausblick.
33Learnings für 2020+
1. It‘s not the technology – stupid!
2. AI ≠ AI.
3. Die Kleinen fressen die Grossen.
4. Stay the course!
5. It‘s always Day 1!
34The „Jobs to be done“ stay the same – „just“ the technology changes!
Basierend auf: Bettencourt (2009), Dörr & Benlian (2013).Missverständnisse in Sachen Künstliche Intelligenz/Artificial Intelligence
“The biggest misconception around AI is that people
think we’re close to it.”
Prof. Gary Marcus, NYU
“It’s a glorified signal processing tool, but it can be
super beneficial.”
Prof. Max Welling, University of Amsterdam and UC Irvine
“Making machines faster doesn’t make them more
intelligent.”
Prof. Stuart Russell, UC Berkeley
36The AI Learning Loop
Experience
f(x) Multiple
f(x)
Data f(x) interdependent
Model/f(x)
Models & Functions
Machine Learning
Analytics
Feedback
Results
Outcome Actions Decisions
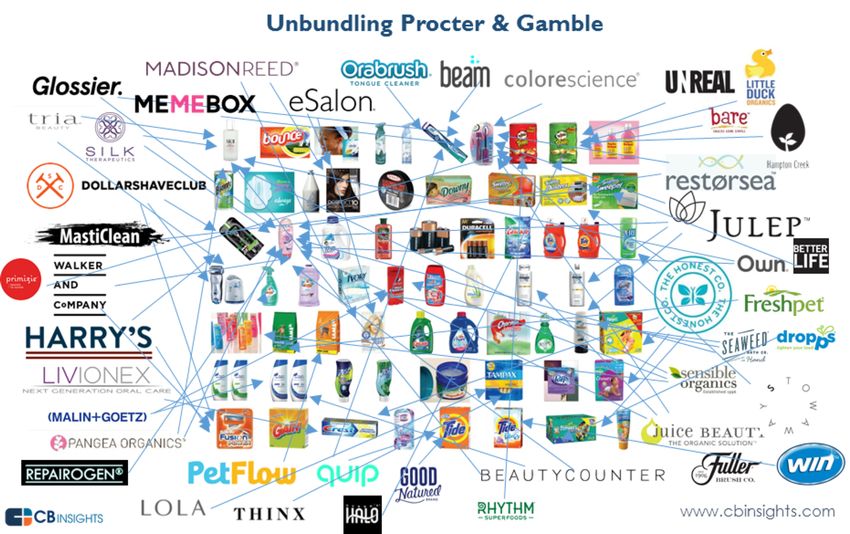
FLD33, based on M. Wu 2019Das knabbern am Rand. Das Beispiel Gillette.
„Gillette puts a nick in to P&G‘s profits“
38Die Kleinen knabbern an den Grossen. Und nicht nur bei den Rasierern ...
39Wir überschätzen die Entwicklungsgeschwindigkeit von Unternehmen! Quellen: IBM Press Release (2009), Über uns – Media Markt (2019), Info Le Shop (2006), Info Le Shop (2006), Handelsblatt (2014), FAZ (2014)
Inhalt
1.   Handel ist Wandel.
2.   Treiber der aktuellen Veränderungen.
3.   Typische Handlungsmuster und Protagonisten.
4.   Learnings für 2020+.
5.   Zusammenfassung und Ausblick.

                                                   42
Zusammenfassung und Ausblick
• Obwohl die Schweiz eine besondere Ausgangslage hat, sind die Unternehmen relativ aktiv.
Die technologische Infrastruktur, adaptive Kunden und einen weniger intensiver
Wettbewerb, führen dazu, dass sich die Unternehmen im „year of doing“ auf das
„machbare“ fokussieren.
• Im Vergleich zur USA und Asien liegt man zurück. Im DACH Raum ist man hingegen
führend.
• Weltweiter Vorreiter ist Amazon. In der Schweiz nimmt die Valora eine exponierte
Stellung ein.
• Hersteller nutzen ihre eigenen Kanäle für innovative Ansätze der Channel Integration bzw.
der Kundenorientierung. Das Gebot der Stunde heisst hier Direct to Consumer.
• Die Veränderungen werden häufiger und heftiger werden. Die «Angriffe» kommen aus
«anderen Ecken».
• Wichtig wird es sein, sich ständig auf Veränderungen einzustellen: «It’s always day 1».
43Vielen Dank für die Aufmerksamkeit!
Sie können auch lesen


