TRENDS & TIPPS 2019 NEUIGKEITEN ZUM JAHRESWECHSEL - Platzhalter aok-business.de
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
TRENDS & TIPPS 2019
NEUIGKEITEN ZUM JAHRESWECHSEL

            Platzhalter
                   aok-business.de
                                     0
UNSERE THEMEN
»   Arbeitsentgelt und Beiträge
»   Versicherung
»   Meldungen
»   Kurz notiert
»   Grenzwerte und Rechengrößen
                                  1
ARBEITSENTGELT
UND BEITRÄGE
» Beiträge in der
  Krankenversicherung
» Neue Gleitzone/
  Übergangsbereich
» Betriebliche Altersversorgung
» Umlage U2
» Beitragsberechnung –
  Dauerbeschäftigung oder nicht?
» Schätzverfahren –
  Beitragsnachweis
                                   2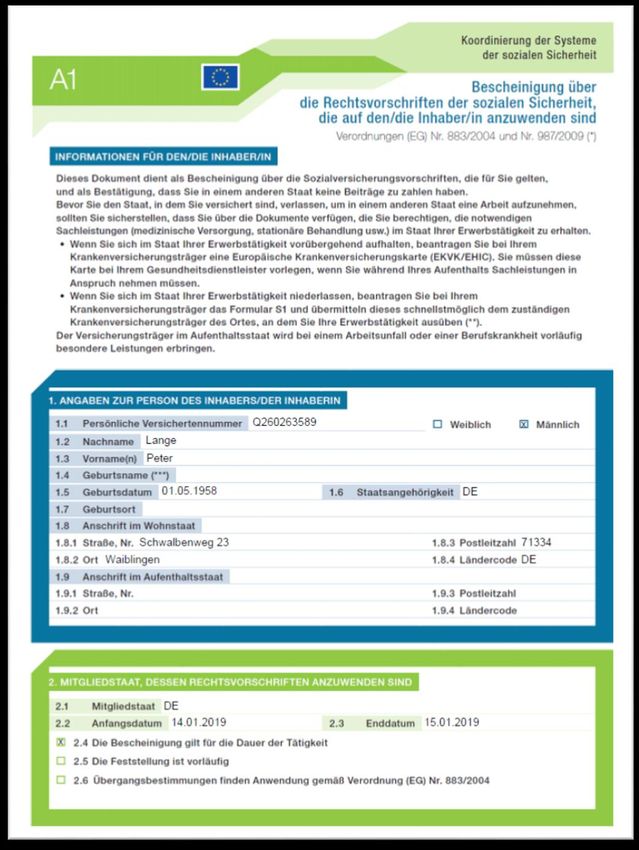
BEITRÄGE IN DER KRANKENVERSICHERUNG
Paritätische Finanzierung
»    NEU: Ab 1.1.2019 wird der kassenindividuelle Zusatzbeitrag
     von Arbeitgeber und Arbeitnehmer je zur Hälfte getragen
»    Bei Geringverdienern nach dem Sozialversicherungsrecht
     (Entgelt bis 325 € im Monat) trägt der Arbeitgeber den Beitrag
     allein – durchschnittlicher Zusatzbeitragssatz hier maßgeblich
»    Unveränderter Beitragsnachweis

        Merke
    » Der Beitrag auf Basis des allgemeinen (14,6 %) oder ermäßigten
      (14,0 %) Beitragssatzes wird auch weiterhin vom Arbeitgeber und
      Arbeitnehmer je zur Hälfte getragen.

                                    Teilnehmerheft S. 5                 3
BEITRÄGE IN DER KRANKENVERSICHERUNG
                                                               2018     2019

Arbeitnehmer                                                   8,3 %   7,8 %

»     Allgemeiner Beitragssatz                                 7,3 %   7,3 %

»     Individueller Zusatzbeitragssatz                         1 %*    0,5 %*

Arbeitgeber                                                    7,3 %   7,8 %

»     Allgemeiner Beitragssatz                                 7,3 %   7,3 %

»     Individueller Zusatzbeitragssatz                            –    0,5 %*

* Angenommener Wert

                                         Teilnehmerheft S. 5                4
BEITRÄGE IN DER KRANKENVERSICHERUNG
Pflichtversicherter Arbeitnehmer

          Beispiel 1
    Arbeitnehmer hat ein monatliches Entgelt von 3.200,00 €.

    » Allgemeiner Beitragssatz zur KV
      3.200 € x 7,3 % = 233,60 € x 2 =                         467,20 €
    » Zusatzbeitrag der Krankenkasse 0,9 %*
      3.200,00 € x 0,45 % = 14,40 € x 2 =                       28,80 €
    » Monatliche Krankenversicherungsbeiträge                  496,00 €
    » Arbeitgeberanteil und Arbeitnehmeranteil                 248,00 €

* Angenommener Wert

                                    Teilnehmerheft S. 5               5
BEITRÄGE IN DER KRANKENVERSICHERUNG
Privat versicherter Arbeitnehmer

      Zusatzbeispiel
  Monatliches Entgelt 5.100,00 €
  Monatliche BBG in der KV 4.537,50 €

  » Allgemeiner Beitrag zur KV
    4.537,50 € x 7,3 % = 331,24 € x 2 =                  662,48 €
  » Durchschnittlicher Zusatzbeitrag GKV
    0,9 % : 4.537,50 € x 0,45 % = 20,42 € x 2 =           40,84 €
  » Monatliche Krankenversicherungsbeiträge              703,32 €
  » Beitragszuschuss KV maximal                          351,66 €

                                   Teilnehmerheft S. 5          6
NEUE GLEITZONE/ÜBERGANGSBEREICH
Erweiterter Rahmen
»   Neuer Begriff: Übergangsbereich
»   Von 450,01 € bis 1.300 €

    Bis 2018                                      Ab 2019

                                                               Verdienst oberhalb des
                                                  1.300,01 €   Übergangsbereichs

                 Verdienst oberhalb der
     850,01 €    Gleitzone                        450,01 bis
                                                               Übergangsbereich
                                                   1.300 €
    450,01 bis
                 Gleitzone
      850 €

     Bis 450 €   Geringfügig entlohnte            Bis 450 €    Geringfügig entlohnte
                 Beschäftigung                                 Beschäftigung

                                 Teilnehmerheft S. 6                                    7
NEUE GLEITZONE/ÜBERGANGSBEREICH
Beitragsberechnung
»   Für jeden Versicherungszweig
»   Arbeitgeber trägt seinen regulären Anteil
»   Arbeitnehmer trägt reduzierten Anteil

    1,12885882352941 x AE – 167,516470588235 = Reduzierte beitragspflichtige
                                              Einnahme

»   Ermittlung Beitragsanteil Arbeitnehmer
    Schritt 1         Schritt 2            Schritt 3
                         Beitragsanteil       Beitragsanteil
    Gesamtbeitrag
                         Arbeitgeber          Arbeitnehmer

                                  Teilnehmerheft S. 6/7                    8
NEUE GLEITZONE/ÜBERGANGSBEREICH
Beitragsberechnung

      Beispiel 3
  Ein am 1.1.2019 eingestellter Arbeitnehmer erhält ab Juli 2019 ein
  Bruttoarbeitsentgelt von 900 €.

  » Das reduzierte beitragspflichtige Arbeitsentgelt beträgt
    (1,12885882352941 x 900 € - 167,516470588235 € =) Gesamtbeitrag          848,46 €
    wird für alle Versicherungszweige aus 848,46 € berechnet.
  » Der Arbeitgeberanteil aus dem tatsächlich erzielten Arbeitsentgelt von
    900 €.

     Teilnehmerheft S. 7                                                            9
NEUE GLEITZONE/ÜBERGANGSBEREICH
Beitragsberechnung
Beispiel 4
Ein lediger kinderloser Arbeitnehmer erzielt im Abrechnungsmonat Juli 2019 ein
Bruttoarbeitsentgelt von 900 €. Beitragsberechnung RV
Arbeitgeberanteil
RV
Gesamtbeitrag RV aus 900 EUR
aus reduziertem
Entgelt 848,46 EUR (900 X 9,3%)
83,70 EUR
Arbeitnehmeranteil
(848,46 X 9,3%) x 2 RV
157,82 EUR aus Differenz
(157,82 – 83,70)
74,12 EUR
Teilnehmerheft S. 7 10NEUE GLEITZONE/ÜBERGANGSBEREICH
Beitragsberechnung
Beispiel 4
Ein lediger kinderloser Arbeitnehmer erzielt im Abrechnungsmonat Juli 2019 ein
Bruttoarbeitsentgelt von 900 €. Der kassenindividuelle Zusatzbeitragssatz beträgt
1,1 % (angenommener Wert). Der Beschäftigungsort ist Köln.
Ausgangs- Beitragssatz
wert in % Berechnung Schritte
KV 848,46 € x 7,30 = 61,94 € x2 = 123,88 € Krankenversicherung
848,46 € x 0,55 = 4,67 € x2 = 9,34 € Zusatzbeitrag 1
= 133,22 € Gesamtbeitrag
900,00 € x 7,30 = 65,70 € x1 = 65,70 €
900,00 € x 0,55 = 4,95 € x1 = 4,95 € 2
= 70,65 € Arbeitgeberanteil
= 62,57 € Arbeitnehmeranteil 3
PV 848,46 € x 1,525 = 12,94 € x2 = 25,88 € Pflegeversicherung
848,46 € x 0,250 = 2,12 € x1 = 2,12 € Beitragszuschlag 1
= 28,00 € Gesamtbeitrag
900,00 € x 1,525 = 13,73 € x1 = 13,73 € Arbeitgeberanteil 2
= 14,27 € Arbeitnehmeranteil 3
RV 848,46 € x 9,3 = 78,91 € x2 = 157,82 € Gesamtbeitrag 1
900,00 € x 9,3 = 83,70 € x1 = 83,70 € Arbeitgeberanteil 2
= 74,12 € Arbeitnehmeranteil 3
AV 848,46 € x 1,25 10,61 € x2 = 21,22 € Gesamtbeitrag 1
900,00 € x 1,25 11,25 € x1 = 11,25 € Arbeitgeberanteil 2
= 9,97 € Arbeitnehmeranteil 3
Teilnehmerheft S. 7 11NEUE GLEITZONE/ÜBERGANGSBEREICH
Beitragsberechnung
AE: 451,00 EUR 1 299,00 EUR
RV AG: 41,64 EUR 120,81 EUR
RV AN: 21,60 EUR 120,77 EUR
nicht im Teilnehmerheft 12NEUE GLEITZONE/ÜBERGANGSBEREICH
Melderecht (voraussichtlich ab 7´2019)
» Arbeitgeber meldet reduziertes Arbeitsentgelt und
» Arbeitgeber meldet Bruttoarbeitsentgelt
höhere Rente
» Wirkung der Verzichtserklärung (RV) endet automatisch zum 30.06.2018
» ggf. Ab- und Anmeldung zum 30.06.19 bzw. 01.07.2019
» Mitarbeiter in den Personalstammdaten als „Midijobber“ kennzeichnen
Hintergrund
» Geringverdiener sollen entlastet werden …
» ohne Auswirkungen auf die Rente
» doppelte Haltelinie bis 2025
• Rentenniveau 48 %
• Beitragssatz RV max. 20 %
Teilnehmerheft S. 8 13BETRIEBLICHE ALTERSVERSORGUNG
Zeitschiene
» Betriebsrentenstärkungsgesetz in Kraft seit 1.1.2018
» Weitere Regelungen folgen zeitversetzt
• Ab 1.1.2019
• Ab 1.1.2022
Inhalte
» Erhöhung des steuerlichen Förderrahmens
» Verpflichtender Arbeitgeberzuschuss
» Förderbetrag bei Geringverdienern
» Beitragszusage
Teilnehmerheft S. 9 14BETRIEBLICHE ALTERSVERSORGUNG
Höherer steuerlicher Förderrahmen
» Höchstbetrag 8 % der BBG RV West
• Pensionskassen
• Pensionsfonds
• Direktversicherungen
» Steuerfreier Höchstbetrag von 1.800 € wurde abgeschafft
» Abweichung SV-Recht: 4 % der BBG RV West (unverändert!)
Beispiel 5
Für einen Arbeitnehmer werden im Jahr 2019 Beiträge in Höhe
von 6.000 € an eine kapitalgedeckte Pensionskasse gezahlt.
» Beiträge in voller Höhe steuerfrei (8 % von 80.400 €* = 6.432 €),
aber nur in Höhe von (4 % von 80.400 €* =) 3.216 € beitragsfrei.
Beitragspflicht in Höhe von 2.784 €.
* Voraussichtlicher Wert für die BBG RV West 2019
Teilnehmerheft S. 9 15BETRIEBLICHE ALTERSVERSORGUNG
Arbeitgeberzuschuss
» Finanzierung der Beitragszusage durch Entgeltumwandlung
• Ab 2019: Zuschuss bei Neuverträgen
• Ab 2022: Zuschuss bei Altverträgen
» Höchstens 15 % des Umwandlungsbetrags pauschal (max.
die SV-Ersparnis des Arbeitgebers)
» Arbeitgeberzuschuss ist steuer- und beitragsfrei
Beispiel 6
Arbeitnehmer, regelmäßiges Gehalt
3.000,00 €, Umwandlung 100,00 € monatlich für Direkt-
versicherung (Neuvertrag 1/2019).
» Gesparter Arbeitgeberanteil beträgt 19,825 %* aus 100 €.
» Arbeitgeber muss 115 € (100 € Umwandlungsbetrag +
15 € Zuschuss an Versicherer weiterleiten.
*19,825 % voraussichtlicher Wert (14,6 % + 0,9 % + 18,6 % + 2,5 % + 3,05 % = 39,65 % : 2)
Teilnehmerheft S. 9 16BETRIEBLICHE ALTERSVERSORGUNG
Förderung von Geringverdienern
» bAV-Förderbetrag für zusätzlich zum Lohn gezahlten
Arbeitgeberzuschuss (240 EUR bis 480 EUR jährlich)
» 30 % Zuschuss vom Staat
» Zielgruppe: Geringverdiener
• Arbeitsentgelt bis 2.200 € monatlich
• Steuerklasse I bis V
Beitrag Kosten Zuschuss
für die bAV Arbeitgeber vom Staat
240 € 168 € 72 € + Betriebs-
ausgaben-
... ... ... abzug
480 € 336 € 144 €
Teilnehmerheft S. 10 17UMLAGE U2
Erweiterung
Personenkreis
» Arbeitsrechtlicher Arbeitnehmerbegriff nicht mehr entscheidend, sondern die
sozialversicherungsrechtliche Beschäftigteneigenschaft
• Entgelte von Fremdgeschäftsführern oder Minderheits-Gesellschafter-
Geschäftsführern in der U2 umlagepflichtig
» Anspruchsberechtigt ist jede Frau in einem Beschäftigungs-
verhältnis
• Mutterschutzgesetz seit 2018
Teilnehmerheft S. 11 18BEITRAGSBERECHNUNG –
DAUERBESCHÄFTIGUNG ODER NICHT?
Regelmäßig
Dauer- wiederkehrende
beschäftigung Beschäftigung
» Regelmäßige vereinbarungsgemäße Wiederholung
Merkmal von einzelnen Arbeitseinsätzen
» Berücksichtigung Arbeitsentgelt bis BBG
Grundsatz
» Beginn und Ende der Beschäftigung
Ausnahmen » Unterbrechung ohne
Anspruch auf Arbeitsentgelt
Teilnehmerheft S. 11/12 19BEITRAGSBERECHNUNG –
DAUERBESCHÄFTIGUNG ODER NICHT?
Regelmäßig
Dauer- wiederkehrende
beschäftigung Beschäftigung
Beispiel 8
Freiwillig krankenversicherter Programmierer, (Rahmen-)Arbeitsvertrag, drei Tage
pro Woche insgesamt 20 Stunden. Festlegung der konkreten zeitlichen Lage durch
Arbeitgeber jeweils in der Vorwoche. Das monatliche Arbeitsentgelt beträgt 7.000 €.
» Es handelt sich um eine renten- und arbeitslosenversicherungspflichtige
Dauerbeschäftigung. Das monatliche Arbeitsentgelt ist bis zur vollen
monatlichen BBG der RV beitragspflichtig.
Teilnehmerheft S. 12 20BEITRAGSBERECHNUNG –
DAUERBESCHÄFTIGUNG ODER NICHT?
Dauer- Regelmäßig
beschäftigung wiederkehrende
Beschäftigung
» Regelmäßige Wiederholung befristeter Beschäftigungen
» Versicherungspflicht nur während tatsächlicher Ausübung der Beschäftigung
» Anteilige BBG
Teilnehmerheft S. 12 21SCHÄTZVERFAHREN DURCH ARBEITGEBER
» Wahlrecht für alle Arbeitgeber wurde zum 01.01.2017 eingeführt
» Intention des Gesetzgebers
• Die Fälligkeitsregelung soll die Anzahl der Abrechnungstermine für den
Gesamtsozialversicherungsbeitrag bei den Arbeitgebern und den Einzugsstellen auf
zwölf im Jahr begrenzen.
• Beiträge, die mit der voraussichtlichen Beitragsschuld zum Monatsende nicht
abgerechnet werden können, sind jeweils in den Beitragsnachweis des Folgemonats
aufzunehmen.
» Praxis – zertifizierte Lohnprogramme
• Alle zertifizierten Lohnprogramme liefern hier technisch einfach Lösungen zur
betriebsprüfsicheren Berechnung der arbeitgebereigenen Schätzungen und
Übermittlung von nur zwölf Beitragsnachweisen je Kalenderjahr
• Manuelle Schätzung nur einmal (im ersten Monat) erforderlich
nicht im Teilnehmerheft 22SCHÄTZVERFAHREN DURCH ARBEITGEBER
» Vorteile für den Arbeitgeber / Mandanten
• Beitragsnachweis kommt zum Fälligkeitstermin
• keine Schätzung durch Einzugsstelle
• Schätzung durch eigenes Lohnprogramm genauer
• Vermeidung rückwirkender Sollkorrekturen (weniger Nachweise)
• damit weniger Buchungen / höhere Transparenz
• weniger Geldtransfer (Erstattungen / Überweisungen / Einzelabbuchungen)
• Ersparnis von Säumniszuschlägen
» wichtig:
Der Schätzbeitragsnachweis muss nach der „Echt“-Abrechnung nicht ersetzt
werden
• keinen „Korrektur Beitragsnachweis“ generieren
nicht im Teilnehmerheft 23VERSICHERUNG
» Entsendungen
» Minijobs
» Jahresarbeitsentgelt
24ENTSENDUNGEN
25ENTSENDUNGEN
Entsenderegelungen
» Recht des Beschäftigungs-/Tätigkeitslands gilt
» Sonderregelung: Recht des Heimatstaats gilt weiter bei
vorübergehendem Auslandseinsatz
» Ziel: Unbürokratische Arbeit von Erwerbstätigen im
europäischen Ausland
» Verordnung (EG) 883/2004:
• Entsendung bis 24 Monate
• Bescheinigung der Entsendung mit Vordruck A1
• Tipp: Prüfhilfen
nicht im Teilnehmerheft 26ENTSENDUNGEN
Innerhalb EU/EWR/Schweiz - Voraussetzungen
» Beschäftigung bei Unternehmen, das gewöhnlich in einem
EU/EWR-Mitgliedstaat/Schweiz tätig ist
» Entsendung in einen anderen Mitgliedstaat
» Tätigwerden im Rahmen und auf Rechnung des
entsendenden Unternehmens
• Weisungsrecht
• Verantwortung für die Entlohnung
» Voraussichtliche Dauer der Entsendung max. 24 Monate
» Keine Ablösung einer anderen entsandten Person
nicht im Teilnehmerheft 27ENTSENDUNGEN
Geschäftstätigkeit des entsendenden Unternehmens
» Kriterien für eine im Entsendestaat nennenswerte
Geschäftstätigkeit u.a.:
• Umsatz von 25 % des Gesamtumsatzes im Entsendestaat
• Ort, an dem das Unternehmen Sitz und Verwaltung hat
• Keine nennenswerte Geschäftstätigkeit bei reiner Verwaltungs-
tätigkeit
• Ort, an dem die meisten Verträge mit Kunden geschlossen werden
• Recht, dem die Verträge unterliegen, die das Unternehmen schließt
» Entsendungen nur im eigenen Geschäftsfeld
nicht im Teilnehmerheft 28ENTSENDUNGEN
Zusatzbeispiel
» Anwerbung von Arbeitnehmern in Litauen zur Entsendung nach
Deutschland; keine Geschäftstätigkeit des Unternehmens in Litauen
» Deutsches Recht gilt
Zusatzbeispiel
» Bauunternehmen in Polen wirbt Arbeitnehmer in Polen als
Programmierer zur Entsendung nach Deutschland an
» Deutsches Recht gilt
nicht im Teilnehmerheft 29ENTSENDUNGEN
Ausnahmevereinbarung
» Rechtsvorschriften des Beschäftigungsstaats ab Beginn des
25. Monats der Entsendung
» Ausnahmeregelung möglich
» Verhandlung Ausnahmevereinbarung zwischen SV-Trägern
EU/EWR/Schweiz
» DVKA in Deutschland zuständig
Teilnehmerheft S. 18 30ENTSENDUNGEN
Kurzfristige Entsendungen
» Generell: Entsendebescheinigung im Voraus beantragen
» Ausnahmsweise: Verzicht auf A1 bei kurzfristigen
Geschäftsreisen von bis zu 1 Woche
• A1 muss nachgereicht werden
» Beantragung im Nachhinein bei Kontrollen
• Frankreich / Österreich in der Grenzregion kritisch
• ggf. Antrag auf A1 mitgeben/mitnehmen
Teilnehmerheft S. 17 31ENTSENDUNGEN
Regelmäßige Entsendungen / Beschäftigung in mehreren Staaten
» A1 durch DVKA, wenn
• mind. 1 x im Monat, oder
• mind. 5 x im Quartal
• Wohnort des Mitarbeiters in Deutschland
• „Dauergenehmigung“ bis 5 Jahre
Zusatzbeispiel
Kundendienstmitarbeiter. Reparaturtätigkeit einmal wöchentlich in Italien und
dreimal monatlich in Österreich.
» Gewöhnlich in mehreren Mitgliedstaaten beschäftigt. Die A1-
Bescheinigungen sind bei der DVKA zu beantragen.
nicht im Teilnehmerheft 32ENTSENDUNGEN
Brexit
» Erklärung der Austrittsabsicht aus der EU am 29.3.2017
» Abwicklung des Austritts in 2 Jahren bis zum 29.3.2019
• Bisher kein Austrittsabkommen zwischen EU und Großbritannien
• A1-Bescheinigungen gelten weiter bis zum 29.3.2019
• Ab 30.3.2019 Anwendung des deutsch-britischen SV-Abkommens vom
20.4.1960
Teilnehmerheft S. 18/19 33ENTSENDUNGEN
Maschinelles Meldeverfahren A1
» Ausstellung des A1 durch Krankenkasse des Arbeitnehmers
• Wenn keine KV: DRV Bund
• Wenn keine KV und wegen berufsständischer
Versorgung von der RV befreit: ABV
• Ausnahmevereinbarung und Mehrfachbeschäftigte:
DVKA
nicht im Teilnehmerheft 34ENTSENDUNGEN
Maschinelles A1-Verfahren in der EU
» Antrag auf Entsendebescheinigung A1 durch
Datenübertragung
• Gilt auch für Arbeitnehmer im öffentlichen Dienst
• Systemgeprüfte Programme oder Ausfüllhilfe
» Rückantwort der A1-Bescheinigung durch
Datenübertragung an Arbeitgeber
• A1-Vordruck als PDF eingebettet
» Seit 2018 freiwillige Teilnahme am Datenaustausch
» Ab 1.1.2019 grundsätzlich verpflichtend
» Übergangsregelung bis 30.6.2019
• In begründeten Einzelfällen papiergebundener Antrag möglich
Teilnehmerheft S. 18 35ENTSENDUNGEN
Maschinelles Meldeverfahren A1 mit SV.net
» Oftmals hat der „Antragsteller des A1“ keinen Zugriff auf das
Entgeltabrechnungsprogramm.
» Mögliche Lösung: sv.net
» In der Premiumversion können auch mehrere Benutzer unter
einer Betriebsnummer angemeldet sein.
nicht im Teilnehmerheft 36ENTSENDUNGEN
Maschinelles Meldeverfahren A1 mit sv.net - Ablauf
» Antrag ausfüllen und an die zuständige Stellen senden
» Dort wird der Antrag geprüft und bewilligt
» Anschließend erhalten Sie eine E-Mail, dass der A1 bewilligt wurde.
» Im sv.net wurde Ihnen mit der Bewilligung auch ein PDF des A1 übermittelt.
» Jetzt können Sie den A1
ausdrucken
nicht im Teilnehmerheft 37ENTSENDUNGEN
Ausblick
» Neue Entsenderichtlinie ab 2020: gleicher Lohn für gleiche
Arbeit in der EU
» Einführung einer europäischen Sozialversicherungsnummer
Teilnehmerheft S. 19 38GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
Voraussetzungen
» Die Beschäftigung für sich alleine betrachtet max.
• 3 Monate (> 4 Tage / Woche)
• Bzw. 70 Arbeitstage (< 5 Tage / Woche)
• Im Voraus befristet
» Zusammenrechnung aller kurzfristigen Beschäftigungen im Kalenderjahr bis 3
Monate/70 Arbeitstage
» Prüfung der Berufsmäßigkeit, wenn Arbeitsentgelt über 450 EUR
• Zugehörigkeit Personengruppe (Arbeitslose, Elternzeit, Schulentlassene)
• Erwerbsverhalten
Teilnehmerheft S. 16 39GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
» Zeitgrenzen
• 3 Monate bzw. 70 Arbeitstage
• Dauerhafte Regelung
» Beschäftigung über den Jahreswechsel
• Keine Besonderheiten
Teilnehmerheft S. 15 40GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
Beispiel 12
Familienversicherung besteht. Befristete Beschäftigung vom 5.11.2018 bis 1.2.2019
bei einer 4-Tage-Woche. Es bestanden keine Vorbeschäftigungen.
» 2018: Beschäftigung überschreitet 70 Arbeitstage nicht. Es handelt sich um eine
kurzfristige Beschäftigung und die Familienversicherung besteht weiter.
» 2019: Keine Neubewertung. Kurzfristige Beschäftigung und damit
Versicherungsfreiheit gilt weiter. Familienversicherung besteht fort.
* Berufsmäßigkeit beachten
Teilnehmerheft S. 15 41GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
» Berufsmäßigkeit
» Berufsmäßigkeit durch Erwerbsverhalten oder Personenstatus
Teilnehmerheft S. 16 42GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
» Berufsmäßigkeit durch Erwerbsverhalten, wenn
• im laufenden Kalenderjahr bereits Vorbeschäftigungszeiten mit einem Verdienst von
mehr als 450 Euro auf die
• Drei-Monats-Grenze anrechenbar sind.
• Bei Überschreitung => Berufsmäßigkeit => keine kurzfristige Beschäftigung möglich
Teilnehmerheft S. 16 43GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
Zusatzbeispiel
Ein Hausmann nimmt am 02.05. eine Beschäftigung als Aushilfsverkäufer
auf, die von vornherein bis zum 08.07. befristet ist und wöchentlich
sechs Arbeitstage umfassen soll. Der Hausmann war im laufenden Kalenderjahr
bis Februar unbefristet mit 2 000 EUR beschäftigt.
unbefristete
Aushilfsverkäufer
Beschäftigung
28.02. 02.05. 08.07.
» Keine kurzfristige Beschäftigung möglich, da Berufsmäßigkeit
aufgrund des Erwerbsverhaltens unterstellt wird.
nicht im Teilnehmerheft 44GERINGFÜGIGE BESCHÄFTIGUNG
Geringfügig
Kurzfristige entlohnte
Beschäftigungen Beschäftigungen
Zusatzbeispiel
Ein Rentner nimmt am 02.05. eine Beschäftigung als Aushilfsverkäufer
auf, die von vornherein bis zum 08.07. befristet ist und wöchentlich
sechs Arbeitstage umfassen soll. Der Rentner war im laufenden Kalenderjahr
bis Februar unbefristet mit 2 000 EUR beschäftigt. Ab März ist er Rentner.
unbefristete Rentner
Aushilfsverkäufer
Beschäftigung
28.02. 02.05. 08.07.
» Eine kurzfristige Beschäftigung ist möglich, da sein
Erwerbsleben abgeschlossen ist. Keine Berufsmäßigkeit.
nicht im Teilnehmerheft 45GERINGFÜGIGE BESCHÄFTIGUNG
Monatsgrenze von 450 €: Gilt uneingeschränkt …
… auch bei kurzer … bei kurzfristiger … bei geringfügig
Beschäftigungs- Beschäftigung entlohnter
dauer beschäftigungsorientiert Beschäftigung
» Keine Prüfung der Berufsmäßigkeit
» Auch für Arbeitsuchende / Personen in Elternzeit anwendbar
» BSG-Urteil vom 5.12.2017 – B 12 R 10/15
Beispiel 15
Kurzfristige Aushilfe vom 3.12.2018 bis 15.12.2018 für ein Entgelt von 440 €.
Es bestanden keine Vorbeschäftigungen.
» Keine anteilige Umrechnung der 450 €-Grenze auf Beschäftigungszeit.
» Kurzfristige Beschäftigung und damit Versicherungsfreiheit.
» Keine Prüfung der Berufsmäßigkeit.
Teilnehmerheft S. 16 46GERINGFÜGIGE BESCHÄFTIGUNG
Monatsgrenze von 450 €: Gilt uneingeschränkt …
… bei geringfügig
… auch bei kurzer … bei kurzfristiger entlohnter
Beschäftigungsdauer Beschäftigung Beschäftigung
» Wenige Arbeitstage
Beispiel 16 (bitte Lösung im Teilnehmerheft ändern)
Kurzfristige Aushilfe vom 3.12.2018 bis 15.12.2018 bei Arbeitgeber A für ein Entgelt
von 440 €. Es bestanden keine Vorbeschäftigungen.
Zusätzliche Aushilfe vom 17.12.2018 bis 22.12.2018 bei Arbeitgeber B für 400 €.
» Keine anteilige Umrechnung der 450-€-Grenze auf Beschäftigungszeit.
» Addition der Entgelte. Zweite Beschäftigung wird berufsmäßig.
» Wenn bei der ersten Beschäftigung schon die zweite Beschäftigung bekannt war,
werden beide Beschäftigungen berufsmäßig und damit sozialversicherungspflichtig
Teilnehmerheft S. 16 47GERINGFÜGIGE BESCHÄFTIGUNG
Monatsgrenze von 450 €: Gilt uneingeschränkt …
… bei kurzfristiger … bei geringfügig
… auch bei kurzer
Beschäftigung entlohnter
Beschäftigungsdauer
beschäftigungsorientiert Beschäftigung
» Auch bei wenigen Arbeitstagen
Beispiel 17
Beschäftigung vom 10.12.2018 bis 22.12.2018 für ein Entgelt von 400 €. Es
bestanden kurzfristige Vorbeschäftigungen und die Grenze von 70 Arbeitstagen
wird überschritten.
» Keine kurzfristige Beschäftigung
» Keine anteilige Umrechnung der 450 €-Grenze auf tatsächliche Beschäftigungszeit.
» Geringfügig entlohnte Beschäftigung liegt vor.
Teilnehmerheft S. 17 48GERINGFÜGIGE BESCHÄFTIGUNG
Monatsgrenze von 450 €: Gilt uneingeschränkt …
… bei kurzfristiger … bei geringfügig
… auch bei kurzer
Beschäftigung entlohnter
Beschäftigungsdauer
beschäftigungsorientiert Beschäftigung
Beispiel 18 (bitte Lösung im Teilnehmerheft ändern)
Beschäftigung vom 03.12.2018 bis 15.12.2018 für ein Entgelt von 440 €. Zweite
Beschäftigung vom 17.12.2018 bis 22.12.2018 für 400 €. Es bestanden kurzfristige
Vorbeschäftigungen und die Grenze von 70 Arbeitstagen wird überschritten.
» Erste Beschäftigung ist geringfügig entlohnt (keine anteilige Umrechnung der
450 €-Grenze).
» Zweite Beschäftigung ist versicherungspflichtig, da die beiden Entgelte
zusammengerechnet werden. Gilt nur bei Beschäftigungen, die
jeweils im gleichen Monat beginnen und enden.
» Wenn bei Beginn der ersten Beschäftigung bereits die zweite Beschäftigung
bekannt war, werden beide Beschäftigungen versicherungspflichtig.
Teilnehmerheft S. 17 49GERINGFÜGIGE BESCHÄFTIGUNG
Monatsgrenze von 450 €: Gilt uneingeschränkt …
… bei kurzfristiger … bei geringfügig
… auch bei kurzer
Beschäftigung entlohnter
Beschäftigungsdauer
beschäftigungsorientiert Beschäftigung
Zusatzbeispiel
Beschäftigung vom 30.11.2018 bis 15.12.2018 für ein Entgelt von 440 €. Zweite
Beschäftigung vom 17.12.2018 bis 01.01.2019 für 400 €. Es bestanden kurzfristige
Vorbeschäftigungen und die Grenze von 70 Arbeitstagen wird überschritten.
» Da die beiden Beschäftigungen nicht im gleichen Monat beginnen und enden,
besteht für beide Beschäftigungen Sozialversicherungsfreiheit als geringfügig
entlohnte Beschäftigung.
» Keine anteilige Umrechnung der 450 €-Grenze
nicht im Teilnehmerheft 50GERINGFÜGIGE BESCHÄFTIGUNG
Kurzfristige Geringfügig Werkstudenten und
Beschäftigungen entlohnte Semesterferien
Beschäftigungen
Beispiel 13
Geringfügig entlohnte Beschäftigung mit 450 € monatlich. Unvorhergesehene
Krankheitsvertretung vom 5.12.2018 bis 4.3.2019. In dieser Zeit verdient er 800 €.
» 2018: Geringfügig entlohnte Beschäftigung.
» 2019: Keine Neubewertung.
❖ Unvorhersehbarkeit?
❖ Höhe der Überschreitung?
nicht im Teilnehmerheft 51GERINGFÜGIGE BESCHÄFTIGUNG
Neue Geringfügigkeitsrichtlinien
» voraussichtliche Veröffentlichung im Dezember 2018
» Informationen auf Basis des Referentenentwurfs
» Umfangreiche Beispiele zum BSG-Urteil vom 5.12.2017
• Keine anteilige Umrechnung mehr
Teilnehmerheft S. 17 52JAHRESARBEITSENTGELT
Variable Entgeltbestandteile
» Individuell-leistungsbezogen oder unternehmensbezogen
» Als Einmalzahlung nicht anrechenbar
» Anrechenbar, wenn
• üblicherweise Bestandteil des monatlichen Arbeitsentgelts
• vertraglich vereinbartes Fixum
• erfolgsabhängiges variables Entgelt
• typisch: monatliche Provisionen
» Relation Fixum zu variabler Vergütung unbedeutend
» Vorausschauende Schätzung
Teilnehmerheft S. 20 53JAHRESARBEITSENTGELT
Variable Entgeltbestandteile
Beispiel 19
Berechnung des regelmäßigen Jahresarbeitsentgelts:
Vertraglich, vereinbartes monatliches Fixum 2.600 € x 12 = 31.200 €
Monatliche Provision, geschätzt 2.470 € x 12 = 29.640 €*
Vertraglich zugesichertes Weihnachtsgeld 3.500 €
» Regelmäßiges JAE 64.340 €
* Neben der gesamten JAE-Berechnung ist die Schätzgrundlage für die Provision nachvollziehbar in den
Entgeltunterlagen zu dokumentieren.
Teilnehmerheft S. 20 54JAHRESARBEITSENTGELT
Geburt eines Kindes
» Entgeltminderungen wegen Mutterschaft sind zu berücksichtigen
» Einzelfallentscheidung des BSG vom 7.6.2018 – B 12 KR 8/16 R
» Praxisumsetzung?
Zusatzbeispiel
JAE Überschreiterin:
Pflichtversicherung, JAE Überschreitung im laufenden Jahr 2017
JAE Überschreitung auch im kommenden Jahr 2018 (voraus-
schauende Betrachtung)
Mutterschutz im kommenden Jahr ab Februar
» Bisherige Beurteilung: Freiwillige Versicherung, KV- Freiheit
» BSG-Urteil: geringeres Arbeitsentgelt wird berücksichtigt
Teilnehmerheft S. 20/21 55MELDUNGEN
» Bestandsprüfungen
» Datenaustausch rvBEA
» Saisonkräfte (Kennzeichen)
» Betriebsdatenpflege
» Betriebsnummer
56BESTANDSPRÜFUNGEN
Datenabgleich
» Abgleich der Meldedaten mit den Krankenkassen
» Zunächst keine Erweiterung vorgesehen
» Fehler sind mit dem Arbeitgeber zu klären
• Ändert die Krankenkasse die Meldedaten, muss sie den Arbeitgeber
informieren
• Arbeitgeber braucht nicht zu stornieren und neu zu melden
• Krankenkasse muss Einvernehmen mit dem Arbeitgeber
dokumentieren
Teilnehmerheft S. 23 57DATENAUSTAUSCH RVBEA
Rentenversicherung
» rvBEA
• rv = Rentenversicherung
• BEA=Bescheinigungen elektronisch anfordern und annehmen
» Entgeltdaten zwischen Arbeitgeber und Rentenversicherung
» 2 Teilverfahren
• Gesonderte Meldung im Rentenantragsverfahren („GML 57“)
• A1-Bescheinigungen für privat krankenversicherte Arbeitnehmer
» Anforderung an Arbeitgeber jetzt auch maschinell möglich
• Arbeitgeber muss sich dafür einmalig registrieren
Teilnehmerheft S. 23 58DATENAUSTAUSCH RVBEA
Rentenversicherung
» A 1 = Antrag auf Ausstellung einer Entsendebescheinigung
• Maschinelle Anforderung ab 1.1.2019 verpflichtend
• Keine vorherige Registrierung
Teilnehmerheft S. 23 59SAISONARBEITNEHMER
Kennzeichen
» Personen, die für eine Beschäftigung nach Deutschland
kommen
» Befristung der Beschäftigung auf bis zu acht Monate
» Jahreszeitlich bedingter, jährlich wiederkehrender
Arbeitskräftebedarf
» Meldedaten sind besonders zu kennzeichnen
» Nur für gesetzlich Versicherte
• Kein Kennzeichen bei Minijob
» Krankenkasse kann frühzeitig weitere Versicherung nach der
Tätigkeit klären
» Arbeitgeber hat keine Recherchepflicht
Teilnehmerheft S. 23 60BETRIEBSDATENPFLEGE
Betriebsdaten mitteilen
» Änderungen der Betriebsdaten zukünftig elektronisch und
automatisiert direkt aus dem Entgeltabrechnungsprogramm
• Unverzüglich mit der nächsten Lohn- und Gehaltsabrechnung
• Spätestens nach 6 Wochen
» Übermittlung
• Geänderter Angaben zum Beschäftigungsbetrieb oder
• Vollständige Einstellung des Betriebs
» Stornierung nicht möglich – immer Korrektur
Teilnehmerheft S. 24 61BETRIEBSDATENPFLEGE
Betriebsdaten mitteilen
» Modifizierungen
• Ereignis-Datum
• Wegfall der Abgabegründe
• Angabe, ob Änderungen in Namensfeldern, Anschriftenfeldern oder
Daten zum Ansprechpartner
• Postanschrift
• Beendigungskennzeichen
• Verpflichtende Angabe Ansprechpartner mit
Telefonnummer
» Verfahren Datensatz Betriebsdaten-
pflege DSBD 3.0
• Zum 1.7.2019
• 1.7. bis 30.9.2019 Annahme Versionen 02 und 03
Teilnehmerheft S. 24 62BETRIEBSNUMMER
Vergabe
» Bundesagentur für Arbeit
» Erstmalige Beschäftigung von Arbeitnehmern
» Angaben:
• Name und Anschrift des Beschäftigungsbetriebs mit Rechtsform
• Wirtschaftliche Betätigung
• Ansprechpartner beim Arbeitgeber oder beauftragten Dritten
Tipp
Nähere Infos siehe:
arbeitsagentur.de > UNTERNEHMEN > Betriebsnummern-Service > Betriebsnummer
beantragen
Teilnehmerheft S. 5 63KURZ NOTIERT
» Unbezahlter Urlaub
» Beitragsbemessung für
Selbstständige
64UNBEZAHLTER URLAUB
Beschäftigung bleibt bis zu einen Monat ohne Entgelt bestehen
» Fiktion der Fortdauer der Beschäftigung
» Keine neue Monatsfrist bei Unterbrechung des unbezahlten
Urlaubs durch bezahlten Urlaub
Zusatzbeispiel
Unbezahlter Urlaub:
Geplanter unbezahlter Urlaub vom 31.200 €
05.01.18 bis 15.03.2018 29.640 €
Bezahlter Urlaub am 05.02.18
3.500 €
Abmeldung zum 04.02.2018
64.340 €
Anmeldung zum 16.03.2018
Teilnehmerheft S. 27 65BEITRAGSBEMESSUNG FÜR SELBSTSTÄNDIGE
Neuerungen 2019
» Mindestbeiträge zur Krankenversicherung werden erheblich
gesenkt
» Keine Härtefallregelung und keine Sonderregelung mehr für
Bezieher des Gründungszuschusses
• Grund: neuer Mindestbetrag günstiger
Merke
» Beitragseinstufung jetzt 12 Monate rückwirkend bei Nachweis des
geringeren Einkommens möglich
» Mindeststufe Selbständige
▪ 2018: 2.283,75 EUR KV: 342,57 EUR (bei 15 % Beitragssatz)
▪ 2019: 1.038,33 EUR KV: 155,75 EUR (bei 15 % Beitragssatz)
» AOK geht aktiv auf die Versicherten zu
Teilnehmerheft S. 26 66GRENZWERTE UND
RECHENGRÖßEN
» Beitragssätze
» Bemessungsgrenzen
» Umlage- und Erstattungssätze
(U1 und U2)
67BEITRAGSSÄTZE
Krankenversicherung
» Beitragsgruppe 1000 (allgemein) 14,6 %
» Beitragsgruppe 3000 (ermäßigt) 14,0 %
» Beitragsgruppe 6000 (pauschal) 13,0 %
» Kassenindividueller einkommensabhängiger %
Zusatzbeitrag
» „Durchschnittlicher Zusatzbeitrag“ 0,9 %!
Pflegeversicherung
» Beitragsgruppe 0001 3,05 %!
» Beitragsgruppe 0001 (Kinderlose) 3,30 %!
Teilnehmerheft S. 5 68BEITRAGSSÄTZE
Rentenversicherung
» Beitragsgruppe 0100 (allgemein) 18,6 %
» Beitragsgruppe 0500 (pauschal) 15,0 %
• Bei Beschäftigungen im Privathaushalt 5,0 %
» Arbeitnehmeranteil bei Minijobs 3,6 %
• Bei Beschäftigungen im Privathaushalt 13,6 %
Arbeitslosenversicherung
» Beitragsgruppe 0010 2,5 %!
Insolvenzgeldumlage 0,06 %
Künstlersozialabgabe 4,2 %
Teilnehmerheft S. 5 69BEMESSUNGSGRENZEN
Beitragsbemessungsgrenzen West Ost
Kranken- und Pflegeversicherung
» Monatlich 4.537,50 € 4.537,50 €
» Jährlich 54.450 € 54.450 €
Renten- und Arbeitslosenversicherung
» Monatlich 6.700 € 6.150 €
» Jährlich 80.400 € 73.800 €
Jahresarbeitsentgeltgrenzen (JAE-Grenzen) West Ost
» Allgemeine JAE-Grenze 60.750 € 60.750 €
» Besondere JAE-Grenze* 54.450 € 54.450 €
* Am 31.12.2002 privat krankenvollversichert
Teilnehmerheft S. 5 70AOK-ENTGELTFORTZAHLUNGSVERSICHERUNG
Umlagesatz Erstattungssatz
U1 (Entgeltfortzahlung bei Krankheit)
» Allgemein % %
» Alternative 1 % %
» Alternative 2 % %
» Alternative 3 % %
» Alternative 4 % %
U2 (Mutterschaftsaufwendungen) % 100 %
Teilnehmerheft S. 5 71AOK SERVICE
» Medienpaket gesundes
unternehmen
» Onlineportal aok-business.de
» Weiterbildung 2019
72AOK SERVICE
persönlicher Weiter-
www.aok-
Ansprech- bildung
business.de
partner 2019
» Expertenforum; Fachbroschüren; gesundes Unternehmen; Newsletter
» persönlicher Ansprechpartner vor Ort
» Fachseminare vor Ort
Teilnehmerheft S. 5 73WIR FREUEN UNS
AUF IHR FEEDBACK
74Sie können auch lesen


