Luzern, Obwalden, Nidwalden und Uri Struktur und Perspektiven - UB Basel
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Economic Research

Swiss Issues Regionen
Januar 2015

Luzern, Obwalden, Nidwalden und Uri
Struktur und Perspektiven
Credit Suisse Economic Research

Impressum

Herausgeber
Giles Keating
Head of Research and Deputy Global CIO
+41 44 332 22 33
giles.keating@credit-suisse.com

Fredy Hasenmaile
Head of Real Estate & Regional Research
Tel. +41 44 333 89 17
E-Mail: fredy.hasenmaile@credit-suisse.com

Autoren
Thomas Rühl
+41 44 333 72 65
thomas.ruehl@credit-suisse.com

Fabian Hürzeler
Nathalie Ramel
Nicole Brändle Schlegel
Andreas Christen
Dr. Fabian Waltert

Kontakt
E-Mail: regionen.economicresearch@credit-suisse.com

Titelbild
PC-24, © Pilatus Aircraft Ltd

Druck
Koprint AG, Alpnach Dorf

Redaktionsschluss
19. Januar 2015

Besuchen Sie uns auf dem Internet
http://www.credit-suisse.com/research

Copyright
Die Publikation darf mit Quellenangabe zitiert werden.
Copyright © 2015 Credit Suisse Group AG und/oder mit ihr
verbundene Unternehmen. Alle Rechte vorbehalten

Swiss Issues Regionen                                                                2
Credit Suisse Economic Research

Editorial

                        Geschätzte Leserinnen und Leser

                        Es freut uns, Ihnen die neue Regionalstudie über die Kantone Luzern, Nidwalden, Obwalden
                        und Uri zu präsentieren. Wir haben unseren Ökonomen den Auftrag gegeben, die Region aus
                        volkswirtschaftlicher Sicht im Detail zu analysieren. Im Vordergrund stehen dabei die Themen
                        Konjunktur, Wirtschaft, Wohnen und Kantonsfinanzen. Die Studie soll unseren Privat- und Fir-
                        menkunden sowie den Entscheidungsträgern aus Politik und Wirtschaft einen Mehrwert bieten
                        und zu Diskussionen anregen. Als Bank mit starker Verwurzelung in der Zentralschweiz liegt es
                        uns am Herzen, die regionale Wirtschaft im Detail zu verstehen. Wir hoffen, mit diesem Beitrag
                        zum wirtschaftlichen Erfolg der Region beizutragen.

                        Der Schweizer Werkplatz hat eine Zukunft. Diese liegt vor allem in innovativen und wertschöp-
                        fungsstarken Produkten oder Produktionsprozessen. So können die Standortvorteile der
                        Schweiz trotz der hohen Lohn- und Bodenkosten genutzt werden. Das jüngste Beispiel für die
                        Innovationsfähigkeit der Zentralschweiz ist der Business-Jet PC-24 der Pilatus-Werke, der die
                        Titelseite dieser Studie ziert. Das Flugzeug wird in Stans entwickelt und montiert. Teile und
                        Knowhow stammen jedoch auch von Zulieferern aus den Kantonen Luzern, Obwalden und Uri.
                        Das Flugzeug – dessen Jungfernflug unmittelbar bevorsteht – ist damit Sinnbild für die internati-
                        onale Wettbewerbsfähigkeit des gesamten Wirtschaftsraumes.

                        Die vier Kantone verbinden aber nicht nur Erfolgsstories, sie sind auch mit ähnlichen Herausfor-
                        derungen konfrontiert. Ein Beispiel ist der Tourismus: Dank der bekannten Aussichtsberge und
                        atemberaubenden Bergpanoramen haben sich die vier Kantone zu einer international beliebten
                        Destination entwickelt. Die Stärke des Schweizerfrankens wirkt sich jedoch dämpfend auf die
                        Nachfrage und die Margen aus. Seit Abschaffung des Mindestkurses zum Euro ist die Aus-
                        gangslage noch anspruchsvoller geworden. Die Tourismusprojekte in Andermatt, auf dem Bür-
                        genstock und in Melchsee-Frutt sorgen für Erneuerung, sind jedoch auch mit Risiken behaftet.

                        Die Credit Suisse ist seit Langem mit der Zentralschweiz verbunden: Die «Bank in Luzern» wur-
                        de 1856 gegründet und 1912 mit der damaligen Schweizerischen Kreditanstalt verschmolzen.
                        1922 bezog die SKA die Filiale am Luzerner Schwanenplatz, wo die Credit Suisse noch immer
                        residiert. Heute zählt die Region Zentralschweiz 13 Standorte und umfasst die sechs Kantone
                        Luzern, Nidwalden, Obwalden, Schwyz, Uri sowie Zug. Eine separate Studie zum Kanton Zug
                        wurde bereits im Januar 2014 publiziert und kann bei Interesse gerne bei uns bezogen werden.
                        Unsere regionale Verbundenheit im Bankengeschäft und unsere vielfältigen Engagements im
                        kulturellen, sportlichen und gesellschaftlichen Bereich sind uns sehr wichtig. Wir sind stolz, zahl-
                        reiche Zentralschweizer Privatpersonen und Firmen zu unseren Kunden zählen zu dürfen.

                        Wir wünschen Ihnen eine spannende Lektüre.

                        Roger Suter                                        Michael Fahrni
                        Leiter Region Zentralschweiz                       Leiter Firmenkundengeschäft Zentralschweiz

Swiss Issues Regionen                                                                                                        3
Credit Suisse Economic Research
Auf einen Blick
Übersicht Standortqualität
2014, synthetischer Indikator, CH = 0
Zofingen Aarau Muri (AG)
Freiamt Knonaueramt
Hauptverkehrsstrassen
Langenthal Sursee/
Seetal Lorzenebene/
Wirtschaftsregionen
Sursee Ennetsee Sursee/
Oberaargau Zentren
Sempach Zug -0.7 - -0.3 Seetal
Huttwil Willisau
-0.2 - 0.0
Küssnacht (SZ) 0.1 - 0.3
Willisau Willisau
Burgdorf Arth Einsiedeln Gla rus Luzern
Kriens Weggis 0.4 - 1.0
Schw yz
Burgdorf 1.1 - 2.0
Luzern
Innerschwyz
Schüpfheim
Nidwalden/ Glarner Nidwalden/
Escholzmatt
Sar nen Engelberg Hinterland Engelberg
Oberes Altd or f
Entlebuch
Emmental Entlebuch Sarneraatal
Engelberg Erstfeld
Sarneraatal Uri
Thun
Meiringen
Uri Disentis/Mustér
Interlaken Berner
Oberland-Ost Surselva
Andermatt
Grindelwald
0 10 20 km
Airolo
Goms Tre Valli
Quelle: Credit Suisse, Geostat, DDS Quelle: Credit Suisse
Bevölkerung
2013, Fläche entspricht der Bevölkerung
Die Kantone am Vierwaldstättersee sind von einer beträchtli-
chen Heterogenität geprägt. Das direkte Einzugsgebiet der
Stadt Luzern erstreckt sich bis in Teile der Kantone Obwalden,
Nidwalden, Zug und Schwyz. Die Region Luzern ist vom
Dienstleistungssektor geprägt und erbringt die Hälfte der Wirt-
schaftsleistung des Raumes. In den ländlichen Regionen, etwa
in Willisau und im Entlebuch, ist der Landwirtschaftssektor
nach wie vor ein bedeutender Arbeitgeber. Die Bevölkerung
wächst vor allem in der Region Sursee/Seetal und im direkten
Einzugsgebiet der Stadt Luzern. Gleichzeitig stagnieren die
ländlichen Gebiete oder sind, wie im Fall der Urner Bergge-
meinden, teilweise sogar mit einer Abwanderung konfrontiert.
Quelle: BFS, Credit Suisse, Geostat
Bruttoinlandprodukt Beschäftigung im Flugzeugbau
2011, Fläche entspricht dem Anteil am Schweizer BIP 2012, Fläche entspricht den Beschäftigten der Branche Flugzeugbau
Quelle: BFS, Credit Suisse, Geostat Quelle: BFS, Credit Suisse, Geostat
Swiss Issues Regionen 4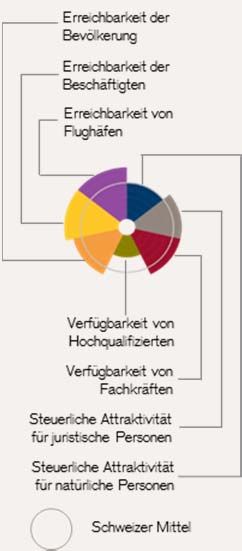
Credit Suisse Economic Research

Regionaler Kontext

                                    Von Berggebieten bis in urbane Räume

                                    Der Vierwaldstättersee verbindet die Kantone Luzern, Obwalden, Nidwalden und Uri. Ihre wirt-
                                    schaftliche Entwicklung ist geprägt durch die Lage, die von den Alpenregionen bis in das Zent-
                                    rum Luzern und die zugehörigen Agglomerationen reicht. Uri, Ob- und Nidwalden sowie das
                                    Entlebuch sind topografisch gesehen Talschaften, ihre südlichen Gemeinden sind alpin. Willisau
                                    und Sursee/Seetal haben einen ländlichen Charakter und sind durch Hügel gegliedert. Dem
                                    gegenüber steht die Region Luzern, deren Gemeinden städtischer oder suburbaner Natur sind.

                                    Aus wirtschaftlicher Sicht ist der Raum vergleichsweise heterogen. Gemeinsam haben die vier
                                    Kantone ihre Ausrichtung auf den Tourismus, unterschiedliche Spitzenindustriebranchen und die
                                    Landwirtschaft. Die Stadt Luzern ist ein wichtiger Standort für unternehmensbezogene Dienst-
                                    leistungen, die dem gesamten Raum zugute kommen. Ausserdem ist sie Verkehrsknotenpunkt
                                    und kultureller Mittelpunkt am Vierwaldstättersee.

                                    Um die wirtschaftlichen Entwicklungen regional erfassen zu können, fokussieren wir auf die
                                    Ebene der Wirtschaftsregionen. Diese wurden auf der Basis von wirtschaftlichen Zusammen-
                                    hängen erstellt und entsprechen nicht unbedingt den politischen Grenzen. So wird die Obwald-
                                    ner «Exklave» Engelberg gemeinsam mit Nidwalden zur Wirtschaftsregion Nidwalden/Engelberg
                                    zusammengefasst. Die Luzerner Gemeinden Greppen, Viznau und Weggis sind ökonomisch
                                    stark mit den nahen Schwyzer Gemeinden verknüpft und zählen zur Wirtschaftsregion Inner-
                                    schwyz. Ausserdem zählen die Gemeinden Pfaffnau, Reiden, Roggliswil und Wikon zur Region
                                    Aarau. Die wichtigsten wirtschaftlichen Indikatoren zu den betrachteten Kantonen und Wirt-
                                    schaftsregionen sind in der unten stehenden Tabelle zusammengefasst.

Wirtschaftliche und demografische Indikatoren
                                    Bevölkerung                      Beschäftigung                 Bruttoinlandprodukt             Haushaltseinkommen
                                                                         2012                               2011                     2015 (Prognose)
                                 Anzahl      Wachstum    Sektor I     Sektor II    Sektor III     Anteil am      Pro Be-              in CHF, pro Kopf
                             Personen 2013   2003-2013                                            CH-Total     schäftigten,
                                                                                                                 in CHF
Gemeinden
Emmen                              28'926         0.7%        132          5'690          6'506             -                 -                             -
Kriens                             26'957         0.7%          69         2'004          6'954             -                 -                             -
Luzern                             80'501         0.9%        119          6'590        50'949              -                 -                             -
Wirtschaftsregionen
Luzern                            218'559         1.0%      1'637         24'729        81'381         2.5%        135'429                         54'553
Sursee/Seetal                      78'104         1.4%      2'489         12'152        19'617         0.7%        124'389                         55'941
Willisau                           59'322         0.8%      3'064          9'176        11'804         0.5%        129'442                         45'733
Entlebuch                          16'732         0.1%      1'456          1'871          2'565        0.1%        108'702                         33'574
Sarneraatal                        32'487         0.9%      1'040          6'154          7'665        0.3%        127'002                         48'776
Nidwalden/Engelberg                45'908         0.7%        949          6'189        12'184         0.4%        138'611                         58'139
Lorzenebene/Ennetsee               97'561         1.4%        759         16'427        59'817         2.3%        175'383                         85'427
Kantone
LU                                390'349         1.0%      9'115         50'560       119'317         4.0%        130'871                         52'522
UR                                 35'865         0.2%        924          5'222          7'604        0.3%        125'233                         46'169
OW                                 36'507         1.0%      1'148          6'412          9'179        0.4%        124'796                         49'777
NW                                 41'888         0.7%        840          5'931        10'671         0.4%        142'035                         58'174
SZ                                151'396         1.2%      2'825         18'436        37'371         1.4%        137'293                         75'672
ZG                                118'118         1.3%      1'218         17'931        63'563         2.4%        174'381                         83'410
Schweiz                          8'139'631        1.0%   107'863       1'002'233     2'750'989      100.0%         150'076                         51'785

Quelle: BFS, Credit Suisse

Swiss Issues Regionen                                                                                                                                   5
Credit Suisse Economic Research

Konjunktur

                                  Schweiz ohne Euro-Untergrenze: Was nun?
                                  Am 15. Januar 2015 hat die Schweizerische Nationalbank (SNB) die Euro-Untergrenze
                                  von 1.20 CHF/EUR aufgehoben. Exportunternehmen und Tourismus werden in der
                                  Zentralschweiz am stärksten unter dem deutlich erstarkten Schweizerfranken leiden.

Vieles hängt am Euro-             Die Nachricht um 10.30 Uhr traf die Schweizer Wirtschaft wie ein Schock: Der Schweizer
Wechselkurs                       Franken wertete innerhalb weniger Minuten extrem auf und schwankt seither im Bereich der
                                  Parität. Gleichzeitig erlebte die Schweizer Börse einen der bisher stärksten Tagesverluste in
                                  ihrer Geschichte. Nach dem Schock stellt sich die Frage, wie sich die Aufhebung der Unter-
                                  grenze mittelfristig auf die Schweizer (und Zentralschweizer) Wirtschaft auswirkt. Entscheiden-
                                  des Kriterium ist der Wechselkurs des CHF zu den Währungen der wichtigsten Handelspartner,
                                  also des Euro und des US-Dollars. Prognosen sind derzeit sehr schwierig, da die aktuellen Ent-
                                  wicklungen stark von währungspolitischen Massnahmen der EZB und geopolitischen Risiken –
                                  etwa der Währungskrise in Russland – getrieben werden. Aufgrund seiner Rolle als «Safe-
                                  Haven» für internationale Anleger gewinnt der Franken besonders in Risikophasen an Wert. Wir
                                  schätzen den fairen Wert des Euro bei CHF 1.22, die aktuellen Kurse deuten somit auf ein Un-
                                  terschiessen hin.

Exporteure und Tourismus          Die Schweizer Wirtschaft ist seit Jahrzehnten auf einen starken Franken eingestellt. Völlig neu
sind direkt betroffen             an der Situation seit 2010 war jedoch die enorme Geschwindigkeit der Aufwertung und aktuell
                                  der extreme Kurssturz nach Aufhebung der Untergrenze. Die Aufwertung trifft nicht alle Wirt-
                                  schaftsbereiche gleichermassen: Direkt betroffen sind Branchen mit ausländischen Kunden und
                                  einem hohen Kostenanteil in der Schweiz, also die Exportindustrie, der Tourismus und weitere
                                  international orientierte Dienstleistungsbranchen. Gefährdet sind Unternehmen, die mit geringen
                                  Margen arbeiten oder langfristige Aufträge erfüllen, bei denen die Wechselkursrisiken nicht ab-
                                  gesichert werden können sind. Branchen mit direkten ausländischen Konkurrenten, etwa der
                                  Detailhandel nahe der Grenze oder das Autogewerbe, spüren die Aufwertung ebenfalls direkt.
                                  Für Schweizer Konzerne mit globaler Wertschöpfungskette, die in CHF abrechnen, reduzieren
                                  sich – rein buchhalterisch – die Umsätze und Gewinne. Eine Deflation oder währungsbedingte
                                  Konjunkturschwäche kann jedoch auch den Binnenmarkt übergreifen und die Bau- und weitere
                                  Branchen betreffen.

Keine Rezession, aber             Wir haben unsere Prognosen für 2015 revidiert: Neu rechnen wir mit einem realen BIP-
geringeres BIP-Wachstum           Wachstum von 0.8%. Die Inflation wird sich in den negativen Bereich bewegen. Wir rechnen
                                  mit –1.3% für 2015 und 0.0% für 2016. Eine Rezession ist gemäss unserer aktuellen Ein-
                                  schätzung unwahrscheinlich, gleichwohl dürfte die Arbeitslosigkeit ansteigen (vgl. Abb. 2).

Abbildung 1                                                        Abbildung 2
Wechselkurs EUR/CHF                                                Volkswirtschaftliche Gesamtrechnung
Tageskurse, bis 16.1.2015                                          Veränderung gegenüber dem Vorjahr in Prozent; Arbeitslosenquote: Jahresmittel

1.70
           EUR / CHF
                                                                                                         2013      2014p       2015p       2016p
1.60                                                                Bruttoinlandprodukt, real              1.9         1.8        0.8         1.2

1.50                                                                  Privater Konsum                      2.2         1.2        1.5         1.0
                                                                      Öffentlicher Konsum                  1.4         0.9        2.3         3.0
1.40
                                                                      Ausrüstungsinvestitionen             2.0         1.0        1.0         1.5

1.30                                                                  Bauinvestitionen                     1.2         3.5        1.5         1.5
                                                                      Exporte (Güter und Dienstl.)         1.0         3.5        0.0         2.0
1.20
                                                                      Importe (Güter und Dienstl.)         1.4         2.0        2.0         2.0

1.10
                                                                    Konsumentenpreise                     -0.1         0.0       -1.3         0.0
1.00                                                                Arbeitslosenquote                      3.2         3.2        3.4         3.8
  01/1999           01/2003   01/2007      01/2011      01/2015

Quelle: Credit Suisse / IDC                                        Quelle: Seco, Credit Suisse

Swiss Issues Regionen                                                                                                                          6
Credit Suisse Economic Research

Tourismus: Uri und Nidwal-                 Die Kantone Luzern, Nidwalden, Obwalden und Uri und ihre wichtigsten Branchen dürften von
den populär bei Europäern                  den aktuellen Entwicklungen unterschiedlich stark betroffen sein: Für Gäste aus dem Ausland
                                           hat sich die Schweiz als Tourismusdestination stark verteuert. Hotels und Restaurants können
                                           die bereits heute geringen Margen nur bedingt mit Produktivitätserhöhungen verbessern. Auch
                                           für Schweizer werden die hiesigen Destinationen im internationalen Vergleich teurer, auch wenn
                                           die Frankenpreise gleich bleiben. Die Urner Tourismusdestinationen sind überdurchschnittlich
                                           stark auf europäische Touristen angewiesen (vgl. Abb. 3), die sich grundsätzlich auch für andere
                                           Destinationen in den Alpen entscheiden können. Luzern und Obwalden haben rund 40% aller
                                           Gäste aus Nicht-Euro-Ländern. Hier lassen sich die Effekte der Aufwertung nicht klar abschät-
                                           zen. Nid- und Obwalden haben einen Anteil von Schweizer Touristen im Rahmen des Schweizer
                                           Mittels. Falls es sich dabei um Stammgäste handelt, könnte sich der Binnentourismus stabilisie-
                                           rend auf die Nachfrage auswirken. Der Fokus auf das margenstärkere Luxussegment hilft den
                                           Zentralschweizer Kantonen (siehe Kapitel Tourismus). Während die Buchungen für den Winter
                                           bereits erfolgt sind, dürfte die Währungssituation in der Sommersaison 2015 einen Rückgang
                                           an ausländischen Gästen zeigen. Einheimische Gäste zieht es zudem vermehrt ins Ausland.

Exportwirtschaft: Hightech-                Neben den bekannten Technologieunternehmen beherbergen die vier Kantone eine Reihe von
Spezialisierung schützt zu                 «Hidden Champions», die in Nischenmärkten Weltmarktführer sind (siehe Kapitel «KMU und
einem gewissen Grad                        Exporte»). Ihren hohen Spezialisierungsgrad und die Marktstellung haben sich diese Unterneh-
                                           men in einem Umfeld des starken Frankens in der Vergangenheit erwirtschaftet. Ein Produktivi-
                                           tätssprung von mehr als 10%, der die aktuelle Aufwertung kompensieren könnte, ist jedoch
                                           kaum realisierbar. Ebenso werden die Abnehmer Preisaufschläge im zweistelligen Prozentbe-
                                           reich nur in Ausnahmefällen akzeptieren, Einbussen bei den Margen sind also zu erwarten. Ins-
                                           gesamt liefern die Luzerner, Obwaldner und Urner Unternehmen nach wie vor mehr als die
                                           Hälfte ihrer Exporte in die Eurozone, Nidwalden ist breiter diversifiziert (vgl. Abb 4).

Detailhandel: Einkaufstou-                 Wenn auch die Zentralschweiz nicht unmittelbar ans Ausland grenzt dürften Detailhändler noch
rismus und Preisdruck                      stärker unter Druck kommen. So dürften sie die tieferen Ankaufspreise von ausländischen
                                           Waren nach und nach an die Konsumenten weitergeben und damit das Preisniveau senken.
                                           Der Trend hin zum Online-Einkauf im Ausland wird durch die Frankenstärke zusätzlich verstärkt.
                                           Die in der Zentralschweiz überdurchschnittlich vertretenen Hersteller von Nahrungsmitteln wer-
                                           den sich damit auch im Binnenmarkt mit einem stärkeren Preisdruck rechnen müssen.

Schweiz bleibt günstig bei                 Der Import von Gütern und Dienstleistungen wird mit einem aufgewerteten Franken günstiger.
Steuern und Zinsen                         Die Schweizer Unternehmen werden also versuchen, noch grössere Teile ihrer Wertschöp-
                                           fungskette ins Ausland zu verlagern. Dies kann über die Auslagerung von Produktionsschritten
                                           oder Akquisitionen geschehen. Nach wie vor ist die Schweiz günstig, was das Steuer- und
                                           Zinsniveau angeht. Kapitalintensive Tätigkeiten (etwa Handel oder automatisierte Produktion)
                                           sowie die Hauptsitzfunktionen von Konzernen sind also weniger stark von der Aufwertung des
                                           Frankens betroffen. Aus Sicht der Beschäftigungsentwicklung dürften diese (auch in der Zent-
                                           ralschweiz stark vertretenen) Branchen stabilisierend wirken.
                                           thomas.ruehl@credit-suisse.com

Abbildung 3                                                                    Abbildung 4
Logiernächte                                                                   Exportanteil Eurozone
Anteil der Gäste nach Herkunft, 2011-2013 in Prozent. Eurozone: Euro-19        Güterexporte in CHF, in Prozent, Euro-19; 2014: bis Q2 2014

                   Anteil Schweiz   Anteil Eurozone   andere Länder            80%
100%                                                                                                                           LU     NW     OW      UR       CH
                                                                               70%
 90%
 80%                                                                           60%
 70%
                                                                               50%
 60%
                                                                               40%
 50%
 40%                                                                           30%
 30%
                                                                               20%
 20%
                                                                               10%
 10%
   0%                                                                           0%
              LU              UR           NW           OW                CH          2000      2002        2004   2006     2008      2010      2012          2014

Quelle: BFS, Credit Suisse                                                     Quelle: EZV, Credit Suisse

Swiss Issues Regionen                                                                                                                                     7
Credit Suisse Economic Research

Konjunktur

Vollbeschäftigung am Vierwaldstättersee                             Arbeitslosenquote
                                                                    Jahresdurchschnitte in Prozent
Alle vier betrachteten Kantone weisen eine Arbeitslosenquote
                                                                    4.0%
von unter 2% auf. In Uri, Nid- und Obwalden liegen die Werte
nahe bei 1%. Der Ausdruck «Vollbeschäftigung» ist damit ge-         3.5%
rechtfertigt. Gleichwohl unterliegt die Entwicklung über die Zeit
                                                                    3.0%
konjunkturellen Schwankungen, die parallel zum Landesmittel
verlaufen. Dies zeigt sich an den Rezessionsphasen ab 2003          2.5%
und 2009, die eine vorübergehend höhere Zahl an Arbeitslosen        2.0%
nach sich zogen. Nach der Aufhebung der Euro-Untergrenze
rechnen wir zwar nicht mit einer Rezession. 2016 dürfte die         1.5%

Arbeitslosigkeit jedoch ansteigen. Die Zentralschweizer Kanto-      1.0%
ne wären davon ebenfalls betroffen. Dennoch rechnen wir
                                                                    0.5%
damit, dass der Abstand auf das Landesmittel bestehen bleibt
                                                                                                      LU       NW       OW          UR      CH
und die Werte vergleichsweise tief bleiben.                         0.0%
                                                                           2000       2002     2004     2006     2008        2010        2012     2014

thomas.ruehl@credit-suisse.com                                      Quelle: Credit Suisse

Exporte wachsend, aber seit 2010 auf geringerem Niveau              Exportbarometer Kantone Luzern und Uri
                                                                    Jahreswachstum in Standardabweichungen; gleitender Durschnitt über 6 Monate
Die Exporte sind 2014 in allen vier betrachteten Kantonen
                                                                     5.0                                   Exporte LU               Barometer LU
gestiegen. Ähnlich dem Landesmittel war die Entwicklung nach                                               Exporte UR               Barometer UR
der Rezession 2009 von einem steilen Aufholwachstum ge-              4.0                                   Exporte CH               Wachstumsschwelle
prägt und verlief nach der starken Aufwertung des Frankens
                                                                     3.0
2010 auf geringerem Niveau als vor der Finanz- und Wirt-
schaftskrise. Den geringsten Zuwachs weist aktuell der Kanton        2.0
Uri auf, der 2013 noch stark überdurchschnittlich gewachsen          1.0
ist. In Luzern und Obwalden verläuft das Wachstum auf hohem
Niveau und ist von geringeren Schwankungen geprägt.                    0

Nidwalden erreicht momentan sehr hohe Wachstumsraten. Da            -1.0
der der Aussenhandel von wenigen, dafür wertmässig grossen
                                                                    -2.0
Produkten geprägt ist, sind die Schwankungen sehr hoch.
                                                                    -3.0
                                                                        2002       2004       2006      2008        2010      2012         2014

thomas.ruehl@credit-suisse.com                                      Quelle: EZV, Bloomberg, PMI Premium, Datastream, Credit Suisse / IDC

Konjunkturelle Lage in Abnehmerländern intakt                       Exportbarometer Kantone Nidwalden und Obwalden
                                                                    Jahreswachstum in Standardabweichungen; gleitender Durschnitt über 6 Monate
Neben der Währungssituation ist die konjunkturelle Lage in
                                                                     5.0                                   Exporte NW               Barometer NW
den Abnehmerländern der wichtigste Einflussfaktor für Exporte.                                             Exporte OW               Barometer OW
Das Exportbarometer erlaubt Prognosen über die Konjunktur-           4.0                                   Exporte CH               Wachstumsschwelle
lage in den Zielländern. Es fasst die Einkaufsmanager-Indices
                                                                     3.0
(PMI) gewichtet nach Zielland und dem jeweiligen Exportvolu-
men jedes Kantons zusammen. Gemäss den kantonalen Ex-                2.0
portbarometern ist die Nachfrage 2015 vorhanden und höher            1.0
als in früheren Jahren. Angesichts der starken Aufwertung des
Schweizer Frankens dürfte dies jedoch ein schwacher Trost              0

bleiben. Ähnlich unseren Erwartungen auf Landesebene dürf-          -1.0
ten die Zentralschweizer Kantone somit kaum ein Export-
                                                                    -2.0
wachstum realisieren.
                                                                    -3.0
                                                                        2002       2004       2006      2008        2010      2012         2014

thomas.ruehl@credit-suisse.com                                      Quelle: EZV, Bloomberg, PMI Premium, Datastream, Credit Suisse / IDC

Swiss Issues Regionen                                                                                                                             8
Credit Suisse Economic Research
Wirtschaft | Standortqualität
Engagierte Spieler im Steuerwettbewerb
Aus Sicht von Unternehmen sind die Zentralschweizer Kantone steuerlich sehr attrak-
tiv. Bei der Verfügbarkeit von qualifizierten Arbeitskräften und bei Erreichbarkeitsfak-
toren zeigt sich ein Stadt/Land-Gefälle.
Standortqualität als Basis Die wirtschaftlichen Rahmenbedingungen eines Standortes bestimmen die langfristige Entwick-
für Wohlstand lung von Wertschöpfung und Wohlstand. An attraktiven Orten siedeln sich neue Unternehmen
an, und bereits ansässige Firmen investieren stärker als in weniger attraktiven Gebieten. Neben
den unveränderbaren natürlichen Voraussetzungen zählen staatliche Regulierungen, die Verfüg-
barkeit von Arbeitskräften sowie das Geschäftsumfeld zu den zentralen Kriterien der Standort-
qualität.1
Steuern, Arbeitskräfte und Um die Attraktivität der Schweizer Regionen und Kantone aus Unternehmersicht zu messen,
Erreichbarkeit im Fokus haben wir einen Standortqualitätsindikator (SQI) entwickelt. Dieser basiert auf den folgenden
sieben quantitativen Teilindikatoren und stellt die Attraktivität eines Gebiets in Form eines relati-
ven Index dar: Steuerbelastung der natürlichen und juristischen Personen, Verfügbarkeit von
Hochqualifizierten und Fachkräften sowie Erreichbarkeit der Bevölkerung, der Beschäftigten
und von Flughäfen. Landpreise und Lohnkosten werden bewusst nicht berücksichtigt, da sie in
gewissem Sinne nichts anderes als das Spiegelbild der Attraktivität sind.
Uri und Entlebuch Neben Zürich und Basel erreicht die Zentralschweiz hohe Werte der Standortqualität, allen
attraktiver als andere voran der Kanton Zug. Nidwalden, Luzern und Obwalden rangieren unter den acht attraktivsten
gebirgige Regionen Kantonen und liegen damit deutlich über dem Schweizer Mittel (vgl. Abb. 1). Aufgrund seiner
anspruchsvollen Topographie erreicht der Kanton Uri hingegen einen unterdurchschnittlichen
Wert. Gegenüber anderen Gebirgskantonen, etwa Graubünden und Wallis, ist Uri jedoch klar at-
traktiver positioniert. Die Bewertung der Luzerner Teilregionen fällt heterogen aus: Luzern und
Sursee/Seetal erreichen die Top-20 der 110 Schweizer Wirtschaftsregionen, Willisau liegt im
Schweizer Durchschnitt. Das Entlebuch ist unterdurchschnittlich positioniert, jedoch noch deut-
lich vor der Berner Nachbarregion Oberes Emmental.
Abbildung 1 Abbildung 2
Standortqualität der Schweizer Kantone 2014 Steuerbelastung 2014
Index, CH = 100, natürliche Personen: Einkommens- und Vermögenssteuer.
Synthetischer Indikator, CH = 0
Juristische Personen: Reingewinn- und Kapitalsteuer
2.5
140
ZG
Steuerbelastung der juristischen Personen
2.0 130 GE
BS
Sursee/Seetal
Luzern
ZH
1.5 120 VD JU
ZH BE
BS 110 TI FR
1.0
SZ SO BL
NW LU 100 VS
0.5 OW
AR BL TG GR NE
SH 90
SG AG SG
0 TG
80 UR SH
Willisau
AG
AI SO GL
-0.5 GE
70 ZG AI
BE UR GL SZ LU
OW
Entlebuch
-1.0 VD 60
TI FR NW AR
NE GR
-1.5 50
50 60 70 80 90 100 110 120 130 140
VS
-2.0 JU Steuerbelastung der natürlichen Personen
Quelle: Credit Suisse Quelle: Braingroup, Credit Suisse
Die Zentralschweizer Kan- Gemeinsam ist allen vier Kantonen die äusserst hohe steuerliche Attraktivität sowohl für Privat-
tone sind Steuer-Pioniere personen als auch Unternehmen (vgl. Abb. 2). Luzern weist seit 2012 die geringste Gewinn-
steuerbelastung auf und hat damit Obwalden und Appenzell Ausserrhoden an der Spitzenpositi-
on abgelöst. Neben geringen Sätzen erweisen sich die Zentralschweizer Kantone auch als inno-
1
Weitere Informationen: «Standortqualität der Schweizer Kantone und Regionen: Ein Wegweiser für Unternehmen und Politik», Credit Suisse, September 2013.
Swiss Issues Regionen 9
Credit Suisse Economic Research

                                            vativ was Steuermodelle angeht: Zug ist der Pionier der privilegierten Besteuerung von Hol-
                                            dings. Nidwalden hat als erster Kanton die sogenannte «Lizenzbox» etabliert: Während die kan-
                                            tonale Gewinnsteuer mit (vergleichsweise geringen) 6.0% angesetzt ist, müssen Erträge aus
                                            geistigem Eigentum (z.B. Patente) seit 2011 nur mit 1.2% versteuert werden. Seit 2008 be-
                                            steuert Obwalden Einkommen in Form einer Flat-Rate von 12%, was vor allem Haushalten mit
                                            hohen Einkommen zugutekommt. Dass ehemalige Hochsteuer-Kantone wie Uri und Obwalden
                                            Mitte der Nullerjahre eine Trendwende einläuten konnten, ist hauptsächlich der Neugestaltung
                                            des Finanzausgleichs (NFA) sowie den Erträgen aus Goldverkäufen der Schweizerischen Natio-
                                            nalbank zu verdanken. Damit konnten sie zu den steuerlich sehr attraktiven und unweit gelege-
                                            nen Kantonen Nidwalden und Zug aufschliessen.

Unternehmenssteuerreform                    Mittlerweile hat sich die Finanzlage der Kantone landesweit eingetrübt und im Steuerwettbewerb
für Schweiz entscheidend                    zwischen den Kantonen ist mehr Ruhe eingekehrt (siehe Kapitel Öffentliche Finanzen S. 29).
                                            Dass dies nur ein vorübergehender Zustand sein wird, lässt die Unternehmenssteuerreform III
                                            vermuten, die sich aktuell in der Vernehmlassung befindet: Auf Druck von EU und OECD wird
                                            die Schweiz die privilegierte Besteuerung von Statusgesellschaften (Holdings, etc.) voraussicht-
                                            lich abschaffen. Um die Attraktivität der Schweiz zu wahren, plant der Bund eine Reihe von
                                            Massnahmen, unter anderem die Einführung einer «Lizenzbox» sowie einer zinsbereinigten Ge-
                                            winnsteuer. Die Kantone dürften ihre ordentlichen Gewinnsteuersätze – nach Möglichkeit und
                                            politischem Willen – senken, um für Unternehmen attraktiv zu bleiben. Wie weit diese Entwick-
                                            lungen die relativen Unterschiede zwischen den Kantonen beeinflussen wird, kann aus heutiger
                                            Sicht noch nicht abgeschätzt werden. In der Zentralschweiz werden jedenfalls bereits heute in-
                                            ternational kompetitive Steuerniveaus angeboten, so dass hier keine fundamentalen Anpassun-
                                            gen notwendig sind.

Hochqualifizierte sind aus-                 Wissensgetriebene Industrie- und Dienstleistungsunternehmen sind auf qualifizierte Arbeitskräf-
serhalb der Stadt Luzern rar                te angewiesen, die eine höhere Berufs- oder Hochschulausbildung mitbringen. Unter den unter-
                                            suchten Regionen erreicht einzig Luzern einen durchschnittlichen Wert bei der Verfügbarkeit von
                                            Hochqualifizierten (vgl. Abb. 3). Im Kanton Uri, in Willisau und im Entlebuch ist der entspre-
                                            chende Anteil an den Einwohnern und Zupendlern vergleichsweise gering. Dies erschwert es
                                            diesen Regionen, am Wettbewerb um ansiedlungswillige Unternehmen teilzunehmen. Investitio-
                                            nen in höhere Bildungsstätten, etwa die Universität Luzern oder in die HSLU, wirken dieser
                                            Entwicklung langfristig entgegen. Das Angebot an Stellen für Hochqualifizierte, das besonders
                                            in den ländlichen Landesteilen wenig ausgeprägt ist, hindert diese Bestrebungen und führt zur
                                            Abwanderung von Hochqualifizierten.
                                            thomas.ruehl@credit-suisse.com

Abbildung 3
Komponenten der Standortqualität
2014, synthetische Indikatoren, grössere Kreissegmente stellen eine höhere Attraktivität dar. Steuerbelastung 2013

 Kanton Luzern                     Kanton Nidwalden                   Kanton Obwalden                    Kanton Uri
 SQI-Wert: 0.67                    SQI-Wert: 0.68                     SQI-Wert: 0.43                     SQI-Wert: -0.61
 Rang: 7/26                        Rang: 5/26                         Rang: 8/26                         Rang: 18/26

 Region Luzern                      Region Sursee/Seetal               Region Willisau                   Region Entlebuch
 SQI-Wert: 1.20                     SQI-Wert: 0.78                     SQI-Wert: -0.02                   SQI-Wert: -0.65
 Rang: 12/110                       Rang: 19/110                       Rang: 41/110                      Rang: 61/110
Quelle: Credit Suisse

Swiss Issues Regionen                                                                                                                                 10
Credit Suisse Economic Research
Wirtschaft | Standortqualität
Zentralschweiz international nach wie vor kompetitiv Gewinnsteuersätze
2014, in Prozent, inkl. Bundessteuer. Ausgewählte Länder
Angesichts der Bestrebungen der OECD, Steuerprivilegien Isle of Man
abzuschaffen, dürften die ordentlichen Gewinnsteuersätze Guernsey
Montenegro
stärker in den Fokus rücken. Die Zentralschweizer Kantone Bosnien/Herzegowina
LU
sind auf den Systemwechsel, der mit der Unternehmenssteuer- Liechtenstein
Irland
reform III vorgesehen ist, bestens vorbereitet: Bezüglich Ge- OW
NW
AR
winnsteuer sind sie ähnlich positioniert wie Irland und Liechten- SZ
ZG
stein. Eine Reihe von Kleinstaaten besteuern Gewinne niedri- Lettland
UR
ger (oder gar nicht). Mit Blick auf andere Standortfaktoren SH
AG
dürften diese jedoch kaum Konkurrenz bieten. Weiterhin blei- Grossbritannien
ZH
ben die grossen europäischen Staaten wie Deutschland und BE
BS
Frankreich bei der Gewinnsteuer deutlich über den Schweizer GE
Niederlande
Niveaus. Deutschland
Frankreich
Belgien
0% 5% 10% 15% 20% 25% 30% 35%
thomas.ruehl@credit-suisse.com Quelle: KPMG
Bessere Bahn-Anbindung für Altdorf dank der NEAT ÖV-Erreichbarkeit der Beschäftigten
Synthetischer Indikator, nach km². Basis: ÖV-Fahrpläne, Vollzeitäquivalente
Die Gotthard-Route ist ein Herzstück des internationalen Bahn- Liestal
Erreichbarkeit
verkehrs. Mit dem Basistunnel, dem weltweit längsten Eisen- Aarau
Zürich
hoch
bahntunnel, wird die Verbindung nach der Eröffnung im Juni
2016 weiter an Bedeutung gewinnen. In Altdorf wird derzeit ein
«Kantonsbahnhof» gebaut, an dem dereinst die Intercity-Züge tief
aus Basel zweistündlich halten werden. Am anderen Ende des Zug
Vierwaldstättersees werden zurzeit Varianten für einen Luzerner
Tiefbahnhof diskutiert. Vor 2030 ist jedoch keine entsprechen- Luzern Glarus
de Lösung für die Kapazitätsengpässe zu erwarten. Die ÖV- Schwyz
Erreichbarkeit bleibt – mit oder ohne Tiefbahnhof – geringer als Stans
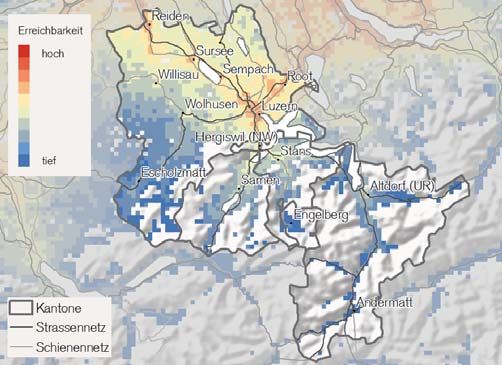
entlang der Ost-West-Achse. Im Strassenverkehr hat die A4 Sarnen Altdorf
durch das Knonaueramt Fahrzeitverkürzungen gebracht. Weite-
re namhafte Projekte sind die Obwaldner Umfahrungen, der
Strassennetz
Ausbau der Axenstrasse sowie der Luzerner Seetalplatz. Schienennetz
thomas.ruehl@credit-suisse.com Quelle: BFS, search.ch, Credit Suisse
Nidwalden zieht mit Lizenzbox geistiges Eigentum an Patentanmeldungen
pro 10‘000 Beschäftigten, nach Domizil des Antragstellers, 2011
Bezogen auf die Anzahl an Beschäftigten werden in Nidwalden
landesweit am zweitmeisten Patente beim Europäischen Pa- 45 BS
tentamt angemeldet. In Basel-Stadt dürfte die intensive For- 40
NW
schungstätigkeit der Pharmaindustrie Ursache für die hohe
35
Zahl sein. Hauptgrund in Nidwalden dürfte dem gegenüber die
«Lizenzbox» sein, die eine sehr milde Besteuerung von Erträgen 30
aus geistigem Eigentum erlaubt und bald landesweit eingeführt 25
ZG
werden dürfte. Während Obwalden nur knapp unter dem Lan- SHNE BL
20
desmittel liegt, positionieren sich Luzern und Uri am Ende der FRVD
Rangliste. Eine Branchenstruktur mit einem statistisch nur 15
ARZHGECH
bedingt messbaren Innovationsgrad und die spezielle Attraktivi- 10
SGAG
OW
tät Nidwaldens dürfte dieses Resultat erklären. TG SZ GR
SOGL AI
5 JU TI BEVS LU
UR
0
thomas.ruehl@credit-suisse.com Quelle: OECD, BFS, Credit Suisse
Swiss Issues Regionen 11Credit Suisse Economic Research
Wirtschaft | Branchenstruktur
Hightech, Tourismus und Unternehmensdienste
Die Branchenportfolios der Kantone Luzern, Obwalden, Nidwalden und Uri sind gut
diversifiziert und weisen eine Reihe von interessanten Schwerpunkten auf. In den
kleinen Kantonen ist die Beschäftigung jedoch auf wenige Unternehmen konzentriert.
Branchenportfolio ist die Die Branchenstruktur ist von zentraler Bedeutung für das Leistungspotenzial einer Region. Die
Basis für Wertschöpfung branchenmässige Zusammensetzung der Wirtschaft, ihre Wettbewerbsfähigkeit und ihre
Wachstumsstärke liefern nicht nur Hinweise zur heutigen Wirtschaftskraft einer Region, sondern
ermöglichen auch Rückschlüsse auf das zukünftige Wachstumspotenzial der Wertschöpfung.
Die Entwicklung der Beschäftigung zeigt zudem gesamtwirtschaftliche und weitere
Veränderungen auf, die für die Region kennzeichnend sind und stark von der vorherrschenden
Branchenstruktur geprägt werden.
Landwirtschaft spielt vieler- Die Kantone Luzern, Nidwalden, Obwalden und Uri bieten Arbeit für rund 210‘000 Beschäftig-
orts eine Hauptrolle te, wovon über 85% im Kanton Luzern tätig sind. Die Landwirtschaft spielt in den Regionen
Willisau, Uri, Sarneraatal und in der «Biosphäre Entlebuch» noch immer eine wichtige Rolle. Aus
Sicht der Chancen und Risiken zählt die Branche zu den strukturell schwächsten Wirtschaftsbe-
reichen und dürfte weiter an Beschäftigung verlieren (vgl. Abb. 2).
Vielfältiger Industriemix mit Der Industriesektor ist in der Zentralschweiz breit diversifiziert. Neben den bekannten Aushän-
Fokus auf Hightech geschildern – etwa der Fahrzeugbau in Nidwalden oder die Elektronik in Obwalden – zählt der
Maschinenbau und die Herstellung von Nahrungsmitteln zu den prägenden Branchen. Während
einzelne Unternehmen in Hightech-Nischen sehr erfolgreich sind, sind die mittelfristigen Aus-
sichten aufgrund des Kostenumfelds durchzogen. Eine Chance ist die innerbetriebliche Verlage-
rung hin zu Service, Entwicklung und produktnahen Dienstleistungen. Das Baugewerbe blickt
auf mehrere Jahre der Hochkonjunktur zurück, doch allmählich normalisiert sich die Auftragsla-
ge.
Luzern: Hauptsitze, Hotels In der Region Luzern konzentrieren sich verschiedene unternehmensbezogene Dienstleistungen
und Versicherungen (vgl. Abb. 1), etwa Unternehmensberatung und Personaldienstleister. Für andere Unternehmen
stellt diese Konzentration durchaus einen Standortvorteil dar, da sie im näheren Umfeld auf
gewisse Leistungen zurückgreifen können. Luzern hat sich zudem als Versicherungs-Cluster
etabliert. Anders als das Bankgeschäft ist diese Branche von geringerer Volatilität geprägt und
weist dennoch eine hohe Produktivität auf.
thomas.ruehl@credit-suisse.com
Abbildung 1 Abbildung 2
Chancen-Risiken-Profil der Branchenstruktur Regionale Branchenschwerpunkte
Region Luzern, Chancen-Risiken-Profil der 15 grössten Branchen, 2014 Die beiden bedeutendsten Branchen nach Region, 2014, Kreisgrösse: Beschäftigung
Personal- Unternehmens- Heime
hoch
hoch
dienstleister Heime beratung/
Elektrotechnik
Ausbaugewerbe Hauptsitze Gesundheits- Tiefbau
wesen
Architekten, Versicherungen
Ingenieure Interessen-
Logistik
vertretung
Branchenbewertung
Branchenbewertung
Gross- Versicherungen
-5% 0% 5% 10% 15% 20% 25%
handel Unterrichts-
wesen Fahrzeugbau
Detailhandel
Nahrungsmittel Luzern
Öffentliche
Sursee/Seetal
Verwaltung Hotellerie
Willisau
Landverkehr Bau und Industrie Entlebuch
Detailhandel Öffentlicher Sektor Sarneraatal
Gastronomie Maschinenbau
Dienstleistungen Uri
Landwirtschaft Nidwalden/Engelberg
niedrig
-1.0% 0.0% 1.0% 2.0% 3.0%
niedrig
Beschäftigung: Abweichung vom Landesdurchschnitt Beschäftigung: Abweichung vom Landesdurchschnitt
Quelle: BFS, Credit Suisse Quelle: BFS, Credit Suisse
Swiss Issues Regionen 12Credit Suisse Economic Research
Wirtschaft | Branchenstruktur
Wertschöpfungsstarke Dienstleistungen untervertreten Produktivität
Bruttoinlandprodukt pro Beschäftigten in CHF, 2011
Das Bruttoinlandprodukt pro Beschäftigten ermöglicht einen
180'000 ZG
Vergleich der Wirtschaftskraft der Regionen und ist eine Be-
wertung der Resultate des jeweiligen Branchenportfolios. Auf 160'000 CH
Luzern
Willisau
Sursee/
regionaler Ebene sind bisher nur Zahlen bis 2011 verfügbar. NW
Seetal
SZ
Entlebuch
140'000 LU
Sie weisen für den Kanton Zug die höchste Produktivität unter UR OW
den betrachteten Regionen aus. Nidwalden und Luzern positio- 120'000
nieren sich dank wertschöpfungsstarker Dienstleistungsbran- 100'000
chen bei rund CHF 140‘000, bleiben damit aber unter dem
80'000
Landesmittel (CHF 150‘000). Mit teilweise hohen Beschäfti-
gungsanteilen von Landwirtschaft und Tourismus erreichen die 60'000
Luzerner Regionen, Uri und Obwalden tiefere Produktivitäts- 40'000
werte.
20'000
0
thomas.ruehl@credit-suisse.com Quelle: BFS, Credit Suisse
Zentralschweiz ist ein KMU-Land Beschäftigte nach Unternehmensgrösse
2012, Anteile der Grössenklassen, Vollzeitäquivalente
Die durchschnittliche Unternehmensgrösse prägt die Struktur
100%
eines Wirtschaftsstandortes. Während kleinere und eigentü-
90%
mergeführte Unternehmen oft innovativer und flexibler sind als
80%
Konzerne mit komplexen Strukturen, erbringen letztere oft eine
70%
hohe Wertschöpfung. Ausserdem können Grossfirmen die
60%
internationale Wahrnehmung eines Standorts positiv beeinflus-
50%
sen. Ob- und Nidwalden zählen zu den Kantonen mit der
40%
höchsten Dichte an kleineren und mittleren Unternehmen:
30%
Nahezu 80% der Beschäftigten finden Arbeit in KMU. Im Zent-
20%
rumskanton Luzern beschäftigen Grossunternehmen über 30%
10%
der Arbeitnehmer. Im Vergleich zu Zürich, Genf und Basel-
0%
Stadt bleibt der Anteil damit jedoch gering. BS GE ZH NE VD BE SO AG LU FR SH SG TI BL UR VS JU ZG TG GR GL OWNW AR SZ AI
Mikrounternehmen Kleine Unternehmen
Mittlere Unternehmen Grosse Unternehmen
thomas.ruehl@credit-suisse.com Quelle: BFS, Credit Suisse
Trotz geringer Grösse hohe Diversifikation der Branchen Konzentrationsindex
Herfindahl Index (2011); Beschäftigte (Kreisgrösse)
Im Gegensatz zu anderen kleineren Kantonen weisen Obwal-
1.2 150'000
den, Nidwalden und Uri keine überdurchschnittliche Konzentra-
hoch
UR BS
20'000
tion auf einzelne Branchen auf. Im Jura und in den beiden 1.0
Appenzeller Kantonen ist die Wirtschaft weniger breit abge- NW
FR
JU
Unternehmenskonzentration
stützt. Aus Sicht der Konzentration auf einzelne Unternehmen 0.8 GE
OW
Ist Uri – neben Basel-Stadt – der Spitzenreiter, Nid- und Ob- AR
NE
SH
walden erreichen ebenfalls überdurchschnittliche Werte. Damit 0.6 BE AI
GL VD VS
ist der wirtschaftliche Erfolg stark von den Entscheidungen der LU
0.4
entsprechenden Unternehmensleitungen abhängig. Dank sei- SO
TI
BL
AG TG ZH ZG
ner Grösse und der strukturellen Heterogenität zählt Luzern zu 0.2 SG GR
SZ
den breit diversifizierten Kantonen. Dies stabilisiert die konjunk-
turelle Entwicklung, schwächt jedoch die Cluster-Effekte, die 0.0
etwa in Basel-Stadt ein zentrales Standortargument für die 2.5 3 3.5 4 4.5 5 5.5 6
tief
dortige Pharmabranche sind. tief Branchenkonzentration hoch
thomas.ruehl@credit-suisse.com Quelle: BFS, Credit Suisse
Swiss Issues Regionen 13Credit Suisse Economic Research
Wirtschaft | Strukturwandel
Luzerner Stellenwachstum staatlich getrieben
In der Schweiz werden nach wie vor Arbeitsplätze geschaffen, insbesondere in den
Zentren und Agglomerationen. Stärker als in anderen Teilen der Zentralschweiz ba-
siert das Wachstum in Luzern vor allem auf Staat und Gesundheitswesen.
Zug ist die Die Zentralschweizer Wirtschaft ist seit den Neunzigerjahren deutlich stärker gewachsen als der
Wachstumslokomotive Landesdurchschnitt. Unter den Grossregionen verzeichnet einzig der Genferseeraum eine leicht
höhere Zunahme der Beschäftigung (vgl. Abb. 1). Die kurzfristige Seitwärtsbewegung aufgrund
der internationalen Finanz- und Wirtschaftskrise hat die Dynamik kaum aufgehalten. Der Lö-
wenanteil des Wachstums zwischen 2008 und 2012 entfällt auf den Kanton Zug, die Stadt Lu-
zern ist jedoch ebenfalls um über 6% gewachsen. Dem gegenüber stehen die ländlichen und
gebirgigen Regionen – etwa Uri – die einen Rückgang der Beschäftigung erlitten haben.
Von der Scholle zum Das Beschäftigungswachstum verläuft nicht linear über die gesamte Wirtschaft, sondern geht
Standort globaler mit strukturellen Veränderungen einher: Von der landwirtschaftlich geprägten Vergangenheit der
Unternehmen Zentralschweiz zeugen zahlreiche Traditionsprodukte, etwa der Sbrinz oder das «Bürgler
Mutschli». Ende des 18. Jahrhunderts war die Hälfte der Zentralschweizer Beschäftigten in der
Landwirtschaft tätig. Noch heute haben die meisten Teilregionen der vier Kantone einen über-
durchschnittlichen Anteil, allen voran das Entlebuch mit rund einem Viertel der Beschäftigten.
Der Rest der Wirtschaft hat sich jedoch stark in Richtung von Bau und Industrie sowie vor allem
zum Dienstleistungssektor hin entwickelt.
Markt erzwingt Struktur- In einem Prozess schöpferischer Zerstörung bewirken die Märkte die Abwanderung oder den
wandel Untergang unproduktiver Wirtschaftsbereiche. Dadurch werden Raum und Kapazität für die
Produktion neuer, höherwertiger Güter und Dienstleistungen geschaffen. Neue Technologien
spielen eine zentrale Rolle und können das Wertschöpfungspotenzial einer Region steigern.
Strukturwandel hat oft unerwünschte kurzfristige Konsequenzen, etwa den Verlust von Arbeits-
plätzen oder eine temporär höhere Arbeitslosigkeit. Die Erfahrung zeigt jedoch, dass sich nach-
haltiges Wirtschaftswachstum nur mit einer Bewegung weg von wertschöpfungsschwächeren
und hin zu wertschöpfungsintensiveren Tätigkeiten erreichen lässt. Die direkte politische Ein-
flussnahme auf die Wirtschaftsstruktur oder deren Wandel hat sich verschiedentlich als nicht
nachhaltig erwiesen. Eine nachhaltigere Strategie zur Pflege der Wirtschaftsstruktur ist die Op-
timierung der allgemeinen wirtschaftlichen Rahmenbedingungen. Die Gefahr, dass der Staat
den Markt übermässig verzerrt oder in die «falschen» Branchen investiert, und die entsprechen-
den Kosten lassen sich dadurch verhindern.2
Abbildung 1 Abbildung 2
Beschäftigungswachstum der Grossregionen Beschäftigungswachstum 2008 – 2012
Beschäftigungswachstum, Index, 1996 I = 100, Vollzeitäquivalente Vollzeitäquivalente, in Prozent
130 12%
ZG
125 10%
Stadt
120 Zug
8% Stadt
ZH
Luzern
115 6% LU
CH
OW SZ
110
4%
NW
105
2%
AG BE
100
0%
95
Zentralschweiz Espace Mittelland Nordwestschweiz Zürich CH -2%
90 UR
1996 1998 2000 2002 2004 2006 2008 2010 2012 2014 -4%
Quelle: Seco, Credit Suisse Quelle: BFS
2
Weitere Informationen: Standortqualität der Schweizer Kantone und Regionen, Credit Suisse, September 2013.
Swiss Issues Regionen 14Credit Suisse Economic Research
Staatsnahe Branchen Landesweit haben die Unternehmensdienstleistungen am stärksten zum Beschäftigungswachs-
wachsen in Luzern stark tum beigetragen. Die Zentralschweizer Kantone profitieren ebenfalls vom starken Wachstum
dieser Branchengruppe. An zweiter Stelle folgen die staatsnahen administrativen und sozialen
Dienste, insbesondere das Gesundheitswesen und die öffentliche Verwaltung. In der Stadt Lu-
zern machen diese Branchen über die Hälfte des Beschäftigungswachstums aus. Allein im Ge-
sundheitswesen sind zwischen 2008 und 2012 über 1‘300 zusätzliche Arbeitsplätze entstan-
den. Dem gegenüber steht die Entwicklung in den Nachbarkantonen: In Nid- und Obwalden
haben die staatsnahen Branchen stagniert, in Uri sind sie sogar geschrumpft. Das Gesund-
heitswesen hat demographischen und technologischen Rückenwind. Allfällige Risiken sind poli-
tischer Natur: Die neue Spitalfinanzierung dürfte den Wettbewerb mittelfristig verstärken. Dies
dürfte den Luzerner Spitälern durchaus Auftrieb geben, da sie sich mit grösseren Fallzahlen und
einer stärkeren Spezialisierung von den Konkurrenten in den südlichen Nachbarkantonen abhe-
ben dürften.
Industrie wandelt sich in Während die Spitzenindustrie landesweit geschrumpft ist, schafft diese in Uri, Obwalden und
Richtung Hightech Nidwalden Stellen. Gleichzeitig sind die weniger technologieintensiven traditionellen Industrie-
branchen von Rückgängen betroffen, was auf einen Strukturwandel innerhalb des Werkplatzes
hindeutet. Dem gegenüber stehen die Handels- und Verkaufsbranchen, die in den Kantonen
am Vierwaldstättersee Stellen abgebaut haben. Luzerns Erfolg als einer der umsatzstärksten
Verkaufsstandorte für Uhren und Luxusgüter täuscht damit über die gesamte Entwicklung der
Branche hinweg.
Obwalden: Normalisierung Eine spannende Komponente des Strukturwandels sind Unternehmensgründungen. Gemessen
nach Gründungs-Euphorie an der Beschäftigung, ist der Einfluss oft eher gering, beginnen doch sämtliche Firmen klein.
Innovative Produkte und Dienstleistungen mit Zukunftspotenzial entstehen jedoch oft in Startup-
Unternehmen. Aufgrund des oft hohen Zeit- und Mitteleinsatzes ist eine Gründung für (Jung-
)Unternehmer ein Entscheid mit langfristigen Konsequenzen. Der Businessplan, die Finanzie-
rung und der Geschäftsstandort werden entsprechend sorgfältig gewählt. Obwalden erlebte ab
2006 einen starken Anstieg der Neugründungen, was grösstenteils auf die stark gesenkte
Steuerbelastung für Unternehmen zurückgeht. Das Beispiel zeigt den Zusammenhang zwischen
der Standortqualität und dem Strukturwandel. Ob in Luzern nach der Steuerreform 2012 eine
ähnliche Euphorie ausbrach, lässt sich mit den verfügbaren Zahlen der Bundesstatistik noch
nicht eindeutig feststellen. Aufgrund des grösseren Unternehmensbestands dürften die Grün-
dungsraten in Luzern jedoch kaum diejenigen Obwaldens oder gar Zugs erreichen. Anekdotisch
und auf Basis von Handelsregisterzahlen lässt sich seit 2012 ein Anstieg an Neugründungen
zeigen.
thomas.ruehl@credit-suisse.com
Abbildung 3 Abbildung 4
Strukturwandel Gründungsdynamik
Wachstumsbeiträge der Branchengruppen, 2008–2012, in Prozent, 2. und 3. Sektor Rate der neu gegründeten Unternehmen in Prozent des Unternehmensbestands
20% Traditionelle Industrie Spitzenindustrie 9%
Bau Energieversorgung
Handel und Verkauf Verkehr, Transport, Post 8%
15% Information, Kommunikation, IT Finanzdienstleistungen
Unternehmensdienstleistungen Unterhaltung und Gastgewerbe 7%
Administrative und soziale Dienste
10% 6%
5% 5%
4%
0%
3%
-5% 2%
1%
-10% LU UR OW NW SZ ZG CH
ZG Stadt ZH Stadt LU CH OW SZ NW AG BE UR 0%
Zug Luzern 2001 2002 2003 2004 2005 2006 2007 2008 2009 2010 2011 2012
Quelle: Bundesamt für Statistik Quelle: Bundesamt für Statistik, Credit Suisse
Swiss Issues Regionen 15Credit Suisse Economic Research
Wirtschaft | KMU und Exporte
Weltmeisterliche Zentralschweizer KMU
Die Zentralschweizer MEM-Exportindustrie ist vergleichsweise erfolgreich. Jedes 10.
Industrie-KMU der Region gibt an, ein «Hidden Champion» zu sein. Deutschland ist
der wichtigste Exportmarkt für Zentralschweizer Industrie-KMU.
Zentralschweiz geprägt Seit Generationen beheimatet die Zentralschweiz erfolgreiche, global ausgerichtete Industriebe-
durch erfolgreiche, global triebe. In allen vier Kantonen finden sich namhafte Beispiele wie der Nidwaldner Flugzeugbauer
tätige Firmen aus der Pilatus, der Luzerner Lifthersteller Schindler, der Obwaldner Elektromotorproduzent Maxon Mo-
MEM-Industrie tor oder die Urner Dätwyler-Werke. Angesichts der Branchenzugehörigkeit dieser Firmen ist es
nicht erstaunlich, dass die Zentralschweizer Exporte stärker durch die Maschinen-, Elektro- und
Metallindustrie (MEM-Industrie) geprägt sind als beispielsweise durch pharmazeutische Produk-
te, die auf Landesebene dominieren (vgl. Abb. 1).
Zentralschweizer MEM- Die Gesamtexporte der Region nahmen zwischen 2004 und 2013 mit 20% weniger stark zu als
Industrie schlägt sich bes- diejenigen der Gesamtschweiz (+38%), was aber im Wesentlichen auf den Branchenmix zu-
ser als Branche in der übri- rückzuführen ist. Das Gesamtschweizer Exportwachstum war in diesem Zeitraum hauptsächlich
gen Schweiz durch Pharma- und Uhrenausfuhren getrieben – Exportbranchen, die in Luzern, Ob- und
Nidwalden sowie Uri unterdurchschnittlich vertreten sind. Dafür wuchsen aber die Ausfuhren
anderer Exportbranchen in der Region vergleichsweise dynamisch. Das trifft insbesondere auf
den Maschinenbau und die Elektrotechnik sowie die Metallindustrie zu (vgl. Abb. 2). Zusammen
mit dem Fahrzeugbau exportierten diese Sektoren 2013 rund ein Viertel mehr als 2004. Auf
Landesebene betrug das Plus lediglich 3%.
Nicht nur Grossbetriebe, Für diese Entwicklung waren nicht nur die oben genannten Grossfirmen verantwortlich. In unse-
auch KMU stark exportori- rer jüngsten KMU-Exportstudie zeigen wir, dass Schweizer Industrie-KMU für rund 20% der
entiert gesamten Warenexporte verantwortlich sind (vgl. Abb. 3)3. In der Zentralschweiz dürfte dieser
Anteil etwas höher liegen, weil die hier überproportional wichtigen MEM-Exporte allgemein
stärker KMU-geprägt sind als die auf landesweiter Ebene wichtigeren Ausfuhren pharmazeuti-
scher Produkte. Eine im Rahmen der KMU-Exportstudie durchgeführte Umfrage zeigt, dass
rund die Hälfte aller Zentralschweizer Industrie-KMU exporttätig ist, was etwa dem Schweizer
Mittel entspricht. Durchschnittlich erzielen diese Firmen etwas über 40% ihres Umsatzes im
Ausland.
Abbildung 1 Abbildung 2
Zentralschweizer Exporte stärker durch MEM geprägt Zentralschweizer MEM erfolgreicher als Gesamtschweizer
Anteil an Gesamtexporten in Prozent (2013) Entwicklung nominale Exporte, Index 2004 = 100
100% 180 Maschinenbau, Elektrotechnik (LONU) Metall (LONU)
Maschinenbau,
Elektrotechnik Maschinenbau, Elektronik (CH) Metall (CH)
23%
31% Metall
80% 160
Fahrzeugbau
8%
60% 1% 140
12% Chemie/Pharma
11% Holz/Papier/Druck
40% 39% 120
12% Lebensmittel
20% 3% 100
5% Textilien
28%
15% Sonstiges
0% 80
LU, OW, NW, UR Schweiz 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013
Quelle: Eidgenössische Zollverwaltung, Credit Suisse Quelle: Eidgenössische Zollverwaltung , Credit Suisse
3 Vgl. Credit Suisse (2014): Erfolgsfaktoren für Schweizer KMU – Perspektiven und Herausforderungen im Export.
Swiss Issues Regionen 16Credit Suisse Economic Research
Globalisierung führt zu Auch wenn verschiedene exportierende Zentralschweizer Industriebetriebe seit Generationen
Spezialisierung und zu existieren, hat sich das Umfeld in den letzten zwei Dekaden massiv verändert. Einzelne Elemen-
«Hidden Champions» te der globalen Wertschöpfungsketten verteilen sich heute nicht nur über viele Länder, sondern
auch über eine grosse Zahl an Firmen. Jedes Unternehmen stellt innerhalb einer Wertschöp-
fungskette diejenigen Güter her beziehungsweise erbringt diejenigen Dienstleistungen, bei wel-
chen es komparative oder absolute Vorteile hat. Dies führt zu einer hochgradigen Spezialisie-
rung, welche darin mündet, dass auch sehr kleine Firmen für ganz spezifische Produkte, Kom-
ponenten oder Dienstleistungen globale Marktführer sein können. Da diese Nischen mitunter
sehr klein ausfallen, sind diese Unternehmen nicht selten ausserhalb der jeweiligen Branche
praktisch unbekannt. Daher nennt man sie auch «Hidden Champions», also «versteckte Welt-
meister».
Jedes 10. Zentralschweizer Generell finden sich «Hidden Champions» vor allem in den Branchen Maschinenbau, Elektro-
Industrie-KMU ist ein «Hid- technik und Präzisionsinstrumente. Viele dieser Firmen sind jedoch keine KMU im engeren
den Champion» Sinne, da sie mehr als 250 Mitarbeitende beschäftigen. Beispiele dafür wären die Obwaldner
Leister AG – weltweiter Marktführer bei Geräten zum Schweissen von thermoplastischen Kunst-
stoffen – oder die Luzerner Trisa AG, welche ein global führender Produzent im Bereich der
Mund-, Haar- und Körperpflege ist. Dass es aber auch «Hidden Champions» bei eigentlichen
KMU-Betrieben gibt, beweisen die Beispiele von Thermoplan in Weggis/LU und der Aerolite
Max Bucher AG in Ennetbürgern/NW. Thermoplan beliefert unter anderem Starbucks seit 1999
mit vollautomatischen Espressomaschinen, Aerolite ist Marktführer bei der Ausstattung von Ret-
tungshelikoptern. In der im Rahmen der KMU-Exportstudie durchgeführten Umfrage gaben
11% aller Zentralschweizer Industrie-KMU an, dass sie mindestens für ein Kernprodukt globaler
Markführer sind. Dies entspricht dem Anteil auf Gesamtschweizer Ebene.
Luzerner, Ob- und Nidwald- Die internationale Ausrichtung der Zentralschweizer KMU zeigt sich auch in den Exportdestinati-
ner sowie Urner KMU un- onen. Durchschnittlich exportierte ein international tätiges Zentralschweizer Industrie-KMU im
terdurchschnittlich in Jahr 2012 seine Produkte in etwas über vier Länder. Als Absatzmarkt steht dabei ganz klar
Schwellenländern präsent Europa im Zentrum, wohin 46% der Industrie-KMU exportieren (schweizweit: 50%). Stärker
noch als in den meisten anderen Landesgegenden ist dabei Deutschland wichtigster Absatz-
markt. Aussereuropäische Märkte werden von Zentralschweizer KMU hingegen weniger stark
bedient als von Betrieben aus der restlichen Schweiz. So verkaufen nur rund 21% der kleinen
und mittelgrossen Unternehmen ihre Waren in Schwellenländern wie China oder Brasilien (inkl.
Schwyzer und Zuger KMU: 24%). Der Schweizer Durchschnitt liegt hier bei 28%.
andreas.christen@credit-suisse.com
Abbildung 3 Abbildung 4
Zentralschweizer KMU weniger präsent in Schwellenlän-
Rund 1/5 aller Warenexporte stammen von KMU
dern
Anteil Gesamtschweizer Warenexporte 2012 nach Unternehmensgrössenklassen Anteil der KMU, welche 2012 in mindestens ein Schwellenland exportierten, in
Prozent
1%
4% Nordwestschweiz Zürich
30%
Espace/Mittelland
34% 24%
Kleinunternehmen Ostschweiz
Zentralschweiz
32%
Mittelgrosse 33%
Unternehmen
21%
81%
Grossunternehmen Tessin
Genferseeregion
Quelle: Credit Suisse KMU-Umfrage 2014 Quelle: Credit Suisse KMU-Umfrage 2014, Geostat
Swiss Issues Regionen 17Sie können auch lesen


