Energiequelle REICHE RENDITE - Der reine Luxus fürs Depot - SIX Structured Products
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
SCHWEIZ
       AUSGABE
       01/0 8

  Das Vermögensverwalter-Magazin der europäischen Börse für strukturierte Produkte

REICHE RENDITE
Der reine Luxus fürs Depot

SÜSSE VERSUCHUNG
Investment-Samba
in Brasilien

Energiequelle
Mit strukturierten Produkten auf
Strom, Solar, Öl und Co. setzen
8*3
                                                                                                                            4*&

&9$&--&/$&*/4536,563*&35&/130%6,5&/
53&//5%*&413&670.8&*;&/
.JUTUSVLUVSJFSUFO1SPEVLUFOWPO+VMJVT#jSTDIBGGFO4JFEJFCFTUFO7PSBVTTFU[VOHFOGSFJOFFSUSBHSFJDIF&SOUF&HBM
PC4JFEJFFSTUFPEFSEJFIVOEFSUTUF.JMMJPOBOTUSFCFO6OTFSF1SPEVLUFLzOOFOWPOKFEFSNBOOHF[FJDIOFUPEFSBO
EFS#zSTFFSXPSCFOXFSEFO"MTGISFOEFS4DIXFJ[FS7FSNzHFOTWFSXBMUFSFOUXJDLFMOXJS[VEFNSFHFMNjTTJHOFVF
"OMBHFJOTUSVNFOUFVOECFSBUFOVOTFSF1BSUOFSUjHMJDI&JOFfCFSTJDIU[VEFOFJO[FMOFO1SPEVLULBUFHPSJFOGJOEFO4JF
HMFJDIIJFS

  ) FCFM1SPEVLUF+VMJVT#BFS8BSSBOUT
   'S"OMFHFS EJFNJUXFOJH&JOTBU[WJFMCFXFHFONzDIUFO

  1 BSUJ[JQBUJPOT1SPEVLUF+VMJVT#BFS#BTLFUT +VMJVT#BFS$VTIJPO$FSUJGJDBUFT
   +VMJVT#BFS0VUQFSGPSNBODF$FSUJGJDBUFT
   &JOF.zHMJDILFJU HF[JFMUWPN&SGPMHFJOFTCFTUJNNUFO.BSLUTFLUPST[VQSPGJUJFSFO

  3 FOEJUFPQUJNJFSVOHT1SPEVLUF+VMJVT#BFS*$&6OJUTBVGFJOFNPEFSNFISFSFO#BTJTXFSUFONJUPEFSPIOF
   ,OPDL*O +VMJVT#BFS5SJHHFS*$&6OJUTNJU,OPDL*O +VMJVT#BFS5P:VOE%PVCMF5P:6OJUT +VMJVT#BFS5P16OJUT
   %JFTF"OMBHFJOTUSVNFOUFCJFUFOBVDICFJSVIJHFO.jSLUFOBOTQSFDIFOEF3FOEJUFDIBODFO

  , BQJUBMTDIVU[1SPEVLUF+VMJVT#BFS&YDIBOHFBCMF6OJUT +VMJVT#BFS1SP6OJUT
   (FFJHOFUGS8BDITUVNTTUSBUFHJFOCFJNJOJNBMFN3JTJLP

EFSJWBUJWFTKVMJVTCBFSDPN
#MPPNCFSH3FVUFST+#451
5FMFLVST +#

8FMUXFJUBOCFS4UBOEPSUFO7PO;SJDI )BVQUTJU[ #BTFM #FSO (FOG -VHBOP -V[FSO ;VH #VFOPT"JSFT %VCBJ 'SBOLGVSU )POHLPOH
-POEPO .BJMBOE .PTLBV /BTTBV /FX:PSL 4JOHBQVSCJT5PLJP8FJUFSF*OGPSNBUJPOFO[VVOTFSFN"OHFCPUBOTUSVLUVS JFSUFO1SPEVLUFO
GJOEFO4JFVOUFSEFSJWBUJWFTKVMJVTCBFSDPNPEFSCFJVOTFSFO%FSJWBUF 4QF[JBMJTUFOVOUFS5FM 
AUF DEN ZAHN GEFÜHLT

                                                                                            Marc Zahn
                                                                                            Sprecher des Vorstands
                                                                                            der Scoach Schweiz AG

«Energiequellen gesucht»
Herr Zahn, bei «Raumschiff Enterprise» hiess es oft:         Mehrheit weiss sehr wohl um versiegende Ölvorkommen.
«Scotty, Energie!» Dann wurde mit mehrfacher Licht-          Schon allein deswegen, weil die Preise für die fossilen
geschwindigkeit geflogen. Energieprobleme gab es auf         Energieträger Öl und Gas ständig klettern. Die Suche
der Enterprise dank eines sagenhaften Reaktors nicht         nach neuen – idealerweise umweltschonenden – Ener-
– ausser Scotty musste mal wieder reparieren. Heute          giequellen wird deshalb die grösste Herausforderung der
dagegen gibt es Schreckensszenarien, wonach uns              kommenden Jahre werden. Wobei wir wohl noch weit von
schon bald die Energie ausgeht. Ihre Einschätzung?           einem echten Durchbruch entfernt sein dürften, etwa der
Zunächst mal muss man konstatieren: Ohne Energie geht        Nutzung der Kernfusion. Somit sind Teilschritte gefragt,
nur noch sehr wenig in unserer hochindustrialisierten        wie zum Beispiel der Ausbau der Solarenergie oder Wege
Gesellschaft. Darüber hinaus steigt der Energiebedarf        zur Energieeinsparung – ein ganz wichtiges Thema.
auf unserem Globus ständig. Das hat vor allem mit der
erfreulichen Tatsache zu tun, dass der Wohlstand immer       Ist es zynisch, als Anleger von solch einer «Notlage»
breiterer Bevölkerungsgruppen weltweit steigt. Auch Inder,   profitieren zu wollen?
Chinesen und wohl bald auch Vietnamesen wollen ein           Natürlich können Anleger von steigenden Preisen für Ener-
Auto, einen Fernseher, eine Waschmaschine, einen Spül-       gieträger profitieren, aber etwas Zynisches kann man da-
automaten und so weiter – aber all diese Dinge, die un-      ran allenfalls auf den ersten Blick und mit bösem Willen
seren Alltag erleichtern, verbrauchen Energie, die irgend-   erkennen. Das Gegenteil ist richtig: Investoren stellen zum
woher kommen muss ...                                        einen Kapital für die Erschliessung neuer Energiequellen
                                                             zur Verfügung und zum anderen führen höhere Preise erst
Aus der Zapfsäule oder aus der Steckdose ...                 dazu, dass Techniken erforscht werden, die helfen, Ener-
Für jene wenigen, die die Augen vor der Realität ver-        gie einzusparen oder umweltfreundlich zu erzeugen – so
schliessen, ist das sicher der Fall. Doch die überwiegende   tragen Anleger erheblich zur Lösung des Problems bei.

                                                                                                                           3
MERRILL LYNCH CASH GENERATOR ZERTIFIKATE
MIT COUPON VON BIS ZU 6.25%
    BASISWERT                                     WÄHRUNG                  LAUFZEIT               COUPON IN %1                BARRIERE                    VALOR                      ISIN                  SYMBOL
    SMI                                                CHF                   2 JAHRE                    4.55%                 2400 (32%)2                4280425              XS0368000039                   CGSMI
    S&P 500 INDEX                                     USD                    2 JAHRE                    5.00%                 450 (32%)2                 4280428              XS0368000385                   CGSPX
    EUROSTOXX 50 INDEX                                EUR                    2 JAHRE                    6.25%                 1200 (32%)2                4280325              XS0367995528                   CGEUS
1
  Indikativ, wird am Trade Date festgelegt
2
  Stand: 29. Mai 2008

                                                                                             ZEICHNUNGSFRIST BIS 13. JUNI 2008                                                    RENDITEOPTIMIERUNG

                                                                                            O CHANCE AUF ATTRAKTIVEN COUPON VON BIS ZU 6.25% P.A.
                                                                                            O SEHR AUSSICHTSREICHE RENDITE IM VERGLEICH ZU
                                                                                              STAATSANLEIHEN
                                                                                            O BEDINGTER KAPITALSCHUTZ MIT SEHR TIEFER BARRIERE VON
                                                                                              NUR CA 32%3
                                                                                            O KURZE LAUFZEIT VON NUR 2 JAHREN
                                                                                            O KOTIERUNG AN DER SWX WIRD BEANTRAGT
                                                                                             3
                                                                                               Falls die Barriere am ersten Bewertungstag verletzt wird, entfällt der Coupon des ersten Jahres. Wird die Barriere
                                                                                             am Laufzeitende verletzt, entfällt der 2. Coupon und der Anleger partizipiert an der Indexperformance, statt 100% des
                                                                                             Kapitals zu erhalten.

                                                                                                                                                                     Detaillierte Informationen erhalten Sie unter:

                                                                                                                                                                                +41 (0) 44 297 77 77
                                                                                                                                                                               mlinvestch@ml.com
                                                                                                                                                                               www.merrillinvest.ch
                                                                                                                                                     Wir machen Sie darauf aufmerksam, dass die Gespräche auf der
                                                                                                                                            angegebenen Linie aufgezeichnet werden. Bei Ihrem Anruf gehen wir davon
                                                                                                                                                         aus, dass Sie mit dieser Geschäftspraxis einverstanden sind.

Die Zertifikate qualifizieren als strukturierte Produkte, nicht als Kollektivanlagen im Sinne des Bundesgesetzes über die kollektiven Kapitalanlagen (KAG) und unterstehen daher keiner Genehmigungspflicht und keiner
Aufsicht der Eidgenössischen Bankenaufsicht (EBK). Die Zertifikate dürfen in und von der Schweiz aus nur von Banken, Effektenhändlern und Versicherungen oder aber von ausländischen Institutionen, die einer
gleichwertigen prudentiellen Aufsicht unterstehen, vertrieben werden. Konkurs oder Insolvenz der Emittentin können zu einem Teil- oder Totalverlust des investierten Betrages führen. Die Zertifikate werden nicht von
einer Bank ausgegeben oder garantiert.
These securities are not in any way sponsored, endorsed, sold or promoted by the SWX Swiss Exchange and the SWX Swiss Exchange makes no warranty or representation whatsoever, express or implied, either as to the
results to be obtained from the use of the SMI index and the figure at which the said Index stands at any particular time on any particular day or otherwise. SWX Swiss Exchange shall not be liable to any person for any error
in the Index and the SWX Swiss Exchange shall not be under any obligation to advise any person of any error therein.
The Certificates are not sponsored, endorsed, sold or promoted by S&P. S&P makes no representation or warranty, express or implied, to the beneficial owners of the Certificates or any member of the public regarding
the advisability of investing in securities generally or the Certificates particularly or the ability of the S&P 500 Index to track general stock market performance. S&P DOES NOT GUARANTEE THE ACCURACY AND/OR THE
COMPLETENESS OF THE S&P 500 INDEX OR ANY DATA INCLUDED THEREIN. S&P MAKES NO WARRANTY, EXPRESS OR IMPLIED, AS TO RESULTS TO BE OBTAINED BY THE ISSUER
STOXX and Dow Jones have no relationship to Merrill Lynch & Co., Inc. other than the licensing of the Dow Jones Euro Stoxx 50 SM Index and the related trademarks for use in connection with the Certificates. STOXX and Dow
Jones will not have any liability in connection with the Certificates. Specifically, STOXX and Dow Jones do not make any warranty and disclaim any warranty about the results to be obtained by the Certificates; the accuracy
or completeness of the Dow Jones Euro Stoxx 50 SM Index and its data; and the merchantability and the fitness for a particular purpose or use of the Dow Jones Euro Stoxx 50 SM Index and its data. STOXX and Dow Jones
will have no liability for any errors, omissions or interruptions in the Dow Jones Euro Stoxx 50 SM Index or its data; and under no circumstances will STOXX or Dow Jones be liable for any lost profits or indirect, punitive,
special or consequential damages or losses, even if STOXX or Dow Jones knows that they might occur.Dow Jones Euro Stoxx 50 (Price) Index is a service mark of Dow Jones and Company, Inc. and is used under licence.
Verkaufsbeschränkung: USA, US Personen und Vereinigtes Königreich. Für Produktinformationen an private Investoren stehen wir Ihnen gerne zur Verfügung, für Beratung und Aufträge wenden Sie sich bitte an Ihren
persönlichen Finanz- oder Steuerberater oder Ihre Hausbank. Der alleinverbindliche englischsprachige Prospekt kann kostenfrei bei Merrill Lynch Capital Markets AG in Zürich unter der Telefonnummer 044 / 297 77 77
bezogen werden. Potenzielle Investoren sollten insbesondere die Abschnitte über die Risiken im Verkaufsprospekt gelesen und verstanden haben.
INHALT

Scoach 01/08
                Insider
           06   Scoach News • Scoach Schweiz Report • Strukturierte Produkte
                Messe

                Outlook
           08   Energiequelle. Der weltweite Energieverbrauch steigt kontinuier-
                lich an und damit die Preise für Strom, Heizung und Sprit. Das

      08        macht aus Energie eine reizvolle Anlageklasse. Mit Zertifikaten
                lässt sich auf vielfältige Weise in den Zukunftssektor investieren.

                Kolumne
           16   Die Krise und die Derivate. Nach einer beinahe fünfjährigen Phase
                relativer Normalität wurden die Finanzmärkte ab August 2007
                mit der wohl herausforderungsreichsten Krise seit der grossen
                Depression konfrontiert.

                Product
           18   Wachstumsstark. Der Wettbewerb trägt am Schweizer Markt für

      18        strukturierte Produkte dazu bei, dass sich Produktvielfalt, Dienst-
                leistungen und Kostenaspekte zugunsten der Anleger entwickeln.

           20   Credit-Spreads als Mass für das Risiko. Vor rund einem Jahr war
                die Emittentenbonität ein unbeachteter Bestandteil eines struktu-
                rierten Produkts. Seit Ausbruch der Kreditkrise wurde das Thema
                Bonität plötzlich wieder wichtig.

           24   Reiche Rendite. Die Zahl der vermögenden Menschen nimmt
                beständig zu – insbesondere in Asien. Von deren Konsumfreude
                profitieren Luxuskonzerne wie LVMH oder Richemont.

           26   Süsse Versuchung. Brasilien profitiert von seinem Rohstoffreich-

      24
                tum und dem starken Wirtschaftswachstum. Eine entsprechend
                flotte Performance legten Aktien aus der Samba-Nation in den
                vergangenen Jahren aufs Parkett.

                Coach
           30   Schlagfertig. Wenn Sie im Beisein von anderen schlagfertig sein
                müssen, ist das ein besonderer Fall: Ihre Antworten richten sich
                nicht allein an Ihren Kontrahenten, Sie müssen auch das Publikum
                überzeugen.

           36   Newsletter: FastScoach

      26   37
           38
                Abo & Leserbefragung

                Impressum

                                                                                       5
INSIDER

                                                               Scoach news
                                                               Einmal im Quartal bieten die «Scoach news» Analysen über
                                                               längerfristige Entwicklungen, Grundsätzliches zu struktu-
                                                               rierten Produkten, ausführliche Statistiken, interessante
                                                               Interviews und Wissenswertes über Scoach Schweiz.

                                                               Einfach unter www.scoach.ch einloggen
                                                               und «Scoach news» abonnieren.

    Scoach Schweiz Report
    Scoach Schweiz Report. Unter www.scoach.ch finden Berater und Anleger
    in der Rubrik «Aktuelles» und hier in der Unterrubrik «Scoach Schweiz
    Report» zusammengefasst relevante Informationen zu den Märkten.

                                                                            Im PDF-Format zum Download die aktuellen Tops und
                                                                            Flops im SMI sowie kompakte Übersichten von attrak-
                                                                            tiven Warrants, Knock-out-Warrants und Mini-Futures.

6   www.scoach.com
INSIDER
                                                                                                                                Event

Strukturierte Produkte Messe
Der Schweizerische Verband für Strukturierte Produkte, SVSP, und die euröpäische Börse für strukturierte
Produkte, Scoach, veranstalten im Oktober 2008 in Zürich die zweite Messe für strukturierte Produkte.

Auch im volatilen Marktumfeld stossen die strukturierten
Produkte auf reges Anlegerinteresse. Das kontinuierlich
wachsende Angebot bietet für jede Marktmeinung eine
Vielzahl passender strukturierter Produkte. Mit der Pro-
duktauswahl wächst der Bedarf der Anleger an Informa-
tionen über Funktionsmechanismen und Einsatzmöglich-
keiten der kollektiven Anlageinstrumente. Die Strukturierte
Produkte Messe hat sich bereits bei ihrer Premiere im
Oktober 2007 als ideale Plattform für die Vermittlung von
Grundlagenwissen und die Präsentation der Produkte-
vielfalt erwiesen. 4500 institutionelle und private Anleger
besuchten letzten Herbst die Messe und nahmen an den
zahlreichen Referaten, Ausbildungsseminaren, Präsenta-
tionen und Roundtables teil. «Die positive Bilanz der er-            Reges Publikumsinteresse: Strukturierte Produkte Messe 2007.
sten Messe hat uns darin bestärkt, für 2008 eine Neuauf-
lage zu planen», sagt Marc Zahn, CEO von Scoach.

  Veranstalter

  Scoach vereint den grössten und den ältesten Markt für struk-
  turierte Produkte Europas. Durch diesen Zusammenschluss
  ist die grösste und auch die erfahrenste Börse für Warrants
  und strukturierte Produkte in Europa entstanden. Die Mutter-
  gesellschaften Swiss Financial Market Services (früher SWX
  Group) und Deutsche Börse AG stehen für technologische,
  funktionale und regulatorische Kompetenz, für Innovationsfä-
                                                                     Reto Francioni, CEO der Deutschen          Beliebt bei Besuchern:
  higkeit, für Flexibilität sowie für hohe Qualität und Solidität.
                                                                     Börse, war Redner auf der Messe.           die Börsen-Bullen von Scoach.

                                                                     Wann und wo die Messe stattfindet
  Der Schweizerische Verband für Strukturierte Produkte (SVSP)       Messedauer:       Donnerstag, 23. Oktober 2008 und
  ist der erste Ansprechpartner bei allen Fragen rund um struk-                        Freitag, 24. Oktober 2008
  turierte Produkte. Im Verband haben sich vierzehn der bedeu-       Öffnungszeiten: Donnerstag: 10.00 – 19.00 Uhr
  tendsten Emittenten zusammengeschlossen, welche mehr                               Freitag: 10.00 – 18.00 Uhr
  als 90 Prozent des Marktvolumens strukturierter Produkte in        Messeort:         Kongresshaus Zürich, Claridenstrasse 5
  der Schweiz vereinen. Der Sitz des Verbandes ist Zürich.                             8002 Zürich
  www.svsp-verband.ch                                                Eintrittspreis:   Fr. 10,00, inklusive Messeführer
                                                                     Anmeldung:        www.stp-messe.ch

                                                                                                                                                7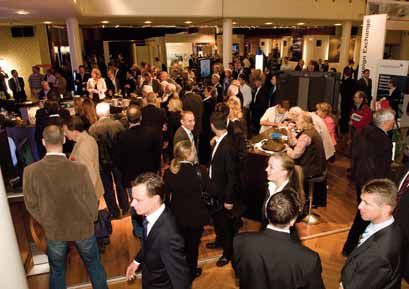
OUTLOOK

    Energiequelle
    Der weltweite Energieverbrauch steigt kontinuierlich an und damit die Preise für Strom,
    Heizung und Treibstoff. Das macht aus Energie eine reizvolle Anlageklasse. Mit Zertifikaten
    lässt sich auf vielfältige Weise in den Zukunftssektor investieren.

    «Es gibt nichts Törichteres im Leben als das Erfinden»,       motor. Energie, das ist die Fähigkeit, Arbeit zu leisten. Sie
    hat James Watt einmal geklagt. Nun, töricht war das, was      sorgt dafür, dass Autos fahren, der Computer summt, die
    der geniale schottische Tüftler vor mehr als 200 Jah-         Heizung läuft und die Fliessbänder rollen – und zuletzt
    ren konstruierte, sicherlich nicht. Die kolbengetriebene      auch, dass unser Geldbeutel immer leerer wird.
    Dampfmaschine war im wörtlichen Sinn der Motor der In-
    dustriellen Revolution. Und ein Meilenstein in der Nutzbar-   Energie – teuer wie nie
    machung von Energie, genauso wie Thomas Alva Edisons          Die Energiepreise sind in den vergangenen Jahren
    Glühlampe oder Nikolaus August Ottos Verbrennungs-            sprunghaft angestiegen. In der Schweiz legten die Kosten
                                                                  für «Energie und Wohnen» seit Anfang 2006 um mehr
                                                                  als sieben Prozent zu. Noch dramatischer ist die Lage in
                                                                  Deutschland. Allein die Preise für Kraftstoffe schnellten
                                                                  auf Jahressicht um 12,3 Prozent nach oben. Experten
                                                                  sind skeptisch. «Es ist sehr wahrscheinlich, dass die
                                                                  Zeit der niedrigen Preise vorbei ist», sagt Almut Kirch-
                                                                  ner, Marktfeldleiterin für Energie- und Klimapolitik bei der
                                                                  Beratungsgesellschaft Prognos (siehe Interview Seite
                                                                  11). Eine Ursache für die anziehenden Preise liegt darin,

                                                                          Express
                                                                        • Experten erwarten, dass der globale Energieverbrauch
                                                                           bis 2030 um mehr als 50 Prozent zulegen wird.
                                                                        • Der erhöhte Bedarf könnte die Preise für Energie
                                                                           weiter steigen lassen.
                                                                        • Mit Zertifikaten lässt sich vom Wachstumspotenzial
                                                                           der Branche profitieren.

8   www.scoach.com
OUTLOOK

dass Energie als physikalische Erhaltungsgrösse an sich          weiter zulegen. Bis zum Jahr 2030 um 55 Prozent – zu
zwar nicht knapper werden kann. Dennoch kommt es zu              diesem Ergebnis kommt ein Szenario der International
Preisschüben, da der globale Energiehunger kontinuier-           Energy Agency (IEA).
lich zunimmt, während die Energiegewinnung auf Basis
der derzeitigen Technologien und der knapper werdenden           Power für China und Indien
Ressourcen an Brennstoffen an Grenzen stösst.                    Vor allem in den boomenden Schwellenländern sieht die
                                                                 IEA-Studie den Bedarf rapide wachsen. China und Indien
Der Energiehunger wächst                                         sind nicht nur die zukünftigen Wirtschaftsgiganten, son-
In den vergangenen 30 Jahren hat sich der globale Pri-           dern auch die neuen Grossmächte auf den internationalen
märenergieverbrauch beinahe verdoppelt. Der mit Ab-              Energiemärkten. Mit steigendem Wohlstand verbrauchen
stand grösste Anteil, rund 81 Prozent, wird dabei durch          Inder und Chinesen mehr Energie, um ihre Büros und Fa-
die fossilen Brennstoffe Öl, Gas und Kohle gedeckt. Was          briken zu betreiben, und kaufen mehr Elektrogeräte und
heute an einem Tag an diesen Stoffen verbrannt wird, hat         Autos. Diese Entwicklungen führen zu einer deutlichen
100.000 Jahre gebraucht, um sich zu formen. Zwangs-              Verbesserung ihrer Lebensqualität. Ein legitimes Bestre-
läufig werden die Ressourcen irgendwann aufgebraucht             ben, das aber auch radikale Veränderungen im globalen
sein. Auf der anderen Seite wird der Weltenergieverbrauch        Energiesystem verursacht.

     Fossile Brennstoffe:                              Das Revival von Kohle

     Laut dem «World Energy Outlook 2007» der Internatio-           serven je nach Schätzung noch 150 bis 200 Jahre rei-
     nal Energy Agency (IEA) wird Mineralöl auch in Zukunft         chen, während die Ressourcen von Erdöl nach 45 Jah-
     die grösste Einzelkomponente des gobalen Energiemix            ren und von Erdgas nach 65 Jahren aufgebraucht sein
     bilden, auch wenn der Anteil am Weltenergieverbrauch           könnten. Allerdings verursacht die Energiegewinnung
     bis zum Jahr 2030 von 35 auf 32 Prozent sinken wird.           aus Kohle einen besonders hohen CO2-Ausstoss. Mit ef-
     Infolge der Verknappung der konventionellen Ölreser-           fizienteren Abbau-, Verarbeitungs- und Verbrennungs-
     ven konzentriert sich das Interesse der Ölkonzerne zu-         technologien soll dem entgegengesteuert werden.
     nehmend auf unkonventionelle Möglichkeiten zur För-
     derung fossiler Brennstoffe. In einer Studie der Credit
     Suisse heisst es, dass Ölsand, der zwei Drittel der welt-
     weiten Ölvorkommen ausmacht, nebst LNG (verflüs-
     sigtes Erdgas) die vielversprechendste Alternative sei.

     Währenddessen bahnt sich bei Kohle ein Revival an.
     Die IEA prognostiziert einen Anstieg des Anteils am
     Weltenergieverbrauch von 25 auf 28 Prozent bis 2030.
     Dies hat damit zu tun, dass die weltweiten Kohle-Re-                                             Kohle dürfte an
                                                                                                      Bedeutung gewinnen.

                                                                                                                            9
OUTLOOK

          Regenerative Energien: Die Hoffnungsträger

     Regenerative Energie (auch erneuerbare Energie),              terer Makel: Für neue Anbauflächen wie etwa Palmöl-
     kommt aus nachhaltigen bzw. nachwachsenden Quel-              Plantagen in Asien wird im grossen Stil Regenwald ab-
     len wie Sonnen-, Wind-, Wasserkraft, Geothermie und           geholzt. Die Hoffnungen ruhen nun auf Biokraftstoffen
     Biomasse. Im globalen Energiemix trugen die «Erneu-           der zweiten Generation, bei denen der Herstellungspro-
     erbaren» bereits 12,7 Prozent zur weltweiten Energie-         zess die Verwertung der Ganzpflanzen möglich macht.
     bereitstellung bei. Differenziert man das Gewicht nach        Das führt zu erhöhten Nutzungsgraden und Erträgen.
     den verschiedenen Nutzungsformen, entfällt auf feste
     Biomasse aufgrund der weitverbreiteten traditionellen
                                                                                                           Die Kräfte der Natur
     Nutzung (zum Beispiel Verbrennen von Holz) mit                                                        nutzbar machen.
     9,6 Prozent der grösste Anteil am globalen Primär-
     energieverbrauch. An zweiter und dritter Stelle folgen
     Wasserkraft mit einem Anteil von 2,2 Prozent und Geo-
     thermie mit einem Anteil von 0,4 Prozent.

     Zuletzt in die Kritik geraten sind Agrarkraftstoffe, insbe-
     sondere Biodiesel, der aus pflanzlichen Ölen gewonnen
     wird. Die Produktion gilt als nicht CO2-neutral. Ein wei-

     Angst vor der «Stromlücke»                                      Lücke bedeutet, dass wir in den nächsten Jahren einen
     Schon geistern Schlagworte wie «Energienotstand»                Lieferengpass und sehr hohe Preise erleben könnten»,
     oder «Stromlücke» durch die Medien. In einigen Schwel-          sagt Birol. Eine neue Studie der Investmentbank Goldman
     lenländern wie Südafrika ist es schon zu akuten Versor-         Sachs bestätigt seine Vorhersage. Darin wird ein Anstieg
     gungsproblemen gekommen. Droht eine Energiekrise                des Ölpreises in den kommenden zwei Jahren auf 150 bis
     wie 1973 mit Fahrverboten und Stromrationierung? Mit            200 Dollar prognostiziert. Auch der US-Rohstoffexperte
     ungewöhnlich deutlichen Worten warnt Fatih Birol vor            Matthew Simmons hält einen Preis von 200 Dollar für
     einer Versorgungskrise: Der IEA-Chefökonom sieht beim Öl        möglich. Parallel dazu, so die Mehrheit der Analysten,
     eine Angebotslücke von 12,5 Millionen Barrel pro Tag, also      dürften auch die Preise für andere Energierohstoffe wie
     rund 15 Prozent des Weltölbedarfs, herannahen. «Diese           Uran, Kohle und Gas weiter zulegen.

                                                                     Anlageklasse Energie
                                                                     Vor diesem Hintergrund überrascht es nicht, dass Ener-
                                                                     gie zu einer attraktiven Anlageklasse geworden ist. Man
                                                                     denke nur an den Boom bei Öl-Zertifikaten. Der Vorteil
                                                                     von Energie-Investments liegt neben den attraktiven Per-

10   www.scoach.com
OUTLOOK
Almut Kirchner über die Perspektiven im Energiesektor
«Die Zeit der niedrigen Preise ist vorbei»
Die Physikerin Almut Kirchner ist seit hängt sehr stark von den politischen einer echten Absenkung und Verrin-
2003 Marktfeldleiterin für «Ener- Rahmenbedingungen ab. gerung der Abhängigkeit zu kommen,
gie- und Klimapolitik» bei Prognos. ist aber mehr notwendig – insbeson-
In dieser Funktion erarbeitet sie mit Und Kernkraft? dere bei der Stromnutzung. Ein Bei-
ihrem Team modellgestützte Szena- Zwar liefert Kernkraft relativ kosten- spiel, das Mut macht: Energiespar-
rien von Gesamtenergiesystemen günstigen und nahezu CO2-frei pro- lampen haben gegenüber der guten
und hat als Projektleiterin im Auftrag duzierten Grundlaststrom. Jedoch alten Glühbirne im Einzelfall bereits
des Bundesamts für Energie die Stu- ist Uran mit denselben Ressourcen- zu Einsparungen von bis zu 80 Pro-
die «Energieperspektiven Schweiz problemen behaftet wie die fossilen zent geführt.
2035» erstellt. Energieträger. Nach aktuellen Schät-
zungen reichen die Lagerstätten bei In welchen Sektor würden Sie als
Die Energiepreise sind stark gestie- weltweit verstärkter Kernkraftnut- Energie-Expertin investieren?
gen. Ein dauerhaftes Phänomen? zung kaum 60 Jahre – also so lange, In keinen einzelnen Energieträger,
Es ist sehr wahrscheinlich, dass wie die geplante Laufzeit von grossen sondern in intelligente Technologien
die Zeit der niedrigen Preise vorbei Kernkraftwerken. Abgesehen davon mit Effizienzpotenzial. Plus ein Mix
ist, schon alleine wegen der weiter sind die Probleme mit der Sicherheit aus der nächsten Generation der er-
steigenden Nachfrage aus den Ent- und dem radioaktiven Abfall noch ge- neuerbaren Energien.
wicklungs- und Schwellenländern. nauso ungelöst wie vor 50 Jahren.
Ausserdem sind Brennstoffe wie Öl,
Gas und Uran knapper geworden. Welche Chancen hat Biosprit ?
Das wird auf die Verbraucherpreise Er hat nur dann eine Zukunft, wenn
durchschlagen. Beim Rohöl kommt er keine Flächen- und Produktkon-
hinzu, dass aufgrund der extrem kurrenz zur Nahrungskette darstellt,
niedrigen Ölpreise in den 90er-Jah- etwa wenn die Treibstoffe aus Abfall-
ren versäumt wurde, in die Suche produkten aus Land- und Forstwirt-
nach neuen Vorkommen und weitere schaft oder der Nahrungsmittel-
Erschliessungen zu investieren. industrie erzeugt werden. Ausserdem
müssen die Gesamtbilanzen bezüg-
Stichwort Öl: Welche Rolle spielt es lich seines Treibhauspotenzials un-
im Energiemix der Zukunft? bedenklich sein.
Grundsätzlich verlieren Erdölpro-
dukte deutlich, während Strom als Lässt sich durch Energieeffizienz
Energieträger weiter an Anteilen der erhöhte Bedarf kompensieren?
gewinnt, ebenso Gas. Die Entwick- Im Bereich der Brenn- und Treibstoffe Almut Kirchner
lung der erneuerbaren Energieträger geschieht das zum Teil schon. Um zu Marktfeldleiterin bei Prognos
11OUTLOOK
Kernkraft: Wieder ein Thema
Als Folge der Klimadebatte spielt Kernenergie bei befinden sich 32 Kernkraftwerksblöcke, in der Projek-
energiepolitischen Erwägungen in vielen Staaten wie- tierungsphase rund 40 Neubauten. Laut IEA lag im Jahr
der eine grössere Rolle. Befürworter verweisen auf die 2005 der Anteil von Kernenergie am globalen Primär-
niedrigen Kohlendioxidemissionen von Atomkraftwer- energieverbrauch bei 6,3 Prozent und an der weltwei-
ken. Während beispielsweise ein Braunkohlekraftwerk ten Stromerzeugung bei 15,2 Prozent. Langfristig geht
pro erzeugter Kilowattstunde (kWh) Strom 1,040 Kilo- die IEA jedoch davon aus, dass sich die Bedeutung von
gramm Kohlendioxid (CO2) ausstösst, beträgt der Wert Atomkraft am globalen Energiemix reduzieren wird.
bei Kernkraftwerken nur 0,025 Kilogramm. Kritiker ar-
gumentieren dagegen mit der mangelnden Sicherheit,
439 Kernkraftwerke
der Endlagerungsproblematik sowie den begrenzten gibt es weltweit.
Ressourcen an Uran.
Zum Jahresende 2007 standen laut dem Informati-
onskreis KernEnergie weltweit 439 Kernkraftwerke
in 31 Ländern zur Energieversorgung zur Verfügung
oder befanden sich in der Inbetriebnahme. Dies sind
zwei Anlagen mehr als zum Jahresende 2006. In Bau
formancechancen auch darin, dass sie tendenziell über insbesondere in Öl, gegen steigende Strom- oder Heiz-
einen defensiven Charakter verfügen. In wirtschaftlich kosten abzusichern.
schlechten Zeiten kann man zwar auf den einen oder an-
deren Luxus verzichten, nicht aber auf den Strom für die Ökologische Probleme
Waschmaschine oder auf die warme Wohnung im Winter. Allerdings hat Energie auch noch eine andere Seite. Fos-
Darüber hinaus ist die Anlageklasse Energie auch ge- sile Brennstoffe wie Öl, Gas oder Kohle werden zwar
eignet, ein gewisses Mass an Inflationsschutz zu bieten. knapper, was den Preis langfristig antreiben dürfte. Sie
In einer Studie des International Center for Finance (ICF) verursachen aber auch in grossen Mengen das Treibhaus-
der Universität Yale aus dem Jahr 2004 wurde die Korre- gas Kohlendioxid (CO2). Und auch Agrartreibstoffe sind
lation des Rohstoff-Index GSCI für den Zeitraum von 1959 längst nicht mehr unumstritten (siehe Seite 10). Eine
bis März 2004 gemessen. Das Ergebnis: Es besteht ein ökologisch verträglichere Alternative stellen die «neuen
starker positiver Zusammenhang zwischen der Entwick- erneuerbaren Energien» dar, die aus Solar-, Wind- und
lung der Rohstoffpreise und der Inflationsrate. Steigende Meereskraft gewonnen werden. Sie sind sauberer als fos-
Teuerungsraten gehen demnach mit anziehenden Roh- sile Brennstoffe und darüber hinaus quasi unbeschränkt
stoffpreisen einher. Die positive Korrelation eröffnet An- vorhanden. Ihre Bedeutung wird laut der IEA-Studie über-
legern damit die Chance, sich durch Energie-Investments, proportional wachsen.
12 www.scoach.comfü
N co
ur a
r
S
Fr ch
Erfolgreich investieren mit
. 2 -L
9. ese
–
Strukturierten Produkten
r
Der «Swiss Derivative Guide 2008»
ist ein topaktuelles und äusserst
praxisorientiertes Handbuch. Sämt-
liche Grundtypen von Strukturierten
Produkten werden ausführlich
vorgestellt und auf verständliche
Weise erläutert.
Der «Swiss Derivative Guide» vermittelt
Ihnen komprimiert das notwendige
Wissen für erfolgreiche Anlageentschei-
dungen mit Strukturierten Produkten.
Strukturierte Produkte sind hochinteres-
sante Alternativen zu herkömmlichen
Finanzanlagen.
Das Nachschlagewerk wurde verfasst
von einem praxiserfahrenen Autorenteam
von Wegelin & Co. Privatbankiers in
Kooperation mit «Stocks».
Der praxisorientierte Guide überzeugt
durch einen hohen Nutzwert auf über
130 Seiten.
JA, ICH BESTELLE DEN «SWISS DERIVATIVE GUIDE 2008»
Privatadresse Firmenadresse
Frau Herr
Name/Vorname Anzahl Exemplar(e):
(*Nur für Scoach-Leser und Abonnenten einer
à Fr. 39.– à Fr. 29.–* Publikation der Verlagsgruppe Handelszeitung)
Firma/Funktion
Preise inkl. MwSt., zzgl. Versandspesen, (Auslandspreise auf Anfrage).
Strasse/Postfach
PLZ/Ort
Telefon
Coupon an: stocks,
Swiss Derivative Guide, Leserservice
E-Mail SX
Postfach, 8021 Zürich
√ Unser Service: «Ich bin damit einverstanden, per E-Mail über interessante Produkte und Bestellung auch per:
Angebote der Verlagsgruppe Handelszeitung ggf. informiert zu werden.» Telefon: 043 444 59 01, Fax: 043 444 59 32,
Bitte geben Sie für diesen Service Ihre E-Mail-Adresse an. Bitte streichen Sie diesen E-Mail: broschueren@handelszeitung.ch,
Absatz, wenn Sie kein Interesse haben. oder unter www.stocks.ch/studienOUTLOOK
Energieeffizienz: Der Traum vom «Faktor vier»
Wie können wir unsere Ressourcen besser nutzen nen solche Unternehmen zunehmend an Bedeutung,
und die Umwelt schonen, ohne auf den gewohnten die sich mit Techniken und Prozessen befassen, die
Wohlstand zu verzichten? Eine Antwort auf diese Fra- den Umgang mit Energie effizienter gestalten. Hierzu
ge versuchen Wissenschaftler, darunter Ernst Ulrich zählen Bereiche wie Gebäudemanagement, Klimatisie-
von Weizsäcker, in dem Buch «Faktor vier» zu geben. rungs- und Heizanlagen, Leuchtsysteme, Isolierungen,
«Faktor vier» bedeutet, viermal soviel aus den vorhan- Haushaltselektronik und neue Werkstoffe.
denen Ressourcen herauszuholen als bisher. Auf diese
Weise könne der Wohlstand verdoppelt und der Natur-
verbrauch halbiert werden. Dies erfordere allerdings
eine Effizienzrevolution.
Als Beispiele nennen die Autoren Ökohäuser, deren
Energiekosten fast bei null liegen, Motoren mit stark
reduziertem Treibstoffverbrauch, Drähte und Kabel, die
verlustfrei Strom transportieren können, oder moder-
ne Klimaanlagen, die weniger Energie verbrauchen als
herkömmliche Geräte. Vor diesem Hintergrund gewin- Neue Technik hilft
Strom sparen.
Zukunftstrend Energieeffizienz Treibstoff verbrauchen, darf sich aufgrund der hohen
Angesichts des weltweit steigenden Energiebedarfs und Energiepreise einer steigenden Nachfrage sicher sein.
der mit der Knappheits- und Umweltproblematik behaf- «Energieeffizienz und Energiesparmassnahmen müs-
teten fossilen Brennstoffe rückt ein Sektor ins Rampen- sen bei der Eindämmung des stark steigenden Stromver-
licht, dem Experten hohes Wachstumspotenzial beschei- brauchs und der Verringerung des Energiebedarfs in der
nigen: Die Rede ist von Unternehmen, die neue Techniken Stromerzeugung eine zentrale Rolle spielen», fordert
oder Produkte anbieten, die Energie einsparen und/oder die IEA im World Energy Outlook 2007. Prognos-Expertin
umweltfreundlicher generieren helfen. Wer Elektrogeräte Almut Kirchner hat berechnet, dass sich in der Schweiz
oder Antriebssysteme fertigt, die weniger Strom oder durch konsequente Effizienzmassnahmen und den ver-
stärkten Einsatz erneuerbarer Energieträger der Anteil
der fossilen Brenn- und Treibstoffe bis 2035 um 50 Pro-
zent reduzieren lässt.
Spannend und facettenreich
Energie ist ein spannendes und vielschichtiges Invest-
mentthema. Das Angebot an entsprechenden Zertifikaten
ist gross. Die Palette reicht von Partizipationspapieren
14 www.scoach.comOUTLOOK
auf einzelne Energierohstoffe über Indexprodukte auf den
Versorgungssektor bis hin zu Anlagen mit Schwerpunkt
«erneuerbare Energien». Selbst auf den Benzinpreis,
Online
«Strom aus der Steckdose» oder den Bereich Energieeffi- Weiterführende Infos zum Thema, wie etwa Tools
zienz können Investoren bereits gezielt Geld anlegen. zur Berechnung von Szenarien für unterschiedliche
Zertifikate, finden Sie auf unserer Website.
Aufgrund der global steigenden Energienachfrage,
insbesondere in den Schwellenländern, dürften die Preise www.scoach.ch
weiter zulegen oder zumindest hoch bleiben. Das macht
aus Energie einen Zukunftsmarkt mit – aus Anlegersicht
– reizvollem Renditepotenzial. Q
Empfehlungen für strukturierte Produkte von
Steigende Mobilität kontra Klimawandel. Erneuerbare Energieträger versus Lebens-
mittelknappheit. Die aktuellen Debatten machen auch vor der Welt der struktu-
rierten Produkte nicht halt – entsprechend können Anleger ganz gezielt auf die
weitere Entwicklung von Basiswerten setzen, die ihnen noch vor wenigen Jahren
verwehrt blieben: Erdöl, Wasser, Wind, Ölsand, Nuklearenergie – all diese Themen
stehen in verschiedenen Facetten, direkt auf den Basiswert oder als Korblösung
diversifiziert, zur Verfügung.
Gerade im Rohstoff- und Energiebereich ist es wichtig, dass sich der Anleger nicht nur
die Verpackung eines Produktes anschaut, sondern ganz besonders auch den Inhalt:
Was ist der Basiswert? Wie funktioniert die Preisbildung? Ein Beispiel hierfür ist das
Volker Strohm «Brent Crude Oil Open End Certificate» von ABN Amro: Es bildet grundsätzlich die
Stellvertretender Preisentwicklung von Rohöl ab – da die Emittentin aber natürlich nicht selbst Lager-
Chefredaktor Stocks
bestände des «Schwarzen Goldes» aufbauen kann und will, geschieht dies mittels
Termingeschäften in Form von sogenannten Futures-Kontrakten. Für Anleger wichtig:
Je nach Angebots- oder Nachfrageüberhang kann diese Preisentwicklung vom Kassa-
kurs abweichen, bei der Erneuerung der zugrunde liegenden Termingeschäfte können
Rollgewinne, aber auch -verluste entstehen.
Anders sieht es dann aus, wenn – wie beim «New Energy Tracker» der Basler Kan-
tonalbank – als Basiswert ein Aktienkorb fungiert: In diesem Fall wird nicht die Wert-
haltigkeit des Themas an und für sich (Bio-, Wind- oder Wasserenergie), sondern die
Performance von 27 in der Branche involvierten Titeln abgebildet.
Valor Name Emittent Laufzeit Währung
3 641 988 New Energy Tracker Basler Kantonalbank 18.08.2011 CHF
2 914 380 ML Renewable Energy Index Merrill Lynch 03.03.2017 EUR
3 449 450 S&P Glob. Nuclear Energy Index Goldman Sachs open-end CHF
1 837 955 Brent Crude Oil Future ABN Amro open-end USD
Quelle: Stocks ; Stand: 25.04.2008
15KOLUMNE
Die Krise und die Derivate
Nach einer beinahe fünfjährigen Phase relativer Normalität wurden die Finanzmärkte ab August
2007 mit der wohl herausforderungsreichsten Krise seit der grossen Depression konfrontiert.
Das Problemlose vorab: Der Umgang mit Volatilitäts- of»-Eigenschaften machen diese Produkte zu kleinen
schocks ist kein wirkliches Problem mehr; vor allem des- Bomben, die im ungünstigsten Moment hochgehen. Unser
halb, weil die Endabnehmer wie Portfoliomanager diesen Bankhaus hat sich seit je von dieser Kategorie ferngehal-
Umgang von 1998 und 2001 schon gewohnt sind. ten – schlechte Erfahrungen müssen aber wohl alle Markt-
Kritischer ist die Problematik im Bereich der Gegen- teilnehmer für strukturierte Produkte gemeinsam tragen.
parteirisiken. Die plötzliche Verschlechterung der Boni- Was wir heute hinsichtlich künftiger Krisenvermei-
tät wesentlicher Anbieter von strukturierten Produkten dung wissen: Das intransparente OTC-Geschäft wird mas-
macht deutlich, dass es neben den Marktrisiken der Un- siv zugunsten einer börsen- beziehungsweise system-
derlyings eben auch noch diese Komponente im deriva- gehandelten, mit zentralen Gegenparteien im Settlement
tiven Geschäft gibt. Die wenigsten Reporting-Systeme versehenen Transaktionsart zurückgefahren werden
von Banken sind jedoch in der Lage, für ihre Kunden das müssen; Transparenz wird nach der Krise Hochkonjunk-
aggregierte Gegenparteirisiko querbeet über alle Positi- tur haben.
onen und Instrumente hinweg zu berechnen. Deshalb ist Zu befürchten ist, dass künftig noch mehr Regulation
davon auszugehen, dass in diesem Bereich beträchtliche das Geschäft beherrscht und dass, wie immer, höchstens
Klumpenrisiken zu verzeichnen waren und möglicherwei- 50 Prozent dieser Regulation sachgerecht und zielführend
se immer noch vorhanden sind. sein wird. Aber auch daran werden wir uns gewöhnen.
Am problematischsten scheint uns die Lage in Bezug Was wir nicht befürchten müssen: dass das Geschäft
auf nicht wirklich transparente Produkte im obligationen- mit strukturierten Produkten echten Schaden erleidet,
ähnlichen Gewand zu sein. In den ersten Monaten des weil SIVs und CDOs ebenfalls den strukturierten Produkten
Jahres 2008 wurden viele Endabnehmer ungewollt und zugerechnet werden. Für asymmetrische Pay-Offs und
oft auch ungeahnterweise zu Aktionären von Unterneh- intelligente Zertifikate besteht eine viel zu grosse natür-
mungen, deren Aktien sie gewiss nie gekauft hätten. Die liche Nachfrage, als dass solches passieren könnte. Dies-
Knock-in-Charakteristiken und insbesondere die «Worst- bezüglich ist Zuversicht angesagt. Q
Konrad Hummler
Konrad Hummler ist geschäftsführender Teilhaber bei Wegelin & Co.
Privatbankiers. In seinem herausragenden «Anlagekommentar» analysiert
er regelmässig treffsicher das Geschehen an den Finanzmärkten.
16 www.scoach.comIn Themen investieren
Open-End-Tracker von Goldman Sachs
Wählen Sie aus der breiten Angebotspalette von Goldman Sachs attraktive Investmentthemen aus und partizipieren Sie mit
Open-End-Tracker-Zertifikaten an der Entwicklung der zugrundeliegenden Indizes.
Auf Infrastruktur setzen: Open-End-Zertifikate auf den INFRAX® Infrastructure Performance Index
Symbol* Valor Basiswert aktuelle Hedginggebühr Verkaufspreis Währung
INFRX 2871318 INFRAX® Infrastructure Performance Index EUR 0.82% p.a. EUR 163.00 EUR
INFRT 2877022 INFRAX Infrastructure Performance Index USD
® 0.82% p.a. USD 293.50 USD
INFRS 2880251 INFRAX® Infrastructure Performance Index CHF 0.82% p.a. CHF 173.60 CHF
Ökologisch investieren: Open-End-Zertifikate auf den S&P Global Eco Index
Symbol* Valor Basiswert aktuelle Hedginggebühr Verkaufspreis Währung
GREEU 3770162 S&P Global Eco Index (TR) EUR 1.0% p.a. EUR 22.45 EUR
GREUS 3770163 S&P Global Eco Index (TR) USD 1.0% p.a. USD 29.65 USD
GRECH 3770164 S&P Global Eco Index (TR) EUR 1.0% p.a. CHF 36.50 CHF
Vom Potenzial der Nuklearindustrie profitieren: Open-End-Zertifikate auf den S&P Global Nuclear Energy Index
Symbol* Valor Basiswert aktuelle Hedginggebühr Verkaufspreis Währung
NUCEN 3444578 S&P Global Nuclear Energy Index (TR) EUR 1.0% p.a. EUR 266.50 EUR
NUCUS 3449453 S&P Global Nuclear Energy Index (TR) USD 1.0% p.a. USD 347.00 USD
NUCCH 3449450 S&P Global Nuclear Energy Index (TR) EUR 1.0% p.a. CHF 433.50 CHF
Stand: 29.05.2008 * Diese Produkte sind bereits an der Scoach Schweiz AG handelbar.
SVSP-Kategorie: Partizipations-Produkte
www.goldman-sachs.ch oder +41 (0)44 224 1144
Standard & Poor’s® and S&P® are registered trademarks of The McGraw-Hill Companies, Inc. and have been licensed for use by Goldman Sachs International. The certificates are
not sponsored, endorsed, sold or promoted by S&P® and S&P® makes no representation, warranty or condition regarding the advisability of investing in the certificates. Die Bezeich-
nung „INFRAX® Infrastructure Index“ ist eine eingetragene Marke von Goldman Sachs.
Garantin: The Goldman Sachs Group, Inc.; Rating der Garantin: Aa3 (Moody’s) / AA -- (S&P®); Art der Garantie: unwiderrufliche, unbedingte Zahlungsgarantie; Emittentin: Goldman Sachs
International; Lead-Manager: Goldman Sachs Bank AG
Dieses Inserat stellt weder ein Kotierungsinserat noch einen Emissionsprospekt im Sinne von Art. 652a resp. 1156 OR dar. Dieses Inserat erscheint ausschliesslich zum Zweck der Information
über die im Inserat aufgeführten Produkte. Die Produkte qualifizieren nicht als Anteile einer kollektiven Kapitalanlage im Sinne des Bundesgesetzes über die kollektiven Kapitalanlagen
(KAG) und sind daher auch nicht der Aufsicht der Eidgenössischen Bankenkommission (EBK) unterstellt. Die Anleger sind dem Bonitätsrisiko der Emittentin bzw. der Garantin ausgesetzt.
Sämtliche Angaben sind ohne Gewähr. Goldman Sachs Bank AG, Public Distribution, Münsterhof 4, Postfach, CH-8022 Zürich, Telefon: +41 (0)44 224 1144, Telefax: +41 (0)44 224 1020,
www.goldman-sachs.ch, E-Mail: swisswarrants@gs.com © Goldman Sachs, 2008. All rights reserved.PRODUCT
Wachstumsstark
Der Wettbewerb trägt am Schweizer Markt für strukturierte Produkte dazu bei, dass sich
Produktvielfalt, Dienstleistungen und Kostenaspekte zugunsten der Anleger entwickeln.
Der Schweizer Markt für strukturierte Produkte zeigt In etwas unsicheren Marktphasen werden insbesondere
sich im ersten Quartal 2008 durchzogen: Während die Strukturen bevorzugt, die Sicherheit, also Schutz bieten.
Produktinnovationen und die Dienstleistungen rund um Dementsprechend besteht die Nachfrage nach Produkten
das Produkt auf Hochtouren laufen, weisen die Umsatz- mit bedingtem oder sogar mit vollständigem Kapital-
entwicklungen an der Derivatbörse Scoach eine gewisse schutz. Ein weiteres Thema sind Diversifikationsaspekte,
Abkühlung auf. Wer die Entwicklung der verschiedenen die über den Zusatz von anderen Anlageklassen gewähr-
Finanzprodukte in der Vergangenheit verfolgt hat, weiss leistet werden. Auch zu diesem Zweck bieten sich Anle-
jedoch, dass nicht nur die Finanzmärkte selbst zyklisch gern insbesondere über dynamische Strategie-Zertifikate
sind – Produkte werden übereinstimmend mit geän- interessante Produktlösungen.
derten Marktverhältnissen umgeschichtet. So ist auch
der Markt für strukturierte Produkte zyklisch, aber weiter- Breiteres Produktangebot
hin wachstumsstark. Zudem ergeben sich überall dort attraktive Marktopportu-
nitäten, wo die Direktanlage gewisse Herausforderungen
mit sich bringt. So kann mangelnde Liquidität an den Obli-
gationenmärkten über Produktalternativen umgangen
werden. Wer sich den Herausforderungen des Stock Pi-
ckings am Aktienmarkt nicht stellen möchte, wird sich
auf das altbewährte Benchmarking besinnen. Auch dazu
bieten sich auf dem Derivatmarkt zahlreiche Lösungen
an, die von den Investoren auch genutzt werden.
In den vergangenen fünf Jahren ist das Produktange-
bot nicht nur in der Breite, sondern auch in der Tiefe ge-
wachsen. Allein das Angebot an der Derivatbörse Scoach
umfasst etwa 24.230 verschiedene Strukturen auf
24.225 Basiswerte und deckt alle Anlageklassen ab.
Dass der Derivatmarkt trotz dieser zyklischen Abküh-
lung an Bedeutung zugenommen hat, belegen die Initia-
tiven der verschiedenen europäischen Derivatverbände.
Produktinnovationen und
Dienstleistungen laufen am Schweizer
Derivatmarkt auf Hochtouren.
18 www.scoach.comPRODUCT
Auf hohem Niveau
400 10 %
350 9%
8%
300 auch den ersten Salon Romand de la Finance in Genf aus
7%
250
6% der Taufe zu heben. Ein weiteres umfassendes Projekt ist
200 5% die Erweiterung und Verfeinerung der bereits bekannten
4%
150
Swiss Derivative Map. Im Mai werden neben den kotierten
3%
100
2% Produkten auch alle nichtkotierten OTC-Strukturen in die
50
1% Kategorisierung aufgenommen. Zudem sollen neben den
0 0%
31.03 30.06 30.09 31.12 Hauptkategorien auch Informationen zu den unterschied-
07 07 07 07
Bestände strukturierter Produkte in Bankendepots in Mrd. Fr. lichen Produktattributen zu finden sein, dies mit dem Ziel,
Anteil strukturierter Produkte in Prozent
die Map möglichst umfassend zu gestalten, aber weiter-
Quelle: Statistisches Monatsheft SNB hin übersichtlich zu halten. Ein weiteres Projekt ist zu-
dem die Erarbeitung einer Übersicht über die steuerliche
Das Scoach-Angebot umfasst etwa 24.230 Strukturen
Behandlung der einzelnen Kategorien.
auf 24.225 Basiswerte und deckt alle Anlageklassen ab.
Wachstumstreiber intakt
Gleich zu Jahresbeginn verkündeten die Vertreter des Die Einsatzmöglichkeiten von strukturierten Produkten
Schweizerischen Verbandes für Strukturierte Produkte – Zugang zu Märkten und Anlageklassen, Optimierung
(SVSP), des Deutschen Derivate-Verbandes, des italie- des Rendite-Risiko-Profils sowie asymmetrische Auszah-
nischen Associazione Italiana Certificati e Prodotti di In- lungsprofile – bringen für den Kunden in jedem Marktum-
vestimento sowie des Zertifikate-Forums Austria die Grün- feld einen echten Mehrwert. Die kurze Einführungszeit
dung eines europäischen Dachverbandes. Vor allem wollen der Produkte ermöglicht der Industrie, sich geänderten
sich die Verbände für mehr Transparenz und Verständlich- Marktverhältnissen und Bedürfnissen der Anleger rasch
keit der Produkte einsetzen. Eine etwaige europäische Har- anzupassen. Diese Eigenschaften sind es auch, die wei-
monisierung soll durch eine Selbstregulierung der Branche teres Wachstum versprechen. In unmittelbarer Zukunft
erfolgen. Dazu beitragen sollen Initiativen zur einheitlichen werden sich viele Emittenten wieder verstärkt auf die
Produktklassifizierung und Risikobewertung. Dienstleistungen rund um das Produkt konzentrieren.
Auch auf Schweizer Ebene wird sich der SVSP im Ver- Gleichzeitig sind Verbände wie der SVSP bestrebt, ein
laufe des Jahres mit weiteren Projekten und Initiativen zu möglichst günstiges Umfeld zu gewährleisten, damit sich
Wort melden. So hat beispielsweise der grosse Erfolg der diese noch junge Industrie weiterentwickeln kann. Der
ersten Messe für strukturierte Produkte die Organisatoren verschärfte Wettbewerb trägt seinen Teil dazu bei, dass
dazu bewogen, nicht nur eine Fortsetzung derselben sich Produktvielfalt, Dienstleistungen und nicht zuletzt
in Zürich zu veranstalten (siehe auch Seite 7), sondern Kostenaspekte zugunsten der Anleger entwickeln. Q
Expertenbeitrag von
Roger Studer
Roger Studer ist Präsident des Schweizerischen Verbands für Strukturierte
Produkte (SVSP). Zugleich ist er Head of Investment Banking und Mitglied
der erweiterten Geschäftsleitung der Bank Vontobel.
19PRODUCT
Credit-Spreads als
Mass für das Risiko
Vor rund einem Jahr war die Emittentenbonität ein unbeachteter Bestandteil eines strukturierten
Produkts. Seit Ausbruch der Kreditkrise und den damit zusammenhängenden Turbulenzen um die
US-Investmentbank Bear Stearns wurde das Thema Bonität plötzlich wieder wichtig.
Strukturierte Produkte sind rechtlich gesehen Schuld- Ausgehend von den offiziellen Agentur-Ratings von
verschreibungen der emittierenden Bank an den Käu- Moody’s, Fitch oder S&P scheint die Welt in Ordnung zu
fer des Produkts. Anders als bei Fonds, wo ein rechtlich sein. Nur ganz vereinzelt wurden bisher Kreditinstitute
geschütztes Sondervermögen gebildet wird, haftet bei tiefergeratet. Leider ist diese Sichtweise trügerisch und
Anlage-Derivaten einzig die Herausgeberin mit ihrem Ver- entspricht nicht immer der Realität. Bessere Frühwarn-
mögen. Da bei einigen Banken durch die Finanzkrise auch systeme für drohende Rückstufungen oder für eine sich
die Kreditfähigkeit gelitten hat, kam in Anlegerkreisen anbahnende Insolvenz sind die Credit-Spreads.
vermehrt die Frage auf, wie sicher denn strukturierte Pro-
dukte überhaupt sind.
Wer in strukturierte Produkte
investiert, muss über die Qualität
des Emittenten Bescheid wissen.
20 www.scoach.comPRODUCT
Express
• Credit-Spreads sind ein stets aktuelles
Mass für die Qualität eines Emissions-
hauses. Die Differenz zwischen dem risiko-
losen Zinssatz und dem Marktsatz
ist oft aussagefähiger als Agentur-Ratings.
• Agentur-Ratings geben Aufschluss über
die langfristige Kreditwürdigkeit eines
Unternehmens.
Die Differenz zwischen dem risikolosen Zinssatz und hen 1,88 Prozent mehr Zins bezahlen musste als der risi-
dem Marktsatz, den ein Schuldner bezahlen muss, nennt kolose Zins zu diesem Zeitpunkt betrug. Zum Vergleich: In
sich Credit-Spread («spread» bedeutet hier aus dem normalen Marktphasen lag der Credit-Spread für die UBS
Englischen übersetzt «Spanne»). Dieser Wert impliziert bei sehr tiefen 10 bis 20 Basispunkten.
die aktuelle Einschätzung der Bonität eines Schuldners
durch den Markt. Im Gegensatz zu den eher statischen Produktkonstruktion
Ratings der Agenturen passt sich der Credit-Spread ohne Für Anleger beachtenswert ist die Tatsache, dass der Cre-
Zeitverzögerung der Marktmeinung an. Anhand des Cre- dit-Spread, anders als das Rating, Einfluss auf das Pricing
dit-Spreads kann ein Anleger folglich sofort ersehen, wie eines Produkts hat. Steigt der Spread an, verlieren die Pro-
der Markt einen Schuldner einschätzt. dukte dieser Emittentin automatisch an Wert, da sich der
sogenannte Bondfloor, also der Wert der Anlagekomponen-
Credit-Spreads als Wegweiser te innerhalb eines Produkts, verringert. Umgekehrt ver-
Die Hauptvorteile des Credit-Spreads sind also die Aktua- teuert sich ein Produkt bei einem abnehmenden Spread.
lität und der Umstand, dass die Meinungen aller Marktteil- Sobald sich die Bonitätssituation einer Emittentin wieder
nehmer darin berücksichtigt sind. Die Credit-Spreads sind normalisiert, werden auch unmittelbar die strukturierten
deshalb auch stark beeinflusst von am Markt vorherr- Produkte davon profitieren. Dieser Mechanismus ist am
schenden Meinungen und Emotionen, zwei Faktoren, die ausgeprägtesten bei kapitalgeschützten Produkten mit
bei den offiziellen Ratings ausgeklammert sind. Wie sich langen Restlaufzeiten. Die teils stark gestiegenen Credit-
dies auswirkt, lässt sich am Beispiel der UBS erkennen. Spreads ermöglichen es den in Ungnade geratenen Deri-
Im Zuge der Kreditkrise wurde die Schweizer Branchen- vat-Emittenten, aus ihrer unvorteilhaften Lage indirekt
leaderin kräftig durchgeschüttelt. Dies zeigte sich sofort Profit zu schlagen. So ist es ihnen mittlerweile möglich,
an der Ausdehnung des einjährigen Credit-Spreads, der über die Emission strukturierter Produkte an günstiges
am 17. März seinen Höchstwert bei über 188 Basispunk- Fremdkapital zu gelangen. Günstiger, als das über den
ten erreichte. Die 188 Basispunkte bedeuten in diesem Anleihenmarkt möglich wäre. Gleichzeitig ermöglichen
Fall, dass die UBS an diesem Tag für ein einjähriges Darle- die hohen Credit-Spreads auch die Gestaltung von struk-
21PRODUCT
In welchem Umfang Banken aber in der Praxis die Mög-
lichkeit zur Gestaltung attraktiver Produkte umsetzen,
ist unklar. Es kann davon ausgegangen werden, dass der
Hunger nach günstigem Fremdkapital überwiegt und der
Anleger das Nachsehen hat. Nehmen wir als Beispiel eine
beliebige Bank mit einem hohen Credit-Spread, die ein
fünfjähriges Kapitalschutz-Produkt emittiert. Während
diese Bank auf dem Kreditmarkt eine Prämie von gut 150
Basispunkten zum risikolosen Zinssatz bezahlen müsste,
turierten Produkten zu attraktiven Konditionen. Vor allem kann über die Emission eines Derivats das Fremdkapital
bei der Strukturierung von Kapitalschutz-Produkten ma- mit einem Aufschlag von 75 Basispunkten aufgenommen
chen sich die hohen Credit-Spreads bemerkbar. So kann werden. Die Ersparnis für die Bank beträgt also 0,75 Pro-
der Bondfloor einiges tiefer angesetzt werden, als dies ein zent pro Jahr oder stolze 3,75 Prozent in der gesamten
Emittent mit einem niedrigen Credit-Spread realisieren Laufzeit von fünf Jahren. Für den Anleger ist also wichtig
kann. Bei einem tieferen Bondfloor kann der Emittent ei- zu beachten, dass er nicht nur die Konditionen eines De-
nen grösseren prozentualen Geldbetrag vom emittierten rivats bei der Produktauswahl in Betracht zieht, sondern
Zertifikat in die Optionskomponente investieren (meist auch die Bonität des Emittenten, nicht dass er schlussen-
Call-Optionen). Das ermöglicht dann in der effektiven dlich als «günstiger» Refinanzierer missbraucht wird.
Konstruktion eine beispielsweise höhere Partizipations-
rate am Basiswert oder einen höheren Cap-Level. Worauf soll sich ein Anleger nun stützen?
Es stellt sich nun die Frage, was für den Anleger wichtig ist:
Produktgestaltung in der Praxis der Credit-Spread oder die Agentur-Ratings? Die Antwort
In diesem Zusammenhang haben Banken mit einem hohen lautet: beides. Agentur-Ratings geben Aufschluss über die
Credit-Spread Vorteile gegenüber der Konkurrenz mit einem langfristige Kreditfähigkeit eines Unternehmens, basie-
tiefen Credit-Spread, zumindest wenn es um die Attraktivi- rend auf fundamentalen Daten. Die Credit-Spreads bilden
tät der neu emittierten Produkte geht. Selbstverständlich den Gegenpart mit der Abbildung der Marktmeinung. Und
müssen im derzeitigen Marktumfeld Banken mit hohen wie meistens liegt die Wahrheit irgendwo dazwischen. Es
Spreads auch bessere Konditionen bei vergleichbaren Pro- kann also nicht schaden, ab und zu einmal einen Blick auf
dukten bieten – immerhin trägt der Anleger ein erhöhtes die Credit-Spreads der Emittenten zu werfen, denn Vor-
Ausfallrisiko beim Erwerb eines solchen Produkts. sicht ist besser als Nachsicht! Q
Expertenbeitrag von
Daniel Manser
Daniel Manser ist Geschäftsführer der Derivative Partners
Media AG und Chefredaktor des in der Schweiz führenden
Derivatmagazins «payoff».
22 www.scoach.comSie können auch lesen


