Strategie Österreich & CEE - Quartal 2014 - Solide Daten versprühen Hoffnung - Raiffeisen CENTROBANK
←
→
Transkription von Seiteninhalten
Wenn Ihr Browser die Seite nicht korrekt rendert, bitte, lesen Sie den Inhalt der Seite unten
Strategie Österreich & CEE
                              1. Quartal 2014

                            Solide Daten versprühen Hoffnung
                              CE-Länder werden CEE-Erholung anführen

                              Autonome Geldpolitik in 2014

                              Geordnetes Tapering gut für Spreads in Q1

                              CE-Aktienmärkte mit Aufholpotenzial

www.raiffeisenresearch.at

                                                                          1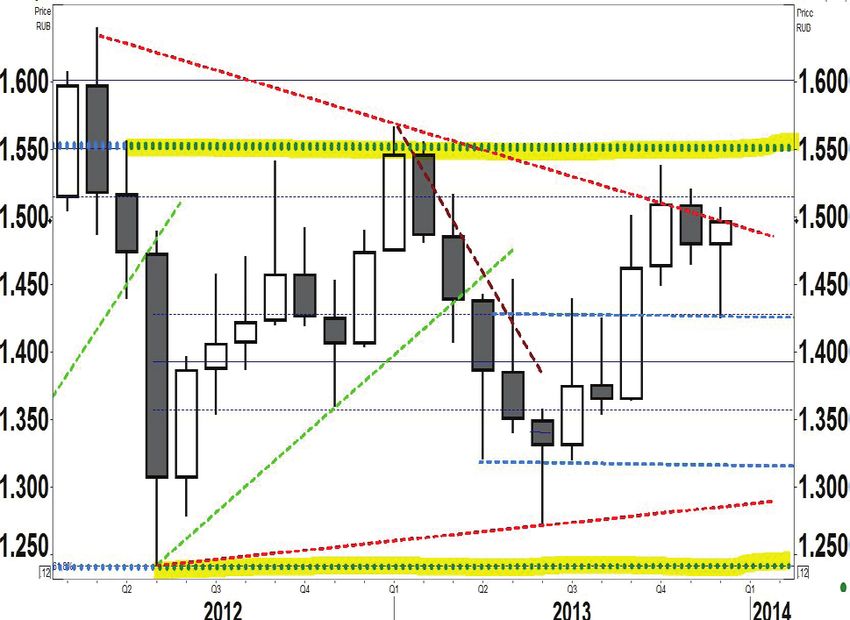
Inhalt
Strategie Österreich & CEE
Thema: Differenzierter Aufschwung in CEE 3
Prognosen CEE inkl. Österreich 4
Anlagestrategie CEE inkl. Österreich 6
Spezialthema: Gesamtwirtschaftliche Erholung in CEE – eine Zweiklassengesellschaft 10
Österreich 12
CE: Polen 14
Ungarn 16
Tschechische Republik 18
Slowakei 20
Slowenien 21
SEE: Kroatien 22
Rumänien 24
Bulgarien 26
Serbien 27
Bosnien und Herzegowina 28
Albanien 29
Kosovo 30
CIS: Belarus 31
Russland 32
Ukraine 34
Türkei 36
Sovereign Eurobonds 38
Corporate Eurobonds 40
Aktienmärkte 42
Spezialthema: Neuregelung des polnischen Pensionssystems 48
Sektoren 49
Aktien – Top-Empfehlungen 54
Aktien – Einzelwertübersicht 59
Indexgewichtung im Vergleich 63
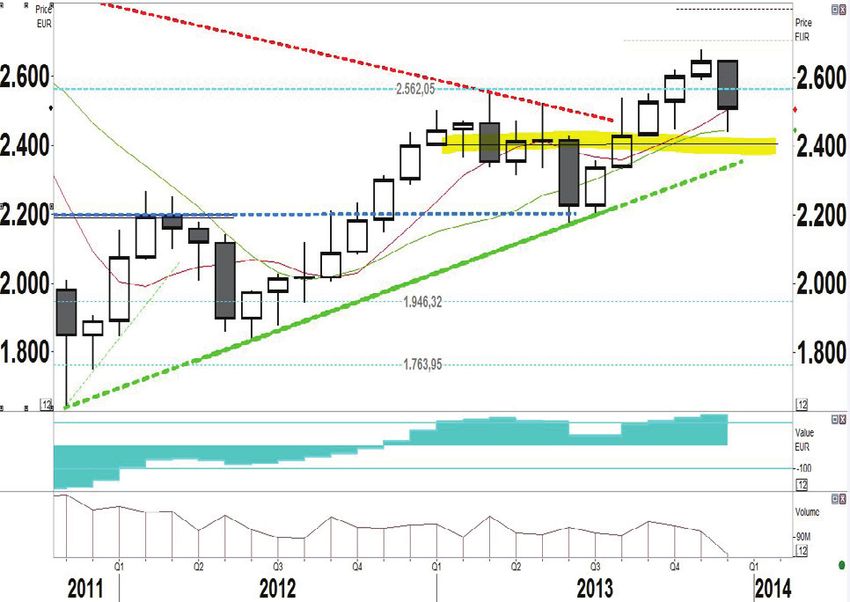
Technische Analyse 64
Quantitative Analyse 66
Impressum und Abkürzungen 67
Erklärung: Volkswirtschaftliche Abkürzungen Aktienkennzahlen
e ... Schätzung %-Änd. Prozentveränderung DR Dividendenrendite
f ... Prognose (nicht in Prozentpunkten) GW Gewinnwachstum
p ... vorläufige Ergebnisse BIP Bruttoinlandsprodukt KGV Kurs-Gewinn Verhältnis
n.v. ... nicht verfügbar BP Basispunkte LGW langfr. Gewinnwachstum
durchschn. durchschnittlich
Abkürzungsverzeichnis H/B Handelsbilanz EA Empfehlung ausgesetzt
Länder und Währungen FDI Ausländische Direktinvestitionen IR in Revision
ALL Albanischer Lek FX Fremdwährung
BAM Bosnische Mark L/B Leistungsbilanz Länder
BGN Bulgarischer Lev LW Lokale Währung Eurozone (EWU)
Belgien, Deutschland, Estland, Finnland, Frank-
BYR Weißrussischer Rubel LStK Lohn-Stückkosten reich, Griechenland, Irland, Italien, Luxemburg,
CZK Tschechische Krone NPL notleidende Kredite Malta, Niederlande, Österreich, Portugal, Slowa-
EKK Estnische Krone p.a. im Jahresvergleich kei, Slowenien, Spanien, Zypern
HUF Ungarischer Forint p.m. im Monatsvergleich CE Mitteleuropäische Länder - Polen, Ungarn, Tsche-
HRK Kroatische Kuna p.q. im Quartalsvergleich chien, Slowakei, Slowenien
LTL Litauischer Litas PP Prozentpunkte SEE Südosteuropäische Länder - Albanien, Bosnien
LVL Lettischer Lat PPI Produzentenpreisindex und Herzegowina, Bulgarien, Kroatien, Kosovo,
PLN Polnischer Zloty VPI Verbraucherpreisindex Rumänien, Serbien
RON Rumänischer Leu CIS Europäische GUS (Gemeinschaft unabhängiger
RSD Serbischer Dinar Aktienindizes Staaten) Länder - Russland, Ukraine, Belarus
RUB Russischer Rubel BELEX15 Serbischer Aktienindex CEE Mittel- und Osteuropa (CE + SEE + CIS)
SIT Slowenischer Tolar BET Rumänischer Aktienindex
SKK Slowakische Krone BUX Ungarischer Aktienindex
TRY Türkische Lira CROBEX10 Kroatischer Aktienindex
UAH Ukrainische Hryvnia PX Tschechischer Aktienindex
RTSI Russischer Aktienindex
SASX-10 Bosnischer Aktienindex
WIG 20 Polnischer Aktienindex
2 1. Quartal 2014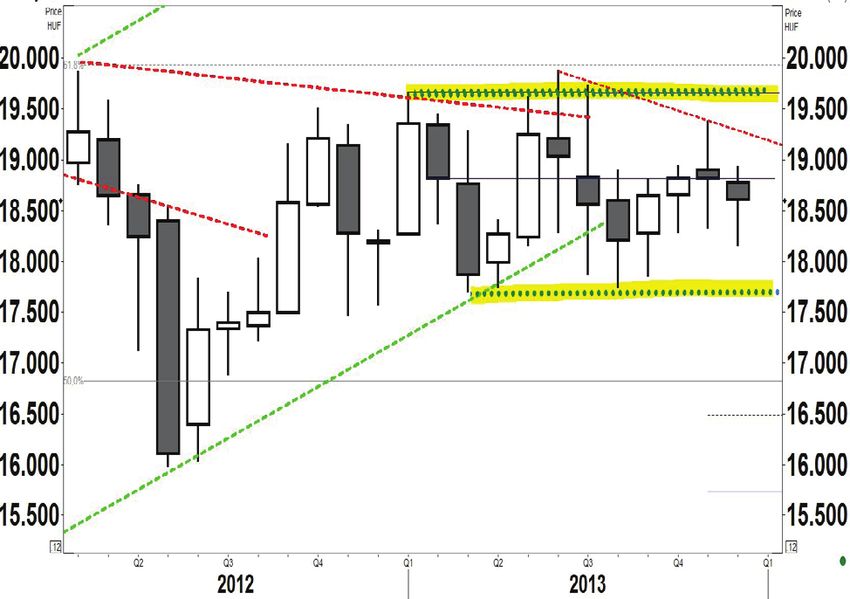
Thema
Differenzierter Aufschwung in CEE
Zentraleuropa (CE) löst Gemeinschaft Unabhängiger Staaten (CIS) als Wachstumsleader ab
Nur beschränkte und temporäre Auswirkung des US Tapering auf den Finanzmärkten in CEE
Wechselkurse im Einfluss autonomer Zinspolitik und lockerer EZB Geldpolitik
Gegenüber den letzten Jahren hat sich das Konjunkturbild deutlich verschoben. Veränderung der PMIs*
War seit dem letzten Aufschwung die CIS-Region mit den stärksten Wachstums- 58
Max
zahlen unterwegs, verschiebt sich die Wachstumsdynamik seit Sommer 2013 56
54
in Richtung Zentraleuropa. Dabei sind zwei Effekte maßgeblich: einerseits sind
52
jene Länder mit hoher Exportverflechtung nach Deutschland Profiteure des Kon- 50
junkturmotors der Eurozone. Andererseits haben jene Länder mit niedrigen Lohn- 48
stückkosten ihre Industrie wettbewerbsfähig auch gegenüber Importen gemacht 46
Min
44
und inländische Investitionen sollten großteils wieder Wachstumsbeiträge liefern.
Türkei
Polen
Tschechien
Ungarn
Russland
Österreich
Eurozone
Zusätzlich ermöglicht die weniger restriktive Fiskalpolitik ein leichtes Wachstums
plus. Auch in Österreich sind Nettoexporte und private Investitionen in 2014 die
Konjunkturtreiber. Zuletzt
In Russland und der Ukraine sind dagegen die Aussichten weiter verhalten. Auch * über die letzten zwölf Monate
PMI ... Einkaufsmanangerindex
2015 dürften wir dort noch nicht Potenzialwachstum erreicht haben, weil die Mo- Quelle: Bloomberg, Raiffeisen RESEARCH
dernisierung der Industrie außerhalb Öl/Gas, die Forcierung hochwertiger Gü- Empfehlungen1 - Aktienmärkte
terproduktion auch für Konsumzwecke und die Umlenkung der Kapitalabflüsse in Indizes
inländische Bruttoanlageinvestitionen nicht gelingt. Daher wird das Wachstum in Kauf ATX, WIG 20, BUX, PX, BET
CE rund um Polen mit rund 2,3 % in 2014 substanziell höher ausfallen als in der Halten MICEX, BIST Nat. 100
CIS-Region mit 1,6 % p.a. In 2015 sehen wir eine Beschleunigung um jeweils Verkauf CROBEX10
Sektoren
einen halben Prozentpunkt.
Übergewichten Finanz, Energie
Auswirkung auf Geldpolitik und Währungen
Untergewichten Telekom, Versorger
Wegen der massiven Verbesserung der Außenwirtschaft seit der Finanzkrise zu Aktien
überwiegend ausgeglichenen Leistungsbilanzen dürfte der autonome Spielraum Mayr-Melnhof
der Zinspolitik in CEE auch 2014 weiter ausgenützt werden. In Rumänien und EUR 87,702
Kursziel: EUR 100,0
Ungarn sehen wir noch Zinssenkungsspielraum, sonst ist überwiegend der Boden UNIQA
bei den Leitzinsen (Polen, Tschechien) erreicht. Selbst das US-Tapering sollte da- EUR 9,062
Kursziel: EUR 10,75
her, wenn überhaupt, nur temporär die Währungsparitäten der CEE-Länder zum Alior
Kauf PLN 79,682
Euro tangieren. Folglich kommt dieser Effekt in den Quartalsprognosen im ersten Kursziel: PLN 91,00
Halbjahr nicht zum Ausdruck. Bei Rubel (RUB) und Hrywnja (UAH) sehen wir auf Ciech
EUR 30,002
12 Monate Abwertungspotenzial. Bei PLN und CZK erwarten wir eine moderate Kursziel: EUR 36,00
Aufwertung. CTC Media
USD 12,942
Auswirkung auf Renten- und Aktienmärkte Kursziel: USD 15,00
Mit Ausnahme von Russland und Türkei sind die Renditen bei den Staatsanleihen
der CEE-Region vergleichsweise tief. Wir erwarten im Jahresverlauf 2014 im Zuge
des Renditeanstieges in der Eurozone eine Parallelentwicklung für CEE-Staatsan-
leihen mit rund plus 50 bis 70 Basispunkten gegenüber Jahresende 2013. Das Empfehlungen1 – Anleihenmärkte
starke internationale Interesse für CEE-Eurobonds sollte im ersten Quartal anhalten. LW Anleihen
Trotz enger Spreads ist daher eine positive Performance wahrscheinlich. Im weite- HUF 2-j. Staatsanleihen
Kauf
TRY 5-j. Staatsanleihen
ren Verlauf ist jedoch Rückschlagspotenzial vorhanden.
Eurobonds
Die 2013 enttäuschende Aktienmarktentwicklung in Österreich und CEE sollte im
Ungarn (EUR)
ersten Halbjahr großteils abgeschüttelt werden. Wir sehen moderates Aufholpoten- Kauf Rumänien (EUR)
zial von 4 bis 11 % bis Jahresmitte 2014, wobei ATX, BUX und BET am oberen Ukraine (USD), spekulativ
Corporate bonds
Ende, MICEX, WIG30 und CROBEX am unteren Ende der Kursentwicklung ge-
Gazprombank 6,5% fällig 2015
schätzt werden. Wir sind branchenmäßig zyklisch ausgerichtet. Kauf
Halyk Bank 7,25% fällig 2017
Peter Brezinschek 1
Horizont: Ende 1. Quartal 2014; 2 Der angegebene
Kurs entspricht dem zuletzt verfügbaren Kurs um 6:30
(MEZ) am 20. Deztember 2013
Quelle: Raiffeisen RESEARCH
1. Quartal 2014 3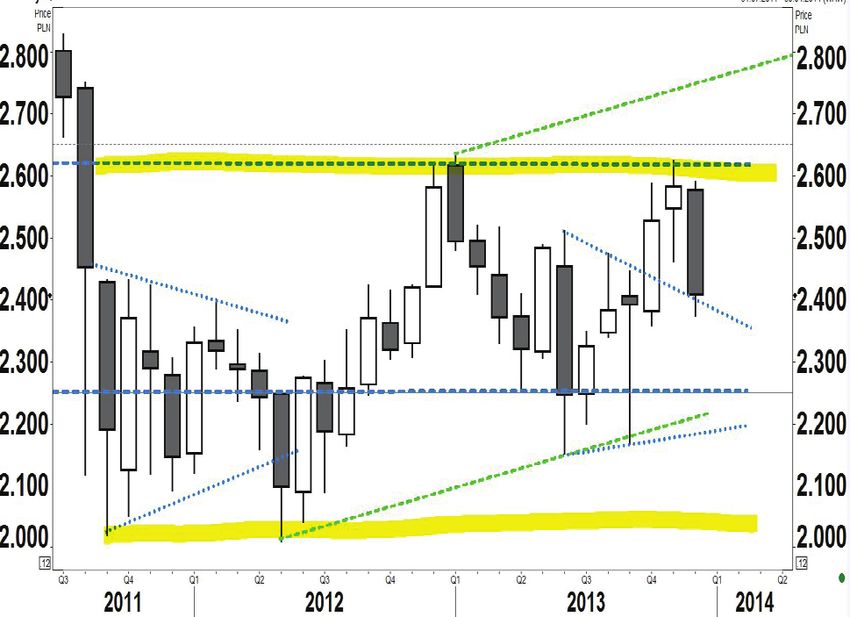
Prognosen
Reales BIP (% p.a.) Verbraucherpreise (Durchschn., % p.a.)
Länder 2012 2013e 2014f Konsensus 2015f Konsensus Länder 2012 2013e 2014f 2015f
Polen 1,9 1,4 2,9 2,8 3,0 3,2 Polen 3,7 1,0 2,0 2,5
Ungarn -1,7 0,7 1,5 1,7 1,5 1,9 Ungarn 5,7 1,7 1,4 3,3
Tschechien -0,9 -1,3 2,3 1,8 2,4 2,4 Tschechien 3,3 1,4 1,3 2,0
Slowakei 1,8 0,9 2,2 2,3 3,0 2,9 Slowakei 3,6 1,4 0,7 2,7
Slowenien -2,3 -2,0 -0,5 -0,6 1,5 1,1 Slowenien 2,6 1,8 1,8 2,0
CE 0,6 0,5 2,3 2,2 2,6 2,7 CE 3,8 1,3 1,6 2,5
Kroatien -2,0 -1,0 0,0 0,6 1,0 1,6 Kroatien 3,4 2,2 1,6 2,0
Bulgarien 0,8 0,8 2,0 1,6 3,5 2,8 Bulgarien 3,0 1,2 2,2 3,5
Rumänien 0,7 2,7 2,3 2,5 2,5 2,9 Rumänien 3,3 4,0 2,1 3,3
Serbien -1,7 2,2 1,0 1,8 2,0 n.v. Serbien 7,8 8,1 5,5 5,5
Bosnien u. H. -1,1 1,0 1,5 2,1 3,5 n.v. Bosnien u. H. 2,1 0,2 2,5 2,5
Albanien 1,6 1,7 2,0 2,2 3,0 n.v. Albanien 2,0 2,0 2,3 2,5
Kosovo 3,0 3,0 3,0 n.v. 4,0 n.v. Kosovo 2,5 2,0 1,5 2,5
SEE 0,0 1,7 1,7 1,9 2,4 2,1 SEE 3,7 3,5 2,4 3,3
Russland 3,4 1,5 1,7 2,3 2,0 2,8 Russland 5,1 6,8 5,5 5,4
Ukraine 0,2 -1,0 0,0 0,8 1,5 2,9 Ukraine 0,6 -0,2 5,0 7,5
Belarus 1,5 1,0 2,0 2,3 2,0 n.v. Belarus 59,2 18,0 21,0 20,0
CIS 3,1 1,3 1,6 2,2 2,0 2,7 CIS 6,3 6,6 5,9 6,0
CEE 2,2 1,1 1,8 2,2 2,2 2,7 CEE 5,4 4,8 4,4 4,8
Türkei 2,2 3,5 3,5 3,7 5,0 4,3 Türkei 8,9 7,3 6,7 6,3
Österreich 0,9 0,3 1,5 1,5 2,3 1,8 Österreich 2,6 2,1 1,8 1,8
Deutschland 0,9 0,5 1,8 1,8 2,5 1,8 Deutschland 2,1 1,5 1,7 2,3
Eurozone -0,6 -0,4 1,5 1,0 2,0 1,4 Eurozone 2,5 1,4 1,3 1,8
Quelle: Thomson Reuters, Consensus Economics, Bloomberg, Raiffeisen RESEARCH Quelle: Thomson Reuters, Raiffeisen RESEARCH
Leistungsbilanz (% des BIP) Konsol. Budgetsaldo (% des BIP) Öffentliche Verschuldung (% des BIP)
Länder 2012 2013e 2014f 2015f Länder 2012 2013e 2014f 2015f Länder 2012 2013e 2014f 2015f
Polen -3,5 -1,3 -2,8 -4,0 Polen -3,9 -4,1 -3,2 -2,8 Polen 55,6 57,1 49,8 49,7
Ungarn 1,9 2,9 3,3 2,8 Ungarn -1,9 -2,9 -2,9 -2,9 Ungarn 79,2 78,5 77,4 77,4
Tschechien -2,4 -1,0 -0,7 -0,5 Tschechien -4,4 -2,9 -2,9 -2,9 Tschechien 46,2 48,8 49,8 50,8
Slowakei 2,3 3,5 3,9 3,8 Slowakei -4,4 -2,8 -2,6 -2,4 Slowakei 52,2 54,8 56,9 56,5
Slowenien 3,3 7,1 7,0 4,9 Slowenien -3,8 -7,0 -5,0 -4,0 Slowenien 54,0 65,0 70,0 72,0
CE -1,7 0,2 -0,5 -1,4 CE -3,8 -3,7 -3,1 -2,9 CE 56,3 58,4 55,1 55,3
Kroatien 0,1 0,5 0,0 -0,2 Kroatien -5,0 -5,8 -5,8 -5,2 Kroatien 55,5 63,0 65,3 68,6
Bulgarien -1,3 1,5 0,7 -0,5 Bulgarien -0,5 -1,9 -1,8 -1,3 Bulgarien 18,5 19,0 22,0 20,0
Rumänien -4,4 -1,0 -2,0 -2,5 Rumänien -3,0 -2,8 -2,5 -2,3 Rumänien 37,9 38,5 39,0 39,0
Serbien -10,5 -4,8 -5,1 -5,8 Serbien -6,4 -5,7 -6,9 -5,9 Serbien 59,7 59,3 63,1 64,6
Bosnien u. H. -9,8 -6,0 -8,6 -10,2 Bosnien u. H. -2,0 -1,5 -1,0 -1,0 Bosnien u. H. 39,7 41,5 39,6 38,5
Albanien -8,8 -9,1 -9,2 -9,2 Albanien -3,4 -6,0 -6,6 -4,5 Albanien 61,5 68,0 72,0 68,0
Kosovo -8,0 -8,1 -8,1 -8,5 Kosovo -2,7 -2,7 -3,5 -1,8 Kosovo 18,0 20,0 22,0 22,0
SEE -4,4 -1,5 -2,4 -3,0 SEE -3,3 -3,5 -3,5 -3,0 SEE 40,9 42,8 44,4 44,6
Russland 3,7 3,4 2,4 1,4 Russland 0,4 -0,5 -0,2 -0,6 Russland 10,5 12,0 13,0 14,0
Ukraine -8,5 -8,6 -6,5 -6,6 Ukraine -5,5 -4,0 -5,0 -3,5 Ukraine 36,8 38,5 39,5 40,0
Belarus -2,9 -10,5 -3,7 -6,2 Belarus 0,5 0,0 0,0 0,0 Belarus 31,5 33,0 34,4 34,6
CIS 2,6 1,9 1,5 0,5 CIS 0,0 -0,8 -0,6 -0,8 CIS 13,1 14,6 15,7 16,6
CEE 0,7 1,1 0,6 -0,4 CEE -1,4 -1,8 -1,5 -1,6 CEE 27,4 29,1 29,0 29,7
Türkei -6,2 -7,6 -6,4 -5,9 Türkei -2,4 -1,5 -2,5 -2,2 Türkei 36,2 36,0 35,0 33,0
Österreich 1,6 2,8 2,8 2,3 Österreich -2,5 -1,6 -2,2 -1,0 Österreich 74,0 74,0 74,0 72,2
Deutschland 7,0 7,0 7,0 6,5 Deutschland 0,1 0,0 0,1 0,5 Deutschland 81,0 79,6 77,1 73,8
Eurozone 1,3 1,8 1,9 1,5 Eurozone -3,7 -3,1 -2,5 -2,4 Eurozone 90,6 93,4 93,9 93,3
Quelle: Thomson Reuters, Raiffeisen RESEARCH Quelle: Thomson Reuters, Raiffeisen RESEARCH Quelle: Thomson Reuters, Raiffeisen RESEARCH
Bruttoauslandsverschuldung (% des BIP) Wechselkurs EUR/LW (Durchschn.) Bonitätseinstufungen*
Länder 2012 2013e 2014f 2015f Länder 2012 2013e 2014f 2015f Länder S&P Moody's Fitch
Polen 72,7 71,0 67,8 65,2 Polen 4,19 4,19 4,04 3,93 Polen A- A2 A-
Ungarn 126,8 119,0 111,1 99,9 Ungarn 289,2 297,5 303,8 300,0 Ungarn BB Ba1 BB+
Tschechien 50,5 51,4 50,2 49,7 Tschechien 25,1 25,9 27,1 26,0 Tschechien AA- A1 A+
Slowakei 71,5 86,1 85,4 83,3 Slowakei Euro Euro Euro Euro Slowakei A A2 A+
Slowenien 115,7 113,6 115,2 115,5 Slowenien Euro Euro Euro Euro Slowenien A- Ba1 BBB+
CE 77,1 76,8 73,9 70,5
Kroatien 102,3 105,7 103,6 101,4 Kroatien 7,52 7,58 7,62 7,65 Kroatien BB+ Ba1 BB+
Bulgarien 94,9 91,4 89,1 82,4 Bulgarien 1,96 1,96 1,96 1,96 Bulgarien BBB Baa2 BBB-
Rumänien 75,2 69,2 67,6 66,1 Rumänien 4,46 4,42 4,48 4,45 Rumänien BB+ Baa3 BBB-
Serbien 85,9 79,9 83,8 80,4 Serbien 113,1 113,2 116,2 119,0 Serbien BB- B1 BB-
Bosnien u. H. 63,3 62,7 62,0 60,3 Bosnien u. H. 1,96 1,96 1,96 1,96 Bosnien u. H. B B3 k.R.
Albanien 24,7 26,4 26,8 27,6 Albanien 139,0 139,7 140,0 140,0 Albanien B B1 k.R.
Kosovo 14,8 14,4 13,9 13,4 Kosovo Euro Euro Euro Euro Kosovo k.R. k.R. k.R.
SEE 80,1 76,3 75,2 72,6
Russland 30,9 33,0 36,1 36,8 Russland 40,0 42,3 45,7 46,4 Russland BBB Baa1 BBB
Ukraine 76,3 79,8 80,6 84,9 Ukraine 10,39 10,84 11,17 11,96 Ukraine B- Caa1 B-
Belarus 52,0 52,7 54,8 54,8 Belarus 10700 12200 14600 16100 Belarus B- B3 k.R.
CIS 34,8 36,6 39,4 40,7
CEE 50,6 51,3 52,6 52,3 Türkei 2,31 2,54 2,79 2,73 Türkei BB+ Baa3 BBB-
Türkei 42,8 46,4 50,8 49,3 Österreich Euro Euro Euro Euro Österreich AA+ Aaa AAA
Österreich n.v. n.v. n.v. n.v. Deutschland Euro Euro Euro Euro Deutschland AAA Aaa AAA
Deutschland n.v. n.v. n.v. n.v. USA 1,29 1,33 1,33 1,30 * für langfristige Fremdwährungsverbindlichkeiten
Eurozone n.v. n.v. n.v. n.v. Quelle: Thomson Reuters, Raiffeisen RESEARCH k.R. = kein Rating
Quelle: Thomson Reuters, Raiffeisen RESEARCH Quelle: Bloomberg, Raiffeisen RESEARCH
4 1. Quartal 2014
Prognosen
Wechselkursprognosen Leitzinssatzprognosen 3M Geldmarktzinssatz-Prognosen
Länder 19.Dez 1
Mär.14 Jun.14 Dez.14 Länder 19.Dez Mär.14 Jun.14 Dez.14
1
Länder 19.Dez1 Mär.14 Jun.14 Dez.14
vs EUR Polen 2,50 2,50 2,50 3,00 Polen 2,49 2,70 2,80 3,70
Polen 4,17 4,25 4,15 4,00 Ungarn 3,00 2,80 2,80 2,80 Ungarn 2,99 3,10 3,10 3,30
Ungarn 299,47 305,0 300,0 305,0 Tschechien 0,05 0,05 0,05 0,05 Tschechien 0,05 0,10 0,20 0,20
Tschechien 27,65 27,3 27,2 26,4 Rumänien 4,00 3,50 3,50 3,50 Kroatien 0,46 1,30 1,60 2,10
Kroatien 7,64 7,65 7,55 7,65 Russland 5,50 5,50 5,50 5,00 Rumänien 1,99 2,70 2,90 3,05
Rumänien 4,48 4,45 4,50 4,45 Türkei 7,75 8,25 8,75 8,75 Russland 7,15 7,00 7,15 7,25
Serbien 114,81 118,0 116,0 117,0 Türkei 8,10 8,00 8,20 8,10
Albanien 140,30 141,0 140,0 139,0 Eurozone 0,25 0,25 0,25 0,25
USA 0,25 0,25 0,25 0,25 Eurozone 0,29 0,30 0,30 0,40
vs USD
1
17:00 (MEZ) USA 0,25 0,30 0,30 0,45
Russland 32,9 33,7 34,8 34,6
Quelle: Bloomberg, Raiffeisen RESEARCH * 17:00 (MEZ)
Ukraine 8,29 8,30 8,30 8,70 Quelle: Bloomberg, Raiffeisen RESEARCH
Belarus 9,485 10,300 10,800 12,100
Türkei 2,07 2,15 2,10 2,10
EUR/USD 1,37 1,35 1,30 1,35
1
17:00 (MEZ)
Quelle: Bloomberg, Raiffeisen RESEARCH
2-j. Anleihenrendite-Prognosen 5-j. Anleihenrendite-Prognosen 10-j. Anleihenrendite-Prognosen
Länder 19.Dez1 Mär.14 Jun.14 Dez.14 Länder 19.Dez1 Mär.14 Jun.14 Dez.14 Länder 19.Dez1 Mär.14 Jun.14 Dez.14
Polen 2,94 3,2 3,3 3,6 Polen 3,51 3,9 4,0 4,2 Polen 4,28 4,6 4,7 4,9
Ungarn 3,64 3,7 3,7 3,9 Ungarn 4,61 5,3 5,0 5,2 Ungarn 5,62 6,3 6,0 6,2
Tschechien 0,07 0,4 0,6 1,0 Tschechien 0,83 0,9 1,2 1,8 Tschechien 2,36 2,3 2,7 3,2
Kroatien 3,15 3,4 3,7 4,1 Kroatien 4,74 4,8 5,0 5,3 Kroatien 5,22 5,6 5,7 5,7
Rumänien 3,60 3,9 4,1 4,2 Rumänien 4,70 4,9 5,0 5,2 Rumänien 5,25 5,5 5,5 5,6
Russland 6,54 6,8 7,1 7,6 Russland 7,20 7,6 7,8 8,3 Russland 7,78 8,0 8,1 8,4
Türkei 9,12 9,2 9,5 9,3 Türkei 9,44 9,2 9,5 9,3 Türkei 9,75 9,7 10,0 9,8
Österreich 0,22 0,4 0,5 1,2 Österreich 1,06 1,4 1,7 2,2 Österreich 2,17 2,5 2,7 3,0
Deutschland 0,23 0,3 0,4 1,1 Deutschland 0,86 1,2 1,5 2,0 Deutschland 1,87 2,2 2,4 2,7
USA 0,36 0,5 0,8 1,3 USA 1,64 1,9 2,1 2,6 USA 2,93 3,1 3,2 3,5
1 1
17:00 (MEZ); Staatsanleihen in lokaler Währung 17:00 (MEZ); Staatsanleihen in lokaler Währung 1
17:00 (MEZ); Staatsanleihen in lokaler Währung
Quelle: Bloomberg, Raiffeisen RESEARCH Quelle: Bloomberg, Raiffeisen RESEARCH Quelle: Bloomberg, Raiffeisen RESEARCH
Erwartete Renditeänderung Renditestruktur Wechselkursveränderung*
70 350
300 PLN
60
50 250 RON
40 200
30 150 HUF
20 100 USD
10 50
0 RUB
0
-10
Polen
USA
Ungarn
Tschechien
Rumänien
Deutschland
TRY
Polen
USA
Ungarn
Tschechien
Rumänien
Deutschland
CZK
-8 -6 -4 -2 0 2
BP-Änderung der Rendite der Staatsanleihe in 3 Monaten Spread zwischen 3M und 10-j. Laufzeit in BP *19. Dezember 2013 verglichen zu 30. Sep. 2013,
Quelle: Thomson Reuters, Raiffeisen RESEARCH Quelle: Bloomberg, Raiffeisen RESEARCH Lokale Währung vs. EUR (%); Quelle: Bloomberg
Aktienmarktkennzahlen Aktienindexprognosen Erwartete Aktienindexperformance
Gewinnwachs- Kurs/Gewinn- 15%
Indexschätzungen
tum Verhältnis
13e 14f 13e 14f 19.Dez Mär.14 Jun.14 Dez.14
1 10%
ATX 0,6% 26,1% 15,0 11,9 ATX 2.485 2.630 2.700 2.800
5%
WIG 20 -23,1% 2,5% 13,3 13,0 WIG 20 2.378 2.490 2.520 2.580
BUX -19,4% 18,1% 11,4 9,7 BUX 18.631 19.800 20.200 20.600
0%
PX1 -17,9% 31,2% 15,2 11,6 PX 975 1.040 1.060 1.080
MICEX 3,4% -0,6% 5,6 5,6 MICEX 1.498 1.530 1.580 1.600 -5%
BET 28,0% 15,2% 7,4 6,5 BET 6.372 6.850 7.100 7.200
CROBEX10
BUX
ATX
BET
BIST Nat. 100
WIG 20
PX
MICEX
CROBEX10 -2,0% 2,9% 22,3 21,6 CROBEX10 1.004 980 1.040 1.070
BIST Nat. 1,1% 8,4% 9,9 9,2 BIST Nat. 69.100 71.000 75.000 78.000
100 100
1 1 Mär.14 Jun.14
Tschechien (PX): exkl. Orco Property 23:59 (MEZ)
Quelle: Thomson Reuters, IBES, Bloomberg, Raiffeisen in Lokalwährung Quelle: Raiffeisen RESEARCH
RESEARCH Quelle: Bloomberg, Raiffeisen RESEARCH
1. Quartal 2014 5
Anlagestrategie – Rückblick
Leichte Erholung im Aktiensegment
Outperformance in Q4 2013 im Vergleich zur Benchmark
Übergewichtung des rumänischen Aktienmarktes durch Outperformance bestätigt
Erfolgreiche Untergewichtung tschechischer Lokalwährungsanleihen
Summe voriges Quartal1 Trotz äußerst schwieriger Marktverhältnisse in den ersten drei Quartalen kann für
RBI-Portfolio (in EUR) 0,31%
2013 bis 19. Dezember eine Outperformance von 6 BP gegenüber der Bench-
Benchmark (in EUR) 0,17% mark festgehalten werden. In Q4 2013 profitierte das Portfolio vor allem durch
RBI-Outperformance (in EUR) 0,14% eine Übergewichtung des rumänischen Aktienmarktes und der Untergewichtung
davon: Gewichtung Aktien vs. Anleihen -0,01%
von tschechischen Anleihen. Dadurch konnte die Underperformance aus den ver-
Regionale Aktiengewichtung 0,10%
Gew. EB vs. LW-Anleihen 0,00%
gangenen Quartalen mehr als wettgemacht werden. Kumuliert über die drei Ver-
Ländergew. bei LW-Anleihen 0,05% anlagungsperioden erzielte das Portfolio in Q4 eine Outperformance von 14 BP.
Ländergew. bei EB EUR 0,00% Eine Aktienübergewichtung in der ersten respektive dritten Veranlagungsperiode
Ländergew. bei EB USD 0,00%
führte jedoch nur in der ersten Periode zu einer Outperformance (4 BP).
Gemeinsame Effekte / 0,00%
Duration Aktienseitig wurde Rumänien über das ganze Quartal hinweg übergewichtet,
17.09. 2013 - 19. 12 2013 womit eine Outperformance von 8 BP gegenüber der Benchmark erzielt wurde.
1
EB...Eurobonds
Quelle: Raiffeisen RESEARCH In den ersten zwei Veranlagungsperioden erfolgte die Finanzierung dieser Wette
Periode 1: 17.09.2013 - 28.10.2013 ausschließlich durch eine Untergewichtung von Russland, in der dritten Veranla-
RBI-Portfolio (in EUR) 2,86% gungsperiode teilte man die Finanzierung auf Russland (anhaltend schleppende
Benchmark (in EUR) 2,78%
Konjunkturerholung) und Ungarn (politische Umstände) auf. Aufgrund der Un-
RBI-Outperformance (in EUR) 0,08%
davon: Gewichtung Aktien vs. Anleihen 0,04% tergewichtung des russischen Aktienmarktes konnte eine Outperformance von
Regionale Aktiengewichtung 0,02% über 3 BP erreicht werden, die ungarische Untergewichtung erzielte ein leicht
Gew. EB vs. LW-Anleihen 0,00% negatives Ergebnis (-1 BP). Insgesamt erreichte man mit den Einzelwetten auf der
Ländergew. bei LW-Anleihen 0,01%
Aktienseite ein Ergebnis von 10 BP über der Benchmark.
Ländergew. bei EB EUR 0,00%
Ländergew. bei EB USD 0,00% Innerhalb des Segments der Lokalwährungsanleihen resultierte eine Überge-
Gemeinsame Effekte/Duration 0,00% wichtung von Polen und Rumänien in einer Outperformance von knapp 1 BP.
EB...Eurobonds Finanziert wurde diese Wette in den ersten zwei Anlageperioden durch eine Un-
Quelle: Raiffeisen RESEARCH
tergewichtung von Tschechien und in der dritten Periode durch eine Untergewich-
Periode 2: 28.10.2013 - 26.11.2013
tung von Russland und Ungarn. Insgesamt konnte durch die Einzelgewichtungen
RBI-Portfolio (in EUR) -1,77%
Benchmark (in EUR) -1,87%
eine Outperformance von knapp 5 BP gegenüber der Benchmark erzielt werden.
RBI-Outperformance (in EUR) 0,10% Dieses positive Ergebnis wurde hauptsächlich währungsgetrieben aufgrund der
davon: Gewichtung Aktien vs. Anleihen0,00% Untergewichtung von tschechischen Anleihen erzielt (4 BP).
Regionale Aktiengewichtung 0,07%
Stefan Theußl
Gew. EB vs. LW-Anleihen 0,00% Performance 2013
Ländergew. bei LW-Anleihen 0,03%
102 0,3
Ländergew. bei EB EUR 0,00%
Ländergew. bei EB USD 0,00%
Gemeinsame Effekte/Duration 0,00% 100 0,2
EB...Eurobonds
Quelle: Raiffeisen RESEARCH
98 0,1
in Prozentpunkten
Periode 3: 26.11.2013 - 19.12.2013
RBI-Portfolio (in EUR) -0,78% 96 0,0
Benchmark (in EUR) -0,74%
RBI-Outperformance (in EUR) -0,05%
94 -0,1
davon: Gewichtung Aktien vs. Anleihen
-0,05%
Regionale Aktiengewichtung 0,01%
Gew. EB vs. LW-Anleihen 0,00% 92 -0,2
Ländergew. bei LW-Anleihen 0,00%
Ländergew. bei EB EUR 0,00% 90 -0,3
Ländergew. bei EB USD 0,00% Jän.13 Mär.13 Mai.13 Jul.13 Sep.13 Nov.13
Gemeinsame Effekte/Duration 0,00% RBI-Portfolio Outperformance (r. Skala)
EB...Eurobonds
Quelle: Thomson Reuters, Raiffeisen RESEARCH Quelle: Thomson Reuters, Raiffeisen RESEARCH
6 1. Quartal 2014Anlagestrategie – Gesamtportfolio
Gutes Umfeld für Aktien in CEE
CEE sollten von Erholung der Eurozone profitieren
Aktieninvestments interessant aufgrund günstiger Bewertung
Staatsanleihen noch attraktiv aber mit begrenztem Potenzial
Aus Portfoliosicht war die Performance im zweiten Halbjahr insbesondere im Risiko-Ertrags-Vergleich (%)
Aktiensegment gut, jedoch bleibt die Volatilität im Vergleich zu den etablierten 8
Dow
BET 10
Historische Perf. 3 Monate in %
Märkten hoch. Wir erwarten für CEE eine weitere Verbesserung des Risiko-Er- Jones CTX
4
trags-Profils, was die Attraktivität von Aktieninvestments in dieser Region weiter Euro
erhöhen sollte. Die folgenden Gründe sprechen dafür: 1) Gestützt durch die sich 0 STOXX RTS-Index
50
bessernde Stimmung in der Eurozone können auch die Länder in CEE nachlegen WIG 20
-4
und aus volkswirtschaftlicher Sicht wieder positive Entwicklungen vorweisen. Mit CROBEX
CEE
der fortschreitenden Erholung in der Eurozone – wovon wir derzeit ausgehen – -8 HTX
dürfte sich das Klima für CEE-Aktieninvestments zu Beginn des Jahres weiterhin
spürbar verbessern. 2) Die Bewertung der Aktienmärkte in CEE ist günstig. Mit -12
9 14 19 24
einem attraktiven Einstiegsniveau, welches wir in vielen Ländern derzeit sehen, Historische Volatilität 1 Jahr in %
In Lokalwährung
steigt die Performanceerwartung auf mittlere Sicht an. Quelle: Thomson Reuters, Raiffeisen RESEARCH
Dennoch können Rücksetzer aufgrund eines ausbleibenden Stimulus aus der Euro-
zone, politischer Risiken (Russland/Ukraine, Ungarn, Tschechien), oder negative
Überraschungen im Rahmen der langsamen Normalisierung der US-Geldpolitik
nicht ausgeschlossen werden. Ein stagnierender Ölpreis könnte zudem die mit Gewichtung Portfolio CEE Q1 2014
Rohstoffpreisen korrelierten Märkte wie zum Beispiel Russland belasten. EB EUR: 4,7%
Anleiheseitig sind mit zu Ende gehenden Zinssenkungszyklen und teilweise ersten EB USD: 4,7% [-0,3 pp]
[-0,3 pp]
Erhöhungen (Türkei) Kursgewinne eher nicht mehr zu erwarten. Die Währungen
werden für das nächste Quartal zum Euro gesehen relativ stabil erwartet. Mit
dem Beginn des Tapering der US-Fed kann es aber zu höherer Volatilität bei LW-Anleihen:
diesen kommen. Im Vergleich zu den etablierten Märkten ist das Zinsniveau den- 37,6%
[-2,4 pp]
noch sehr attraktiv.
Wir schlagen daher die folgende mittelfristige Positionierung im CEE-Portfolio Aktien: 53%
vor: Das Aktiensegment gewichten wir moderat um 3 PP über. Neben der entspre- [+3 pp]
chenden Untergewichtung des Anleihesegments bleiben wir innerhalb dessen
weiterhin auf „neutral“ zwischen Lokalwährungsanleihen zu Eurobondanleihen. LW…Lokalwährung
[-] , [+]= Über-/Untergewichtung relativ zur Benchmark
[0] = keine Veränderung
Quelle: Raiffeisen RESEARCH
Stefan Theußl
Historische Volatilität & Performance (%)
Aktien1 Renten
Volatilität Performance Volatilität Performance
Länder EUR LW EUR LW EUR LW EUR LW
Tschechien 20,2 17,6 -20,1 -12,0 8,8 2,2 -8,7 0,6
Ungarn 18,4 17,6 -12,3 -10,0 7,6 3,2 6,9 9,7
Polen 18,0 17,0 -7,1 -5,1 4,4 2,7 -0,3 1,8
Rumänien 13,1 12,4 20,0 21,0 3,0 0,7 2,8 3,7
Russland 16,4 13,9 -6,8 2,8 6,7 2,1 -7,3 3,7
Türkei 27,4 24,3 -27,0 -12,0 11,4 6,5 -20,0 -3,6
Kroatien 8,4 8,6 -8,2 -7,1 1,8 1,8 3,7 3,7
CEE 11,6 - -2,9 - 3,3 - -1,8 -
1
MSCI indices
Volatilität in EUR; 3-Monatsvolatilität annualisiert; Performance seit Jahresanfang
LW…lokale Währung
Quelle: Thomson Reuters, Raiffeisen RESEARCH
1. Quartal 2014 7Anlagestrategie – Anleihen
Performanceerwartung von CEE-Anleihen eher gedrückt
Türkei: Risiko durch US-Tapering
Höhere Wechselkursvolatilität durch Zinssenkungen in Ungarn
Rumänien versus Tschechien: eine attraktive Carry-Wette
Portfolio-Gewichtungen: Anleihen1 In den meisten CEE-Regionen ist der Zinssenkungszyklus
Portfolio Benchmark Abweichung
bereits sehr fortgeschritten, weshalb wir das Kurspoten-
EB USD 10,0% 10,0% 0,0% zial von Anleihen eher gering einschätzen. Auch die An-
EB EUR 10,0% 10,0% 0,0% kündigung der Fed, das Kaufprogramm von US-Anleihen
LW 80,0% 80,0% 0,0% zu Beginn des Jahres 2014 zurückzufahren, wird mög
Tschechien 19,0% 20,0% -1,0% licherweise in einigen CEE-Ländern Währungsschwan-
Ungarn 20,0% 20,0% 0,0%
kungen verursachen, wodurch es zumindest kurzfristig ein
Polen 45,0% 45,0% 0,0%
Risiko für die Performance von CEE-Staatsanleihen dar-
Rumänien 7,0% 5,0% 2,0%
Russland 5,0% 5,0% 0,0%
stellt. Hiervon sollte besonders die Türkei betroffen sein,
Türkei 4,0% 5,0% -1,0% da bereits die letzten Diskussionen über das Tapering zu
Kroatien 0,0% 0,0% 0,0% Abflüssen aus türkischen Anleihen führten. Aufgrund die-
1
Anteil in Prozentpunkten ser erhöhten Sensibilität gegenüber dem Thema Tapering
Quelle: Raiffeisen RESEARCH
gewichten wir diese mit 1 PP unter.
In Tschechien sind keine weiteren Zinssenkungsschritte zu
erwarten, hingegen versucht die tschechische Notenbank
die Deflation mit Wechselkursinterventionen einzudäm-
Historische relative Performance1
men. Dementsprechend wären hier keine starken Rendi-
4%
terückgänge mehr möglich, zudem hat sich historisch ein
2% enger Gleichlauf zu deutschen Renditen etabliert, welche
0% aufgrund der restriktiver werdenden Geldpolitik seitens
der Fed eher steigen sollten. Die rumänische Notenbank
-2%
wird aller Wahrscheinlichkeit nach mit weiteren Zinssen-
-4%
kungen die Konjunktur unterstützen, was jedoch aufgrund
-6% der bereits gut gelaufenen Anleihen-Performance zu kei-
-8%
nen wesentlichen Renditerückgängen führen sollte. So nut-
zen wir die Renditedifferenz zwischen rumänischen und
-10%
tschechischen Anleihen für einen Carry-Trade und gewich-
Türkei
Polen
Tschechien
Ungarn
Russland
Kroatien
Rumänien
ten erstere mit 2 PP über und letztere mit 1 PP unter. Zwar
erwarten wir in Ungarn auch Senkungen des Leitzinssat-
EUR Lokale Währung
zes, jedoch dürfte diese Maßnahme auch die Schwan-
1
in Prozentpuntkten, seit Jahresbeginn, Lokalwährungsanleihen gegenüber
Portfolio-Anleihebenchmark kungsbreite des Forint gegenüber dem Euro vergrößern.
Quelle: Thomson Reuters, Raiffeisen RESEARCH
Diese beiden Effekte sollten sich in ihrer Wirkung auf die
Performance ungarischer Staatsanleihen aufheben, daher
nehmen wir hier keine Gewichtung vor.
Erwartete Rentenperformance (%) Stefan Memmer
3M 6M 9M 12M
Länder EUR LW EUR LW EUR LW EUR LW
Tschechien 3,1 1,8 0,3 -1,3 -0,1 -2,4 0,3 -4,3
Ungarn -6,2 -4,3 -0,5 -0,2 -0,7 1,3 -0,9 1,0
Polen -3,6 -1,5 -0,9 -1,1 1,9 -0,8 3,4 -0,6
Rumänien 0,6 -0,1 0,9 1,2 0,9 1,2 3,4 2,6
Russland 0,0 1,0 1,6 2,0 2,7 3,2 0,0 3,5
Türkei 0,6 3,1 6,7 2,8 10,2 6,2 9,5 9,6
Kroatien 0,2 0,4 2,5 1,3 2,8 2,3 3,5 3,7
Nicht annualisiert; 10-j. US-Staatsanleihen; LW…lokale Währung
Quelle: Raiffeisen RESEARCH
8 1. Quartal 2014Anlagestrategie – Aktien
CEE-Aktien als potenzielle Outperformer
Tschechien, Ungarn und Rumänien favorisiert
Moderater Ölpreis und wirtschaftliche Eintrübung belasten russische Aktien
Polnische Aktien: Einflussfaktor Pensionsreform
Die osteuropäischen Indizes konnten größtenteils mit Portfolio-Gewichtungen: Aktien
der starken Performance der westlichen Märkte im Portfolio Benchmark Abweichung
vergangenen Quartal mithalten, was einerseits auf die Tschechien 16,0% 15,0% 1,0%
schrittweise Verbesserung der Konjunktur in der CEE-Re- Ungarn 13,0% 12,0% 1,0%
gion zurückzuführen ist. Andererseits koppeln sich diese Polen 24,0% 25,0% -1,0%
Märkte immer weiter von den internationalen Einflussfakto- Russland 39,0% 40,0% -1,0%
Kroatien 2,0% 3,0% -1,0%
ren ab. Zwar wird QE3-Tapering für kurzfristige Nervosi-
Rumänien 6,0% 5,0% 1,0%
tät an den Märkten sorgen, jedoch sollte der fundamental
Quelle: Raiffeisen RESEARCH
positive Ausblick die Kursgewinne nachhaltig stützen.
Besonders in Rumänien sprechen günstige Bewertungen,
solides Gewinnwachstum als auch eine Fortsetzung des
Zinssenkungstrends für eine Fortsetzung der Outperfor-
mance von Aktien. Der tschechische Index weist mit ei-
nem KGV von 11,7 derzeit eher ein moderates Bewer-
tungsniveau auf, jedoch stellen dessen Titel aufgrund ihrer
Historische relative Performance1
hohen Dividendenrendite eine attraktive Veranlagung dar.
Konjunkturell dürfte Ungarn 2014 die Talsohle endgültig 10%
durchschritten haben und sich somit das Umfeld für Aktien
nachhaltig verbessern. Auch ein weiterer Zinsschritt sei- 5%
tens der ungarischen Notenbank sollte Kurssteigerungen
begünstigen. Dementsprechend gewichten wir diese Län- 0%
der in unserem Aktienportfolio mit jeweils einem PP über.
Für Russland erwarten wir hingegen für das nächste Jahr -5%
ein schwaches Wirtschaftswachstum, zudem ist auch beim
Ölpreis vom aktuellen Niveau aus mit keinen großen Preis- -10%
steigerungen zu rechnen. So bleiben wesentliche Faktoren
Polen
Tschechien
Ungarn
Russland
Kroatien
Rumänien
aus, die für eine starke Performance russischer Aktien spre-
chen würden. Mit einem KGV von 13,4 sind polnische
Titel eher ungünstig bewertet und durch die Umsetzung EUR Lokale Währung
1
in Prozentpunkten, seit Jahresbeginn, zum MSCI CEE, seit 3 Monaten
der Pensionsreform besteht die Gefahr von großen Um- Quelle: Thomson Reuters, Raiffeisen RESEARCH
schichtungen hin zu Anleihen. Daher schätzen wir russi-
sche sowie polnische Aktien als Underperformer ein und
gewichten sie jeweils mit -1 PP unter.
Stefan Memmer
Erwartete Aktienperformance (%)
3M 6M 9M 12M
Länder EUR LW EUR LW EUR LW EUR LW
Polen 2,5 4,7 6,2 6,0 5,8 3,0 12,8 8,5
Ungarn 4,2 6,3 8,1 8,4 3,2 5,2 8,4 10,6
Tschechien 8,0 6,7 10,5 8,7 8,2 5,6 16,0 10,8
Russland 1,2 2,1 5,0 5,5 1,7 2,1 3,1 6,8
Rumänien 8,4 7,5 11,1 11,4 7,9 8,3 13,9 13,0
Kroatien -2,6 -2,4 4,8 3,6 0,1 -0,4 6,4 6,6
Nicht annualisiert, LW…lokale Währung
Quelle: Raiffeisen RESEARCH
1. Quartal 2014 9Spezialthema
Gesamtwirtschaftliche Erholung in CEE – eine Zweiklassengesellschaft
Zentraleuropa (CE) ringt CIS-Region Wachstumsführerschaft ab
Ungünstige Effekte der US-Geldpolitik nur begrenzt in Ausmaß und Dauer
CEE-Devisenmärkte von lokaler Geldpolitik, aber auch weiterhin üppiger EZB-Liquidität getrieben
Verbesserter Wachstumsausblick* Zentraleuropa (CE) durchschritt in Q1 2013 die konjunkturelle Talsohle. Dies ist
4,0 in erster Linie dem Schwergewicht Polen zu verdanken, das in Q3 ein exportge-
stütztes Wachstum von 1,9 % hinlegte. Südosteuropa (SEE) ist seit Ende 2012 im
3,0
Erholungsmodus und auch in Rumänien sind die Exporte für die herausstechende
2,0
Wachstumsperformance verantwortlich. Demgegenüber befindet sich die Ukra-
1,0 ine seit über einem Jahr in einer Rezession und Russland stagnierte in Q3 bei
0,0 1,2 %. Die Impulse für CE und SEE kamen hauptsächlich von außen, denn seit
-1,0 Q2 erholt sich die Eurozone. Dass Russland und die Ukraine davon nicht profitie-
ren konnten liegt hauptsächlich an einem seit zwei Jahren stagnierenden Ölpreis
CE
SEE
CIS
CEE
Eurozone
(RU) bzw. der schwächelnden Stahlnachfrage (UA).
2012 2013e 2014f Unser optimistischer, über Konsensus liegende Wachstumsausblick für die Euro-
* Reales BIP-Wachstum; nach nominellem BIP in EUR zone (1,5 % vs. 1,0 %) dürfte die Exporte der Region weiterhin stützen. Zudem
gewichtet
Quelle: Raiffeisen RESEARCH wird das Wachstum insbesondere in Polen, aber auch in der Tschechischen Re-
publik, Ungarn und Rumänien angesichts einer anziehenden Binnennachfrage
breiter aufgestellt sein.
Ausblick RU unter Konsensus*
Inzwischen beurteilen wir auch die kurzfristigen Wachstumsaussichten einiger
2,5 Länder zuversichtlicher. So hoben wir die BIP-Prognosen 2014 für Polen auf
2,0
2,9 % und für die Tschechische Republik sowie Rumänien auf jeweils 2,3 % an.
Das CEE-Wachstum insgesamt sieht für 2014 allerdings weniger erfreulich aus
1,5
und dürfte die 2 % nicht übersteigen (2013: 1,1 %), zumal wir unseren Ausblick
1,0
für Russland um weitere 0,3 Prozentpunkte auf 1,7 % reduziert haben.
0,5 Einige prominente Baustellen werden uns auch in 2014 begleiten: Slowenien
CE
SEE
CIS
CEE
Deutschland
Eurozone
muss seinen darniederliegenden Bankensektor in Ordnung bringen, während
Kroatien, Serbien und Weißrussland Schwächen in puncto Außenwirtschaft bzw.
Staatsfinanzen ausmerzen müssen. Die angekündigte Finanzhilfe Russlands für
Raiffeisen RESEARCH Konsensus
die Ukraine bedeutet lediglich bis zu den Präsidentschaftswahlen 2015 eine
* BIP Wachstumsprognose für 2014 von Raiffeisen
RESEARCH und Konsensus Verschnaufpause, zu schwerwiegend sind fundamentale Probleme des Landes.
Quelle: Raiffeisen RESEARCH, Consensus Economics
Nachdem vergangenen Mai die Option eines Ausstiegs der Fed aus ihrem Anlei-
henaufkaufprogramm in Aussicht gestellt worden war, verzeichneten die Schwel-
Veränderung LW zu EUR (%) lenmärkte (EM) durch die Bank Rückschläge. Die Reaktionen auf den einzelnen
Devisenmärkten waren jedoch höchst unterschiedlich: Während die CEE-Region
Polen
unter nur begrenztem Abwertungsdruck stand, schmierten einige Schwellenlän-
Ungarn derwährungen in Asien oder Lateinamerika ab. Erinnerungen an die asiatische
US Dollar Währungskrise kamen hoch, nachdem einige EM-Währungen trotz einer Reihe
LW-Abwertung
Tschechien
von Zentralbankmaßnahmen unter starkem Abwertungsdruck blieben (z. B. In-
dien, Brasilien und die Türkei). Während diese Märkte aufgrund der exzessiven
Russland
Kapitalzuflüsse bis Mai 2013 Überhitzungstendenzen zeigten und massive Leis-
Türkei
tungsbilanzdefizite aufbauten, erlebten die CEE-Finanzmärkte in der Zeit vor der
-20%-16%-12% -8% -4% 0% 4% Tapering-Ankündigung nur begrenzte Kapitalzuflüsse und konnten ihre außen-
Veränderung 3 Monate
wirtschaftlichen Ungleichgewichte in den letzten Jahren korrigieren. Ein weiteres
Veränderung seit Jahresbeginn
Quelle: Bloomberg, Raiffeisen RESEARCH Plus für die Region CEE (ohne CIS) ist schließlich, dass sie in geringerem Ausmaß
an USD-Investoren hängen.
10 1. Quartal 2014Spezialthema
Die ersten Reaktionen auf die Ankündigung einer restriktiveren US-Geldpolitik ab CEE-Rating Verteilung*
Januar 2014 unterstützen unsere früheren Erwartungen, dass CEE eine solche 1.000 0
Entwicklung bereits zu einem großen Teil eingepreist hat. Da jedoch der Gang 800
der Dinge nicht exakt vorhersehbar ist (wahrscheinliche Dauer bis Ende 2014, 600
400
doch abhängig von Daten und Ereignissen!), dürften jene Märkte, die im Jahr
200
2013 am meisten litten auch in der Folge am empfindlichsten reagieren. In be-
0 75
grenztem Ausmaß könnten die liquideren CE-Währungen vorübergehend unter
RS (BB-/B1)
HU (BB/Ba1)
TR (BB+/Baa3)
PL (A-/A2)
BY (B-/B3)
UA (B-/Caa1)
HR (BB+/Ba1)
LT (BBB/Baa1)
RU (BBB/Baa1)
RO (BB+/Baa3)
KZ (BBB+/Baa2)
Druck geraten (PLN, CZK, HUF), wobei die größten Risiken für TRY und RUB zu
erwarten sind. Wie schon im Zuge der Ausverkaufswellen 2013 dürften hinge-
gen die eher illiquiden SEE-Währungen am wenigsten betroffen sein. Allfällige
Währungsschwächen sollten im Übrigen eher kurzlebig sein, ausgenommen die EMBIG Spread Rating Level in Klammern
* EMBIG USD Spread in Basispunkten, Ratingstufe
Türkei. Nachdem sich die Marktteilnehmer an die neuen Bedingungen gewöhnt mit Skalierung 1-100 abgestimmt auf jeweilige
haben, dürfte sich der Konjunkturaufschwung stützend auf die CEE-Währungen Länderspreadniveaus
Quelle: Bloomberg, Ratingagenturen, Raiffeisen
auswirken, wobei der Zloty auf Jahressicht am stärksten zulegen sollte. RESEARCH
Da die Kurse für EM-Staatspapiere bereits im Jahr 2013 korrigierten, könnten die
EM-Spreads in H1 sogar einlaufen. CEE wird ungefähr USD 50 Mrd. an neuen
Schulden finanzieren, um allen Eurobond-Verpflichtungen nachzukommen (2013
mit USD 48 Mrd. ähnlich). Die Netto-Neuemissionen dürften sich nächstes Jahr CEE LW-Kurve sehr steil (BP)*
auf etwa USD 3-5 Mrd. belaufen, wobei die Nachfrage nach neuen Papieren 200 1,46
das Angebot übersteigen könnte, falls es zu keinen größeren Mittelabzügen
150 1,42
großer Investmentfonds kommt.
Wir gehen davon aus, dass Fundamentaldaten wieder stärker ins Blickfeld rü- 100 1,38
cken und Investoren sich für Anleihen ökonomisch soliderer Länder entscheiden 50 1,34
werden. Abgesehen von Slowenien rechnen wir mit keiner Rating-Herabstufung
0 1,30
in CE, woraus sich ein durchschnittliches Rating von A- für CE einschließlich der
baltischen Länder ergibt. Gleichzeitig könnte das SEE-Rating aufgrund höherer -50 1,26
Jän.13 Apr.13 Jul.13 Okt.13
gesamtwirtschaftlicher Ungleichgewichte und eines langsameren Wachstums
HU PL
unter Druck geraten. Zu den kritischen Kandidaten gehören Kroatien und Ser-
RO EUR/USD (r.S.)
bien, wobei das durchschnittliche SEE-Rating wahrscheinlich von BB auf BB- sin- *10-j. minus 2-j. LW-Anleihenrendite (letzter Datenpunkt:
19. Dez 2013)
ken wird. Die durchschnittliche CIS-Bewertung wird aufgrund schlechterer Ra- Quelle: Bloomberg
tings für die Ukraine und Weißrussland auf BB- bleiben, während wohl nur die
auf Investmentgrade eingestuften Russen und Kasachen stabil bleiben werden.
Zusammengefasst prognostizieren wir eine eher defensive Positionierung unter
Bevorzugung der CE-Region.
Renditeänderung seit Taperingsignal*
Die Staatsanleihenmärkte in Lokalwährung schließlich zeigten sich ziemlich wi-
500
derstandsfähig gegenüber den Tapering-Ängsten, was auch an den Devisen-
400
marktreaktionen ablesbar war. Zwar ist die Präsenz ausländischer Investoren re-
300
lativ hoch, doch scheint man eine längerfristige Investmentstrategie zu verfolgen,
200
so dass im Jahr 2013 nur kleinere Abflüsse zu verzeichnen waren. Dazu kommt,
100
dass in einigen Ländern wie Ungarn und Rumänien nach wie vor Zinssenkungs-
0
zyklen am Laufen sind. Dennoch bleibt unser Gesamteindruck der CEE-Anleihen
eher vorsichtig angesichts steigender Renditen in den Kernmärkten, die die lang- -100
DE
HU
RO
RU
CZ
US
BR
PL
ZA
TR
fristigen Renditen in CEE hochtreiben sollten. Dies ist aber normal in Zeiten einer
2-j. Renditeveränderung (BP)
Konjunkturbeschleunigung. Die anfälligsten Schuldner sind unserer Ansicht nach
10-j. Renditeveränderung (BP)
die Türkei und, zu einem weit geringen Ausmaß, Ungarn und Russland. Nach- * seit 22. Mai 2013
dem jedoch der Anpassungsprozess an eine Post-QE3-Welt erfolgt ist, könnten Quelle: Bloomberg
sich attraktive Einstiegsgelegenheiten auftun.
Stephan Imre, Andreas Schwabe
1. Quartal 2014 11Österreich
Österreich – Konjunkturelle Durststrecke überwunden
Q3 2013 brachte Trendwende bei Konjunkturentwicklung
Deutliche Verbesserung der Frühindikatoren
Binnennachfrage nimmt langsam an Fahrt auf
Abhängigkeit vom Außenhandel sollte weiter zurückgehen
Industrie: Belebung zeichnet sich ab Nachdem die österreichische Volkswirtschaft im zweiten Halbjahr 2012 sowie
65 18 im ersten Halbjahr 2013 so gut wie nicht vom Fleck gekommen ist, setzte im drit-
60 13 ten Quartal 2013 eine zaghafte Konjunkturbelebung ein. Zwar stellte sich das
55 8 verzeichnete Wachstum des realen BIP mit 0,2 % p.q. nach wie vor vergleichs-
50 3
weise moderat dar. Nichtsdestotrotz war dies der größte Quartalszuwachs seit
45 -2
40 -7
Q2 2012. Dabei hat die Binnennachfrage an Fahrt aufgenommen. Erstmals seit
35 -12 Anfang 2012 steuerten Bruttoanlageinvestitionen, privater und vor allem staat
30 -17 licher Konsum einen höheren Beitrag zum BIP-Wachstum (p.q.) bei als der Außen-
2001 2003 2005 2007 2009 2011 2013 handel, der zuvor als maßgebliche Wachstumsstütze fungierte.
PMI Verarb. Gewerbe (Produktion)
PMI Verarb. Gewerbe (Gesamt)
Industrieproduktion (% p.a., r. Skala) In den kommenden Quartalen ist mit einer weiteren Belebung der Konjunktur-
Quelle: Thomson Reuters, Markit, Raiffeisen RESEARCH dynamik zu rechnen. Darauf deutet nicht zuletzt die in den letzten Monaten ver-
zeichnete merkliche Verbesserung wichtiger Vorlaufindikatoren wie des Einkaufs-
managerindex für das Verarbeitende Gewerbe oder des von der EU-Kommission
Binnennachfrage nimmt an Fahrt auf ermittelten Wirtschaftsvertrauens hin. So notiert erstgenannter Indikator derzeit
(November: 54,3) auf dem höchsten Stand seit Mai 2011. Und auch das Wirt-
1,0
schaftsvertrauen konnte zuletzt weiter zulegen und befindet sich seit Oktober
0,5 wieder über dem langfristigen Durchschnitt. Diese positiven Vorgaben sollten sich
0,0 in den kommenden Quartalen mehr und mehr in den „harten“ Daten widerspie-
geln. Der konjunkturelle Höhepunkt dürfte dabei im Winterhalbjahr 2014/2015
-0,5
erreicht werden. Für das Jahr 2014 gehen wir daher von einer Wachstumsbe-
-1,0 schleunigung auf 1,5 % nach erwarteten 0,3 % in 2013 aus, gefolgt von 2,3 %
00
01
02
03
04
05
06
07
08
09
10
11
12
13
im Folgejahr (2015).
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Q1
Die sichtbare Tendenz einer sich belebenden Binnennachfrage bei gleichzeitig
Wachstumsbeitrag Inlandsnachfrage*
geringer werdender Abhängigkeit vom Außenhandel sollte auch in den kommen-
Wachstumsbeitrag Außenhandel*
*Beitrag (in Prozentpunkten) zum realen BIP-Wachstum den Quartalen das konjunkturelle Bild prägen. So dürften die Bruttoanlagein-
(% p.q.), gleitender 4Q-Durchschnitt vestitionen nach ersten verhaltenen Belebungstendenzen weiter zulegen. Zwar
Quelle: Thomson Reuters, Raiffeisen RESEARCH stehen dem die nach wie vor leicht unterdurchschnittliche Kapazitätsauslastung
Wirtschaftsindikatoren und Prognosen
2012 2013e 2014f 2015f
Reales BIP (% p.a.) 0,9 0,3 1,5 2,3
Privater Konsum (% p.a.) 0,5 0,0 0,9 1,7
Bruttoanlageinvestitionen (% p.a.) 1,6 -0,7 2,3 4,1
Nominelle Exporte (% p.a.) 3,8 3,7 6,3 8,4
Nominelle Importe (% p.a.) 2,3 2,1 6,0 8,6
Handelsbilanz (Güter u. Dienstl., EUR Mrd.) 9,9 12,9 14,1 15,0
Leistungsbilanz (EUR Mrd.) 4,9 8,8 9,1 7,8
Konsol. Budgetsaldo (EUR Mrd.)* -7,7 -4,9 -7,2 -3,3
Konsol. Budgetsaldo (% des BIP)* -2,5 -1,6 -2,2 -1,0
Arbeitslosenquote (EU Def.) 4,4 4,8 4,8 4,5
Verbraucherpreise (% p.a.) 2,6 2,1 1,8 1,8
Reallöhne (% p.a.) 0,7 0,6 0,7 0,9
Lohnstückkosten (% p.a.) 3,0 2,9 1,8 1,9
* Gesamtstaat: Bund, Länder, Gemeinden und Sozialversicherungsträger
Quelle: Statistik Austria, Thomson Reuters, Raiffeisen RESEARCH
12 1. Quartal 2014Österreich
sowie die noch nicht angesprungene Industrieproduktion BIP: Nach Wirtschaftsbereichen
(Q3: -0,2 % p.q.) gegenüber. Allerdings sprechen nicht Veränderung (% p.a., real) 2012 2013e 2014f 2015f
zuletzt die spürbaren Anstiege der Produktions- sowie der Land- und Forstwirtschaft -8,0 -2,0 0,0 0,0
Auftragseingangskomponente des Einkaufsmanagerindex Bergbau, Warenherstellung 1,1 0,8 2,5 4,0
für das Verarbeitende Gewerbe für ein Anziehen der In- Energie-/Wasserversorgung 9,7 12,0 0,5 4,0
dustrieproduktion. Die sollte sich in weiterer Folge auch Bauwesen 0,8 0,5 1,5 2,5
Handel -1,7 -1,5 1,0 2,2
in der Investitionstätigkeit der Unternehmen niederschla-
Verkehr -1,0 -0,5 1,5 2,5
gen, gestützt vom nach wie vor günstigen Finanzierungs-
Beherbergungs- u. Gastst. 1,6 -2,5 1,0 1,5
umfeld. Für eine Belebung der Industriekonjunktur spricht Information u. Kommunikation -1,5 -1,5 1,0 2,0
nicht zuletzt auch das von der EU-Kommission ermittelte Kreditwesen u. Versicherung 2,7 -1,0 1,0 2,2
Industrievertrauen, das wieder über den langfristigen Realitätenwesen 1,7 1,0 2,0 2,5
Durchschnitt geklettert ist. Sonstige wirt. Dienstl. 0,8 -0,5 2,5 3,0
Zwar konnte der private Konsum in Q3 2013 etwas zule- Öffentlicher Dienst -0,2 0,2 0,0 0,5
gen, mit +0,1 % p.q. fiel der Anstieg jedoch nur marginal Gesundheit, Sozialwesen 2,0 1,3 1,5 1,5
Sonstige Dienstleistungen 1,1 1,3 1,8 2,0
aus. Auch die Einzelhandelsumsätze entwickelten sich im
Bruttoinlandsprodukt 0,9 0,3 1,5 2,3
September und Oktober (jeweils -0,8 % p.m.) schwach. Quelle: Statistik Austria, Raiffeisen RESEARCH
Die erwarteten Reallohnanstiege sollten jedoch eine Bele-
bung des privaten Konsums bewirken. Zwar gestaltet sich
die Beschäftigungsentwicklung nach wie vor sehr stabil.
Eine spürbare Zunahme der Beschäftigungsdynamik ist BIP: Verwendung
jedoch erst im Laufe des Jahres 2014 zu erwarten, was Veränderung (% p.a., real) 2012 2013e 2014f 2015f
dann wiederum dem privaten Konsum Rückenwind ver- Privater Konsum 0,5 0,0 0,9 1,7
leihen sollte. Die Arbeitslosenquote (int. Definition) dürfte Öffentlicher Konsum 0,2 0,2 0,7 0,7
Bruttoanlageinvestitionen 1,6 -0,7 2,3 4,1
dagegen auf Jahressicht erst 2015 wieder zurückgehen,
Ausrüstungen 2,1 -1,8 3,3 4,7
weil das Arbeitskräfteangebot 2014 weiter zunimmt und
Bauten 2,5 0,4 1,3 3,5
die Qualifikationsdiskrepanz zwischen Angebot und
Nachfrage hoch bleibt. Exporte 1,2 1,6 4,4 6,5
Auch wenn die österreichischen Ausfuhren aufgrund des Importe -0,3 0,0 4,1 6,7
sich verbessernden konjunkturellen Umfeldes in wichtigen
Exportmärkten in den kommenden Quartalen deutlich Bruttoinlandsprodukt 0,9 0,3 1,5 2,3
Quelle: Statistik Austria, Thomson Reuters, Raiffeisen RESEARCH
zulegen dürften, sollte der Außenhandel für die BIP-Ent-
wicklung etwas an Bedeutung verlieren. Denn aufgrund
der erwarteten Zunahme der Investitionen und des priva-
ten Konsums ist gleichzeitig auch mit einem Anziehen der
Importe zu rechnen. Der Leistungsbilanzüberschuss sollte
sich bedingt durch einen steigenden Überschuss im Dienst-
Beiträge* zum Wachstum des realen BIP (p.q.)
leistungshandel sowie ein deutlich verringertes Handelsbi-
0,6
lanzdefizit 2013 jedoch merklich ausgeweitet haben.
0,4
Die jährliche Veränderungsrate (%) der Verbraucher-
0,2
preise ist im Verlauf des Jahres 2013 kontinuierlich zu-
rückgegangen, was nicht zuletzt der Entwicklung der 0,0
Treibstoffpreise geschuldet ist. Im Gesamtjahr 2013 sollte
-0,2
sich die Teuerung auf 2,1 % belaufen. Obgleich die An- Prognose
hebung indirekter Steuern für einen Anstieg der Inflation -0,4
im Verlauf des Jahres 2014 sorgen wird, ist aufgrund
-0,6
der auch in den kommenden Monaten noch verhaltenen Q1 Q2 Q3 Q4 Q1 Q2 Q3 Q4 Q1 Q2 Q3
Preisdynamik im Gesamtjahr 2014 mit einer geringeren 12 12 12 12 13 13 13 13 14 14 14
Inflationsrate als 2013 zu rechnen (2014: 1,8 %; 2015: Konsum (Privat) Konsum (Staat)
Bruttoanlageinvestitionen Lager
1,8 %). Außenbeitrag Reales BIP
Matthias Reith *in Prozentpunkten
Quelle: Thomson Reuters, Raiffeisen RESEARCH
1. Quartal 2014 13Polen
Trotz solider Erholung ist in Q1 mit Gegenwind zu rechnen
Beschleunigung des Quartalswachstums bei höherem Beitrag der Binnennachfrage
Implementierung der Pensionssystemreform als vordringliches Haushaltsthema 2014
Steigende Inflation, doch v.a. Realzinsargument als Motor für Zinsanhebung(en) in H2 2013
Lokalwährungsanleihen mit Renditeanstiegen; Kaufgelegenheiten bei Unsicherheiten bezüglich Leitzinsen
Reales BIP (% p.a.) Wirtschaftsausblick
10 Die vorläufigen BIP-Daten für Q3 ergaben ein Wachstum von 1,9 % p.a., wobei
Prognose
8 die Nettoexporte mit einem Anteil von 1,4 Prozentpunkten noch immer als Haupt-
6
4
motor dienen. Wichtig war die merkbare Belebung des Privatkonsums, der um
2 1 % p.a. angezogen hat. Auch die Reallöhne verzeichneten seit Anfang 2013
0
eine ansteigende Dynamik, was gemäß unserer Analysen mit einer Verzögerung
-2
-4 von 2-3 Quartalen zu einer Unterstützung des Konsums führen sollte.
-6 Für das Gesamtjahr 2014 gehen wir von einem sich weiter beschleunigenden
2013e
2014f
2015f
2009
2010
2011
2012
BIP-Wachstum aus, allerdings mit einer insofern veränderten Struktur, als der
Beitrag der inländischen Nachfrage größer ausfallen dürfte. Für das Gesamtjahr
Reales BIP (% p.a.)
Industrieproduktion (% p.a.) 2014 erwarten wir uns ein BIP-Wachstum um die 3 % p.a. Es muss jedoch betont
Quelle: Thomson Reuters, Raiffeisen RESEARCH werden, dass das Wachstum auch in einem derart optimistischen Szenario kei-
nen Inflationsdruck erzeugen sollte. Zwar wird der Verbraucherpreisindex (VPI)
ab Anfang nächsten Jahres aufgrund eines niedrigen Ausgangswerts und der
Budgetsaldo & öffentl. Verschuldung
Anhebung von Verbrauchssteuern auf Tabak und Alkohol steigen. Später im Jahr
-10 60 sollte sich der VPI jedoch bei einem Wert nahe 2,0 % p.a. stabilisieren und damit
Prognose
-8 57 deutlich unter dem Zentralbankziel von 2,5 % bleiben. Trotz der niedrigen Infla-
-6 54 tion erwarten wir die ersten Zinsanhebungen noch immer für September 2014,
-4 51 da vor einer weiteren BIP-Beschleunigung in 2015 Realzinsen nahe Null für re-
-2 48 striktiv eingestellte Mitglieder des geldpolitischen Rats wohl inakzeptabel sein
0 45 dürften. Die Argumente für zusätzliche Zinssenkungen überzeugen uns überhaupt
nicht, und wir glauben an ein Auslaufen dieser Diskussion in Q1 2014. Die
2013e
2014f
2015f
2009
2010
2011
2012
besseren Wirtschaftsaussichten werden nächstes Jahr auch für eine erfreulichere
Konsol. Budgetsaldo (% des BIP)
Haushaltsbilanz sorgen. In dieser Beziehung spielt auch die Reform des Pensi-
Öffentl. Verschuldung (% des BIP, r. S.)
onssystems eine bedeutende Rolle, bei der an die PLN 130 Mrd. in Anleihen von
Quelle: Thomson Reuters, Raiffeisen RESEARCH
halbprivaten Pensionsfonds in die staatliche Sozialversicherungsanstalt (ZUS) ver-
schoben werden sollen. Das wird nicht nur eine Senkung der Schuldenquote auf
unter 50 % des BIP zur Folge haben, sondern auch ein fallendes Defizit.
Wirtschaftsindikatoren und Prognosen
2009 2010 2011 2012 2013e 2014f 2015f
Nominelles BIP (Mrd. EUR) 311,1 354,7 370,4 381,5 389,0 417,6 459,9
Reales BIP (% p.a.) 1,7 3,9 4,5 1,9 1,4 2,9 3,0
Industrieproduktion (% p.a.) -4,5 9,0 7,5 0,8 3,0 4,2 8,1
Arbeitslosenquote (Durchschn., %) 11,0 12,1 12,4 12,8 13,6 13,1 12,7
Bruttoindustrielöhne (% p.a.) 4,4 3,3 5,0 3,4 2,6 3,3 5,0
Produzentenpreise (Durchschn., % p.a.) 3,4 2,1 7,6 3,3 -1,3 2,5 2,6
Verbraucherpreise (Durchschn., % p.a.) 3,5 2,6 4,3 3,7 1,0 2,0 2,5
Verbraucherpreise (Dez., % p.a.) 3,5 3,1 4,6 2,4 1,9 2,2 2,5
Konsol. Budgetsaldo (% des BIP) -7,4 -7,9 -5,0 -3,9 -4,1 -3,2 -2,8
Öffentliche Verschuldung (% des BIP) 50,9 54,8 56,4 55,6 57,1 49,8 49,7
Leistungsbilanz (% des BIP) -3,9 -5,1 -4,9 -3,5 -1,3 -2,8 -4,0
Offizielle Devisenreserven (Mrd. EUR) 55,2 70,0 75,7 82,6 81,0 83,7 89,7
Bruttoauslandsverschuldung (% des BIP) 62,5 66,9 67,5 72,7 71,0 67,8 65,2
EUR/PLN (Jahresdurchschnitt) 4,33 3,99 4,12 4,19 4,19 4,04 3,93
USD/PLN (Jahresdurchschnitt) 3,10 3,01 2,96 3,26 3,15 3,04 3,02
Quelle: Thomson Reuters, Raiffeisen RESEARCH
14 1. Quartal 2014Polen
Finanzmarktausblick Wechselkursentwicklung
Für EUR/PLN, erwarten wir uns ein klar in zwei Hälften geteiltes Jahr 2014. 4,5
Mit Blick auf H1 2014 – vor allem auf Q1 – erkennen wir gewisse PLN-Ab-
4,4
Prognose
wärtsrisiken, ausgehend von den globalen Märkten. Vom Tapering und dessen
Implementierung – unsere Westmarktexperten rechnen mit einer recht zügigen 4,3
Rücknahme der Fed-Anleihekäufe – könnten einige Auswirkungen auf den Wech-
4,2
selkurs EUR/PLN ausgehen. Vermittelt würden solche Konsequenzen über ein
allgemein volatiles Marktumfeld, höhere Risikoaversion in den Finanzmärkten 4,1
und einen stärkeren USD im Vergleich zum EUR (was in der Regel nichts Gutes für
4,0
EUR/PLN verheißt). Allerdings liegt unseren Q1-Prognosen nach wie vor die An- Dez.11 Jun.12 Dez.12 Jun.13 Dez.13 Jun.14
nahme zugrunde, dass EUR/PLN nicht übermäßig unter die Räder kommen wird, EUR/PLN (Monatsende)
wie dies ja auch bei der ersten Tapering-Verkaufswelle im Sommer 2013 der Fall Quelle: Bloomberg, Raiffeisen RESEARCH
war (2013 erwies sich der Zloty als eine der am besten abschneidenden Wäh-
rungen aus dem EM-Universum). Für den Rest des Jahres 2014 glauben wir an
Wechselkursprognosen
eine gute Unterstützung bei EUR/PLN durch eine spürbare Erholung der Realwirt-
19. Dez1 Mär.14 Jun.14 Sep.14 Dez.14
schaft, die möglicherweise sogar kräftiger ausfallen wird als vom Marktkonsens EUR/
4,17 4,25 4,15 4,05 4,00
vorausgesagt, und durch den entsprechenden Ausblick auf eine weniger lockere PLN
geldpolitische Haltung. Wir erachten es noch immer als wahrscheinlich, dass wir Kons. 4,19 4,13 4,10 4,04
die ersten Leitzinsanhebungen bis spätestens Ende Q3 2014 erleben werden.
USD/
Zumindest muss die Zentralbank in H2 2014 von ihrer aktuell eher lockeren PLN
3,06 3,15 3,19 3,12 2,96
Haltung in eine restriktivere Position übergehen. Indessen gehen wir für den Rest Kons. 3,18 3,16 3,16 3,16
des Jahres 2014 nicht von einer sehr ausgeprägten EUR/PLN-Aufwertung aus. 1
17:00 (MEZ)
Quelle: Bloomberg, Raiffeisen RESEARCH
Wir glauben, dass die (zusätzlichen) Kapitalzuflüsse in den polnischen LW-An-
leihemarkt im Vergleich zu den Vorjahren beschränkt sein werden, und auch das
wachsende Leistungsbilanzdefizit (von dem aktuell sehr niedrigen Niveau) sollte PLN-Renditekurve (%)
sich nicht eben unterstützend für EUR/PLN auswirken.
4,8
Bezüglich des LW-Anleihemarktes ist unser Blick auf das Jahr 2014 weniger 4,4
differenziert als in Währungsangelegenheiten. Aus struktureller Perspektive be- 4,0
3,6
trachtet, glauben wir an eine Fortsetzung des Aufwärtstrends bei Renditen, der
3,2
in den vergangenen Monaten eingesetzt hat. Diese erwartete Entwicklung wird 2,8
von inländischen Faktoren ebenso gestützt wie vom erwarteten Aufwärtstrend 2,4
2,0
der Bund-Renditen. Zu Kaufgelegenheiten am polnischen Markt könnte es indes-
0 1 2 3 4 5 6 7 8 9 10
sen kommen, wenn Unsicherheiten mit Bezug auf die zukünftige Geldpolitik und Renditen per Dez.13
in deren Gefolge vermehrt Marktspekulationen auftreten. Da der Markt immer Renditekurve Dez.13
Renditekurve Sep.13
wieder eine weniger restriktive Geldpolitik einpreisen könnte (d.h. unveränderte Prognose für Mär.14
Leitzinsen im Gesamtjahr 2014), könnte der Aufwärtstrend der Renditen in Q1 Quelle: Bloomberg, Raiffeisen RESEARCH
und möglicherweise in Q2 2014 teilweise gestoppt werden, woraus wiederum
das Risiko von Aufwärtskorrekturen im weiteren Verlauf entstehen würde.
Pawe³ Radwañski, Dorota Strauch
Zinsprognosen Renditeprognosen
19. Dez1 Mär.14 Jun.14 Sep.14 Dez.14 19. Dez1 Mär.14 Jun.14 Sep.14 Dez.14
Leitzinssatz 2,50 2,50 2,50 2,75 3,00 2-j. Anleihe2 2,94 3,2 3,3 3,5 3,6
Konsensus 2,50 2,50 2,63 3,00 Kons. 3,1 3,2 3,4 3,5
1 Monat2 2,41 2,63 2,64 2,89 3,41 5-j. Anleihe2 3,51 3,9 4,0 4,1 4,2
3 Monate 2
2,49 2,72 2,84 3,15 3,65 10-j. Anleihe2 4,28 4,6 4,7 4,8 4,9
Konsensus 2,70 2,76 2,93 3,18 Kons. 4,5 4,7 4,7 4,8
1
17:00 (MEZ) 2 Rendite auf der Briefseite (ask yield)
Quelle: Bloomberg, Raiffeisen RESEARCH
6 Monate2 2,51 2,88 3,05 3,43 3,85
12 Monate2 2,55 3,09 3,45 3,86 4,36
1 17:00 (MEZ) 2 Geldkurs (bid rate)
Quelle: Bloomberg, Raiffeisen RESEARCH
1. Quartal 2014 15Sie können auch lesen


